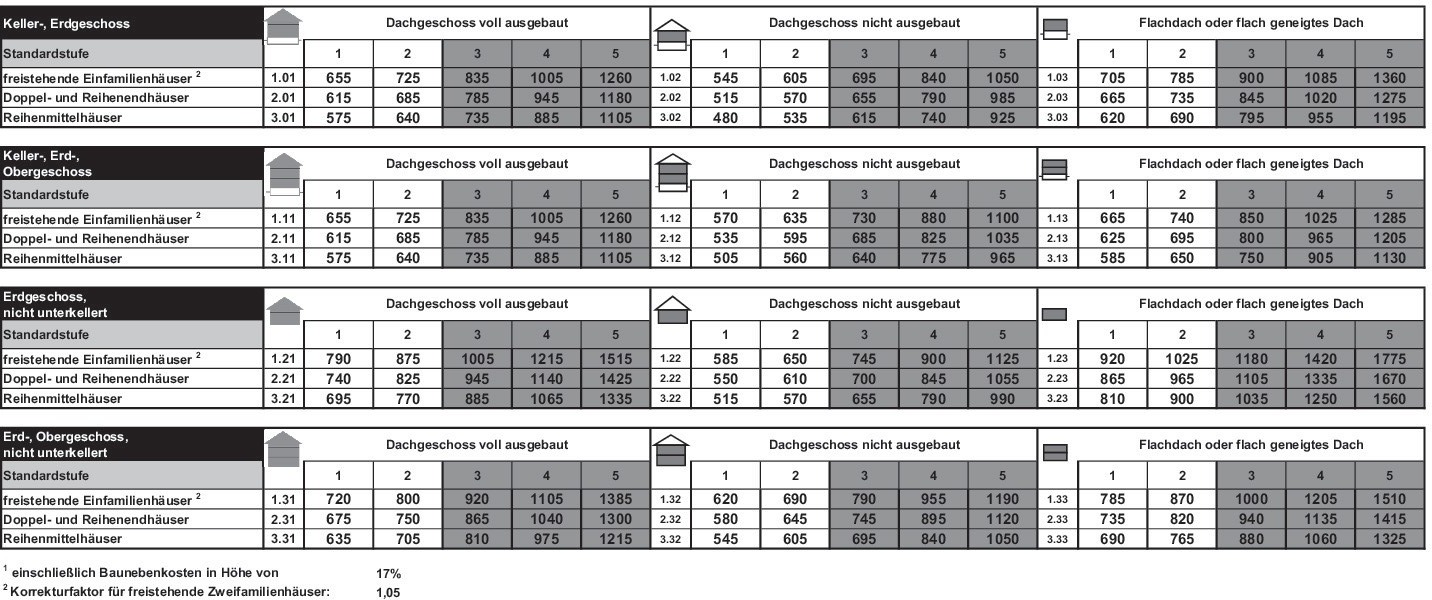
1. Kostenkennwerte für freistehende Ein- und Zweifamilienhäuser, Doppelhäuser, Reihenhäuser1
Zu § 1 (Anwendungsbereich; Wertermittlungsobjekt)
(1) Diese Verordnung ist anzuwenden
1. bei der Ermittlung der Verkehrswerte (Marktwerte) der in Absatz 2 bezeichneten Gegenstände, auch wenn diese nicht marktfähig oder marktgängig sind (Wertermittlung), und
2. bei der Ermittlung der für die Wertermittlung erforderlichen Daten.
1.(1).1 Die ImmoWertV bildet für die Wertermittlung im Sinne des § 1 Absatz 1 Nummer 1 den allgemeinen Standard ab und ist deshalb grundsätzlich bei allen Wertermittlungen anzuwenden:
a)Originärer Anwendungsbereich: Die Verordnung ist bei der Ausführung des BauGB anzuwenden, wenn
-es nach den Vorschriften des BauGB auf den Verkehrswert nach § 194 BauGB ankommt, z. B.
• beim preislimitierten Vorkaufsrecht (§ 28 Absatz 3 BauGB),
• bei der Umlegung (§ 57, § 59 Absatz 2, § 60 BauGB),
• bei Enteignungsentschädigungen (§ 95 Absatz 1 BauGB) und
-wenn die Gutachterausschüsse auf Grundlage des § 193 Absatz 1 BauGB Gutachten erstatten.
b)Anwendungsbereich kraft Verweisung: Die Anwendung der ImmoWertV kann sich auch aus einem ausdrücklichen Verweis in Rechtsvorschriften anderer Regelungsbereiche ergeben (z. B. § 198 Absatz 1 Satz 2 BewG).
c)Faktischer Anwendungsbereich: Da es sich insbesondere im Hinblick auf die in Teil 1 der ImmoWertV normierten Grundsätze der Verkehrswertermittlung um allgemein anerkannte Standards der Wertermittlung in Deutschland handelt, entfaltet die ImmoWertV eine faktische Bindungswirkung bei der Ermittlung des Verkehrswerts im Sinne des § 194 BauGB, wenn hierbei der Anwendung der ImmoWertV weder Rechtsvorschriften noch die konkrete Zweckbestimmung der Verkehrswertermittlung entgegenstehen. Die zur Verfügung stehenden Daten und deren Eignung sowie die Gepflogenheiten des gewöhnlichen Geschäftsverkehrs können es hierbei insbesondere erfordern, bei der Wertermittlung von den in den §§ 6 bis 10 vorgesehenen Öffnungs- und Abweichungsmöglichkeiten Gebrauch zu machen.
1.(1).2 Die ImmoWertV ist nach § 1 Absatz 1 Nummer 2 auch bei Ermittlung der für die Wertermittlung erforderlichen Daten anzuwenden (§ 193 Absatz 5 BauGB).
1.(1).3 Nicht marktfähige Wertermittlungsobjekte sind z. B. Grundstücke, grundstücksbezogene Rechte und Belastungen, die grundsätzlich nicht veräußerbar sind. Eine Ermittlung ihrer Werte kann jedoch z. B. für Zwecke der Ablösung von Rechten notwendig sein. Zu diesen Wertermittlungsobjekten zählen insbesondere das Wohnungsrecht (§ 1093 BGB) und der Nießbrauch (§§ 1030 ff. BGB). Nicht marktgängige Objekte sind Grundstücke, für die es auf dem jeweiligen Grundstücksmarkt keine Nachfrage gibt.
(2) Gegenstände der Wertermittlung (Wertermittlungsobjekte) sind
1. Grundstücke und Grundstücksteile einschließlich ihrer Bestandteile sowie ihres Zubehörs,
2. grundstücksgleiche Rechte, Rechte an diesen und Rechte an Grundstücken (grundstücksbezogene Rechte) sowie grundstücksbezogene Belastungen.
1.(2).1 Ein Wertermittlungsobjekt kann auch aus mehreren der in § 1 Absatz 2 genannten Gegenständen bestehen. Maßgeblich hierfür ist insbesondere die Verkehrsanschauung.
1.(2).2 Wesentliche Bestandteile des Grundstücks oder des Gebäudes können selbständiger Gegenstand einer Wertermittlung sein. Zu den wesentlichen Bestandteilen gehören die zur Herstellung des Gebäudes eingefügten Sachen (§ 94 Absatz 2 BGB). Sachen, die nur zu einem vorübergehenden Zweck in ein Gebäude eingefügt sind, z. B. Einbauküchen und sonstige Einbauten von Mietern, sind keine Bestandteile des Gebäudes.
1.(2).3 Anlagen und Einrichtungen, die kein wesentlicher Bestandteil des Grundstücks oder des Gebäudes sind oder nur zu einem vorübergehenden Zweck eingefügt wurden (z. B. Anlagen für erneuerbare Energien), können auch selbständiger Gegenstand der Wertermittlung sein.
1.(2).4 Rechte, die mit dem Eigentum an dem Grundstück verbunden sind (§ 96 BGB), können selbständiger Gegenstand einer Wertermittlung sein. Dazu zählen insbesondere subjektivdingliche Rechte, also Rechte, die dem jeweiligen Eigentümer des begünstigten Grundstücks hinsichtlich eines anderen Grundstücks zustehen. Darunter fallen insbesondere die Grunddienstbarkeiten (§ 1018 BGB), der Überbau (§ 912 BGB), das Notwegerecht (§ 917 BGB), das Rentenrecht des Nachbarn, der den Überbau oder den Notweg zu dulden hat (§ 913 BGB) und das Jagdrecht; dingliche Vorkaufsrechte und Rechte aus einer Reallast, wenn sie gemäß § 1094 Absatz 2 BGB und § 1105 Absatz 2 BGB zugunsten des jeweiligen Eigentümers eines anderen Grundstücks bestellt sind. Daneben sind auch ein vereinbarter Heimfallanspruch (§ 3 ErbbauRG) und der Erbbauzinsanspruch (§ 9 Absatz 1 und 2 ErbbauRG) Rechte im Sinne des § 96 BGB. Zu grundstücksbezogenen Rechten und Belastungen finden sich weiterführende Regelungen in den §§ 46 bis 52. Mit dem Eigentum am Grundstück ist auch das Eigentum an grundeigenen, nicht aber an bergfreien Bodenschätzen verbunden (§ 3 Absatz 2 BBergG).
1.(2).5 Zubehör sind bewegliche Sachen, die ohne Bestandteil der Hauptsache zu sein, dem wirtschaftlichen Zweck der Hauptsache zu dienen bestimmt sind und zu ihr in einem dementsprechenden räumlichen Verhältnis stehen; eine Sache ist nicht Zubehör, wenn sie nach der Verkehrsanschauung nicht als Zubehör angesehen wird (§ 97 BGB). Bei gewerblich genutzten Gebäuden dienen die zu dem Betrieb bestimmten Maschinen und sonstigen Gerätschaften (gewerbliches Inventar) dem Zweck der Hauptsache (§ 98 Nummer 1 BGB) und sind somit Zubehör.
Zu § 2 (Grundlagen der Wertermittlung)
(1) Der Wertermittlung sind die allgemeinen Wertverhältnisse auf dem Grundstücksmarkt zum Wertermittlungsstichtag und der Grundstückszustand zum Qualitätsstichtag zugrunde zu legen.
(2) Die allgemeinen Wertverhältnisse richten sich nach der Gesamtheit der am Wertermittlungsstichtag für die Preisbildung von Grundstücken im gewöhnlichen Geschäftsverkehr maßgebenden Umstände, wie nach der allgemeinen Wirtschaftssituation, nach den Verhältnissen am Kapitalmarkt sowie nach den wirtschaftlichen und demografischen Entwicklungen des Gebiets.
2.(2) Bei den allgemeinen Wertverhältnissen (auf dem Grundstücksmarkt) handelt es sich um eine Vielzahl von Umständen, die aus allgemeinen wirtschaftlichen Entwicklungen hervorgehen oder nur örtlich (z. B. Bevölkerungsentwicklung) anzutreffen sind, sowie solche Umstände, die nur Grundstücksmärkte bestimmter Grundstücksarten (z. B. Mietenentwicklung) betreffen.
(3) Der Grundstückszustand ergibt sich aus der Gesamtheit der rechtlichen Gegebenheiten, der tatsächlichen Eigenschaften, der sonstigen Beschaffenheit und der Lage des Wertermittlungsobjekts (Grundstücksmerkmale).
Zu den Grundstücksmerkmalen können insbesondere zählen
1.der Entwicklungszustand,
2.die Art und das Maß der baulichen oder sonstigen Nutzung,
3.die tatsächliche Nutzung,
4.der beitragsrechtliche Zustand,
5.die Lagemerkmale,
6.die Ertragsverhältnisse,
7.die Grundstücksgröße,
8.der Grundstückszuschnitt,
9.die Bodenbeschaffenheit,
10.bei bebauten Grundstücken zusätzlich
a)die Art der baulichen Anlagen,
b)die Bauweise und die Baugestaltung der baulichen Anlagen,
c)die Größe der baulichen Anlagen,
d)die Ausstattung und die Qualität der baulichen Anlagen einschließlich ihrer energetischen Eigenschaften und ihrer Barrierefreiheit,
e)der bauliche Zustand der baulichen Anlagen,
f)das Alter, die Gesamtnutzungsdauer und die Restnutzungsdauer der baulichen Anlagen,
11.bei landwirtschaftlichen Grundstücken Dauerkulturen und bei forstwirtschaftlichen Grundstücken die Bestockung,
12. die grundstücksbezogenen Rechte und Belastungen.
2.(3) § 2 Absatz 3 Satz 2 listet eine nicht abschließende, beispielhafte Auswahl von Grundstücksmerkmalen auf. Zu einzelnen Grundstücksmerkmalen enthalten die §§ 3 bis 5 weitergehende Vorgaben. Darüber hinaus werden nachfolgend weitere Hinweise zu einzelnen Grundstücksmerkmalen gegeben:
-Die tatsächliche Nutzung bestimmt sich nach der am Qualitätsstichtag ausgeübten oder kurzfristig realisierbaren Nutzung.
-Grundstückszuschnitt und Topographie bestimmen die Nutzbarkeit des Grundstücks z. B. durch einzuhaltende Abstandsflächen, notwendige Erschließungsflächen, realisierbare Gebäudemaße, Bewirtschaftungserschwernisse, Vor- und Nachteile bei Hanglagen.
-Zur Bodenbeschaffenheit (§ 5 Absatz 5) gehört bei landwirtschaftlichen Grundstücken auch die Art und Qualität der Böden.
-Art der Anlage: z. B. Gebäude, bauliche Außenanlagen wie Ver- und Entsorgungseinrichtungen, Bodenbefestigungen, Einfriedungen.
-Ergänzung zur Art der Nutzung: z. B. Ein- und Zweifamilienhäuser, Mehrfamilienhäuser, Geschäftshäuser (vgl. Anlage 5 Nummer I).
-Bauweise bzw. Gebäudestellung zur Nachbarbebauung: z. B. offene Bauweise, geschlossene Bauweise bzw. Einzelhaus, Doppelhaushälfte, Reihenend- bzw. Reihenmittelhaus (vgl. auch Nummer 16.(2)).
-Baugestaltung: z. B. Konstruktionsart (beispielsweise Fachwerk, Massivbau, Holzbau, Fertigteilbauweise) und Dachform (beispielsweise Flachdach, Pultdach, Satteldach).
-Größe der baulichen Anlagen: z. B. Wohnfläche, Brutto-Grundfläche (vgl. Anlage 4 Nummer I.2), Zahl der Vollgeschosse oder oberirdischen Geschosse, Zahl der Wohnungen oder Zimmer.
-Ausstattung, Qualität des Rohbaus und des Ausbaus, Gebäudestandard (vgl. Anlage 4 Nummer III).
-Der energetische Zustand wird z. B. im Energieausweis und dort insbesondere durch den Endenergiebedarf beschrieben.
-Gesetzliche Anforderungen an die Barrierefreiheit baulicher Anlagen ergeben sich insbesondere aus den Bauordnungen der Länder.
(4) Der Wertermittlungsstichtag ist der Zeitpunkt, auf den sich die Wertermittlung bezieht und der für die Ermittlung der allgemeinen Wertverhältnisse maßgeblich ist.
2.(4) Der Wertermittlungsstichtag kann ein gegenwärtiger oder ein vergangener sein. Bei einem in der Vergangenheit liegenden Wertermittlungsstichtag sind die allgemeinen Wertverhältnisse und die für die Wertermittlung erforderlichen Daten (vgl. dazu auch Nummer 9.(1).3) maßgeblich, die zum damaligen Zeitpunkt vorgelegen haben bzw. bekannt waren.
(5) Der Qualitätsstichtag ist der Zeitpunkt, auf den sich der für die Wertermittlung maßgebliche Grundstückszustand bezieht. Er entspricht dem Wertermittlungsstichtag, es sei denn, dass aus rechtlichen oder sonstigen Gründen der Zustand des Grundstücks zu einem anderen Zeitpunkt maßgeblich ist.
2.(5).1 Bei einem in der Vergangenheit liegenden Qualitätsstichtag ist der Grundstückszustand maßgeblich, der zum damaligen Zeitpunkt vorlag.
2.(5).2 Ein vom Wertermittlungsstichtag abweichender Qualitätsstichtag (§ 2 Absatz 5 Satz 2) kann aufgrund rechtlicher oder sonstiger Gründe maßgeblich sein. Beispiele für einen abweichenden Qualitätsstichtag sind Wertermittlungen im Rahmen von
−Umlegungsverfahren,
−Enteignungsverfahren,
−städtebaulichen Sanierungsverfahren,
−städtebaulichen Entwicklungsverfahren.
2.(5).3 Beim Qualitätsstichtag kommt auch eine Beschreibung bestimmter Annahmen zum Grundstückszustand in Betracht, ohne dass es insoweit einer bestimmten kalendarischen Festlegung bedarf. Für ein Wertermittlungsobjekt können auch unterschiedliche Qualitätsstichtage in Betracht kommen (z. B. unterschiedliche Qualitätsstichtage für den Grund und Boden einerseits und die baulichen Anlagen andererseits).
Zu § 3 (Entwicklungszustand; sonstige Flächen)
(1) Flächen der Land- oder Forstwirtschaft sind Flächen, die, ohne Bauerwartungsland, Rohbauland oder baureifes Land zu sein, land- oder forstwirtschaftlich nutzbar sind.
3.(1) Zu den Flächen der Land- oder Forstwirtschaft gehören auch Brachflächen oder stillgelegte landwirtschaftliche Anbauflächen. Die Zuordnung zum Entwicklungszustand „Flächen der Land- oder Forstwirtschaft“ entfällt grundsätzlich nicht dadurch, dass sich die entsprechenden Flächen insbesondere durch
− ihre besondere landschaftliche oder verkehrliche Lage,
− durch ihre Funktion oder
− durch ihre Nähe zu Siedlungsgebieten
auch für außerlandwirtschaftliche oder außerforstwirtschaftliche Nutzungen eignen, aber eine Entwicklung zu Bauerwartungsland oder Rohbauland in absehbarer Zeit nicht bevorsteht. Es handelt sich bei diesen Flächen, die unter den Begriffen „begünstigtes Agrarland“, „beeinträchtigtes Agrarland“ oder auch „besondere Flächen der Land- und Forstwirtschaft“ bekannt sind, nicht um einen eigenen Entwicklungszustand, sondern um Einzelflächen oder Gebiete, die einen Wert aufweisen, der vom Wert für land- oder forstwirtschaftliche Flächen, die sich nicht für außerland- oder außerforstwirtschaftliche Nutzungen eignen, abweicht, jedoch im Fall des begünstigten Agrarlandes noch nicht unter den Entwicklungszustand „Bauerwartungsland“ eingeordnet werden können (vgl. Nummer 11.(1).1). Insbesondere bei begünstigtem Agrarland kann eine Einstufung als „sonstige Flächen“ nach § 3 Absatz 5 in Frage kommen. Eine Eignung für außerlandwirtschaftliche oder außerforstwirtschaftliche Nutzungen kann wertbeeinflussend sein, wenn im gewöhnlichen Geschäftsverkehr eine dahingehende Nachfrage besteht. Eine besondere Funktionsgebundenheit und eine damit verbundene geringe Nachfrage können den Wert auch negativ beeinflussen.
(2) Bauerwartungsland sind Flächen, die nach ihren weiteren Grundstücksmerkmalen eine bauliche Nutzung aufgrund konkreter Tatsachen, insbesondere nach dem Stand der Bauleitplanung und nach der sonstigen städtebaulichen Entwicklung des Gebiets, mit hinreichender Sicherheit erwarten lassen.
3.(2) Konkrete Tatsachen, aus denen sich eine Bauerwartung ergeben kann, können z. B. Ziele und Grundsätze der Regional- und Landesplanung, eine entsprechende Darstellung der Flächen im Flächennutzungsplan, informelle Planungen in Form von städtebaulichen Entwicklungskonzepten, die förmliche Einleitung eines Bebauungsplanverfahrens oder Planfeststellungsverfahren, oder auch entsprechende Absichtsbekundungen und Verhaltensweisen der Gemeinde (etwa Gemeinderatsbeschlüsse) oder von Fachplanungsträgern sein, sofern die jeweiligen Planungsabsichten zum Wertermittlungsstichtag allgemein bekannt und noch aktuell sind. Eine Bauerwartung erfordert zudem die Eignung der Flächen für eine bauliche Nutzung. Für eine Eignung kann z. B. eine günstige Verkehrslage (z. B. unmittelbare Stadtnähe) sprechen. Umgekehrt können tatsächliche und rechtliche (z. B. umwelt-, naturschutz- oder planungsrechtliche) Hemmnisse, die sich nicht in absehbarer Zeit ausräumen lassen, der Bauerwartung entgegenstehen. Darüber hinaus muss in absehbarer Zeit mit einer baulichen Nutzung gerechnet werden können. Der voraussichtliche Zeitraum bis zur Baureife ist wertbeeinflussend und sachverständig zu schätzen.
(3) Rohbauland sind Flächen, die nach den §§ 30, 33 oder 34 des Baugesetzbuchs für eine bauliche Nutzung bestimmt sind, deren Erschließung aber noch nicht gesichert ist oder die nach Lage, Form oder Größe für eine bauliche Nutzung unzureichend gestaltet sind.
3.(3) Bei Rohbauland sind Art und Umfang des jeweils verbleibenden Erschließungs- und Bodenordnungsbedarfs zu ermitteln. Der voraussichtliche Zeitraum bis zur Baureife ist wertbeeinflussend und sachverständig zu schätzen.
(4) Baureifes Land sind Flächen, die nach öffentlich-rechtlichen Vorschriften und nach den tatsächlichen Gegebenheiten baulich nutzbar sind.
3.(4).1 Flächen sind nach öffentlich-rechtlichen Vorschriften baulich nutzbar, wenn
−städtebaurechtliche Vorschriften (§ 30 Absatz 1, 2, § 33 oder § 34 [ggf. i. V. m. § 30 Absatz 3] BauGB; siehe hierzu auch Nummer 3.(4).2) oder fachplanungsrechtliche Vorschriften (vgl. § 38 BauGB) eine bauliche Nutzung zulassen und
−sich aus anderen öffentlich-rechtlichen Vorschriften keine Bauhindernisse ergeben; hierzu können z. B. Vorschriften des Umwelt- und Naturschutzrechts (z. B. Bauverbote in festgesetzten Überschwemmungsgebieten nach § 78 des Wasserhaushaltsgesetzes) gehören.
3.(4).2 Wenn Rechtsvorschriften die bauliche Nutzung nur für einen bestimmten Zeitraum aussetzen, steht das der Einstufung als baureifes Land nicht entgegen; die zeitlich eingeschränkte Bebaubarkeit ist bei der Wertermittlung zu berücksichtigen. Entsprechendes gilt, wenn Rechtsvorschriften nur eine befristete bauliche Nutzung ermöglichen (z. B. befristete oder auflösend bedingte Festsetzungen nach § 9 Absatz 2 BauGB).
3.(4).3 Die Erschließung ist im Sinne des § 30 Absatz 1, 2 und § 34 Absatz 1 BauGB gesichert, wenn nach objektiven Kriterien erwartet werden kann, dass die Erschließungsanlagen spätestens bis zur Fertigstellung der anzuschließenden baulichen Anlagen benutzbar sind. Maßgeblich ist insbesondere, ob für das Grundstück im Zeitpunkt der Inbetriebnahme der baulichen Anlage bzw. der Aufnahme der Nutzung
−die Anbindung an öffentliche Verkehrsflächen (vgl. § 4 der Musterbauordnung) sowie
−die (nicht zwangsläufig externe) Versorgung mit Strom und Wasser und die Abwasserbeseitigung
gewährleistet ist.
Nicht zur Erschließung im Sinne des Städtebaurechts gehört dagegen das Vorhandensein von weiteren Einrichtungen, deren Vorhandensein oder Ausbauzustand für die Zulässigkeit einer baulichen Nutzung nicht erforderlich ist, gleichwohl aber von Werteinfluss sein kann, wie z. B. Leitungen für digitale Infrastruktur, Gas und Fernwärme (Erschließung im weiteren Sinne).
3.(4).4 Der Entwicklungszustand „baureifes Land“ ist in der Regel auch bei bebauten Grundstücken im Außenbereich zugrunde zu legen (faktisches Bauland).
(5) Sonstige Flächen sind Flächen, die sich keinem der Entwicklungszustände nach den Absätzen 1 bis 4 zuordnen lassen.
3.(5) Nicht alle Flächen lassen sich einem Entwicklungszustand im Sinne von § 3 Absatz 1 bis 4 zuordnen. Die entsprechenden Flächen werden als sonstige Flächen bezeichnet (vgl. Anlage 5 Nummer I, Ordnungsnummern 8.1 bis 8.14). Somit lässt sich jedes Grundstück einem definierten Entwicklungszustand oder den sonstigen Flächen nach § 3 Absatz 5 zuordnen.
Zu § 4 (Alter, Gesamt- und Restnutzungsdauer)
(1) Das Alter einer baulichen Anlage ergibt sich aus der Differenz zwischen dem Kalenderjahr des maßgeblichen Stichtags und dem Baujahr.
4.(1) Das Baujahr bezeichnet grundsätzlich das Kalenderjahr der Fertigstellung bzw. der überwiegenden Fertigstellung der baulichen Anlage. Wenn sich das Jahr der Fertigstellung nicht feststellen lässt, kann auch das Jahr der Einleitung des bauaufsichtlichen Zulassungsverfahrens oder das Jahr der Nutzungsaufnahme zugrunde gelegt oder das Baujahr geschätzt werden.
(2) Die Gesamtnutzungsdauer bezeichnet die Anzahl der Jahre, in denen eine bauliche Anlage bei ordnungsgemäßer Bewirtschaftung vom Baujahr an gerechnet üblicherweise wirtschaftlich genutzt werden kann.
4.(2) Zur Sicherstellung der Modellkonformität (§ 10 Absatz 1) ist bei der Wertermittlung dieselbe Gesamtnutzungsdauer zugrunde zu legen, die auch der Ermittlung der verwendeten sonstigen für die Wertermittlung erforderlichen Daten zugrunde lag (vgl. § 12 Absatz 5 Satz 1).
(3) Die Restnutzungsdauer bezeichnet die Anzahl der Jahre, in denen eine bauliche Anlage bei ordnungsgemäßer Bewirtschaftung voraussichtlich noch wirtschaftlich genutzt werden kann. Die Restnutzungsdauer wird in der Regel auf Grundlage des Unterschiedsbetrags zwischen der Gesamtnutzungsdauer und dem Alter der baulichen Anlage am maßgeblichen Stichtag unter Berücksichtigung individueller Gegebenheiten des Wertermittlungsobjekts ermittelt. Individuelle Gegebenheiten des Wertermittlungsobjekts wie beispielsweise durchgeführte Instandsetzungen oder Modernisierungen oder unterlassene Instandhaltungen des Wertermittlungsobjekts können die sich aus dem Unterschiedsbetrag nach Satz 2 ergebende Dauer verlängern oder verkürzen.
4.(3).1 Zur Sicherstellung der Modellkonformität (§ 10 Absatz 1) ist bei der Wertermittlung die Restnutzungsdauer grundsätzlich nach demselben Modell zu ermitteln, welches der Ermittlung der verwendeten sonstigen für die Wertermittlung erforderlichen Daten zugrunde lag (vgl. § 12 Absatz 5 Satz 1). Eine Berücksichtigung individueller Gegebenheiten ist bei Wahrung der Modellkonformität möglich.
4.(3).2 Modernisierungen sind beispielsweise Maßnahmen, die eine wesentliche Verbesserung der Wohn- oder sonstigen Nutzungsverhältnisse oder wesentliche Einsparungen von Energie und Wasser bewirken. In Anlehnung an § 555b BGB, der den Modernisierungsbegriff für Mietwohnungen konkretisiert, sind Modernisierungsmaßnahmen insbesondere solche baulichen Veränderungen,
−durch die in Bezug auf die bauliche Anlage Endenergie nachhaltig, d. h. von einiger Dauer und Erheblichkeit, eingespart wird (energetische Modernisierung),
−durch die nicht erneuerbare Primärenergie nachhaltig eingespart oder das Klima nachhaltig geschützt wird, sofern nicht bereits eine energetische Modernisierung erfolgt ist,
−durch die der Wasserverbrauch nachhaltig reduziert wird,
−durch die der Gebrauchswert der baulichen Anlage nachhaltig erhöht wird,
−durch die die bauliche Anlage erstmalig mittels Glasfaser an ein öffentliches Netz mit sehr hoher Kapazität im Sinne des § 3 Nummer 33 des Telekommunikationsgesetzes angeschlossen wird,
−durch die die allgemeinen Wohn- oder sonstigen Nutzungsverhältnisse auf Dauer verbessert werden,
−durch die neuer Wohnraum oder sonstiger dem Nutzungszweck der baulichen Anlage dienender Raum geschaffen wird.
4.(3).3 Bei baulichen Anlagen mit unterschiedlichen Restnutzungsdauern, die eine wirtschaftliche Einheit bilden, sowie bei baulichen Anlagen mit Bauteilen, die eine deutlich voneinander abweichende Restnutzungsdauer aufweisen, bestimmt sich die maßgebliche Restnutzungsdauer nicht zwingend nach der Anlage mit der kürzesten Restnutzungsdauer; sie ist vielmehr nach wirtschaftlichen Gesichtspunkten unter Einbeziehung der Möglichkeit der Modernisierung wirtschaftlich verbrauchter Gebäude und Bauteile zu bestimmen.
4.(3).4 Bilden bauliche Außenanlagen oder sonstige Anlagen mit der baulichen (Haupt-) Anlage eine wirtschaftliche Einheit, richtet sich die Restnutzungsdauer der baulichen Außenanlagen und sonstigen Anlagen in der Regel nach der Restnutzungsdauer der baulichen (Haupt-)Anlage.
Zu § 5 (Weitere Grundstücksmerkmale)
(1) Art und Maß der baulichen oder sonstigen Nutzung ergeben sich vorbehaltlich des Satzes 2 aus den für die planungsrechtliche Zulässigkeit von Vorhaben maßgeblichen Vorschriften des Städtebaurechts und aus den sonstigen Vorschriften, die die Nutzbarkeit betreffen. Wird vom städtebaulich zulässigen Maß im Sinne des Satzes 1 in der Umgebung regelmäßig abgewichen oder wird das Maß bei der Kaufpreisbemessung regelmäßig abweichend von den für die planungsrechtliche Zulässigkeit maßgeblichen Vorschriften des Städtebaurechts bestimmt, so ist das Maß der Nutzung maßgebend, das auf dem jeweiligen Grundstücksmarkt üblicherweise zugrunde gelegt wird.
5.(1).1 Art und Maß der nach dem Städtebaurecht zulässigen Nutzung ergeben sich
−im Geltungsbereich eines qualifizierten Bebauungsplans aus den entsprechenden Bebauungsplanfestsetzungen (§ 30 Absatz 1 BauGB),
−im künftigen Geltungsbereich eines in Aufstellung befindlichen Bebauungsplans unter den Voraussetzungen des § 33 BauGB aus den beabsichtigten Bebauungsplanfestsetzungen,
−im unbeplanten Innenbereich (d. h. in den im Zusammenhang bebauten Ortsteilen) aus den Vorgaben des § 34 BauGB,
−im Geltungsbereich eines Bebauungsplans, der nicht über die Mindestfestzungen nach § 30 Absatz 1 BauGB verfügt (einfacher Bebauungsplan), aus den Festsetzungen des Bebauungsplans und im Übrigen aus den Vorgaben des § 34 oder des § 35 BauGB (§ 30 Absatz 3 BauGB).
Von den Festsetzungen eines Bebauungsplans können nach § 31 Absatz 1 BauGB solche Ausnahmen zugelassen werden, die im Bebauungsplan ausdrücklich vorgesehen sind. Im Außenbereich ist eine Bebauung nur nach Maßgabe des § 35 BauGB zulässig.
Für Vorhaben des Bundes oder eines Landes sind nach Maßgabe des § 37 BauGB Abweichungen von den §§ 29 bis 36 möglich. Nach Maßgabe des § 38 BauGB finden die §§ 30 bis 37 BauGB keine Anwendung auf Planfeststellungsverfahren und die sonstigen in § 38 BauGB genannten Verfahren.
5.(1).2 In Bebauungsplänen wird die Art der zulässigen Nutzung durch die Festsetzung von Baugebieten bestimmt. Die zulässigen Nutzungen ergeben sich aus der Baugebietsfestsetzung in Verbindung mit der für dieses Baugebiet einschlägigen Vorschrift der §§ 2 bis 10 BauNVO oder im Fall eines sonstigen Sondergebiets im Sinne des § 11 BauNVO aus der im Bebauungsplan festgesetzten Art der Nutzung. Die Regelungen zu den allgemein zulässigen oder ausnahmsweise zulässigen Nutzungen in den §§ 2 bis 10 BauNVO können dabei nach Maßgabe des § 1 Absatz 4 bis 10 BauNVO modifiziert sein. Im Regelfall ist die Fassung der Baunutzungsverordnung zugrunde zu legen, die zum Zeitpunkt der Beschlussfassung über den Bebauungsplan Anwendung fand. Für Baugebietsfestsetzungen in Plänen, die vor Inkrafttreten des Bundesbaugesetzes von 1960 erlassen worden sind und die nach § 233 Absatz 3 BauGB als Bebauungspläne fortgelten (sog. übergeleitete Pläne), können die Vorgaben der BauNVO entsprechend herangezogen werden, wenn die festgesetzten Baugebiete mit den in der BauNVO genannten Baugebieten vergleichbar sind.
5.(1).3 In Bebauungsplänen kann das Maß der (höchst-)zulässigen Nutzung nach den §§ 16 bis 21a BauNVO bestimmt werden durch Festsetzung
−der Grundflächenzahl (GRZ) oder der Größe der Grundfläche,
−der Geschossflächenzahl (GFZ) oder der Größe der Geschossfläche,
−der Baumassenzahl (BMZ) oder der Baumasse,
−der Zahl der Vollgeschosse,
−der Höhe der baulichen Anlagen.
Die planungsrechtlich zulässige GFZ ist von der wertrelevanten Geschossflächenzahl (WGFZ; hierzu § 16 Absatz 4) zu unterscheiden.
5.(1).4 Die Ausnutzbarkeit eines Grundstücks kann in Bebauungsplangebieten nicht nur durch Festsetzungen zum Maß der baulichen Nutzung, sondern u. a. auch durch Festsetzungen zur Bauweise (§ 22 BauNVO), zur überbaubaren Grundstücksfläche (§ 23 BauNVO: Baulinien, Baugrenzen, Bebauungstiefe) und zur Abstandsflächentiefe (§ 9 Absatz 1 Nummer 2a BauGB) eingeschränkt sein.
5.(1).5 Im unbeplanten Innenbereich (im Zusammenhang bebauter Ortsteil) richtet sich die Zulässigkeit einer Bebauung danach, ob sich das Vorhaben nach Art und Maß in die nähere Umgebung einfügt (§ 34 Absatz 1 BauGB). Hierfür ist die vorhandene Bebauung maßgeblich, die das Gebiet prägt. Wenn die Eigenart der näheren Umgebung einem Baugebiet im Sinne der §§ 2 bis 5, 6, 7 bis 9 BauNVO entspricht, bestimmt sich die Art der zulässigen baulichen Nutzung nach der für dieses Baugebiet geltenden Vorschrift der BauNVO (§ 34 Absatz 2 BauGB; sog. „faktisches Baugebiet“), während hinsichtlich der übrigen Faktoren (Maß der baulichen Nutzung, Bauweise; überbaubare Grundstücksfläche) § 34 Absatz 1 BauGB maßgeblich bleibt. Zu beachten ist, dass es bei dörflichen Wohngebieten (§ 5a BauNVO) und bei urbanen Gebieten (§ 6a BauNVO) keine faktischen Baugebiete gibt; denn § 34 Absatz 2 BauGB findet bei diesen Baugebieten nach § 245c Absatz 3 bzw. § 245d Absatz 1 BauGB keine Anwendung. Bei Sondergebieten, die der Erholung dienen, kommen faktische Baugebiete nur bei Wochenendhausgebieten, Ferienhausgebieten und Campingplatzgebieten (§ 10 Absatz 3 bis 5 BauNVO) in Betracht. Die dargestellten Maßstäbe sind auch in Gebieten mit einfachem Bebauungsplan (§ 30 Absatz 3 BauGB) anwendbar, soweit dieser keine Festsetzungen trifft.
5.(1) 6 Sonstige Vorgaben, die die Nutzbarkeit eines Grundstücks betreffen, können insbesondere aus dem Bauordnungsrecht, aus dem Nachbarrecht oder aus umweltrechtlichen Vorschriften (z. B. § 78 des Wasserhaushaltsgesetzes - WHG) folgen.
5.(1).7 Eine regelmäßige Abweichung vom städtebaulich (höchst-)zulässigen Maß der baulichen Nutzung (§ 5 Absatz 1 Satz 2 Variante 1) kann bei Unterschreitung oder Überschreitung vorliegen. Bei einer regelmäßigen Unterschreitung des im Bebauungsplan zulässigen Nutzungsmaßes, wie sie insbesondere in Ein- und Zweifamilienhausgebieten häufig vorkommen kann, fehlt es im Regelfall an einem Werteinfluss des Maßes der baulichen Nutzung. Eine Überschreitung des Nutzungsmaßes kommt insbesondere in Betracht bei Befreiungen (§ 31 Absatz 2 BauGB) und bei Bestandsschutz (z. B. das tatsächlich realisierte Maß einer baulichen Nutzung wäre nach den Festsetzungen eines zwischenzeitlich neu aufgestellten oder geänderten Bebauungsplans nicht mehr zulässig).
5.(1).8 § 5 Absatz 1 Satz 2 Variante 2 trägt dem Umstand Rechnung, dass für die Wertermittlung vielfach die tatsächliche bauliche Ausnutzbarkeit eines Grundstücks relevant ist, die aber nicht gleichbedeutend mit dem städtebaulichen (höchst-) zulässigen Maß der Nutzung ist. Dies ist insbesondere dann der Fall, wenn der Kaufpreis auch durch Flächen bestimmt wurde, die bei Ermittlung der für die Beurteilung der planungsrechtlichen Zulässigkeit von Vorhaben maßgeblichen GFZ nach § 20 Absatz 3 Satz 2 BauNVO nicht mitzurechnen sind. So bleiben nach § 20 Absatz 3 Satz 2 BauNVO bei der Berechnung der Geschossfläche und der Geschossflächenzahl Nicht-Vollgeschosse bei Fehlen anderweitiger Bebauungsplanfestsetzungen unberücksichtigt, obwohl das Vorhandensein oder die Möglichkeit der Nutzung solcher Flächen, etwa durch die erzielbaren zusätzlichen Mieterträge, durchaus für die Kaufpreisbildung von Bedeutung sein kann. In Fällen, in denen der Kaufpreis regelmäßig durch ein, von den für die planungsrechtliche Zulässigkeit maßgeblichen Vorschriften des Städtebaurechts abweichendes Maß beeinflusst wird, ist das Maß der Nutzung maßgebend, das im gewöhnlichen Geschäftsverkehr zugrunde gelegt wird. Bedeutung hat dies auch, wenn nach § 16 Absatz 4 die WGFZ zugrunde gelegt wird.
(2) Für den beitragsrechtlichen Zustand des Grundstücks ist die Verpflichtung zur Entrichtung von grundstücksbezogenen Beiträgen maßgebend. Als Beiträge im Sinne des Satzes 1 gelten auch grundstücksbezogene Sonderabgaben und beitragsähnliche Abgaben.
5.(2).1 Der beitragsrechtliche Zustand im Sinne des § 5 Absatz 2 erfasst grundstücksbezogene Beiträge, grundstücksbezogene Sonderabgaben (z. B. Stellplatzabgaben) und grundstücksbezogene beitragsähnliche Abgaben (z. B. Ausgleichsbeträge nach § 154 BauGB). Vom beitragsrechtlichen Zustand sind insbesondere folgende Beiträge, grundstücksbezogene Sonderabgaben und beitragsähnliche Abgaben erfasst:
−Erschließungsbeiträge (§§ 127 ff. BauGB bzw. Landesrecht); sie bemessen sich nach dem Erschließungsaufwand für die erstmalige Herstellung von Erschließungsanlagen; dazu gehören z. B. der Wert der für die Erschließungsanlagen in Anspruch genommenen Flächen sowie die Kosten des Straßenbaus, der Straßenentwässerung und Straßenbeleuchtung;
−(naturschutzrechtliche) Kostenerstattungsbeträge für Ausgleichsmaßnahmen (§ 135a BauGB);
−Ausgleichsleistungen für Mehrwerte in der Umlegung (§ 64 BauGB);
−Ausgleichsbeträge für sanierungs- und entwicklungsbedingte Erhöhungen des Bodenwerts (§ 154, § 169 Absatz 1 Nummer 7 BauGB);
−grundstücksbezogene Beiträge nach den kommunalen Abgabengesetzen (z. B. Anschluss- und Ausbaubeiträge);
−grundstücksbezogene Abgaben aufgrund kommunaler Satzungen (z. B. Stellplatzabgaben).
5.(2).2 Für die Einstufung des beitragsrechtlichen Zustands ist der Zustand bereits vorhandener, endgültig hergestellter Erschließungsanlagen nicht relevant. Gibt der Zustand der Erschließungsanlagen Anlass zu der Erwartung, dass es zu einer Beitragspflicht kommen kann, wirkt sich dies nur dann auf den beitragsrechtlichen Zustand aus, wenn die Entstehung der Beitragspflicht am Qualitätsstichtag mit hinreichender Sicherheit aufgrund konkreter Tatsachen (z. B. in der Haushaltsplanung bereits enthalten) kurzfristig zu erwarten ist (§ 11 Absatz 1).
(3) Die Ertragsverhältnisse ergeben sich aus den tatsächlich erzielten und aus den marktüblich erzielbaren Erträgen. Marktüblich erzielbare Erträge sind die nach den Marktverhältnissen am Wertermittlungsstichtag für die jeweilige Nutzung in vergleichbaren Fällen durchschnittlich erzielten Erträge.
5.(3).1 Grundlage der Ermittlung der tatsächlich erzielten Erträge sind die bestehenden Miet- und Pachtverhältnisse mit ihren wesentlichen Vertragsdaten, z. B. konkreter Mietgegenstand, Art der Nutzung, Vereinbarungen über die Miethöhe, Datum der letzten Mietänderung, Datum des Vertragsbeginns, Vertragslaufzeit sowie insbesondere bei Gewerbemietverträgen Verlängerungsmöglichkeiten sowie die Übernahme von Bewirtschaftungskosten oder Instandhaltungen einschließlich baulicher Maßnahmen durch den Mieter bzw. Pächter.
5.(3).2 Grundlage der Ermittlung der marktüblich erzielbaren Erträge ist bei bestehenden Wohnraummietverhältnissen insbesondere die ortsübliche Vergleichsmiete aus geeigneten Mietspiegeln und Mietpreisübersichten.
(4) Lagemerkmale von Grundstücken ergeben sich aus der räumlichen Position des Grundstücks und beziehen sich insbesondere auf die Verkehrsanbindung, die Nachbarschaft, die Wohn- und Geschäftslage sowie die Umwelteinflüsse.
5.(4) Zu den Lagemerkmalen gehören z. B.
−Zugehörigkeit zu Bundesland, Region, Gemeinde, Ortsteil, Quartier,
−Wohn- und Geschäftslage,
−demografische und soziale Struktur des räumlichen (z. B. Quartier, Ortsteil) und sachlichen Teilmarkts (z. B. Mehrfamilienhäuser),
−Entfernung zu Versorgungs- und Infrastruktureinrichtungen,
−Verkehrsanbindung,
−Art und Ausbau der Straße,
−Nachbarschaft,
−Wasserlage,
−Aussichtslage,
−vorhandene Immissionsbelastungen, insbesondere hinsichtlich Staub-, Geräusch- und Geruchsimmissionen z. B. durch benachbarte störende Betriebe und Gebäude,
−Nachbarschaft zu Störfallbetrieben.
(5) Die Bodenbeschaffenheit umfasst beispielsweise die Bodengüte, die Eignung als Baugrund und das Vorhandensein von Bodenverunreinigungen.
5.(5).1 Die Bodengüte ist insbesondere für landwirtschaftlich nutzbare Flächen relevant und wird üblicherweise mittels Acker- oder Grünlandzahl beschrieben.
5.(5).2 Die Eignung als Baugrund und als Anbaufläche wird insbesondere durch die physikalischen Eigenschaften des Bodens und durch das Grundwasserniveau bestimmt.
5.(5).3 Bodenverunreinigungen können vorliegen bei schädlichen Bodenveränderungen, Verdachtsflächen, Altlasten und altlastenverdächtigen Flächen i. S. des § 2 BBodSchG sowie beim Vorhandensein von Kampfmitteln im Sinne der Landes-Kampfmittelverordnungen.
Zu § 6 (Wertermittlungsverfahren; Ermittlung des Verkehrswerts)
(1) Grundsätzlich sind zur Wertermittlung das Vergleichswertverfahren, das Ertragswertverfahren, das Sachwertverfahren oder mehrere dieser Verfahren heranzuziehen. Die Verfahren sind nach der Art des Wertermittlungsobjekts unter Berücksichtigung der im gewöhnlichen Geschäftsverkehr bestehenden Gepflogenheiten und der sonstigen Umstände des Einzelfalls, insbesondere der Eignung der zur Verfügung stehenden Daten, zu wählen; die Wahl ist zu begründen.
6.(1).1 Anstelle der in § 6 Absatz 1 Satz 1 ausdrücklich genannten Wertermittlungsverfahren (normierte Verfahren) können ausnahmsweise auch andere Wertermittlungsverfahren angewendet werden. Dies kommt insbesondere in Betracht, wenn die normierten Verfahren nicht zu marktgerechten Ergebnissen führen. Die Wahl eines nicht normierten Verfahrens hat marktgerecht zu erfolgen und ist ebenso wie die Wahl eines normierten Verfahrens zu begründen (z. B. unzureichende Datenlage, die normierten Verfahren können die Werteinflüsse nicht sachgerecht erfassen).
6.(1).2 Das Vergleichswertverfahrens kann bei bebauten und unbebauten Grundstücken zur Anwendung kommen, wenn eine ausreichende Anzahl von geeigneten Kaufpreisen, ein geeigneter Bodenrichtwert oder ein geeigneter Vergleichsfaktor zur Verfügung steht.
6.(1).3 Das Ertragswertverfahren kann zur Anwendung kommen, wenn im gewöhnlichen Geschäftsverkehr die Erzielung von Erträgen für die Preisbildung ausschlaggebend ist und geeignete Daten, wie zum Beispiel marktüblich erzielbare Erträge und geeignete Liegenschaftszinssätze zur Verfügung stehen.
6.(1).4 Das Sachwertverfahren kann zur Anwendung kommen, wenn im gewöhnlichen Geschäftsverkehr der Sachwert von nutzbaren baulichen oder sonstigen Anlagen für die Preisbildung ausschlaggebend ist und geeignete Daten, wie insbesondere geeignete Sachwertfaktoren zur Verfügung stehen.
(2) In den in Absatz 1 Satz 1 genannten Wertermittlungsverfahren sind regelmäßig in folgender Reihenfolge zu berücksichtigen:
1.die allgemeinen Wertverhältnisse;
2.die besonderen objektspezifischen Grundstücksmerkmale.
(3) Die in Absatz 1 Satz 1 genannten Wertermittlungsverfahren gliedern sich in folgende Verfahrensschritte:
1.Ermittlung des vorläufigen Verfahrenswerts;
2.Ermittlung des marktangepassten vorläufigen Verfahrenswerts;
3.Ermittlung des Verfahrenswerts.
Bei der Ermittlung des vorläufigen Verfahrenswerts und des marktangepassten vorläufigen Verfahrenswerts sind § 7 und § 8 Absatz 2 zu beachten; bei der Ermittlung des Verfahrenswerts ist § 8 Absatz 3 zu beachten.
6.(3).1 § 6 Absatz 3 konkretisiert § 6 Absatz 2 und stellt im Zusammenwirken mit § 7 (Berücksichtigung der allgemeinen Wertverhältnisse) und § 8 Absatz 2 und 3 (Berücksichtigung der allgemeinen und der besonderen objektspezifischen Grundstücksmerkmale) die zentrale Verfahrensgrundnorm für die normierten Verfahren dar.
6.(3).2 Die normierten Verfahren nach § 6 Absatz 1 Satz 1 gliedern sich in dieselben grundlegenden Verfahrensschritte:
−Ermittlung des vorläufigen Verfahrenswerts: vorläufiger Vergleichs-, Ertrags-, oder Sachwert,
−Ermittlung des marktangepassten vorläufigen Verfahrenswerts: marktangepasster vorläufiger Vergleichs-, Ertrags-, oder Sachwert,
−Ermittlung des Verfahrenswerts: Vergleichs-, Ertrags- oder Sachwert.
Der Verkehrswert wird aus dem Verfahrenswert oder den Verfahrenswerten ermittelt (§ 6 Absatz 4; vgl. Nummer 6.(4)). Folgendes Ablaufschema gibt einen Überblick über die Wertermittlungsverfahren:
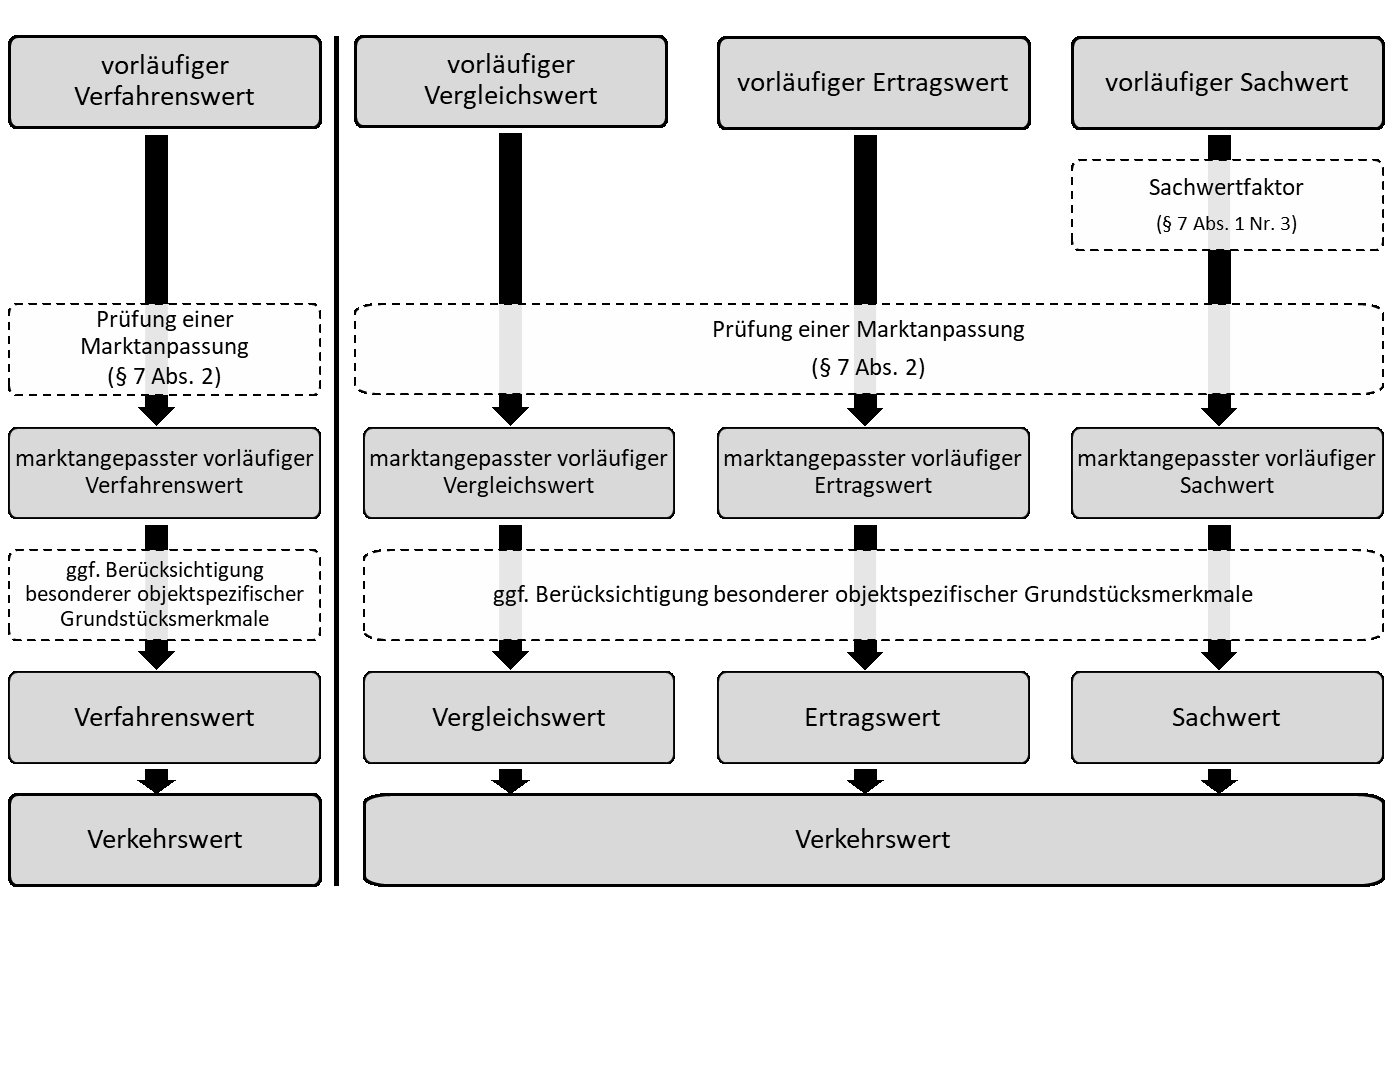
Detaillierte Ablaufschemata zu den einzelnen Wertermittlungsverfahren finden sich unter den Nummern 24.1, 27.(5) und 35.1.
6.(3).3 Bei den Wertermittlungsverfahren erfolgt die Berücksichtigung
a)der allgemeinen Grundstücksmerkmale jeweils bei der Ermittlung des vorläufigen Verfahrenswerts (§ 8 Absatz 2),
b)der allgemeinen Wertverhältnisse
−im Vergleichs- und Ertragswertverfahren insbesondere bei Ermittlung des vorläufigen Verfahrenswerts (§ 7 Absatz 1 Nummer 1 und 2) und
−im Sachwertverfahren insbesondere bei der Ermittlung des marktangepassten vorläufigen Verfahrenswerts (§ 7 Absatz 1 Nummer 3),
c)der besonderen objektspezifischen Grundstücksmerkmale erst bei der Ermittlung der Verfahrenswerte (§ 8 Absatz 3).
(4) Der Verkehrswert ist aus dem Verfahrenswert des oder der angewendeten Wertermittlungsverfahren unter Würdigung seiner oder ihrer Aussagefähigkeit zu ermitteln.
6.(4) Bei der Ermittlung des Verkehrswerts ist der Vergleichswert, Sachwert oder Ertragswert auf seinen Marktbezug hin zu plausibilisieren. Bei Anwendung mehrerer Verfahren ist die Aussagefähigkeit der jeweiligen Verfahren, insbesondere im Hinblick auf die Qualität der zugrunde gelegten Daten, zu würdigen.
Zu § 7 (Berücksichtigung der allgemeinen Wertverhältnisse)
(1) Die Berücksichtigung der allgemeinen Wertverhältnisse erfolgt
1.im Vergleichswertverfahren bei Ermittlung des vorläufigen Verfahrenswerts insbesondere durch den Ansatz von Vergleichspreisen, Vergleichsfaktoren und Indexreihen,
2.im Ertragswertverfahren bei Ermittlung des vorläufigen Verfahrenswerts insbesondere durch den Ansatz von marktüblich erzielbaren Erträgen und Liegenschaftszinssätzen und
3.im Sachwertverfahren bei Ermittlung des marktangepassten vorläufigen Verfahrenswerts insbesondere durch den Ansatz von Sachwertfaktoren.
7.(1) Im Regelfall werden die allgemeinen Wertverhältnisse durch die jeweiligen Eingangsdaten und sonstigen für die Wertermittlung erforderlichen Daten bereits ausreichend berücksichtigt. Das erfolgt beim Vergleichs- und Ertragswertverfahren in der Regel bereits bei der Ermittlung des vorläufigen Verfahrenswertes, beim Sachwertverfahren erst durch Anwendung des Sachwertfaktors auf den vorläufigen Sachwert.
(2) Lassen sich die allgemeinen Wertverhältnisse bei Verwendung der Daten nach Absatz 1 auch durch eine Anpassung nach § 9 Absatz 1 Satz 2 nicht ausreichend berücksichtigen, ist zur Ermittlung des marktangepassten vorläufigen Verfahrenswerts eine Marktanpassung durch marktübliche Zu- oder Abschläge erforderlich.
7.(2) Zur Ermittlung des marktangepassten vorläufigen Verfahrenswerts ist in jedem Fall zu prüfen, ob die allgemeinen Wertverhältnisse bereits nach § 7 Absatz 1 ausreichend berücksichtigt worden sind. Wird dabei weiterer Anpassungsbedarf festgestellt, so sind marktgerechte Zu- oder Abschläge (Marktanpassung) vorzunehmen.
Zu § 8 (Berücksichtigung der allgemeinen und besonderen objektspezifischen Grundstücksmerkmale)
8.1 Die Zuordnung eines Grundstücksmerkmals zu den allgemeinen oder zu den besonderen objektspezifischen Grundstücksmerkmalen obliegt sachverständiger Einschätzung. Hierbei sind die Gegebenheiten des jeweiligen Grundstücksmarkts zu berücksichtigen. Dabei kann dasselbe Grundstücksmerkmal auf einem Grundstücksmarkt zu den allgemeinen Merkmalen zählen, auf einem anderen Grundstücksmarkt jedoch, auf dem das Vorliegen dieses Merkmals unüblich ist, kann eine Berücksichtigung als besonderes objektspezifisches Grundstücksmerkmal sachgerecht sein.
8.2 Sämtliche Grundstücksmerkmale sind in der Weise bzw. in der Höhe zu berücksichtigen, die ihrem Werteinfluss am Grundstücksmarkt entspricht.
(1) Im Rahmen der Wertermittlung sind Grundstücksmerkmale zu berücksichtigen, denen der Grundstücksmarkt einen Werteinfluss beimisst.
(2) Allgemeine Grundstücksmerkmale sind wertbeeinflussende Grundstücksmerkmale, die hinsichtlich Art und Umfang auf dem jeweiligen Grundstücksmarkt regelmäßig auftreten. Ihr Werteinfluss wird bei der Ermittlung des vorläufigen Verfahrenswerts berücksichtigt.
(3) Besondere objektspezifische Grundstücksmerkmale sind wertbeeinflussende Grundstücksmerkmale, die nach Art oder Umfang erheblich von dem auf dem jeweiligen Grundstücksmarkt üblichen oder erheblich von den zugrunde gelegten Modellen oder Modellansätzen abweichen. Besondere objektspezifische Grundstücksmerkmale können insbesondere vorliegen bei
1.besonderen Ertragsverhältnissen,
2.Baumängeln und Bauschäden,
3.baulichen Anlagen, die nicht mehr wirtschaftlich nutzbar sind (Liquidationsobjekte) und zur alsbaldigen Freilegung anstehen,
4.Bodenverunreinigungen,
5.Bodenschätzen sowie
6.grundstücksbezogenen Rechten und Belastungen.
Die besonderen objektspezifischen Grundstücksmerkmale werden, wenn sie nicht bereits anderweitig berücksichtigt worden sind, erst bei der Ermittlung der Verfahrenswerte insbesondere durch marktübliche Zu- oder Abschläge berücksichtigt. Bei paralleler Durchführung mehrerer Wertermittlungsverfahren sind die besonderen objektspezifischen Grundstücksmerkmale, soweit möglich, in allen Verfahren identisch anzusetzen.
8.(3).1 Eine Einordnung als besonderes objektspezifisches Grundstücksmerkmal kommt in Betracht, wenn das Merkmal in einer für diesen Grundstücksmarkt unüblichen Weise, Ausprägung oder Intensität vorliegt oder wenn das Merkmal erheblich von den zugrunde gelegten Modellen oder Modellansätzen abweicht.
8.(3).2 Besondere Ertragsverhältnisse (§ 8 Absatz 3 Satz 2 Nummer 1) liegen bei einer erheblichen Abweichung der tatsächlich erzielten von den marktüblich erzielbaren Erträgen vor. Sie können sich u. a. ergeben
−auf Grund wohnungs-, vertrags-, pacht- oder mietrechtlicher Bindungen (s. hierzu auch Nummer 46.(2).5),
−bei vorhandenen Baumängeln und Bauschäden (sofern entsprechende Wertminderungen nicht nach § 8 Absatz 3 Satz 2 Nummer 2 [vgl. auch Nummer 8.(3).3] als besondere objektspezifische Grundstücksmerkmale erfasst werden),
−bei Erträgen aus Werbeträgern, Mobilfunkmasten und Ähnlichem,
−bei Vorliegen von Ertragsbestandteilen für Inventar, Zubehör und Ähnliches oder
−aus abweichenden Vereinbarungen zur Umlage von Kosten (z. B. zu den üblicherweise vom Mieter zu tragenden Betriebskosten und zu den üblicherweise vom Vermieter zu tragenden Instandhaltungskosten).
8.(3).3 Baumängel (§ 8 Absatz 3 Satz 2 Nummer 2) sind Fehler, die bei der Herstellung eines Bauwerks infolge fehlerhafter Planung oder Bauausführung einschließlich der Verwendung mangelhafter Baustoffe den Wert oder die Tauglichkeit zu dem gewöhnlichen oder dem nach dem Vertrag vorausgesetzten Gebrauch einer baulichen Anlage aufheben oder mindern. Bauschäden sind Beeinträchtigungen eines Bauwerks, die infolge eines Baumangels (Mangelfolgeschäden), äußerer (gewaltsamer) Einwirkungen (wie z. B. durch Sturm, Starkregen oder Feuer) oder unterlassener oder nicht ordnungsgemäß ausgeführter Instandhaltung auftreten. Eine Abgrenzung von Baumängeln und den daraus resultierenden Mangelfolgeschäden einerseits sowie den (sonstigen) Bauschäden andererseits ist im Rahmen der Wertermittlung im Regelfall nicht erforderlich. Wertminderungen aufgrund von Baumängeln oder Bauschäden können
−nach Erfahrungswerten,
−unter Zugrundelegung von Bauteiltabellen oder
−unter Berücksichtigung der Schadensbeseitigungskosten
ermittelt werden.
8.(3).4 § 8 Absatz 3 Satz 2 Nummer 3 regelt nicht nur die Berücksichtigung von Liquidationsobjekten, die zur alsbaldigen Freilegung anstehen, als besondere objektspezifische Grundstücksmerkmale, sondern enthält auch eine Legaldefinition der Liquidationsobjekte.
a)Von einer fehlenden wirtschaftlichen Nutzbarkeit einer baulichen Anlage im Sinne der Legaldefinition ist, unter Berücksichtigung des Handelns der Marktteilnehmer im gewöhnlichen Geschäftsverkehr, insbesondere auszugehen,
−wenn sie aus tatsächlichen Gründen, z. B. aufgrund von Mängeln und Schäden der Bausubstanz, ungeeigneter Lage oder aus rechtlichen Gründen nicht genutzt werden kann und die Nutzbarkeit nicht in wirtschaftlich vertretbarer Weise herbeigeführt werden kann,
−wenn eine erhebliche Unterausnutzung vorliegt und eine Anpassung der Bebauung oder Nutzung rechtlich oder tatsächlich nicht möglich oder sie wirtschaftlich nicht vorteilhaft ist,
−wenn dauerhaft von einer fehlenden Nachfrage zur Nutzung des Objektes auszugehen ist.
Bei Anwendung des Ertragswertverfahrens kann sich ein Hinweis auf eine nicht mehr wirtschaftlich nutzbare bauliche Anlage ergeben, wenn der Bodenwertverzinsungsbetrag den Reinertrag erreicht oder übersteigt bzw. wenn der nicht abgezinste Bodenwert für eine planungsrechtlich zulässige Nutzung ohne Berücksichtigung der Freilegungskosten den vorläufigen Ertragswert erreicht oder übersteigt.
b)Bei Liquidationsobjekten, die im Sinne des § 8 Absatz 3 Satz 2 Nummer 3 zur alsbaldigen Freilegung anstehen, sind zur Ermittlung der Wertminderungen, die entsprechend dem Handeln der Marktteilnehmer im gewöhnlichen Geschäftsverkehr durch Freilegungs-, Teilabbruch- oder Sicherungsmaßnahmen entstehen, gegebenenfalls zu berücksichtigen
−die anfallenden Kosten,
−die Verwertungserlöse für abgängige Bauteile und
−die ersparten Baukosten z. B. durch die Verwendung vorhandener Bauteile.
c)Wenn bei Liquidationsobjekten eine Freilegung vorübergehend aufgeschoben oder dauerhaft ausgeschlossen ist, ist im Hinblick auf die Bodenwertermittlung § 43 (nutzungsabhängiger Bodenwert) zu beachten.
8.(3).5 Die Wertminderung von Grundstücken, bei denen Bodenverunreinigungen vorliegen (§ 8 Absatz 3 Satz 2 Nummer 4), kann unter Berücksichtigung der Kosten ermittelt werden, die für Bodenuntersuchungen, Sicherungs-, Sanierungs- oder andere geeignete Maßnahmen zur Gefahrenabwehr erforderlich sind. Der hierfür erforderliche Aufwand orientiert sich an der vorgesehenen Nutzung des Grundstücks. Soweit zur Vermeidung von anderenfalls anfallenden höheren Kosten für die Sanierung des Bodens auf die Realisierung einer an sich naheliegenden Bebauung oder Nutzung verzichtet wird, ist dies bei Ermittlung der Wertminderung zu berücksichtigen (z. B. Verzicht auf Unterkellerung, gewerbliche Bebauung anstelle von Wohnbebauung).
8.(3).6 Bei Bodenschätzen ist zwischen bergfreien Bodenschätzen im Sinne des § 3 Absatz 3 BBergG und grundeigenen Bodenschätzen im Sinne des § 3 Absatz 4 BBergG zu differenzieren. Grundeigene Bodenschätze stehen im Eigentum des Grundstückseigentümers; auf bergfreie Bodenschätze erstreckt sich das Eigentum an einem Grundstück nicht (§ 3 Absatz 2 BBergG).
8.(3).7 Zu grundstücksbezogenen Rechten und Belastungen (§ 8 Absatz 3 Satz 2 Nummer 6) siehe §§ 46 bis 52.
8.(3).8 Die Aufzählung in § 8 Absatz 3 Satz 2 ist nicht abschließend. Darüber hinaus kann eine Berücksichtigung als besonderes objektspezifisches Grundstücksmerkmal z. B. in folgenden Fällen in Betracht kommen:
a)Ein Abschlag wegen wirtschaftlicher Überalterung kommt in Betracht, wenn das Bewertungsobjekt nur noch eingeschränkt verwendungsfähig und marktgängig ist. Anhaltspunkte für eine wirtschaftliche Überalterung sind z. B. erhebliche Ausstattungsmängel, unzweckmäßige Gebäudegrundrisse und eine unzweckmäßige Anordnung der Gebäude auf dem Grundstück.
b)Ein Zuschlag wegen eines überdurchschnittlichen Erhaltungszustands kommt in Betracht, wenn sich das Wertermittlungsobjekt in einem außergewöhnlich gepflegten Zustand befindet. In Abgrenzung zur Modernisierung handelt es sich hier um über das übliche Maß hinausgehende Instandhaltungsmaßnahmen, die in ihrer Gesamtheit zwar das Erscheinungsbild des Wertermittlungsobjekts überdurchschnittlich positiv beeinflussen, jedoch keine Erhöhung der Restnutzungsdauer bewirken.
c)c) Ein Abschlag wegen eines merkantilen Minderwerts kommt in Betracht, wenn das Wertermittlungsobjekt trotz vollständiger Beseitigung bzw. Wegfalls eines Mangels, Schadens oder sonstigen wertmindernden Grundstücksmerkmals (z. B. Bodenverunreinigungen, Schimmel, Asbest) aufgrund eines fortwirkenden Imageschadens am Markt einen geringeren Kaufpreis erzielen würde, als ein vergleichbares Grundstück, das zu keinem Zeitpunkt einen entsprechenden Mangel etc. aufgewiesen hat. Der merkantile Minderwert sinkt dabei mit zunehmender Dauer der Zeitspanne, die zwischen dem Qualitätsstichtag und dem Zeitpunkt des Schadensereignisses bzw. dem Zeitpunkt der Behebung des Mangels liegt.
Zu § 9 (Eignung und Anpassung der Daten; ungewöhnliche oder persönliche Verhältnisse; Herkunft der Daten)
(1) Kaufpreise sowie weitere Daten wie insbesondere Bodenrichtwerte und sonstige für die Wertermittlung erforderliche Daten sind zur Wertermittlung geeignet, wenn die Daten hinsichtlich Aktualität in Bezug auf den maßgeblichen Stichtag und hinsichtlich Repräsentativität den jeweiligen Grundstücksmarkt zutreffend abbilden und etwaige Abweichungen in den allgemeinen Wertverhältnissen sowie wertbeeinflussende Abweichungen der Grundstücksmerkmale des Wertermittlungsobjekts nach Maßgabe der Sätze 2 und 3 berücksichtigt werden können. Bei Abweichungen der allgemeinen Wertverhältnisse sind die Daten durch geeignete Indexreihen oder in anderer Weise an die Wertverhältnisse am Wertermittlungsstichtag anzupassen. Wertbeeinflussende Abweichungen der Grundstücksmerkmale des Wertermittlungsobjekts sind durch geeignete Umrechnungskoeffizienten, durch eine Anpassung mittels marktüblicher Zu- oder Abschläge oder in anderer Weise zu berücksichtigen. Die Kaufpreise sind um die Werteinflüsse besonderer objektspezifischer Grundstücksmerkmale zu bereinigen.
9.(1).1 § 9 Absatz 1 regelt für die Wertermittlung:
a)die Anforderungen an die Eignung von Kaufpreisen und weiterer Daten wie insbesondere der Bodenrichtwerte und der sonstigen für die Wertermittlung erforderlichen Daten (§ 9 Absatz 1 Satz 1),
b)ihre Anpassung an abweichende allgemeine Wertverhältnisse (§ 9 Absatz 1 Satz 2) und
c)ihre Anpassung an abweichende Grundstücksmerkmale (§ 9 Absatz 1 Satz 3).
d)Auf § 9 Absatz 1 wird zudem verwiesen bei der Ermittlung
−von Vergleichspreisen (§ 25 Satz 2),
−des objektspezifisch angepassten Vergleichsfaktors (§ 26 Absatz 1),
−des objektspezifisch angepassten Bodenrichtwerts (§ 26 Absatz 2),
−des objektspezifisch angepassten Liegenschaftszinssatzes (§ 33),
−des objektspezifisch angepassten Sachwertfaktors (§ 39),
−des objektspezifisch angepassten Erbbaurechtsfaktors (§ 49 Absatz 2 Satz 2),
−des objektspezifisch angepassten Erbbaurechtskoeffizienten (§ 49 Absatz 2 Satz 2),
−des objektspezifisch angepassten Erbbaugrundstücksfaktors (§ 51 Absatz 2 Satz 2 i. V. m. § 49 Absatz 2 Satz 2) und
−des objektspezifisch angepassten Erbbaugrundstückskoeffizienten (§ 51 Absatz 2 Satz 2 i. V. m. § 49 Absatz 2 Satz 2).
Zudem verweist § 12 Absatz 3 Satz 2 für die Ermittlung der für die Wertermittlung erforderlichen Daten hinsichtlich der Anpassung der Kaufpreise auf § 9 Absatz 1 Satz 2 und 3.
9.(1).2 Die Eignung von Daten kann nur dann sachgerecht nach § 9 Absatz 1 geprüft werden, wenn zu den jeweiligen Daten ausreichende Informationen vorliegen. Das setzt insbesondere voraus
a)bei Vergleichspreisen die hinreichend genaue Beschreibung der wertbeeinflussenden Grundstücksmerkmale der Vergleichsgrundstücke und des Vertragszeitpunkts (vgl. § 25),
b)bei Bodenrichtwerten die Darstellung der wertbeeinflussenden Grundstücksmerkmale des Bodenrichtwertgrundstücks (§ 16 Absatz 2),
c)bei den sonstigen für die Wertermittlung erforderlichen Daten das Vorliegen einer Modellbeschreibung (§ 12 Absatz 6).
9.(1).3 Der Wertermittlung sind die am Wertermittlungsstichtag bereits vorliegenden für die Wertermittlung erforderlichen Daten zugrunde zu legen (vgl. Nummer 2.(4)). In der Regel erfassen diese nicht den Wertermittlungsstichtag; eine mögliche Änderung der allgemeinen Wertverhältnisse zwischen dem Stichtag dieser Daten und dem Wertermittlungsstichtag ist bei der Wertermittlung erforderlichenfalls durch eine angemessene Anpassung der Daten zu berücksichtigen.
9.(1).4 Kaufpreise sind zunächst hinsichtlich der allgemeinen Wertverhältnisse sowie der Grundstücksmerkmale vor allem mit Indexreihen und Umrechnungskoeffizienten auf einen festzulegenden Referenzzustand anzupassen. Bei starken Abweichungen der allgemeinen Wertverhältnisse bzw. der Grundstücksmerkmale ist zu prüfen, ob eine Anpassung noch sachgerecht ist.
9.(1).5 Zur Berücksichtigung von wertbeeinflussenden Abweichungen einzelner Grundstücksmerkmale im Rahmen der Bodenwertermittlung:
a)Bei wertbeeinflussenden Abweichungen des Maßes der baulichen Nutzung können Umrechnungskoeffizienten verwendet werden. Insbesondere in Geschäftslagen kann die Abhängigkeit des Bodenwerts von den höherwertig genutzten Flächen (z. B. ebenerdige Läden) erheblich größer sein, als die Abhängigkeit z. B. von der WGFZ (vgl. § 16 Absatz 4). In diesen Lagen ist zu prüfen, ob eine sachgerechte Anpassung der Kaufpreise unter Verwendung der Mieten erfolgen kann (z. B. mittels des Mietsäulenverfahrens).
b)Bei wertbeeinflussenden Abweichungen der Grundstücksgröße können – vorbehaltlich des § 41 bei erheblicher Überschreitung der marktüblichen Grundstücksgröße – Umrechnungskoeffizienten verwendet werden, soweit der Wertunterschied nicht bereits in sonstiger Weise berücksichtigt wurde.
c)Die Kaufpreise sind ggf. an den beitragsrechtlichen Zustand des Wertermittlungsobjekts (vgl. Nummer 5.(2).1 und 5.(2).2) anzupassen. Zu- oder Abschläge sind, soweit dies marktüblich ist, nach der Höhe des zu erwartenden Beitrags (z. B. Erschließungsbeitrag), ggf. unter Berücksichtigung einer angemessenen Abzinsung, zu bemessen.
d)Die Berücksichtigung von wertbeeinflussenden Unterschieden kann auch durch geeignete statistische Methoden erfolgen.
9.(1).6 Werden mehrere Anpassungen erforderlich, sind eventuelle Abhängigkeiten zwischen den unterschiedlichen Einflussgrößen zu beachten; eine Doppelberücksichtigung ist auszuschließen.
9.(1).7 Die Vorgabe des § 9 Absatz 1 Satz 4, wonach Kaufpreise um die Werteinflüsse von besonderen objektspezifischen Grundstücksmerkmalen zu bereinigen sind, ergänzt die Vorgaben zur Eignung der Daten (§ 9 Absatz 1 Satz 1) und ist der Anpassung von Kaufpreisen an abweichende Grundstücksmerkmale (§ 9 Absatz 1 Satz 3) vorgelagert.
(2) Zur Wertermittlung sind solche Kaufpreise und andere Daten wie beispielsweise Mieten heranzuziehen, bei denen angenommen werden kann, dass sie nicht durch ungewöhnliche oder persönliche Verhältnisse beeinflusst worden sind. Eine Beeinflussung durch ungewöhnliche oder persönliche Verhältnisse kann angenommen werden, wenn die Kaufpreise und anderen Daten erheblich von den Kaufpreisen und anderen Daten in vergleichbaren Fällen abweichen.
9.(2).1 Ungewöhnliche oder persönliche Verhältnisse liegen vor, wenn z. B. ein Kaufpreis nicht unter den im gewöhnlichen Geschäftsverkehr üblichen Verhältnissen zustande kommt, beispielsweise, weil die Vertragsparteien unter Zwang, aus Not oder unter besonderer Rücksichtnahme handeln. Bei Vorliegen einer erheblichen Abweichung ist es jedoch nicht unbedingt erforderlich, die ungewöhnlichen oder persönlichen Verhältnisse zu kennen, auf denen die Abweichung beruht.
9.(2).2 Eine erhebliche Abweichung von Kaufpreisen und anderen Daten liegt dann vor, wenn sie nicht mehr mit der üblichen Streuung erklärt werden kann. Dies ist nicht fest definierbar, sondern abhängig von der Homogenität bzw. Heterogenität des jeweiligen Grundstücksmarkts. Ausreißer können z. B. mittels statistischer Verfahren erkannt werden.
9.(2).3 Auch die öffentliche Hand kann Marktteilnehmer sein. Veräußert die öffentliche Hand Grundstücke zu Preisen, die sich innerhalb normaler Preisschwankungen bewegen (vgl. Nummer 9.(2).2), können die entsprechenden Kaufpreise grundsätzlich herangezogen werden. Werden von der öffentlichen Hand Grundstücke zu Preisen veräußert, die deutlich unter den Preisen anderer Grundstücksanbieter liegen, können gewöhnliche Verhältnisse vorliegen, wenn der jeweilige Grundstücksmarkt dadurch nachhaltig, d.h. von einiger Dauer und Erheblichkeit, beeinflusst wird; dies ist insbesondere der Fall, wenn sich wegen des Umfangs entsprechender Veräußerungen andere Grundstücksanbieter an diesen Preisen orientieren.
(3) Maßstab für die Wahl der Quelle, aus der die Daten herangezogen werden, ist ihre Eignung nach Absatz 1 Satz 1. Stehen keine geeigneten sonstigen für die Wertermittlung erforderlichen Daten zur Verfügung, können sie oder die entsprechenden Werteinflüsse auch sachverständig geschätzt werden; die Grundlagen der Schätzung sind zu dokumentieren.
9.(3).1 Maßstab für die Wahl der Quelle ist die Eignung der Daten. Dabei gilt in der Regel Folgendes:
a)vorrangig sind die Daten des örtlich zuständigen Gutachterausschusses zu verwenden;
b)stehen beim örtlich zuständigen Gutachterausschuss keine geeigneten Daten zur Verfügung, können Daten von anderen Gutachterausschüssen und Stellen nach § 198 BauGB (Obere Gutachterausschüsse und Zentrale Geschäftsstellen) herangezogen werden;
c)im Übrigen können auch geeignete Kaufpreise und geeignete sonstige für die Wertermittlung erforderliche Daten aus anderen Quellen herangezogen werden.
9.(3).2 Sollen Daten aus anderen Quellen herangezogen werden, steht es der Eignung dieser Daten nicht entgegen, wenn bei Ermittlung dieser Daten Modellansätze und Modelle angewendet wurden, die von § 12 Absatz 5 i. V. m. den Anlagen 1 bis 4 abweichen. Bei Anwendung dieser Daten ist der Grundsatz der Modellkonformität zu beachten.
9.(3).3 Die Quelle der verwendeten Daten ist anzugeben.
9.(3).4 Eine Schätzung nach § 9 Absatz 3 kommt nur in Betracht, wenn keine geeigneten Daten vorliegen.
Zu § 10 (Grundsatz der Modellkonformität)
(1) Bei Anwendung der sonstigen für die Wertermittlung erforderlichen Daten sind dieselben Modelle und Modellansätze zu verwenden, die der Ermittlung dieser Daten zugrunde lagen (Grundsatz der Modellkonformität). Hierzu ist die nach § 12 Absatz 6 erforderliche Modellbeschreibung zu berücksichtigen.
10.(1) Der Grundsatz der Modellkonformität ist bei Anwendung der sonstigen für die Wertermittlung erforderlichen Daten zu beachten. Dies gilt bei Ermittlung des
a)Vergleichswerts insbesondere hinsichtlich der zur Anpassung von Kaufpreisen verwendeten Daten und bei Verwendung von Vergleichsfaktoren;
b)Ertragswerts insbesondere hinsichtlich der Verwendung von Liegenschaftszinssätzen und der ihnen zugrundeliegenden Modellansätze;
c)Sachwerts insbesondere hinsichtlich der Verwendung von Sachwertfaktoren bezüglich der ihnen zugrundeliegenden Modellansätze.
(2) Liegen für den maßgeblichen Stichtag lediglich solche für die Wertermittlung erforderlichen Daten vor, die nicht nach dieser Verordnung ermittelt worden sind, ist bei Anwendung dieser Daten im Rahmen der Wertermittlung von dieser Verordnung abzuweichen, soweit dies zur Wahrung des Grundsatzes der Modellkonformität erforderlich ist.
10.(2) § 10 Absatz 2 ermöglicht, soweit dies zur Wahrung des Grundsatzes der Modellkonformität erforderlich ist, eine Abweichung von Vorgaben der ImmoWertV. Die Vorschrift schafft damit die erforderliche Grundlage, um dem übergeordneten Charakter des Grundsatzes der Modellkonformität Rechnung tragen zu können. Die Regelung zielt auf Fälle, in denen für den Wertermittlungsstichtag lediglich solche sonstigen für die Wertermittlung erforderlichen Daten vorliegen, die nicht nach der geltenden ImmoWertV ermittelt worden sind. Gemeint sind insbesondere folgende Fallkonstellationen:
a)Der Wertermittlungsstichtag liegt vor Inkrafttreten der geltenden ImmoWertV, d. h. vor dem 1. Januar 2022 (§ 54). Für solche Wertermittlungsstichtage können in der Regel nur solche Daten vorliegen, die nach den für diesen Zeitpunkt geltenden Regelungen und Vorgaben ermittelt worden sind.
b)Der Wertermittlungsstichtag liegt zwar nach dem 1. Januar 2022, jedoch liegen aufgrund des zeitlich geringen Abstands zum Tag des Inkrafttretens der ImmoWertV noch keine nach neuem Recht ermittelten sonstigen für die Wertermittlung erforderlichen Daten vor.
c)Es werden sonstige für die Wertermittlung erforderliche Daten aus anderen Quellen herangezogen. In diesen Fällen ist insoweit von der ImmoWertV abzuweichen, als die Daten nach anderen Modellen bzw. Modellansätzen ermittelt wurden (vgl. Nummer 9.(3).2).
Zu § 11 (Künftige Änderungen des Grundstückszustands)
(1) Künftige Änderungen des Grundstückszustands sind zu berücksichtigen, wenn sie am Qualitätsstichtag mit hinreichender Sicherheit aufgrund konkreter Tatsachen zu erwarten sind.
11.(1).1 Sind künftige Änderungen des Grundstückszustands nicht mit hinreichender Sicherheit absehbar, ist von einer Beibehaltung des Grundstückszustands, wie er sich am Qualitätsstichtag darstellt, auszugehen. Gleichwohl kann in diesen Fällen eine auf eine Änderung des Grundstückszustands gerichtete Erwartung der Marktteilnehmer den Wert beeinflussen (vgl. z. B. Nummer 3.(1)).
11.(1).2 Liegt der maßgebliche Stichtag in der Vergangenheit, sind nur solche Änderungen zu berücksichtigen, die bereits am maßgeblichen Stichtag hinreichend konkret absehbar waren.
11.(1).3 Bei der Wertermittlung von Grundstücken mit verschiedenen Möglichkeiten der Entwicklung ihres Grundstückszustands kann es geboten sein, für mehrere mögliche Nutzungsvarianten Werte zu ermitteln. Die so erhaltenen Verfahrensergebnisse sind zu würdigen.
11.(1).4 Konkret absehbare künftige Änderungen des Grundstückszustands können insbesondere in folgenden Fällen vorliegen:
a)Eine anderweitige Nutzung ist konkret absehbar, wenn sie im gewöhnlichen Geschäftsverkehr erwartet wird. Davon abweichende anderweitige persönliche Nutzungsabsichten des Erwerbers bleiben außer Betracht. Von einer anderweitigen künftigen Nutzung ist z. B. auszugehen, wenn
aa) im Bebauungsplan eine bauliche oder sonstige Nutzung nur für einen bestimmten Zeitraum zulässig oder bis zum Eintritt bestimmter Umstände zulässig oder unzulässig ist; dabei ist die festgesetzte Folgenutzung zu berücksichtigen (§ 9 Absatz 2 BauGB);
bb) Grundstücke von städtebaulichen Missständen oder erheblichen städtebaulichen Funktionsverlusten betroffen sind und nicht von einer Fortsetzung der bisherigen Grundstücksnutzungen auszugehen ist; hier kann es sich insbesondere um Grundstücke in förmlich festgesetzten Sanierungs- (vgl. § 136 ff. BauGB), Stadtumbaugebieten (vgl. § 171 ff. BauGB) oder Gebieten der Sozialen Stadt (§ 171e BauGB) handeln, bei denen sich eine absehbare anderweitige Folgenutzung aus Stadtentwicklungs-/ Stadtumbaukonzepten ergeben kann; entscheidend für eine absehbare anderweitige Nutzung in diesen Fällen ist jedoch nicht nur die formale Ausweisung, sondern auch die tatsächliche Situation.
b)Eine wesentliche Änderung der Ertragsverhältnisse ist absehbar, wenn sie auf Veränderungen der qualitativen Eigenschaften des Wertermittlungsobjekts (z. B. Modernisierung, Umstrukturierung, Dachgeschossausbau), auf gesetzlichen Änderungen, auf vertraglichen Vereinbarungen wie Miet- oder Pachtverträgen oder deren Änderungen beruhen. Allgemein erwartete Änderungen der Ertragsverhältnisse sind dagegen bereits im Liegenschaftszinssatz berücksichtigt.
(2) Bei künftigen Änderungen des Grundstückszustands ist die voraussichtliche Dauer bis zum Eintritt dieser Änderung (Wartezeit) auch in Verbindung mit einer verbleibenden Unsicherheit des Eintritts dieser Änderung (Realisierungsrisiko) angemessen zu berücksichtigen.
11.(2).1 Im Falle einer absehbaren Nutzungsänderung richtet sich die Wartezeit nach der voraussichtlichen Dauer bis zum Eintritt der rechtlichen und tatsächlichen Voraussetzungen, die für die Zulässigkeit der Nutzung erforderlich sind, z. B. wenn eine Veränderungssperre einer sofortigen Bebauung entgegensteht.
11.(2).2 Das Realisierungsrisiko trägt dem Umstand Rechnung, dass auch eine hinreichend konkrete Erwartung hinsichtlich einer künftigen Änderung nicht gleichbedeutend mit einer hundertprozentigen Sicherheit ist, sondern stets eine Prognoseentscheidung bleibt. Das Realisierungsrisiko ist in der Regel umso höher, je länger die Wartezeit ist.
Zu § 12 (Allgemeines zu den für die Wertermittlung erforderlichen Daten)
(1) Zu den für die Wertermittlung erforderlichen Daten gehören die Bodenrichtwerte und die sonstigen für die Wertermittlung erforderlichen Daten. Sonstige für die Wertermittlung erforderliche Daten sind insbesondere
1.Indexreihen,
2.Umrechnungskoeffizienten,
3.Vergleichsfaktoren,
4.Liegenschaftszinssätze,
5.Sachwertfaktoren,
6.Erbbaurechts- und Erbbaugrundstücksfaktoren sowie
7.Erbbaurechts- und Erbbaugrundstückskoeffizienten.
Die sonstigen für die Wertermittlung erforderlichen Daten sind auf einen Stichtag zu beziehen.
12.(1).1 Die Aufgabe der Gutachterausschüsse, die für die Wertermittlung erforderlichen Daten zu ermitteln, ergibt sich aus § 193 Absatz 5 BauGB. Eine flächendeckende Ermittlungspflicht besteht nur bei Bodenrichtwerten (§ 196 Absatz 1 Satz 1 BauGB).
12.(1).2 Bei den sonstigen für die Wertermittlung erforderlichen Daten ist eine Ermittlung zum Bodenrichtwertstichtag nach § 196 Absatz 1 Satz 5 Halbsatz 1 BauGB empfehlenswert.
(2) Die für die Wertermittlung erforderlichen Daten werden insbesondere aus der Kaufpreissammlung auf der Grundlage einer ausreichenden Anzahl geeigneter Kaufpreise ermittelt.
12.(2) Die ausreichende Anzahl von Kaufpreisen soll insbesondere unter Berücksichtigung statistischer Anforderungen sachverständig bestimmt werden. Liegen keine oder nur wenige geeignete Kaufpreise vor, können andere geeignete Daten oder Verfahren unterstützend herangezogen werden (vgl. auch § 14 Absatz 2).
(3) Geeignet im Sinne des Absatzes 2 sind Kaufpreise, die hinsichtlich der allgemeinen Wertverhältnisse und des jeweiligen Grundstückszustands hinreichend übereinstimmen. Eine hinreichende Übereinstimmung liegt vor, wenn sich etwaige Abweichungen
1.bei Vorliegen einer hinreichend großen Anzahl von Kaufpreisen in ihren Auswirkungen auf die Preise ausgleichen oder
2.in entsprechender Anwendung des § 9 Absatz 1 Satz 2 und 3 berücksichtigen lassen.
Die Kaufpreise sind um die Werteinflüsse besonderer objektspezifischer Grundstücksmerkmale zu bereinigen. Hinsichtlich einer Beeinflussung durch ungewöhnliche oder persönliche Verhältnisse gilt § 9 Absatz 2 entsprechend.
12.(3) Hinsichtlich einer Beeinflussung durch ungewöhnliche und persönliche Verhältnisse gelten die Hinweise in den Nummern 9.(2).1 bis 9.(2).3 entsprechend.
(4) Zur Ermittlung der sonstigen für die Wertermittlung erforderlichen Daten sind geeignete statistische Verfahren heranzuziehen.
12.(4) Der Gutachterausschuss soll in geeigneter Form - ggf. auf Nachfrage - darüber informieren, wenn sonstige für die Wertermittlung erforderliche Daten nicht ermittelt werden konnten.
(5) Bei Ermittlung der sonstigen für die Wertermittlung erforderlichen Daten sind zur Festlegung der Gesamtnutzungsdauer die Modellansätze der Anlage 1 und ist zur Ermittlung der Restnutzungsdauer im Fall der Modernisierung von Wohngebäuden das in Anlage 2 beschriebene Modell zugrunde zu legen. Bei Ermittlung der Liegenschaftszinssätze sind als Bewirtschaftungskosten im Sinne des § 32 Absatz 1 Satz 2 Nummer 1 bis 3 die Modellansätze der Anlage 3 zugrunde zu legen. Bei Ermittlung der Sachwertfaktoren sind der Ermittlung der durchschnittlichen Herstellungskosten im Sinne des § 36 Absatz 2 die Normalherstellungskosten nach Anlage 4 zugrunde zu legen.
(6) Zur Sicherstellung der nach § 10 Absatz 1 gebotenen modellkonformen Anwendung der sonstigen für die Wertermittlung erforderlichen Daten sind die zugrunde gelegten Modellansätze, Modelle und Bezugseinheiten sowie weitere Informationen in einer Modellbeschreibung anzugeben; hierzu gehören insbesondere
1.die Angabe von Rahmendaten zum Beispiel zum Stichtag, auf den sich das zur Wertermittlung erforderliche Datum bezieht, zum sachlichen und räumlichen Anwendungsbereich und zur Datengrundlage,
2.die Beschreibung der Stichprobe,
3.die Beschreibung der Ermittlungsmethodik,
4.die Beschreibung der verwendeten Parameter und der zugrunde gelegten Bezugseinheiten sowie
5.sonstige Selektionsparameter.
12.(6).1 Durch die Beschreibung des Modells zur Ermittlung von sonstigen für die Wertermittlung erforderlichen Daten (Modellbeschreibung) sollen
a.eine Prüfung der Eignung dieser Daten nach § 9 Absatz 1 Satz 1 ermöglicht und
b.eine modellkonforme Anwendung der Daten entsprechend § 10 Absatz 1 sichergestellt werden.
12.(6).2 Zur Modellbeschreibung nach § 12 Absatz 6 gehört neben der Beschreibung des Modells für die Ermittlung des für die Wertermittlung erforderlichen Datums auch die Darstellung des Ergebnisses. In Anhang A werden Hinweise zu den Mindestanforderungen und Beispiele für deren Darstellung gegeben.
Zu § 13 (Bodenrichtwert und Bodenrichtwertgrundstück)
(1) Der Bodenrichtwert ist bezogen auf einen Quadratmeter Grundstücksfläche des Bodenrichtwertgrundstücks.
13.(1) Der Bodenrichtwert ist als ein Betrag in Euro pro Quadratmeter Grundstücksfläche anzugeben.
(2) Das Bodenrichtwertgrundstück ist ein unbebautes und fiktives Grundstück, dessen Grundstücksmerkmale weitgehend mit den vorherrschenden grund- und bodenbezogenen wertbeeinflussenden Grundstücksmerkmalen in der nach § 15 gebildeten Bodenrichtwertzone übereinstimmen. Je Bodenrichtwertzone ist ein Bodenrichtwert anzugeben. Bodenrichtwertspannen sind nicht zulässig.
13.(2) Bei dem Bodenrichtwertgrundstück handelt es sich um ein unbebautes und fiktives Grundstück. Das Wort „fiktiv“ bezieht sich sowohl auf die Lage als auch auf die dargestellten Grundstücksmerkmale. Die Darstellung des Bodenrichtwerts lässt somit keine Rückschlüsse auf die Lage des Bodenrichtwertgrundstücks innerhalb der Bodenrichtwertzone zu, da der Bodenrichtwert auch hinsichtlich der Lage einen Durchschnittswert für die Mehrheit der Grundstücke innerhalb der Bodenrichtwertzone darstellt.
Zu § 14 (Grundlagen der Bodenrichtwertermittlung)
(1) Bodenrichtwerte sind vorrangig im Vergleichswertverfahren nach den §§ 24 und 25 zu ermitteln. Für die Anpassung der Kaufpreise an die Grundstücksmerkmale des Bodenrichtwertgrundstücks und an den Bodenrichtwertstichtag gilt § 9 Absatz 1 Satz 2 und 3 entsprechend.
14.(1).1 Bei der Ermittlung von Bodenrichtwerten am Rande des Zuständigkeitsbereiches des Gutachterausschusses sollte eine Abstimmung mit den benachbarten Gutachterausschüssen erfolgen. Dies kann auch eine Zurverfügungstellung von Vergleichskaufpreisen zur Vergrößerung der jeweiligen Stichprobe beinhalten.
14.(1).2 Für die Ermittlung der Bodenrichtwerte können neben den Daten der Kaufpreissammlung und den sonstigen für die Wertermittlung erforderlichen Daten zweckdienliche sonstige Daten und Informationen herangezogen werden. Hierzu können zum Beispiel gehören:
−Geobasisdaten, z. B. Liegenschaftskarte und topografische Informationen,
−Bauleitpläne, Satzungen zur Abgrenzung von Innen- und Außenbereich, Landschaftspläne,
−Schutzgebiete, z. B. nach Denkmalschutzrecht (Grabungsschutzgebiete), Naturschutzrecht (bspw. Naturschutzgebiete, Natura 2000-Gebiete) und Wasserrecht (bspw. Wasserschutzgebiete),
−Überschwemmungsgebiete und Risikogebiete nach den Vorgaben zum Hochwasserschutz (vgl. §§ 72 bis 81 WHG),
−Lärmkarten (vgl. Vierunddreißigste Verordnung zur Durchführung des Bundes-Immissionsschutzgesetzes [Verordnung über die Lärmkartierung] vom 6. März 2006 (BGBl. I S. 516), die zuletzt durch Artikel 1 der Verordnung vom 28. Mai 2021 (BGBl. I S. 1251) geändert worden ist),
−Erhaltungssatzungen (§ 172 BauGB),
−Verordnungen nach § 250 BauGB,
−städtebauliche Entwicklungskonzepte beim Stadtumbau (§ 171b Absatz 2 BauGB),
−städtebauliche Entwicklungskonzepte zur Stärkung der Innenentwicklung (§ 176a BauGB),
−Daten über Bodenordnungs-, Sanierungs- und Entwicklungsmaßnahmen, Planfeststellungen,
−Daten über Art und Umfang der Erschließung,
−Daten über die Abrechnung von Erschließungsbeiträgen und von anderen in Betracht kommenden Beiträgen,
−Informationen über Mieten,
−Informationen über Pachten,
−Bodengütekarten,
−Ergebnisse der Bodenschätzung,
−Ergebnisse örtlicher Ermittlungen (z. B. Passantenfrequenzzählungen),
−Daten zur demografischen Entwicklung,
−Daten aus Wald-, Grünflächen- und Rebflächenkatastern.
(2) Für die Bodenrichtwertermittlung in Gebieten ohne oder mit geringem Grundstücksverkehr können Kaufpreise und Bodenrichtwerte aus vergleichbaren Gebieten oder aus vorangegangenen Jahren herangezogen werden; Absatz 1 Satz 2 gilt entsprechend. Darüber hinaus können deduktive oder andere geeignete Verfahrensweisen angewendet werden.
14.(2) Als andere geeignete Verfahrensweisen im Sinne des § 14 Absatz 2 Satz 2 kommen z. B. Mietlage- und Mietsäulenverfahren, Wohn-/Geschäftslagenklassifizierung, Ermittlung auf der Grundlage der Miet- und Pachtentwicklung oder auf der Grundlage des Verhältnisses der Mieten in Geschäftslagen sowie die Zielbaummethode in Betracht.
(3) Bei der Bodenrichtwertermittlung in bebauten Gebieten können der Zustand und die Struktur der das Gebiet prägenden Bebauung zu berücksichtigen sein.
(4) Bodenrichtwerte enthalten keinen Wertanteil für den Aufwuchs.
14.(4) Die Vorgabe des § 14 Absatz 4, wonach der Bodenrichtwert keinen Wertanteil für den Aufwuchs enthält, hat nur in den Fällen Bedeutung, in denen dem Aufwuchs ein Werteinfluss beizumessen ist. Dies hat regelmäßig nur für land- und forstwirtschaftliche Grundstücke Bedeutung.
(5) Das oder die angewendeten Verfahren für die Ermittlung der Bodenrichtwerte sind zu dokumentieren. Einzelne Bodenrichtwerte sind nicht zu begründen.
14.(5) Die Dokumentation ist nicht Bestandteil der Veröffentlichungs- und Auskunftspflicht nach § 196 Absatz 3 BauGB.
Zu § 15 (Bildung der Bodenrichtwertzonen)
(1) Eine Bodenrichtwertzone besteht aus einem räumlich zusammenhängenden Gebiet. Die Bodenrichtwertzonen sind so abzugrenzen, dass lagebedingte Wertunterschiede zwischen den Grundstücken, für die der Bodenrichtwert gelten soll, und dem Bodenrichtwertgrundstück grundsätzlich nicht mehr als 30 Prozent betragen. Wertunterschiede, die sich aus nicht mit dem Bodenrichtwertgrundstück übereinstimmenden Grundstücksmerkmalen einzelner Grundstücke ergeben, sind bei der Abgrenzung nicht zu berücksichtigen.
15.(1) Der Abgrenzung der Bodenrichtwertzonen sind die tatsächlichen Grenzen des vorhandenen Bebauungszusammenhangs zugrunde zu legen. Vorhandene Satzungen zur Abgrenzung von Innen- und Außenbereich sind zu berücksichtigen. Vom Gutachterausschuss vorgenommene Abgrenzungen entfalten keine planungsrechtlichen Wirkungen.
(2) Einzelne Grundstücke oder Grundstücksteile mit einer vom Bodenrichtwertgrundstück abweichenden Art der Nutzung oder Qualität, wie zum Beispiel Grünflächen, Waldflächen, Wasserflächen, Verkehrsflächen und Gemeinbedarfsflächen, können Bestandteil der Bodenrichtwertzone sein; der dort angegebene Bodenrichtwert gilt nicht für diese Grundstücke.
(3) Bodenrichtwertzonen können sich in begründeten Fällen deckungsgleich überlagern; dies gilt insbesondere, wenn sich aufgrund der unregelmäßigen Verteilung von Grundstücken mit unterschiedlichen Nutzungen oder anderen erheblichen Unterschieden in wertbeeinflussenden Grundstücksmerkmalen keine eigenen Bodenrichtwertzonen abgrenzen lassen. Bei der Bildung von sich deckungsgleich überlagernden Bodenrichtwertzonen muss eine eindeutige Zuordnung der Grundstücke zu einem Bodenrichtwertgrundstück möglich sein; hierbei ist unschädlich, wenn sich einzelne Grundstücke nicht eindeutig zuordnen lassen. Bei Bodenrichtwerten nach § 196 Absatz 1 Satz 7 des Baugesetzbuchs können sich die Bodenrichtwertzonen auch nicht deckungsgleich überlagern.
15.(3) Eine nicht deckungsgleiche Überlagerung von Bodenrichtwertzonen (§ 15 Absatz 3 Satz 3) kann sich ergeben, wenn sich z. B. durch die Sanierung oder die städtebauliche Entwicklungsmaßnahme die Grundstücksqualitäten geändert haben und dies durch eine unterschiedliche Ausweisung der Bodenrichtwertzonen für den sanierungs- oder entwicklungsunbeeinflussten und den sanierungs- oder entwicklungs-beeinflussten Bodenrichtwert berücksichtigt wird.
(4) Bei der Bildung von Bodenrichtwertzonen für die Entwicklungszustände Bauerwartungsland und Rohbauland sind Bauleitpläne sowie die Entwicklung am Grundstücksmarkt zu berücksichtigen. Die Bodenrichtwertzonen sind so abzugrenzen, dass in der Bodenrichtwertzone ein überwiegend einheitlicher Entwicklungsgrad der Grundstücke gegeben ist.
Zu § 16 (Grundstücksmerkmale des Bodenrichtwertgrundstücks)
(1) Das Bodenrichtwertgrundstück weist keine Grundstücksmerkmale auf, die nur im Rahmen einer Einzelbegutachtung ermittelt werden können; dies betrifft insbesondere nur für einzelne Grundstücke bestehende privatrechtliche, öffentlich-rechtliche und tatsächliche Besonderheiten. Satz 1 findet keine Anwendung auf wertbeeinflussende Grundstücksmerkmale, die in der Bodenrichtwertzone vorherrschend sind.
16.(1).1 Privatrechtliche Besonderheiten im Sinne des § 16 Absatz 1 Satz 1 Halbsatz 2 können z. B. auf Miet- oder Pachtverträgen beruhen; öffentlich-rechtliche Besonderheiten können z. B. aus Baulasten, aus Vorgaben des Denkmalschutzes oder aus Miet- und Belegungsbindungen der sozialen Wohnraumförderung resultieren; tatsächliche Besonderheiten können z. B. aus Bodenverunreinigungen resultieren.
16.(1).2 § 16 Absatz 1 Satz 2 gilt z. B. bei Miet- und Belegungsbindungen der sozialen Wohnraumförderung, wenn für die Grundstücke in der Bodenrichtwertzone Bebauungsplanfestsetzungen nach § 9 Absatz 2d Satz 1 Nummer 3 und Satz 3, 4 BauGB gelten (vgl. hierzu auch Anlage 5 Nummer I: sozialer Mietwohnungsbau als Ergänzung zur Art der Nutzung).
16.(1).3 § 16 Absatz 1 Satz 2 kann auch bei Grundstücksmerkmalen zur Anwendung kommen, die nicht in Anlage 5 aufgeführt sind, deren Berücksichtigung aber zur marktgerechten Beschreibung des Bodenrichtwertgrundstücks erforderlich sind. Dies kann beispielsweise der Fall sein bei Pachtverträgen, wenn landwirtschaftliche Grundstücke auf dem örtlichen Grundstücksmarkt üblicherweise im verpachteten Zustand veräußert werden.
(2) Von den wertbeeinflussenden Grundstücksmerkmalen des Bodenrichtwertgrundstücks sind der Entwicklungszustand und die Art der Nutzung darzustellen. Weitere Grundstücksmerkmale sind darzustellen, wenn sie wertbeeinflussend sind; hierzu können insbesondere gehören
1.das Maß der baulichen Nutzung nach § 5 Absatz 1,
2.die Bauweise oder die Gebäudestellung zur Nachbarbebauung,
3.die Grundstücksgröße,
4.die Grundstückstiefe und
5.die Bodengüte als Acker- oder Grünlandzahl.
Bei baureifem Land gehört zu den darzustellenden Grundstücksmerkmalen zusätzlich stets der beitragsrechtliche Zustand. Bei förmlich festgelegten Sanierungsgebieten und förmlich festgelegten Entwicklungsbereichen ist zusätzlich darzustellen, ob sich der Bodenrichtwert auf den sanierungs- oder entwicklungsunbeeinflussten Zustand oder auf den sanierungs- oder entwicklungsbeeinflussten Zustand bezieht; dies gilt nicht, wenn nach § 142 Absatz 4 des Baugesetzbuchs ein vereinfachtes Sanierungsverfahren durchgeführt wird.
16.(2) Der städtebaurechtliche Begriff „Bauweise“ in § 16 Absatz 2 Satz 2 Nummer 2 meint – wie in § 22 BauNVO – die Anordnung der Gebäude in Bezug auf die seitliche Grundstücksgrenze. Dementsprechend bezeichnen die Hausformen „Doppelhaus“ und „Hausgruppe“ im Sinne des § 22 BauNVO aufgrund ihrer ausschließlich städtebaurechtlichen Bedeutung nur solche Gebäude, die an der Grundstücksgrenze zusammengebaut und somit ohne seitlichen Abstand zur Grundstücksgrenze errichtet worden sind. Gebäude dagegen, die zum Teil im Sprachgebrauch als Doppelhäuser bezeichnet werden, sich aber auf nur einem Grundstück befinden, sind keine Doppelhäuser im Sinne des § 22 BauNVO und des städtebaurechtlichen Begriffs der Bauweise. Damit auch solche Fallgestaltungen erfasst werden, tritt in § 16 Absatz 2 Satz 2 neben den Begriff der Bauweise die (von Grundstücksgrenzen unabhängige) Gebäudestellung zur Nachbarbebauung.
(3) Die wertbeeinflussenden Grundstücksmerkmale des Bodenrichtwertgrundstücks sind nach Anlage 5 zu spezifizieren.
(4) Wird beim Maß der baulichen Nutzung auf das Verhältnis der Flächen der Geschosse zur Grundstücksfläche abgestellt und ist hierbei nach § 5 Absatz 1 Satz 2 ein gegenüber den planungsrechtlichen Zulässigkeitsvorschriften abweichend bestimmtes Maß wertbeeinflussend, so sind zur Ermittlung dieses Maßes die Flächen aller oberirdischen Geschosse mit Ausnahme von nicht ausbaufähigen Dachgeschossen nach den jeweiligen Außenmaßen zu berücksichtigen. Geschosse gelten in Abgrenzung zu Kellergeschossen als oberirdische Geschosse, soweit ihre Deckenoberkanten im Mittel mehr als 1,40 Meter über die Geländeoberfläche hinausragen; § 20 Absatz 1 der Baunutzungsverordnung findet keine Anwendung. Ausgebaute oder ausbaufähige Dachgeschosse sind mit 75 Prozent ihrer Fläche zu berücksichtigen. Staffelgeschosse werden in vollem Umfang berücksichtigt. Hohlräume zwischen der obersten Decke und der Bedachung, in denen Aufenthaltsräume nicht möglich sind, sind keine Geschosse. Das nach Satz 1 bis 5 ermittelte Verhältnis der Flächen der oberirdischen Geschosse zur Grundstücksfläche ist die wertrelevante Geschossflächenzahl (WGFZ).
16.(4).1 Die WGFZ beschreibt das Verhältnis der Flächen der oberirdischen Geschosse zur Grundstücksfläche, während die (städtebauliche) GFZ das Verhältnis der Flächen der Vollgeschosse (im Sinne der Bauordnungen der Länder) zur Grundstücksfläche ausdrückt (§ 20 Absatz 2 und Absatz 3 Satz 1 BauNVO). GFZ oder WGFZ sind nur anzugeben, wenn sie wertbeeinflussend sind.
16.(4).2 Folgende Übersichten veranschaulichen die Ermittlung der WGFZ. Die angegebenen Faktoren beziehen sich jeweils auf die Grundfläche der Geschosse:
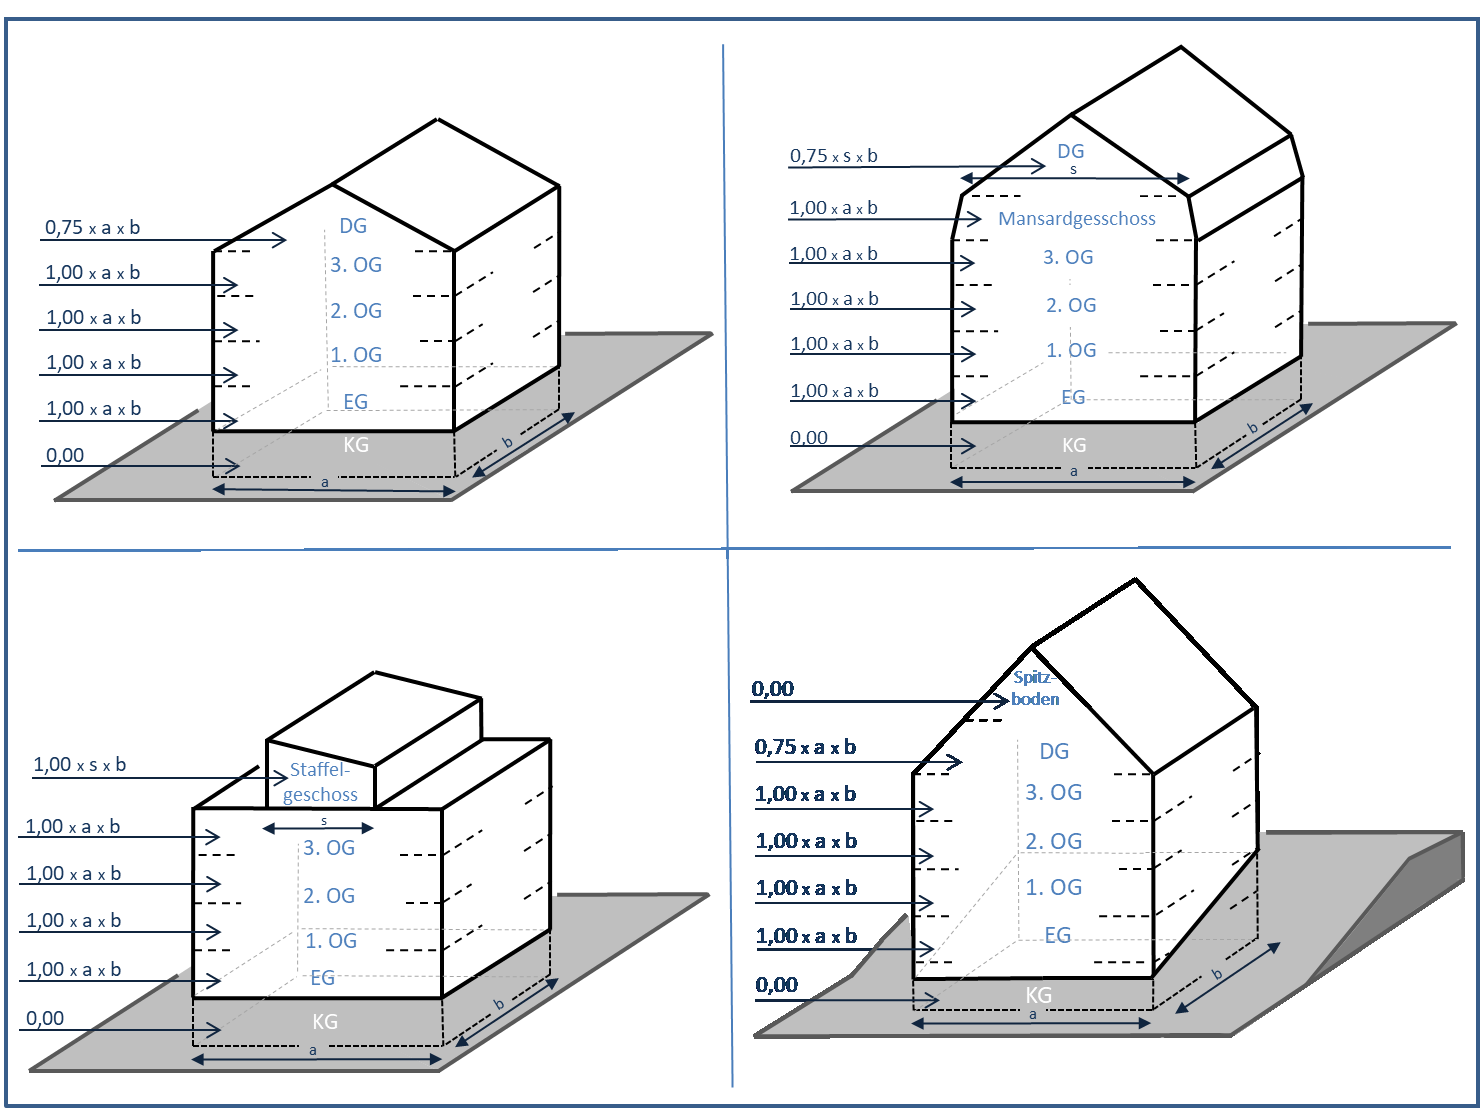
16.(4).3 Sind im Dachraum mehrere Dachgeschossebenen ausgebaut oder ausbaufähig, ist § 16 Absatz 4 Satz 3 für alle Dachgeschossebenem anzuwenden. Staffelgeschosse werden dagegen nach § 16 Absatz 4 Satz 4 in vollem Umfang angerechnet; aufgrund der insoweit vergleichbaren Situation gilt dies in der Regel analog auch für Mansardgeschosse. In Hanglagen kann in der Regel davon ausgegangen werden, dass die untersten Geschosse nach § 16 Absatz 4 Satz 2 als oberirdische Geschosse gelten.
(5) Bodenrichtwerte für baureifes Land sind vorbehaltlich des Satzes 2 für beitragsfreie Grundstücke zu ermitteln. Aufgrund örtlicher Gegebenheiten können vorübergehend Bodenrichtwerte für Grundstücke ermittelt werden, für die noch Beiträge zu entrichten oder zu erwarten sind.
16.(5) Die Beitragsfreiheit bezieht sich auf
−die Erschließungsbeiträge (§ 127 BauGB oder Landesrecht),
−(naturschutzrechtliche) Kostenerstattungsbeträge für Ausgleichsmaßnahmen (§ 135a BauGB) sowie
−grundstücksbezogene Beiträge nach dem Kommunalabgabenrecht (z. B. Anschlussbeträge für die Wasserversorgung und Grundstücksentwässerung, Straßenausbaubeiträge).
Nach Artikel 125a Absatz 1 des Grundgesetzes gilt das Erschließungsbeitragsrecht der §§ 127 bis 135 BauGB als Bundesrecht fort, kann aber durch Landesrecht ersetzt werden.
Zu § 17 (Automatisiertes Führen der Bodenrichtwerte)
Die Bodenrichtwerte sind in automatisierter Form auf der Grundlage der amtlichen Geobasisdaten zu führen.
17.1 Das automatisierte Führen der Bodenrichtwerte dient einer breiten digitalen Verwendbarkeit der Bodenrichtwerte, insbesondere in einem geografischen Informationssystem zum Immobilienmarkt.
17.2 Für die Veröffentlichung gelten die auf Grundlage des § 199 Absatz 2 Nummer 4 BauGB erlassenen Landesvorschriften.
Zu § 18 (Indexreihen)
18.1 Bei der Ermittlung von Indexreihen sind Preisveränderungen auszuschließen, die auf Veränderungen des Grundstückszustands beruhen.
18.2 Indexreihen können insbesondere abgeleitet werden für
− Bodenpreise,
− Preise für Eigentumswohnungen und
− Preise für Einfamilienhäuser.
(1) Indexreihen dienen der Berücksichtigung von im Zeitverlauf eintretenden Änderungen der allgemeinen Wertverhältnisse.
(2) Indexreihen bestehen aus Indexzahlen, die sich aus dem durchschnittlichen Verhältnis der Preise eines Erhebungszeitraums zu den Preisen eines Basiszeitraums mit der Indexzahl 100 ergeben. Die Indexzahlen können auch auf bestimmte Zeitpunkte innerhalb des Erhebungs- und Basiszeitraums bezogen werden.
(3) Die Indexzahlen werden aus geeigneten Kaufpreisen für Grundstücke bestimmter räumlicher und sachlicher Teilmärkte ermittelt.
Zu § 19 (Umrechnungskoeffizienten)
(1) Umrechnungskoeffizienten dienen der Berücksichtigung von Wertunterschieden ansonsten gleichartiger Grundstücke, die sich aus Abweichungen einzelner Grundstücksmerkmale, insbesondere aus dem unterschiedlichen Maß der baulichen Nutzung oder der Grundstücksgröße und -tiefe, ergeben.
(2) Umrechnungskoeffizienten geben das Verhältnis des Werts eines Grundstücks mit einer bestimmten Ausprägung eines Grundstücksmerkmals zu dem Wert eines Grundstücks mit einer bestimmten Basisausprägung dieses Grundstücksmerkmals (Normgrundstück) an.
(3) Die Umrechnungskoeffizienten werden aus geeigneten Kaufpreisen für solche Grundstücke abgeleitet, die sich abgesehen von solchen Abweichungen, die durch Anpassung der Kaufpreise nach § 9 Absatz 1 Satz 2 und 3 berücksichtigt werden, im Wesentlichen nur in dem Grundstücksmerkmal unterscheiden, für das die Umrechnungskoeffizienten abgeleitet werden.
Zu § 20 (Vergleichsfaktoren)
20. Bei bebauten Grundstücken sind Vergleichsfaktoren durchschnittliche Lagewerte für modellhafte Immobilien mit detailliert beschriebenen Grundstücksmerkmalen, die auf eine Bezugseinheit (z. B. Quadratmeter Wohn-/ Nutzfläche) bezogen sind. Immobilienrichtwerte sind Vergleichsfaktoren, wenn sie als Grundlage der Ermittlung von Vergleichswerten und nicht nur einer überschlägigen Wertermittlung dienen.
(1) Vergleichsfaktoren dienen der Ermittlung von Vergleichswerten insbesondere für bebaute Grundstücke.
(2) Vergleichsfaktoren sind durchschnittliche, auf eine geeignete Bezugseinheit bezogene Werte für Grundstücke mit bestimmten wertbeeinflussenden Grundstücksmerkmalen (Normobjekte).
(3) Vergleichsfaktoren werden ermittelt auf der Grundlage von
1.geeigneten Kaufpreisen und
2.der diesen Kaufpreisen entsprechenden Flächen- oder Raumeinheit (Gebäudefaktoren), den diesen
Kaufpreisen entsprechenden marktüblich erzielbaren jährlichen Erträgen (Ertragsfaktoren) oder einer sonstigen geeigneten Bezugseinheit.
Zu § 21 (Liegenschaftszinssätze; Sachwertfaktoren)
21. Liegenschaftszinssätze und Sachwertfaktoren werden auf der Grundlage geeigneter Kaufpreise und den diesen Kaufpreisen entsprechenden, in den Formeln unter Nummer 21.(2) und 21.(3).2 genannten Eingangsgrößen ermittelt. Dabei sind die Kaufpreise und die Eingangsgrößen ggf. entsprechend anzupassen (vgl. § 12 Absatz 3 Satz 2 Nummer 2). Aus einer ausreichenden Anzahl dementsprechend für einzelne Kauffälle ermittelter Liegenschaftszinssätze und Sachwertfaktoren werden mit Hilfe statistischer Verfahren durchschnittliche regional gültige Liegenschaftszinssätze und Sachwertfaktoren für bestimmte Teilmärkte ermittelt.
(1) Liegenschaftszinssätze und Sachwertfaktoren dienen der Berücksichtigung der allgemeinen Wertverhältnisse auf dem jeweiligen Grundstücksmarkt, soweit diese nicht auf andere Weise zu berücksichtigen sind.
(2) Liegenschaftszinssätze sind Kapitalisierungszinssätze, mit denen Verkehrswerte von Grundstücken je nach Grundstücksart im Durchschnitt marktüblich verzinst werden. Liegenschaftszinssätze werden nach den Grundsätzen des Ertragswertverfahrens nach den §§ 27 bis 34 auf der Grundlage von geeigneten Kaufpreisen und den ihnen entsprechenden Reinerträgen ermittelt.
21.(2) Formel zur iterativen Ermittlung des einzelnen Liegenschaftszinssatzes (LZ):
Erste Näherung:
KP* geeigneter Kaufpreis +/- boG
RE Reinertrag
BW Bodenwert
boG besondere objektspezifische Grundstücksmerkmale
n Restnutzungsdauer
q 1+ LZ0-i
LZi Liegenschaftszinssatz in i-ter Näherung
Die Iteration ist so lange zu wiederholen, bis keine nennenswerten Differenzen mehr auftreten.
(3) Sachwertfaktoren geben das Verhältnis des vorläufigen marktangepassten Sachwerts zum vorläufigen Sachwert an. Die Sachwertfaktoren werden nach den Grundsätzen des Sachwertverfahrens nach den §§ 35 bis 38 auf der Grundlage von geeigneten Kaufpreisen und den ihnen entsprechenden vorläufigen Sachwerten ermittelt.
21.(3).1 Sachwertfaktoren dienen der Anpassung an die allgemeinen Wertverhältnisse (§ 7 Absatz 1 Nummer 3) der modellhaft ermittelten vorläufigen Sachwerte.
21.(3).2 Formel zur Ermittlung des einzelnen Sachwertfaktors (SWF):
KP geeigneter Kaufpreis
boG besondere objektspezifische Grundstücksmerkmale
vSW vorläufiger Sachwert
Zu § 22 (Erbbaurechts- und Erbbaugrundstücksfaktoren)
(1) Erbbaurechts- und Erbbaugrundstücksfaktoren dienen im Wesentlichen der Berücksichtigung der dem Erbbaurecht allgemein beizumessenden Werteinflüsse, soweit sie nicht bereits im finanzmathematischen Wert berücksichtigt sind.
22.1 Die Erbbaurechts- und Erbbaugrundstücksfaktoren sollten möglichst differenziert nach den unterschiedlichen Werteinflüssen aus dem Erbbaurecht (insbesondere nach dem sachlichen und regionalen Teilmarkt, der Nutzung, der Restlaufzeit, der Höhe des erzielbaren Erbbauzinses, dessen Anpassungsmöglichkeiten, der Lage und der Höhe des unbelasteten Bodenwertes) ermittelt werden.
(2) Erbbaurechtsfaktoren geben das Verhältnis des vorläufigen Vergleichswerts des Erbbaurechts zum finanzmathematischen Wert des Erbbaurechts an. Erbbaugrundstücksfaktoren geben das Verhältnis des vorläufigen Vergleichswerts des Erbbaugrundstücks zum finanzmathematischen Wert des Erbbaugrundstücks an.
22.2 Mit dem Ansatz von Erbbaurechts- und Erbbaugrundstücksfaktoren werden die dem Erbbaurecht allgemein beizumessenden Werteinflüsse berücksichtigt, soweit sie nicht bereits bei der Ermittlung des finanzmathematischen Werts berücksichtigt worden sind. Sie dienen dagegen nicht der Berücksichtigung der allgemeinen Wertverhältnisse im Sinne des § 2 Absatz 2, die bereits bei der Ermittlung des finanzmathematischen Werts berücksichtigt werden, indem hier vom Wert des fiktiven Volleigentums bzw. vom Bodenwert des fiktiv unbelasteten Grundstücks ausgegangen wird.
(3) Die Erbbaurechtsfaktoren und Erbbaugrundstücksfaktoren werden nach den Grundsätzen der §§ 50 und 52 auf der Grundlage von geeigneten Kaufpreisen und den diesen Kaufpreisen entsprechenden finanzmathematischen Werten ermittelt.
22.3 Auch für Erbbaurechts- und Erbbaugrundstücksfaktoren ist nach § 12 Absatz 6 eine Modellbeschreibung vorzunehmen. Dabei ist auch anzugeben, mit welchen Zinssätzen der marktübliche bzw. der tatsächliche Erbbauzins kapitalisiert wurde.
Zu § 23 (Erbbaurechts- und Erbbaugrundstückskoeffizienten)
(1) Erbbaurechts- und Erbbaugrundstückskoeffizienten dienen im Wesentlichen der Berücksichtigung der dem Erbbaurecht allgemein beizumessenden Werteinflüsse.
23.1 Die Erbbaurechts- und Erbbaugrundstückskoeffizienten sollten möglichst differenziert nach den unterschiedlichen Werteinflüssen aus dem Erbbaurecht (insbesondere nach dem sachlichen und regionalen Teilmarkt, der Nutzung, der Restlaufzeit, der Höhe des erzielbaren Erbbauzinses, dessen Anpassungsmöglichkeiten, der Lage und der Höhe des unbelasteten Bodenwertes) ermittelt werden.
(2) Die Erbbaurechtskoeffizienten geben das Verhältnis des vorläufigen Vergleichswerts des Erbbaurechts zum Wert des fiktiven Volleigentums im Sinne des § 49 Absatz 1 Satz 2 an. Die Erbbaugrundstückskoeffizienten geben das Verhältnis des vorläufigen Vergleichswerts des Erbbaugrundstücks zum Bodenwert des fiktiv unbelasteten Grundstücks im Sinne des § 47 Absatz 1 Satz 1 Nummer 2 an.
23.2 Mit dem Ansatz von Erbbaurechts- und Erbbaugrundstückskoeffizienten werden die dem Erbbaurecht allgemein beizumessenden Werteinflüsse berücksichtigt. Sie dienen dagegen nicht der Berücksichtigung der allgemeinen Wertverhältnisse im Sinne des § 2 Absatz 2, die bereits bei der Ermittlung des Werts des fiktiven Volleigentums bzw. im Bodenwert des fiktiv unbelasteten Grundstücks berücksichtigt werden.
(3) Die Erbbaurechtskoeffizienten werden auf der Grundlage von geeigneten Kaufpreisen und den diesen Kaufpreisen entsprechenden Werten des fiktiven Volleigentums ermittelt. Die Erbbaugrundstückskoeffizienten werden auf der Grundlage von geeigneten Kaufpreisen und den diesen Kaufpreisen entsprechenden Bodenwerten der fiktiv unbelasteten Grundstücke ermittelt.
23.3 Auch für Erbbaurechts- und Erbbaugrundstückskoeffizienten ist nach § 12 Absatz 6 eine Modellbeschreibung vorzunehmen.
Zu § 24 (Grundlagen des Vergleichswertverfahrens)
24.1 Für das Vergleichswertverfahren gilt folgendes Ablaufschema:
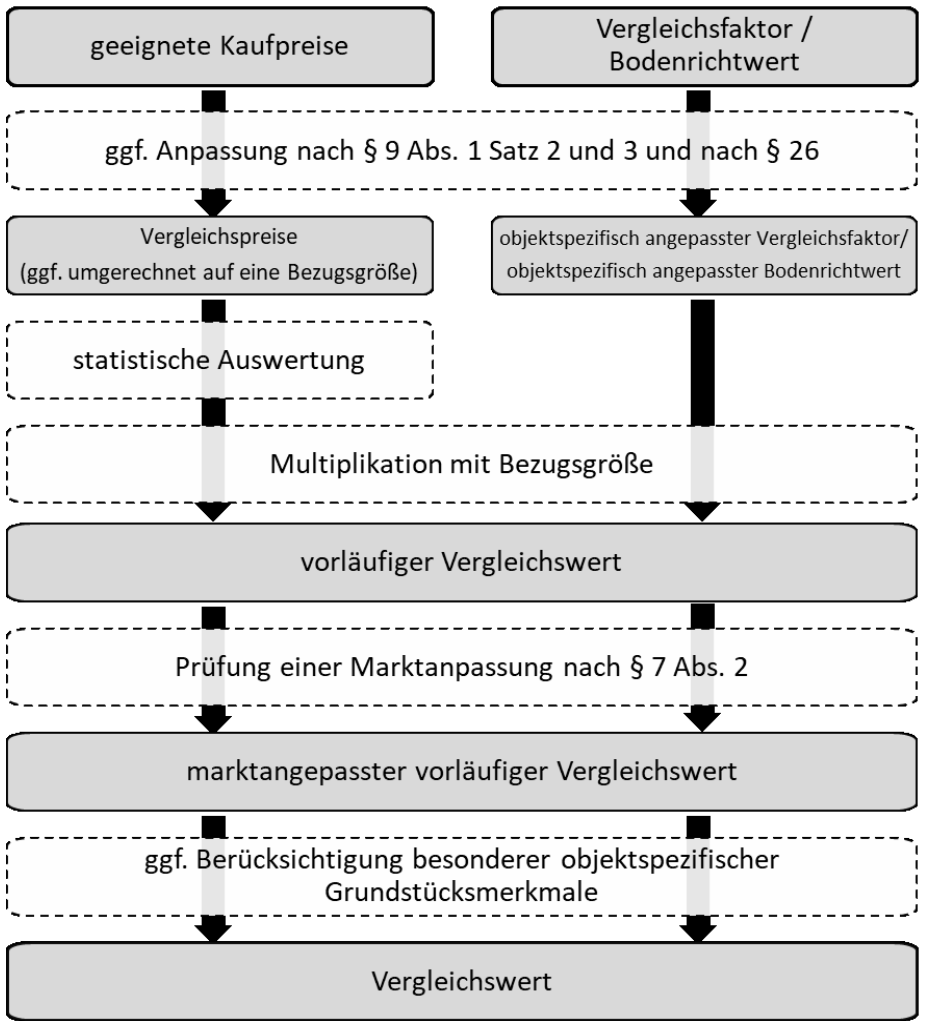
(1) Im Vergleichswertverfahren wird der Vergleichswert aus einer ausreichenden Anzahl von Vergleichspreisen im Sinne des § 25 ermittelt. Neben oder anstelle von Vergleichspreisen können insbesondere bei bebauten Grundstücken ein objektspezifisch angepasster Vergleichsfaktor im Sinne des § 26 Absatz 1 und bei der Bodenwertermittlung ein objektspezifisch angepasster Bodenrichtwert im Sinne des § 26 Absatz 2 herangezogen werden.
(2) Der vorläufige Vergleichswert kann ermittelt werden
1.auf Grundlage einer statistischen Auswertung einer ausreichenden Anzahl von Vergleichspreisen oder
2.durch Multiplikation eines objektspezifisch angepassten Vergleichsfaktors oder eines objektspezifisch
angepassten Bodenrichtwerts mit der entsprechenden Bezugsgröße des Wertermittlungsobjekts.
24.(2). Die ausreichende Anzahl von Vergleichspreisen nach § 24 Absatz 2 Nummer 1 soll insbesondere unter Berücksichtigung statistischer Anforderungen sachverständig bestimmt werden.
(3) Der marktangepasste vorläufige Vergleichswert entspricht nach Maßgabe des § 7 dem vorläufigen Vergleichswert.
24.(3) Eine Marktanpassung nach § 7 Absatz 2 ist erforderlich, wenn die Vergleichspreise oder der objektspezifisch angepasste Vergleichsfaktor bzw. der objektspezifisch angepasste Bodenrichtwert die allgemeinen Wertverhältnisse auch nach einer ggf. erfolgten Anpassung nach § 9 Absatz 1 Satz 2 nicht detailliert oder aktuell genug abbilden. Ist eine Marktanpassung nach § 7 Absatz 2 notwendig, sind auf Grund ergänzender Analysen (z. B. durch Auswertung der aktuellen Entwicklung von Kaufpreisen und von Angebotspreisen beispielsweise in Immobilienportalen sowie durch Auswertung von Marktberichten) nach sachverständiger Würdigung Zu- oder Abschläge vorzunehmen.
(4) Der Vergleichswert ergibt sich aus dem marktangepassten vorläufigen Vergleichswert und der Berücksichtigung vorhandener besonderer objektspezifischer Grundstücksmerkmale des Wertermittlungsobjekts.
Zu § 25 (Vergleichspreise)
Zur Ermittlung von Vergleichspreisen sind Kaufpreise solcher Grundstücke (Vergleichsgrundstücke) heranzuziehen, die mit dem zu bewertenden Grundstück hinreichend übereinstimmende Grundstücksmerkmale aufweisen und die zu Zeitpunkten verkauft worden sind (Vertragszeitpunkte), die in hinreichender zeitlicher Nähe zum Wertermittlungsstichtag stehen. Die Kaufpreise sind auf ihre Eignung im Sinne des § 9 Absatz 1 Satz 1 zu prüfen und bei etwaigen Abweichungen nach Maßgabe des § 9 Absatz 1 Satz 2 und 3 an die Gegebenheiten des Wertermittlungsobjekts anzupassen.
25.1 Eine hinreichende Übereinstimmung der Grundstücksmerkmale eines Vergleichsgrundstücks mit dem Wertermittlungsobjekt liegt vor, wenn das Vergleichsgrundstück hinsichtlich seiner wertbeeinflussenden Grundstücksmerkmale keine oder nur unerhebliche Abweichungen aufweist oder nur Abweichungen aufweist, deren Auswirkungen auf die Kaufpreise nach § 9 Absatz 1 Satz 3 in sachgerechter Weise durch Umrechnungskoeffizienten oder durch sachverständig geschätzte Zu- oder Abschläge berücksichtigt werden können.
25.2 Eine hinreichende Übereinstimmung eines Vertragszeitpunktes mit dem Wertermittlungsstichtag liegt vor, wenn sich die allgemeinen Wertverhältnisse zu den jeweiligen Stichtagen nicht wesentlich geändert haben oder bei solchen Änderungen der allgemeinen Wertverhältnisse, deren Auswirkungen nach § 9 Absatz 1 Satz 2 in sachgerechter Weise, insbesondere durch Indexreihen oder durch sachverständig geschätzte Zu- oder Abschläge, berücksichtigt werden können.
25.3 Lassen sich die Auswirkungen der Abweichungen der Grundstücksmerkmale oder der Änderungen der allgemeinen Wertverhältnisse zwischen Vergleichsgrundstück und Wertermittlungsobjekt nicht hinreichend sicher bestimmen, sind die entsprechenden Kaufpreise ungeeignet.
Zu § 26 (Objektspezifisch angepasster Vergleichsfaktor; objektspezifisch angepasster Bodenrichtwert)
26.1 Zur Sicherstellung der Modellkonformität sind das bei der Ermittlung des Vergleichsfaktors (§ 20 Absatz 3) verwendete Ableitungsmodell und die zugrunde gelegten Modellansätze zu beachten (§ 10 Absatz 1).
26.2 Erhebliche Abweichungen der wertbeeinflussenden Grundstücksmerkmale, die nicht sachgerecht über eine Anpassung des Vergleichsfaktors oder des Bodenrichtwerts berücksichtigt werden können, sind in der Regel als besondere objektspezifische Grundstücksmerkmale zu berücksichtigen (vgl. § 8 Absatz 3 Satz 1).
26.3 Der objektspezifisch angepasste Vergleichsfaktor und der objektspezifisch angepasste Bodenrichtwert dürfen nur auf solche Wertanteile des Wertermittlungsobjekts angewandt werden, die auch der Ermittlung des Vergleichsfaktors (§ 20 Absatz 3) bzw. des Bodenrichtwerts (§§ 14 bis 16) zugrunde lagen. Andere Wertanteile sind in der Regel als besondere objektspezifische Grundstücksmerkmale zu berücksichtigen (vgl. § 8 Absatz 3 Satz 1).
(1) Zur Ermittlung des objektspezifisch angepassten Vergleichsfaktors ist der nach § 20 ermittelte Vergleichsfaktor auf seine Eignung im Sinne des § 9 Absatz 1 Satz 1 zu prüfen und bei etwaigen Abweichungen nach Maßgabe des § 9 Absatz 1 Satz 2 und 3 an die Gegebenheiten des Wertermittlungsobjekts anzupassen.
(2) Zur Ermittlung des objektspezifisch angepassten Bodenrichtwerts sind die nach den §§ 13 bis 16 ermittelten Bodenrichtwerte auf ihre Eignung im Sinne des § 9 Absatz 1 Satz 1 zu prüfen und bei etwaigen Abweichungen nach Maßgabe des § 9 Absatz 1 Satz 2 und 3 an die Gegebenheiten des Wertermittlungsobjekts anzupassen.
Zu § 27 (Grundlagen des Ertragswertverfahrens)
(1) Im Ertragswertverfahren wird der Ertragswert auf der Grundlage marktüblich erzielbarer Erträge ermittelt. Soweit die Ertragsverhältnisse mit hinreichender Sicherheit aufgrund konkreter Tatsachen wesentlichen Veränderungen unterliegen oder wesentlich von den marktüblich erzielbaren Erträgen abweichen, kann der Ertragswert auf der Grundlage periodisch unterschiedlicher Erträge ermittelt werden.
(2) Der vorläufige Ertragswert wird auf der Grundlage des nach den §§ 40 bis 43 zu ermittelnden Bodenwerts und des Reinertrags im Sinne des § 31 Absatz 1, der Restnutzungsdauer im Sinne des § 4 Absatz 3 und des objektspezifisch angepassten Liegenschaftszinssatzes im Sinne des § 33 ermittelt.
(3) Der marktangepasste vorläufige Ertragswert entspricht nach Maßgabe des § 7 dem vorläufigen Ertragswert.
27.(3) Eine Marktanpassung nach § 7 Absatz 2 ist erforderlich, wenn der objektspezifisch angepasste Liegenschaftszinssatz oder die verwendeten sonstigen Daten (z. B. Erträge) die allgemeinen Wertverhältnisse auch nach einer ggf. erfolgten Anpassung nach § 9 Absatz 1 Satz 2 nicht detailliert oder aktuell genug abbilden. Ist eine Marktanpassung nach § 7 Absatz 2 notwendig, sind auf Grund ergänzender Analysen (z. B. durch Auswertung der aktuellen Entwicklung von Kaufpreisen und von Angebotspreisen beispielsweise in Immobilienportalen sowie durch Auswertung von Marktberichten und von Erhebungen zur Erstellung von Mietspiegeln) nach sachverständiger Würdigung Zu- oder Abschläge vorzunehmen.
(4) Der Ertragswert ergibt sich aus dem marktangepassten vorläufigen Ertragswert und der Berücksichtigung vorhandener besonderer objektspezifischer Grundstücksmerkmale des Wertermittlungsobjekts.
(5) Für die Ermittlung des Ertragswerts stehen folgende Verfahrensvarianten zur Verfügung:
1.das allgemeine Ertragswertverfahren;
2.das vereinfachte Ertragswertverfahren;
3.das periodische Ertragswertverfahren.
27.(5) Für die verschiedenen Varianten des Ertragswertverfahrens gilt folgendes Ablaufschema:
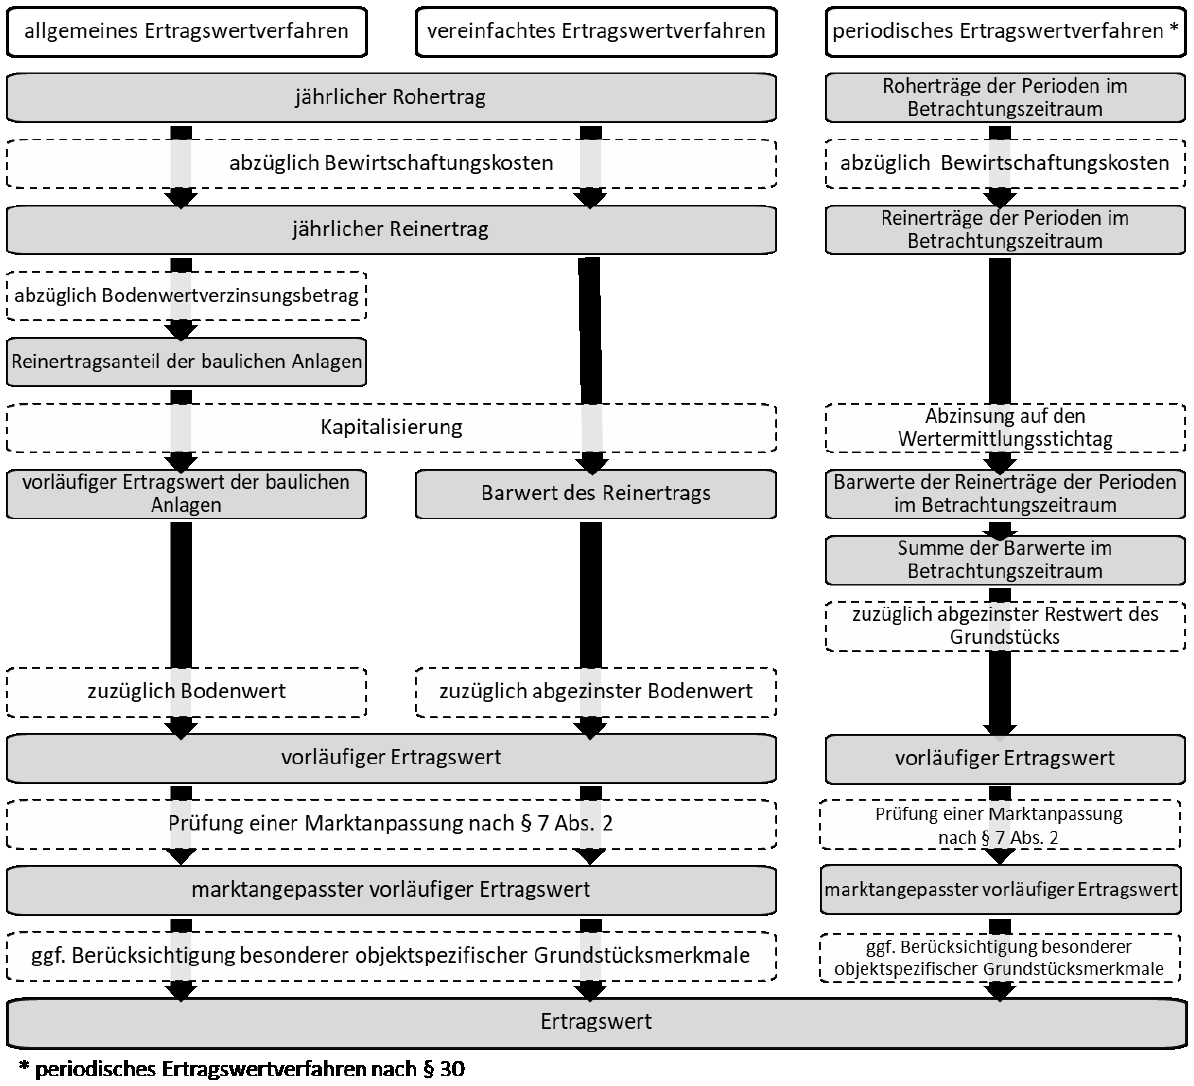
Zu § 28 (Allgemeines Ertragswertverfahren)
Im allgemeinen Ertragswertverfahren wird der vorläufige Ertragswert ermittelt durch Bildung der Summe aus
1.dem kapitalisierten jährlichen Reinertragsanteil der baulichen Anlagen zum Wertermittlungsstichtag, der unter Abzug des Bodenwertverzinsungsbetrags ermittelt wurde (vorläufiger Ertragswert der baulichen Anlagen), und
2.dem Bodenwert.
Der Ermittlung des Bodenwertverzinsungsbetrags und der Kapitalisierung des jährlichen Reinertragsanteils der baulichen Anlagen ist jeweils derselbe objektspezifisch angepasste Liegenschaftszinssatz zugrunde zu legen. Die Kapitalisierungsdauer entspricht der Restnutzungsdauer der baulichen Anlagen.
28.Die Formel für das allgemeine Ertragswertverfahren lautet
vEW = (RE – BW x LZ) x KF + BW
q = 1 + LZ wobei
vEW vorläufiger Ertragswert
RE jährlicher Reinertrag
BW Bodenwert
LZ Liegenschaftszinssatz
KF Kapitalisierungsfaktor
n Restnutzungsdauer
p Zinsfuß
Im vereinfachten Ertragswertverfahren wird der vorläufige Ertragswert ermittelt durch Bildung der Summe aus
1.dem kapitalisierten jährlichen Reinertrag zum Wertermittlungsstichtag (Barwert des Reinertrags) und
2.dem über die Restnutzungsdauer der baulichen Anlagen abgezinsten Bodenwert.
Der Kapitalisierung des jährlichen Reinertrags und der Abzinsung des Bodenwerts ist jeweils derselbe objektspezifisch angepasste Liegenschaftszinssatz zugrunde zu legen. Die Kapitalisierungs- oder Abzinsungsdauer entspricht der Restnutzungsdauer der baulichen Anlagen.
29. Die Formel für das vereinfachte Ertragswertverfahren lautet:
vEW = RE x KF + BW x AF
wobei q = 1 + LZ wobei
wobei
vEW vorläufiger Ertragswert
RE jährlicher Reinertrag
KF Kapitalisierungsfaktor
AF Abzinsungsfaktor
BW Bodenwert
LZ Liegenschaftszinssatz
n Restnutzungsdauer
p Zinsfuß
Zu § 30 (Periodisches Ertragswertverfahren)
(1) Im periodischen Ertragswertverfahren kann der vorläufige Ertragswert ermittelt werden durch Bildung der Summe aus
1.den zu addierenden und auf den Wertermittlungsstichtag abgezinsten, aus gesicherten Daten abgeleiteten Reinerträgen der Perioden innerhalb des Betrachtungszeitraums und
2.dem über den Betrachtungszeitraum auf den Wertermittlungsstichtag abgezinsten Restwert des Grundstücks.
30.(1).1 Die Formel für das periodische Ertragswertverfahren lautet:
vEW = RE1 x AF1 + RE2 x AF2 + RE3 x AF3 + … REi x AFi + RW x AFb
RW = RER x KFR + BW x AFR
wobei
wobei
wobei
wobei wobei
KFR =qn−b−1qn−b x (q−1) q = 1 + LZ wobei LZ = p100
vEW vorläufiger Ertragswert
REi Reinerträge der einzelnen Perioden innerhalb des Betrachtungszeitraums
RER Reinertrag der Restperiode
RW Restwert des Grundstücks (hier ermittelt im vereinfachten Ertragswertverfahren)
BW Bodenwert
LZ Liegenschaftszinssatz
AFi Abzinsungsfaktor für die einzelnen Perioden innerhalb des Betrachtungszeitraums
AFb Abzinsungsfaktor für den Betrachtungszeitraum
AFR Abzinsungsfaktor für die Restperiode
KFR Kapitalisierungsfaktor für die Restperiode (Restperiode = n-b)
i Periode (z. B. 1 Jahr) innerhalb des Betrachtungszeitraums
p Zinsfuß
n Restnutzungsdauer
b Dauer des Betrachtungszeitraums
30.(1).2 Der Restwert kann neben dem Ertragswertverfahren auch mit Hilfe anderer Wertermittlungsverfahren ermittelt werden.
30.(1).3 Abweichend von den Regelungen zum allgemeinen und zum vereinfachten Ertragswertverfahren ist die Ermittlung des vorläufigen Ertragswerts mit Hilfe des periodischen Ertragswertverfahrens als „Kann“-Vorschrift gestaltet. Dies verdeutlicht, dass die in § 30 geregelte Vorgehensweise nur eine von weiteren möglichen Vorgehensweisen des periodischen Ertragswertverfahrens beschreibt.
(2) Der Betrachtungszeitraum, für den die periodisch unterschiedlichen Erträge ermittelt werden, ist so zu wählen, dass die Höhe der im Betrachtungszeitraum anfallenden Erträge mit hinreichender Sicherheit ermittelt werden kann; hierbei sollen zehn Jahre nicht überschritten werden. Der Abzinsung ist in der Regel der objektspezifisch angepasste Liegenschaftszinssatz zugrunde zu legen.
30.(2).1 Ein wichtiges Kriterium für die Festlegung des Betrachtungszeitraums ist die Laufzeit der Miet- bzw. Pachtverträge.
30.(2).2 Im periodischen Ertragswertverfahrens kann der auf der Grundlage marktüblicher Erträge im allgemeinen Ertragswertverfahren ermittelte Liegenschaftszinssatz angewendet werden; er ist regelmäßig sachverständig anzupassen. Statt des Liegenschaftszinssatzes kann auch ein anderer Zinssatz zur Kapitalisierung gewählt werden.
(3) Der Restwert des Grundstücks kann ermittelt werden durch Bildung der Summe aus
1.dem Barwert des Reinertrags der Restperiode und
2.dem über die Restperiode abgezinsten Bodenwert.
Die Restperiode ist die um den Betrachtungszeitraum reduzierte Restnutzungsdauer. Die Kapitalisierung des Reinertrags der Restperiode erfolgt über die Dauer der Restperiode. Der Kapitalisierung und der Abzinsung ist jeweils derselbe objektspezifisch angepasste Liegenschaftszinssatz zugrunde zu legen.
Zu § 31 (Reinertrag; Rohertrag)
31.1 Für die Bemessung des Rohertrags sind die Ertragsverhältnisse (§ 5 Absatz 3) zu ermitteln.
31.2 Für das allgemeine und das vereinfachte Ertragswertverfahren gilt Folgendes:
a)Der Ermittlung des Rohertrags sind die marktüblich erzielbaren Erträge (vgl. Nummer 5.(3).2) zugrunde zu legen. Hierzu ist von den tatsächlichen Erträgen auszugehen, wenn sie innerhalb der Bandbreite marktüblich erzielbarer Erträge liegen; andernfalls gilt Buchstabe c.
b)Im Rahmen der Wertermittlung ist bei Ermittlung der marktüblich erzielbaren Erträge zwischen bestehenden Mietverhältnissen und Neuvermietungen zu unterscheiden:
-Bei bestehenden Mietverhältnissen sind Mieterhöhungsmöglichkeiten zu berücksichtigen. Bei Wohnraummietverhältnissen sind insoweit – anders als bei gewerblichen Mietverhältnissen - die differenzierten Vorgaben des BGB und ggf. ergänzende landesrechtliche Verordnungen zu beachten. Anhaltspunkte für die in diesen Fällen zutreffenden marktüblich erzielbaren Erträge können z. B. Daten aus Mietspiegeln liefern.
-Bei Neuvermietungen sind die zum Wertermittlungsstichtag für vergleichbare Objekte durchschnittlich und rechtmäßig erzielbaren Mieten anzusetzen.
-Bei Anwendung des Liegenschaftszinssatzes ist im Hinblick auf die zugrunde gelegten Erträge der Grundsatz der Modellkonformität zu beachten.
c)Liegen besondere Ertragsverhältnisse (vgl. Nummer 8.(3).2) vor, ist der vorläufige Ertragswert auf der Grundlage der marktüblich erzielbaren Erträge zu ermitteln; die entsprechende Abweichung ist als besonderes objektspezifisches Grundstücksmerkmal zu berücksichtigen (§ 8 Absatz 3). Möglichkeiten der Anpassung der tatsächlichen Erträge (Mieterhöhungsmöglichkeiten) sind zu berücksichtigen.
31.3 Im periodischen Ertragswertverfahren umfasst der Rohertrag der Perioden alle innerhalb des Betrachtungszeitraums mit hinreichender Sicherheit zu erwartenden tatsächlichen Erträge, die sich insbesondere aus den vertraglichen Vereinbarungen ergeben. Für die Ermittlung des Restwerts, die zum Beispiel im vereinfachten Ertragswertverfahren erfolgen kann, sind als Rohertrag die am Wertermittlungsstichtag marktüblich erzielbaren Erträge anzusetzen.
31.4 Für vom Eigentümer genutzte Flächen und bei vorübergehendem Leerstand sind die am Wertermittlungsstichtag marktüblich erzielbaren Erträge anzusetzen.
31.5 Mit dem Rohertrag sind in der Regel auch die Werteinflüsse der baulichen Außenanlagen und sonstigen Anlagen erfasst.
(1) Der jährliche Reinertrag ergibt sich aus dem jährlichen Rohertrag abzüglich der Bewirtschaftungskosten.
(2) Der Rohertrag ergibt sich aus den bei ordnungsgemäßer Bewirtschaftung und zulässiger Nutzung marktüblich erzielbaren Erträgen; hierbei sind die tatsächlichen Erträge zugrunde zu legen, wenn sie marktüblich erzielbar sind. Bei Anwendung des periodischen Ertragswertverfahrens ergibt sich der Rohertrag insbesondere aus den vertraglichen Vereinbarungen.
Zu § 32 (Bewirtschaftungskosten)
(1) Bewirtschaftungskosten sind die für eine ordnungsgemäße Bewirtschaftung und zulässige Nutzung entstehenden regelmäßigen Aufwendungen, die nicht durch Umlagen oder sonstige Kostenübernahmen gedeckt sind. Zu den Bewirtschaftungskosten gehören
1.die Verwaltungskosten,
2.die Instandhaltungskosten,
3.das Mietausfallwagnis und
4.die Betriebskosten im Sinne des § 556 Absatz 1 Satz 2 des Bürgerlichen Gesetzbuchs.
32.(1).1 Zur Wahrung der Modellkonformität sind bei der Wertermittlung die Modellansätze für die Bewirtschaftungskosten zu beachten, die der Ermittlung des Liegenschaftszinssatzes zugrunde lagen.
32.(1).2 Betriebskosten (§ 32 Absatz 1 Nummer 4) sind nach § 556 Absatz 1 Satz 2 BGB die Kosten, die dem Eigentümer oder Erbbauberechtigten durch das Eigentum oder das Erbbaurecht am Grundstück oder durch den bestimmungsgemäßen Gebrauch des Gebäudes, der Nebengebäude, Anlagen, Einrichtungen und des Grundstücks laufend entstehen. Bei Wohnraummietverträgen werden sie üblicherweise nach § 556 Absatz 1 Satz 1 BGB auf den Mieter umgelegt; in diesen Fällen sind sie bei den Bewirtschaftungskosten nicht zu berücksichtigen. Soweit Betriebskosten nur teilweise umgelegt werden, sind nur die nicht umgelegten Kostenanteile zu berücksichtigen. Die bei dauerhaftem strukturellem Leerstand auch weiterhin anfallenden, sonst üblicherweise vom Mieter zu tragenden Betriebskosten sind in der Regel als besonderes objektspezifisches Grundstücksmerkmal zu berücksichtigen.
(2) Verwaltungskosten umfassen insbesondere die Kosten der zur Verwaltung des Grundstücks erforderlichen Arbeitskräfte und Einrichtungen, die Kosten der Aufsicht und die Kosten der Geschäftsführung sowie den Gegenwert der von Eigentümerseite persönlich geleisteten Verwaltungsarbeit.
(3) Instandhaltungskosten umfassen die Kosten, die im langjährigen Mittel infolge Abnutzung oder Alterung zur Erhaltung des der Wertermittlung zugrunde gelegten Ertragsniveaus der baulichen Anlagen während ihrer Restnutzungsdauer marktüblich aufgewendet werden müssten.
32.(3).1 Instandhaltungskosten umfassen sowohl die für den laufenden Bauunterhalt als auch die für die Erneuerung einzelner baulicher Teile aufzuwendenden Kosten. Zur Instandhaltung gehören grundsätzlich auch die Schönheitsreparaturen, soweit sie vom Eigentümer zu tragen sind.
32.(3).2 Nicht zu den Instandhaltungskosten zählen Modernisierungskosten (zu Modernisierung vgl. Nummer 4.(3).2) und solche Aufwendungen, die auf Grund unterlassener Instandhaltung erforderlich sind.
(4) Das Mietausfallwagnis umfasst
1.das Risiko einer Ertragsminderung, die durch uneinbringliche Zahlungsrückstände von Mieten, Pachten und sonstigen Einnahmen oder durch vorübergehenden Leerstand von Grundstücken oder Grundstücksteilen entstehen, die zur Vermietung, Verpachtung oder sonstigen Nutzung bestimmt sind,
2.das Risiko von bei uneinbringlichen Zahlungsrückständen oder bei vorübergehendem Leerstand anfallenden, vom Eigentümer zusätzlich zu tragenden Bewirtschaftungskosten sowie
3.das Risiko von uneinbringlichen Kosten einer Rechtsverfolgung auf Zahlung, auf Aufhebung eines Mietverhältnisses oder auf Räumung.
32.(4) Die Einschätzung des Mietausfallwagnisses für ein einzelnes Wertermittlungsobjekt hängt von mehreren z. T. sehr individuellen Faktoren ab, die sich auch in kurzer Zeit ändern können. Für den Ansatz im Rahmen der Wertermittlung ist aus diesem Grund ein durchschnittliches Risiko zu ermitteln. Dauerhafter struktureller Leerstand wird nicht vom Mietausfallwagnis erfasst (zu den Betriebskosten in diesen Fällen vgl. Nummer 32.(1).2).
Zu § 33 (Objektspezifisch angepasster Liegenschaftszinssatz)
Zur Ermittlung des objektspezifisch angepassten Liegenschaftszinssatzes ist der nach § 21 Absatz 2 ermittelte Liegenschaftszinssatz auf seine Eignung im Sinne des § 9 Absatz 1 Satz 1 zu prüfen und bei etwaigen Abweichungen nach Maßgabe des § 9 Absatz 1 Satz 2 und 3 an die Gegebenheiten des Wertermittlungsobjekts anzupassen.
33.1 Zur Sicherstellung der Modellkonformität sind bei der Wertermittlung das bei der Ermittlung des Liegenschaftszinssatzes (§ 21 Absatz 2) verwendete Ableitungsmodell und die zugrunde gelegten Modellansätze zu beachten (vgl. § 10 Absatz 1).
33.2 Erhebliche Abweichungen der wertbeeinflussenden Grundstücksmerkmale, die nicht sachgerecht über eine Anpassung des Liegenschaftszinssatzes oder anderweitig berücksichtigt werden können, sind in der Regel als besondere objektspezifische Grundstücksmerkmale zu berücksichtigen (vgl. § 8 Absatz 3 Satz 1).
33.3 Der objektspezifisch angepasste Liegenschaftszinssatz darf nur auf solche Wertanteile des Wertermittlungsobjekts angewandt werden, die auch der Ermittlung des Liegenschaftszinssatzes (§ 21 Absatz 2) zugrunde lagen. Andere Wertanteile sind in der Regel als besondere objektspezifische Grundstücksmerkmale zu berücksichtigen (vgl. § 8 Absatz 3 Satz 1).
Zu § 34 (Barwertfaktor)
34.1 Es ist zu beachten, dass die Kapitalisierung der jährlichen Erträge mit einem jährlich nachschüssigen Barwertfaktor erfolgt. Dies gilt ungeachtet dessen, dass in der Praxis eine monatlich vorschüssige Zahlungsweise üblich ist.
34.2 Die sich unter Anwendung der Formel in § 34 Absatz 2 für bestimmte Zinssätze ergebenden Barwertfaktoren für die Kapitalisierung finden sich in Anhang B. Die sich unter Anwendung der Formel in § 34 Absatz 3 für bestimmte Zinssätze ergebenden Barwertfaktoren für die Abzinsung finden sich in Anhang C. Die Barwertfaktoren für nicht in der Tabelle aufgeführte Zinssätze oder Zeiträume sind nicht zu interpolieren, sondern individuell aus den Formeln zu berechnen.
34.3 Es ist zu beachten, dass es sich bei den tabellierten Werten der Anhänge B und C um gerundete Werte handelt. Deshalb können sich bei Anwendung der Anhänge abweichende Ergebnisse gegenüber digital ermittelten Daten ergeben.
(1) Der Kapitalisierung und der Abzinsung sind Barwertfaktoren auf der Grundlage der Restnutzungsdauer und des objektspezifisch angepassten Liegenschaftszinssatzes zugrunde zu legen.
(2) Der jährlich nachschüssige Rentenbarwertfaktor für die Kapitalisierung (Kapitalisierungsfaktor) ist nach der folgenden Formel zu ermitteln:
LZ = Liegenschaftszinssatz
p = Zinsfuß
n = Restnutzungsdauer
(3) Der Barwertfaktor für die Abzinsung (Abzinsungsfaktor) ist nach der folgenden Formel zu ermitteln:
LZ = Liegenschaftszinssatz
p = Zinsfuß
n = Restnutzungsdauer
Zu § 35 (Grundlagen des Sachwertverfahrens)
35.1 Für das Sachwertverfahren gilt folgendes Ablaufschema:
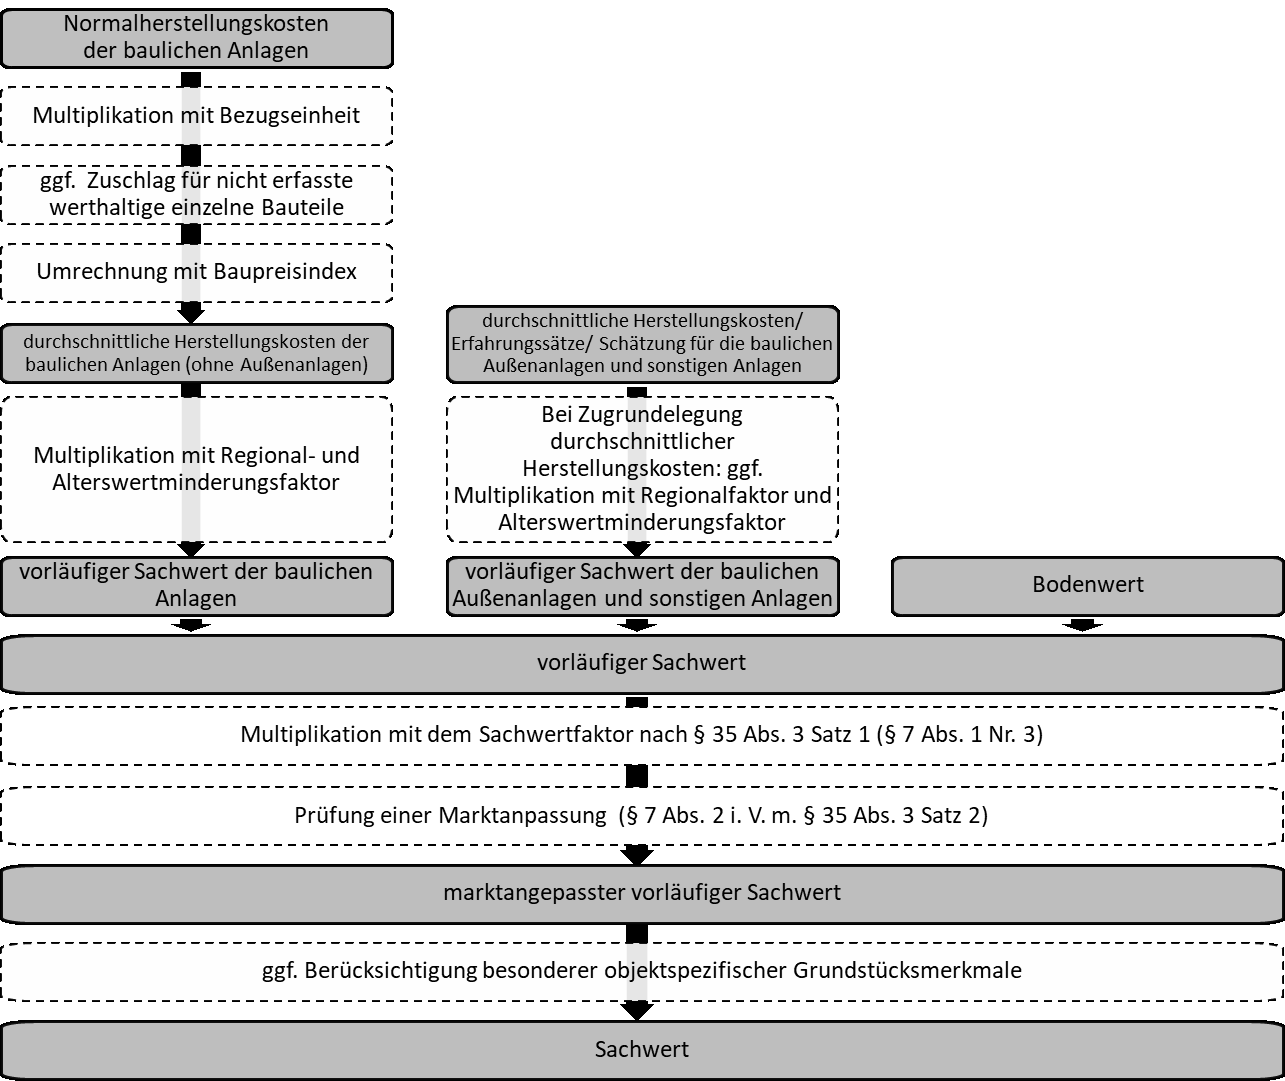
Ergänzend ist Folgendes zu beachten:
−Bei mehreren baulichen Anlagen kann der vorläufige Sachwert jeder baulichen Anlage jeweils nach § 36 ermittelt werden. Insbesondere wenn eine bauliche Anlage einem Hauptgebäude untergeordnet ist (z. B. Garagen), kommt alternativ auch ein Zuschlag nach Erfahrungswerten oder hilfsweise eine Schätzung in Betracht. Dieser Wert fließt in den vorläufigen Sachwert des Hauptgebäudes ein, bedarf aber weder einer Umrechnung mit dem Baupreisindex noch einer Multiplikation mit dem Alterswertminderungs- bzw. Regionalfaktor. Abweichend davon können entsprechende Anlagen auch als besondere objektspezifische Grundstücksmerkmale berücksichtigt werden.
−Für werthaltige einzelne Bauteile, die von den Normalherstellungskosten nicht erfasst sind, kommt alternativ zu einem Zuschlag nach § 36 Absatz 2 Satz 3 auch ein isolierter marktgerechter Zuschlag nach Erfahrungswerten oder hilfsweise nach sachverständiger Schätzung in Betracht. Dieser Wert fließt in den vorläufigen Sachwert der baulichen Anlage ein, bedarf aber weder einer Umrechnung mit dem Baupreisindex noch einer Multiplikation mit dem Alterswertminderungsfaktor und dem Regionalfaktor.
35.2 Zur Berücksichtigung der allgemeinen Wertverhältnisse ist der vorläufige Sachwert des Grundstücks mit dem objektspezifisch angepassten Sachwertfaktor (§ 39) zu multiplizieren.
35.3 Eine Marktanpassung nach § 7 Absatz 2 ist erforderlich, wenn der objektspezifisch angepasste Sachwertfaktor oder die verwendeten sonstigen Daten die allgemeinen Wertverhältnisse auch nach einer ggf. erfolgten Anpassung nach § 9 Absatz 1 Satz 2 nicht detailliert oder aktuell genug abbilden. Ist eine Marktanpassung nach § 7 Absatz 2 notwendig, sind auf Grund ergänzender Analysen (z. B. durch Auswertung der aktuellen Entwicklung von Kaufpreisen und von Angebotspreisen beispiels-weise in Immobilienportalen sowie durch Auswertung von Marktberichten) nach sachverständiger Würdigung Zu- oder Abschläge vorzunehmen.
(1) Im Sachwertverfahren wird der Sachwert des Grundstücks aus den vorläufigen Sachwerten der nutzbaren baulichen und sonstigen Anlagen sowie aus dem Bodenwert ermittelt.
(2) Der vorläufige Sachwert des Grundstücks ergibt sich durch Bildung der Summe aus
1.dem vorläufigen Sachwert der baulichen Anlagen im Sinne des § 36,
2.dem vorläufigen Sachwert der baulichen Außenanlagen und sonstigen Anlagen im Sinne des § 37 und
3.dem nach den §§ 40 bis 43 zu ermittelnden Bodenwert.
(3) Der marktangepasste vorläufige Sachwert des Grundstücks ergibt sich durch Multiplikation des vorläufigen Sachwerts mit einem objektspezifisch angepassten Sachwertfaktor im Sinne des § 39. Nach Maßgabe des § 7 Absatz 2 kann zusätzlich eine Marktanpassung durch marktübliche Zu- oder Abschläge erforderlich sein.
(4) Der Sachwert des Grundstücks ergibt sich aus dem marktangepassten vorläufigen Sachwert und der Berücksichtigung vorhandener besonderer objektspezifischer Grundstücksmerkmale des Wertermittlungsobjekts.
Zu § 36 (Vorläufiger Sachwert der baulichen Anlagen; durchschnittliche Herstellungskosten)
(1) Zur Ermittlung des vorläufigen Sachwerts der baulichen Anlagen, ohne bauliche Außenanlagen, sind die durchschnittlichen Herstellungskosten mit dem Regionalfaktor und dem Alterswertminderungsfaktor zu multiplizieren.
(2) Die durchschnittlichen Herstellungskosten der baulichen Anlagen stehen für die aufzuwendenden Kosten, die sich unter Beachtung wirtschaftlicher Gesichtspunkte für die Errichtung eines dem Wertermittlungsobjekt nach Art und Standard vergleichbaren Neubaus am Wertermittlungsstichtag unter Zugrundelegung zeitgemäßer, wirtschaftlicher Bauweisen ergeben würden. Der Ermittlung der durchschnittlichen Herstellungskosten sind in der Regel modellhafte Kostenkennwerte zugrunde zu legen, die auf eine Flächen-, Raum- oder sonstige Bezugseinheit bezogen sind (Normalherstellungskosten), und mit der Anzahl der entsprechenden Bezugseinheiten der baulichen Anlage zu multiplizieren. Von den Normalherstellungskosten nicht erfasste werthaltige einzelne Bauteile sind durch marktübliche Zuschläge bei den durchschnittlichen Herstellungskosten zu berücksichtigen. Zur Umrechnung auf den Wertermittlungsstichtag ist der für den Wertermittlungsstichtag aktuelle und für die jeweilige Art der baulichen Anlage zutreffende Preisindex für die Bauwirtschaft des Statistischen Bundesamtes (Baupreisindex) zu verwenden. Ausnahmsweise können die durchschnittlichen Herstellungskosten der baulichen Anlagen nach den durchschnittlichen Kosten einzelner Bauleistungen ermittelt werden.
36.(2).1 Durchschnittliche Herstellungskosten dienen als Grundlage für die Ermittlung des Sachwerts baulicher Anlagen. Eine Verwendung zur Kalkulation von Baukosten oder Rekonstruktionskosten ist nicht sachgerecht.
36.(2).2 Zur Sicherstellung der Modellkonformität (§ 10 Absatz 1) sind bei der Wertermittlung dieselben Modellansätze für die durchschnittlichen Herstellungskosten anzusetzen, die der Ermittlung des Sachwertfaktors zugrunde lagen (vgl. § 12 Absatz 5 Satz 3 i. V. m Anlage 4).
36.(2).3 Bei der Zuordnung zu einem Kostenkennwert der Normalherstellungskosten der Anlage 4 ist auf die Art der baulichen Anlage (Gebäudeart) abzustellen, die der am Qualitätsstichtag aktuellen Nutzung entspricht. Eine konkret absehbare Änderung ist nach Maßgabe des § 11 zu berücksichtigen.
(3) Der Regionalfaktor ist ein vom örtlich zuständigen Gutachterausschuss festgelegter Modellparameter zur Anpassung der durchschnittlichen Herstellungskosten an die Verhältnisse am örtlichen Grundstücksmarkt.
36.(3) Anders als der weitergehende Wortlaut des § 36 Absatz 3 suggeriert, sollen die Regionalfaktoren der Berücksichtigung des Unterschieds zwischen dem bundesdurchschnittlichen und dem regionalen Baukostenniveau dienen.
Zu § 37 (Vorläufiger Sachwert der baulichen Außenanlagen und sonstigen Anlagen)
Der vorläufige Sachwert der für die jeweilige Gebäudeart üblichen baulichen Außenanlagen und sonstigen Anlagen ist gesondert zu ermitteln, soweit die Anlagen wertbeeinflussend sind und nicht bereits anderweitig erfasst wurden. Der vorläufige Sachwert kann entsprechend § 36 nach den durchschnittlichen Herstellungskosten, nach Erfahrungssätzen oder hilfsweise durch sachverständige Schätzung ermittelt werden. Werden durchschnittliche Herstellungskosten zugrunde gelegt, richtet sich die bei Ermittlung der Alterswertminderung anzusetzende Restnutzungsdauer in der Regel nach der Restnutzungsdauer der baulichen Anlage.
37.1 Zu den baulichen Außenanlagen zählen z. B. befestigte Wege, Plätze und Terrassen, Ver- und Entsorgungseinrichtungen auf dem Grundstück und Einfriedungen. Zu den sonstigen Anlagen zählen insbesondere ortsübliche Gartenanlagen.
37.2 Weichen bauliche Außenanlagen und sonstige Anlagen erheblich vom Üblichen ab, ist ein bestehender Werteinfluss als besonderes objektspezifisches Grundstücks-merkmal zu berücksichtigen (vgl. auch § 8 Absatz 3 Satz 2; Nummer 8.(3).1).
Zu § 38 (Alterswertminderungsfaktor)
Der Alterswertminderungsfaktor entspricht dem Verhältnis der Restnutzungsdauer zur Gesamtnutzungsdauer.
38.1 Der Alterswertminderungsfaktor ist linear nach folgender Formel zu ermitteln:
38.2 Wenn bei zurückliegenden Stichtagen der Sachwertfaktor auf Grundlage eines anderen Modells für die Alterswertminderung ermittelt wurde, ist diese Alterswertminderung aufgrund des übergeordneten Grundsatzes der Modellkonformität (§ 10 Absatz 2) auch bei der Wertermittlung anzusetzen.
Zu § 39 (Objektspezifisch angepasster Sachwertfaktor)
Zur Ermittlung des objektspezifisch angepassten Sachwertfaktors ist der nach § 21 Absatz 3 ermittelte Sachwertfaktor auf seine Eignung im Sinne des § 9 Absatz 1 Satz 1 zu prüfen und bei etwaigen Abweichungen nach § 9 Absatz 1 Satz 2 und 3 an die Gegebenheiten des Wertermittlungsobjekts anzupassen.
39.1 Zur Sicherstellung der Modellkonformität sind bei der Wertermittlung das bei der Ermittlung des Sachwertfaktors (§ 21 Absatz 3) verwendete Ableitungsmodell und die zugrunde gelegten Modellansätze zu berücksichtigen (§ 10 Absatz 1).
39.2 Erhebliche Abweichungen der wertbeeinflussenden Grundstücksmerkmale, die nicht sachgerecht über eine Anpassung des Sachwertfaktors berücksichtigt werden können, sind in der Regel als besondere objektspezifische Grundstücksmerkmale zu berücksichtigen (vgl. § 8 Absatz 3 Satz 1).
39.3 Der objektspezifisch angepasste Sachwertfaktor darf nur auf solche Wertanteile des Wertermittlungsobjekts angewandt werden, die auch der Ermittlung des Sachwertfaktors (§ 21 Absatz 3) zugrunde lagen. Andere Wertanteile sind in der Regel als besondere objektspezifische Grundstücksmerkmale zu berücksichtigen (vgl. § 8 Absatz 3 Satz 1).
Zu § 40 (Allgemeines zur Bodenwertermittlung)
(1) Der Bodenwert ist vorbehaltlich des Absatzes 5 ohne Berücksichtigung der vorhandenen baulichen Anlagen auf dem Grundstück vorrangig im Vergleichswertverfahren nach den §§ 24 bis 26 zu ermitteln.
40.(1).1 Zur Berücksichtigung von wertbeeinflussenden Abweichungen der Grundstücksmerkmale wird auf Nummer 9.(1).5 verwiesen.
40.(1).2 Bei der Wertermittlung bebauter Grundstücke sind die den Bodenwert betreffenden besonderen objektspezifischen Grundstücksmerkmale in der Regel nicht im Rahmen der Bodenwertermittlung, sondern erst am Ende des Wertermittlungsverfahrens für das bebaute Grundstück zu berücksichtigen.
40.(1).3 Der Bodenwert enthält – ebenso wie der Bodenrichtwert (§ 14 Absatz 4) - keinen Wertanteil für (wertbeeinflussenden) Aufwuchs. Soweit der Aufwuchs einen Werteinfluss hat, ist dieser zusätzlich – z. B. nach § 37 oder als besonderes objektspezifisches Grundstücksmerkmal - zum Bodenwert zu berücksichtigen. Gebietstypische Gartenbepflanzungen haben in der Regel keinen eigenständigen Werteinfluss.
(2) Neben oder anstelle von Vergleichspreisen kann nach Maßgabe des § 26 Absatz 2 ein objektspezifisch angepasster Bodenrichtwert verwendet werden.
(3) Steht keine ausreichende Anzahl von Vergleichspreisen oder steht kein geeigneter Bodenrichtwert zur Verfügung, kann der Bodenwert deduktiv oder in anderer geeigneter Weise ermittelt werden. Werden hierbei die allgemeinen Wertverhältnisse nicht ausreichend berücksichtigt, ist eine Marktanpassung durch marktübliche Zu- oder Abschläge erforderlich.
(4) Bei der Ermittlung der sanierungs- oder entwicklungsbedingten Bodenwerterhöhung zur Bemessung von Ausgleichsbeträgen nach § 154 Absatz 1 oder § 166 Absatz 3 Satz 4 des Baugesetzbuchs sind die Anfangs- und Endwerte bezogen auf denselben Wertermittlungsstichtag zu ermitteln. Der jeweilige Grundstückszustand ist nach Maßgabe des § 154 Absatz 2 des Baugesetzbuchs zu ermitteln.
(5) Die tatsächliche bauliche Nutzung kann insbesondere in folgenden Fällen den Bodenwert beeinflussen:
1.wenn dies dem gewöhnlichen Geschäftsverkehr entspricht, ist ein erhebliches Abweichen der tatsächlichen von der nach § 5 Absatz 1 maßgeblichen Nutzung bei der Ermittlung des Bodenwerts bebauter Grundstücke zu berücksichtigen;
2.wenn bauliche Anlagen auf einem Grundstück im Außenbereich rechtlich und wirtschaftlich weiterhin nutzbar sind, ist dieser Umstand bei der Ermittlung des Bodenwerts in der Regel werterhöhend zu berücksichtigen;
3.wenn bei einem Grundstück mit einem Liquidationsobjekt im Sinne des § 8 Absatz 3 Satz 2 Nummer 3 mit keiner alsbaldigen Freilegung zu rechnen ist, gilt § 43.
40.(5).1 Einfluss der tatsächlichen baulichen Nutzung auf den Bodenwert bei erheblicher Abweichung der tatsächlichen von der nach § 5 Absatz 1 maßgeblichen Nutzung (§ 40 Absatz 5 Nummer 1):
a)Abweichung bei der Art der Nutzung
Eine werterhöhende Abweichung von der bauplanungsrechtlich zulässigen Art der Nutzung kann beispielsweise vorliegen, wenn eine bestehende bauliche Anlage bei Neuerrichtung nach den Festsetzungen eines zwischenzeitlich neu aufgestellten oder geänderten Bebauungsplans unzulässig wäre, jedoch unter Bestandsschutz steht. Eine wertmindernde Abweichung kann beispielsweise vorliegen, wenn Vorgaben des Denkmalschutzes die Realisierung einer an sich planungsrechtlich zulässigen Art der Nutzung nicht zulassen.
b)Abweichung beim Maß der Nutzung
aa) Bei einer erheblichen Unterausnutzung gilt Folgendes:
−Ist eine Anpassung der Bebauung oder Nutzung rechtlich und tatsächlich möglich sowie wirtschaftlich, wird der Bodenwert in der Regel nicht beeinflusst.
−Ist eine Anpassung rechtlich oder tatsächlich nicht möglich oder ist sie unwirtschaftlich, handelt es sich um ein Liquidationsobjekt im Sinne der Legaldefinition des § 8 Absatz 3 Satz 2 Nummer 3 (vgl. Nummer 8.(3).4 Buchstabe a). Wenn bei Liquidationsobjekten mit einer alsbaldigen Freilegung zu rechnen ist, sind die daraus resultierenden Wertminderungen nach § 8 Absatz 3 Satz 2 Nummer 3 als besonderes objektspezifisches Grundstücksmerkmal zu berücksichtigen. Im Fall einer aufgeschobenen Freilegung oder wenn langfristig nicht mit einer Freilegung zu rechnen ist, gilt § 43.
bb) Liegt eine Überausnutzung auf Dauer vor, ist der nutzungsabhängige Bodenwert (§ 43) anzusetzen.
40.(5).2 Bebaute Grundstücke im Außenbereich (§ 40 Absatz 5 Nummer 2), deren bauliche Anlagen rechtlich und wirtschaftlich weiterhin nutzbar sind, haben in der Regel einen höheren Bodenwert als unbebaute Grundstücke im Außenbereich. Der Bodenwert derartiger Grundstücke kann auf der Grundlage des Bodenwerts vergleichbarer baureifer Grundstücke benachbarter Baugebiete unter Berücksichtigung wertbeeinflussender Grundstücksmerkmale wie besonderer Lagemerkmale (z. B. Entfernung zur Ortslage), der Erschließungssituation, eingeschränkter Nutzungsänderungs- bzw. Erweiterungsmöglichkeiten oder der Grundstücksgröße ermittelt werden.
Bei einer erheblichen Überschreitung der marktüblichen Grundstücksgröße kommt eine getrennte Ermittlung des Werts der über die marktübliche Grundstücksgröße hinausgehenden selbstständig nutzbaren oder sonstigen Teilfläche in Betracht; der Wert der Teilfläche ist in der Regel als besonderes objektspezifisches Grundstücksmerkmal zu berücksichtigen.
Zu § 42 (Bodenwert von Bauerwartungsland und Rohbauland)
Der Bodenwert von Bauerwartungs- oder Rohbauland kann in Anwendung des § 40 Absatz 3 ausgehend vom Bodenwert für entsprechend genutztes oder nutzbares baureifes Land deduktiv durch angemessene Berücksichtigung der auf dem örtlichen Grundstücksmarkt marktüblichen Kosten der Baureifmachung und unter Berücksichtigung der Wartezeit in Verbindung mit einem Realisierungsrisiko nach Maßgabe des § 11 Absatz 2 oder in sonstiger geeigneter Weise ermittelt werden.
42.1 § 42 bezieht sich auf Fälle im Sinne des § 40 Absatz 3, bei denen keine ausreichende Anzahl von Vergleichspreisen oder kein geeigneter Bodenrichtwert zur Verfügung stehen.
42.2 Kosten der Baureifmachung sind insbesondere
− Kosten für die Bereitstellung der Erschließungsflächen und für die Herstellung der Erschließungsanlagen,
− Kosten für Maßnahmen, die Gegenstand städtebaulicher Verträge nach § 11 BauGB sein können,
− Kosten für Ausgleichs- und Ersatzmaßnahmen,
− Kosten für den Rückbau von nicht nachnutzbaren baulichen und sonstigen Anlagen und
− Kosten zur Beseitigung von Bodenkontaminationen.
42.3 Ergänzend wird auf die Nummern 3.(2) und 3.(3) verwiesen.
Zu § 43 (Nutzungsabhängiger Bodenwert bei Liquidationsobjekten)
43.1 § 43 regelt Fälle, in denen bei Grundstücken mit Liquidationsobjekten (zum Begriff vgl. Nummer 8.(3).4 Buchstabe a) keine alsbaldige Freilegung ansteht. Während der Werteinfluss von Liquidationsobjekten, die zur alsbaldigen Freilegung anstehen, als besondere objektspezifische Grundstücksmerkmale bei der Ermittlung des Verfahrenswerts, nicht aber im Bodenwert zu berücksichtigen ist, kommt es in den Fällen der von § 43 erfassten aufgeschobenen Freilegung oder des dauerhaften Ausschlusses der Freilegung zu einer Beeinflussung des Bodenwerts.
43.2 Eine Freilegung kann z. B. durch Vorgaben des Denkmalschutzes unzulässig sein. In diesem Fall ist auch langfristig nicht mit einer Freilegung zu rechnen.
43.3 § 43 ist sinngemäß auch anwendbar, wenn eine künftige Nutzung ohne Freilegung, z. B. durch eine Umnutzung bestehender baulicher Anlagen, möglich ist, aber aus anderen Gründen, z. B. aufgrund von rechtlichen Bindungen, aufgeschoben werden muss.
(1) Ist bei einem Grundstück mit einem Liquidationsobjekt im Sinne des § 8 Absatz 3 Satz 2 Nummer 3 insbesondere aus rechtlichen Gründen mit der Freilegung erst zu einem späteren Zeitpunkt zu rechnen (aufgeschobene Freilegung) oder ist langfristig nicht mit einer Freilegung zu rechnen, so ist bei der Bodenwertermittlung von dem sich unter Berücksichtigung der tatsächlichen Nutzung ergebenden Bodenwert (nutzungsabhängiger Bodenwert) auszugehen, soweit dies marktüblich ist.
(2) Im Fall einer aufgeschobenen Freilegung ist der Wertvorteil, der sich aus der künftigen Nutzbarkeit ergibt, bei der Wertermittlung als besonderes objektspezifisches Grundstücksmerkmal zu berücksichtigen, soweit dies marktüblich ist. Der Wertvorteil ergibt sich aus der abgezinsten Differenz zwischen dem Bodenwert, den das Grundstück ohne das Liquidationsobjekt haben würde, und dem nutzungsabhängigen Bodenwert. Die Freilegungskosten sind über den Zeitraum bis zur Freilegung abzuzinsen und als besonderes objektspezifisches Grundstücksmerkmal zu berücksichtigen, soweit dies marktüblich ist.
Zu § 44 (Gemeinbedarfsflächen)
Gemeinbedarfsflächen sind Flächen, für die eine öffentlichen Zweckbindung besteht. Bei Ermittlung des Werts ist danach zu differenzieren, ob es sich um Gemeinbedarfsflächen handelt, die
1.weiterhin für denselben öffentlichen Zweck genutzt werden oder die unter der Änderung der öffentlichen Zweckbindung einem anderen Gemeinbedarf zugeführt werden sollen (bleibende Gemeinbedarfsflächen),
2.ihre öffentliche Zweckbindung verlieren (abgehende Gemeinbedarfsflächen) oder
3.bislang keiner öffentlichen Zweckbestimmung unterlagen und erst für Gemeinbedarfszwecke zu beschaffen sind (künftige Gemeinbedarfsflächen).
44.1 Bleibende Gemeinbedarfsflächen:
Eine Verkehrswertermittlung für bleibende Gemeinbedarfsflächen ist in der Regel allenfalls bei einem Eigentümerwechsel erforderlich.
a)Den Anforderungen aus der Praxis folgend kann im Falle des Eigentumswechsels an einen anderen Gemeinbedarfsträger zur Festlegung des maßgeblichen Grundstückszustands in Einzelfällen auch das aktualisierte Beschaffungswertprinzip zur Anwendung kommen. Danach ist der Grundstückszustand maßgeblich, der sich bei Wegfall der bisherigen öffentlichen Zweckbindung (z. B. militärische Nutzung) auf Grund der allgemeinen Situationsgebundenheit (insbesondere Umgebungssituation, Planungsrechte, Entwicklungszustand, Lage, Erschließungszustand, verkehrliche Anbindung, wirtschaftlich und städtebaulich sich aufdrängende Nutzbarkeit baulicher Anlagen) für das Grundstück ergeben würde. Als Qualitätsstichtag ist der Zeitpunkt unmittelbar vor dem weiteren Ausschluss des Grundstücks von der konjunkturellen Entwicklung zu Grunde zu legen.
b)Im Gemeingebrauch befindliche Flächen (insbesondere öffentliche Verkehrs - und Parkflächen) sind nicht zu bewerten, soweit gesetzliche Regelungen vorhanden sind, die eine unentgeltliche Übertragung vorsehen (z. B. § 6 FStrG); dies kann vor allem der Fall sein, wenn die Flächen nach dem Eigentümerwechsel derselben öffentlichen Nutzung vorbehalten sind. Bleiben die Flächen nach dem Eigentümerwechsel derselben öffentlichen Nutzung vorbehalten, ohne dass eine unentgeltliche Übertragung vorgesehen ist, wird üblicherweise allenfalls ein geringer Anerkennungsbetrag in Ansatz gebracht.
44.2 Abgehende Gemeinbedarfsflächen:
Verlieren Gemeinbedarfsflächen ihre öffentliche Zweckbindung, so ist für deren Verkehrswert die sich nach den baurechtlichen Bestimmungen ergebende oder die zu erwartende Nutzungsmöglichkeit - unter Berücksichtigung des übrigen Grundstückszustands - maßgebend.
44.3 Künftige Gemeinbedarfsflächen:
a)Für die Ermittlung des für die Enteignungsentschädigung maßgeblichen Werts von Grundstücken, die für Gemeinbedarfszwecke zu beschaffen sind und keine renditeorientierte Nutzung zulassen und bei denen eine Enteignung zulässig wäre, ist in der Regel als Qualitätsstichtag der Zeitpunkt zugrunde zu legen, der unmittelbar vor dem Zeitpunkt liegt, zu dem das Grundstück infolge der künftigen öffentlichen Zweckbindung von jeder konjunkturellen Entwicklung ausgeschlossen worden ist (enteignungsrechtliche Vorwirkung).
b)Wird bei einer Enteignung, im Falle von Übernahmeansprüchen oder bei Nutzungsbeschränkungen auf Grund gesetzlicher Vorschriften oder bei freihändigem Erwerb zur Vermeidung einer Enteignung neben dem Rechtsverlust (§ 95 BauGB) auch die Höhe der Entschädigung für andere Vermögensnachteile (§ 96 BauGB) ermittelt, sollen beide voneinander abgegrenzt werden.
Die Ausführungen nach den Buchstaben a und b gelten sinngemäß auch für die Grundstücke, die für Zwecke der Verteidigung beschafft werden sollen.
Zu § 45 (Wasserflächen)
Der Verkehrswert von Wasserflächen hängt in erster Linie von der rechtlich zulässigen Nutzungsmöglichkeit ab. Dabei kann insbesondere eine Abhängigkeit von dem Verkehrswert einer mit der Wasserfläche in unmittelbarem wirtschaftlichen Zusammenhang stehenden Landfläche bestehen oder eine ertragsorientierte Nutzung der Wasserfläche maßgeblich sein.
45.1 Wasserflächen sind die von oberirdischen Gewässern ständig bedeckten Flächen. Die eigentumsrechtliche Abgrenzung der Gewässer gegen ihre Ufer richtet sich nach den wasserrechtlichen Vorschriften.
45.2 Besteht eine Abhängigkeit zwischen dem Verkehrswert einer Wasserfläche und dem Verkehrswert einer mit dieser Wasserfläche in unmittelbarem wirtschaftlichem Zusammenhang stehenden Landfläche, ist der Verkehrswert der Wasserfläche in der Regel ein sachverständig ermittelter Vomhundertsatz des Verkehrswerts der Bezugsfläche an Land. Die Höhe dieses Vomhundertsatzes bestimmt sich insbesondere nach dem Grad des wirtschaftlichen Zusammenhangs der Wasserfläche mit der Bezugsfläche.
45.3 Wenn kein wirtschaftlicher Zusammenhang zwischen den Wasser- und Landflächen besteht, bilden i. d. R. Vergleichspreise die Grundlage für die Ermittlung des Verkehrswerts der Wasserfläche.
45.4 Bei ertragsorientierten Nutzungen, wie z. B. Häfen und Fischteichen, kann der Verkehrswert der Wasserfläche aus dem daraus erzielten Ertrag ermittelt werden.
Zu § 46 (Allgemeines zu grundstücksbezogenen Rechten und Belastungen)
(1) Grundstücksbezogene Rechte und Belastungen können den Wert des begünstigten und den Wert des belasteten Grundstücks beeinflussen sowie Gegenstand einer eigenständigen Wertermittlung sein.
46.(1) Ob grundstücksbezogene Rechte und Belastungen einen Werteinfluss haben, ist in jedem Wertermittlungsfall gesondert festzustellen. Grundstücksbezogene Rechte und Belastungen können auch Gegenstand einer eigenständigen Wertermittlung sein.
(2) Als grundstücksbezogene Rechte und Belastungen kommen insbesondere in Betracht
1.grundstücksgleiche Rechte,
2.weitere beschränkte dingliche Rechte,
3.Baulasten,
4.grundstücksbezogene gesetzliche Beschränkungen des Eigentums sowie
5.miet-, pacht- und wohnungsrechtliche Bindungen.
46.(2).1 Grundstücksgleiche Rechte sind beschränkte dingliche Rechte (vgl. auch 46.(2).2), die in ihrer Ausgestaltung dem Eigentum am Grundstück gleichkommen, eine möglichst unbeschränkte Herrschaftsbefugnis verleihen und im Grundbuch oder einem vergleichbaren öffentlichen Buch (z. B. Erbbaugrundbuch) eingetragen sind. Von besonderer Bedeutung ist das Erbbaurecht (siehe ErbbauRG). Grundstücksgleiche Rechte können wie folgt systematisiert werden:
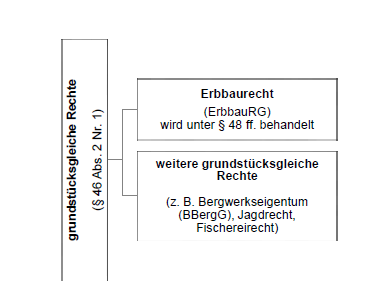
46.(2).2 Beschränkte dingliche Rechte, zu denen neben den grundstücksgleichen Rechten auch weitere Rechte gehören, gewähren dem Rechtsinhaber einen beschränkten rechtlichen Zugriff auf ein Grundstück. Sie sind im Grundbuch eingetragen. Zu diesen beschränkten dinglichen Rechten gehören insbesondere:
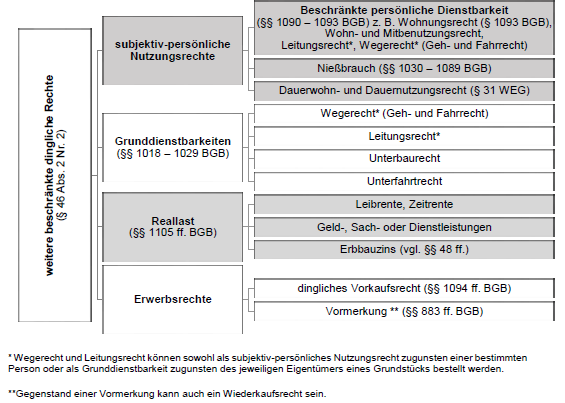
Grundpfandrechte (Hypotheken (§§ 1133 – 1190 BGB), Grundschulden (§§ 1191 bis 1198 BGB) und Rentenschulden (§§ 1199 – 1203 BGB) zählen ebenfalls zu den beschränkten dinglichen Rechten; sie werden aber bei der Ermittlung des Verkehrswerts des Grundstücks grundsätzlich nicht berücksichtigt, da sie bei einer Veräußerung i.d.R. abgelöst werden.
Die Reallast (z. B. im Rahmen des Altenteilrechts: u.a. Pflegeverpflichtungen, Zahlung einer Rente, Lieferung von Nahrung, Energie, Wasser u. ä.) gewährt zwar kein unmittelbares Nutzungsrecht am Grundstück, das Grundstück haftet jedoch für die Entrichtung der Leistungen. Soweit die Reallast bei einer Veräußerung nicht abgelöst wird, ist ein Werteinfluss auf den Verkehrswert des Grundstücks zu berücksichtigen. Hierbei beeinflussen Leibrenten in der Regel den Verkehrswert eines Grundstücks, da ein Grundstück, das mit einer Leibrente belastet ist, im Gegensatz zu mit Grundpfandrechten belasteten Grundstücken gegen den Willen des Berechtigten nicht enthaftet werden kann.
46.(2).3 Baulasten sind öffentlich-rechtliche Verpflichtungen, die den Grundstückseigentümer zu einem sein Grundstück betreffenden Tun, Dulden oder Unterlassen verpflichten. Sie sind in der Regel im Baulastenverzeichnis aufgeführt, hierzu zählen insbesondere nachfolgende Baulasten:
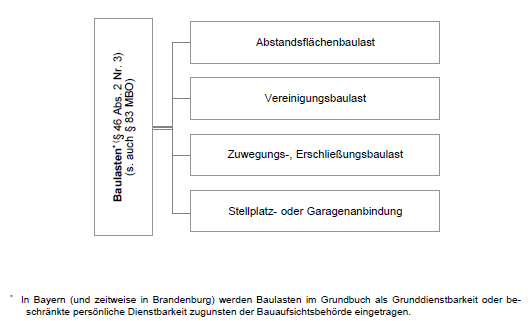
46.(2).4 Grundstücksbezogene gesetzliche Beschränkungen gibt es in privatrechtlicher und öffentlich-rechtlicher Form. Privatrechtliche Beschränkungen ergeben sich nur ausnahmsweise, öffentlich-rechtliche Beschränkungen dagegen häufig aus öffentlichen, zum Teil online einsehbaren Verzeichnissen (z. B. Altlastenkataster, Denkmalliste, Karte der Überschwemmungsgebiete).
Wesentliche grundstücksbezogene gesetzliche Beschränkungen können folgender Übersicht entnommen werden:
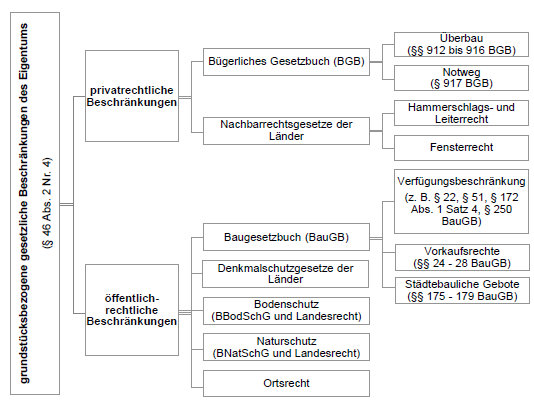
46.(2).5 Miet-, pacht- und wohnungsrechtliche Bindungen sind vertragliche und sonstige Vorgaben, die Einfluss insbesondere auf die Ertragsverhältnisse haben können. Hierzu können z. B. Miet- und Belegungsbindungen gehören, die im Rahmen der sozialen Wohnraumförderung dem Verfügungsberechtigten auferlegt werden. Wenn miet-, pacht- und wohnungsrechtliche Bindungen nicht nur vereinzelt, sondern in einer gewissen Häufigkeit auftreten, kann es sich anbieten, dass die Gutachterausschüsse Kaufpreise und sonstige Daten für entsprechende Objekte systematisch erfassen und in der Kaufpreissammlung differenziert kennzeichnen.
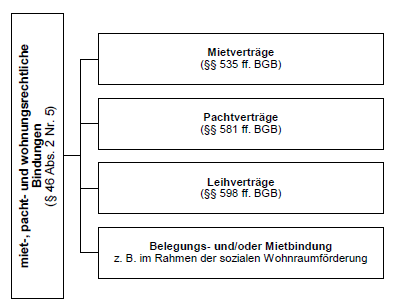
46.(2).6 Der Katalog des § 46 Absatz 2 ist nicht abschließend. Wertbeeinflussend können z. B. auch (verwaltungsinterne) Vorgaben sein, wonach eine Baurechtsschaffung unter der Bedingung steht, dass der Grundstückseigentümer bestimmte Verpflichtungen eingeht (z. B. in einem städtebaulichen Vertrag).
46.(2).7 Nicht dinglich gesicherte, schuldrechtliche Ansprüche haben nur dann einen Einfluss auf den Verkehrswert, wenn sie auch einen Erwerber binden (zum Beispiel § 566 BGB, Kauf bricht nicht Miete). Dabei können die Grundsätze des § 46 Anwendung finden.
Zu § 47 (Grundsätze der Wertermittlung bei Rechten und Belastungen)
(1) Der Wert des begünstigten oder des belasteten Grundstücks kann ermittelt werden
1.aus Vergleichspreisen oder
2.ausgehend vom Wert des fiktiv nicht begünstigten oder des fiktiv unbelasteten Grundstücks.
Hierbei sind die allgemeinen Wertverhältnisse im Hinblick auf das Recht oder die Belastung zu berücksichtigen.
47.1 Der Werteinfluss von Rechten und Belastungen auf das begünstigte und das belastete Grundstück (§ 47 Absatz 1 bis 3 und 5) bzw. der Wert des Rechts und der Wert der Belastung (§ 47 Absatz 4 und 5) bestimmt sich aus der tatsächlich vorhandenen oder möglichen Inanspruchnahme des Rechts innerhalb der rechtlichen Zulässigkeit. Dabei sind ggf. auch aufschiebende Bedingungen zu berücksichtigen.
47.2 Auch bei einer fehlenden faktischen und wirtschaftlichen Beeinträchtigung des belasteten Grundstücks kann der Grundstücksmarkt allein auf die Eintragung einer Belastung (z. B. im Grundbuch, Altlastenkataster) mit einer Wertminderung reagieren (z. B. Unterfahrung in großer Tiefe).
47.3 Der Wert eines Rechtes oder einer Belastung kann von dem Werteinfluss auf das betroffene Grundstück abweichen.
47.4 Wird der Wert des begünstigten oder belasteten Grundstücks ausgehend vom Wert des fiktiv nicht begünstigten oder des fiktiv unbelasteten Grundstücks ermittelt (§ 47 Absatz. 1 Satz 1 Nummer 2), so ist vom marktangepassten vorläufigen Verfahrenswert des fiktiv nicht begünstigten oder des fiktiv unbelasteten Grundstücks auszugehen. Dabei kann es auch sachgerecht sein, beim begünstigten Grundstück die Vorteile durch das Recht (nicht aber dessen Nachteile) bereits im marktangepassten vorläufigen Verfahrenswert zu berücksichtigen (z. B. beim Wegerecht, Notweg, Überbau). Im Übrigen erfolgt die Berücksichtigung des Rechts oder der Belastung nach § 47 Absatz 2 Nummer 2 und Absatz 3, nach § 8 Absatz 3 Satz 2 Nummer 6 und Satz 3 als besonderes objektspezifisches Grundstücksmerkmal durch marktübliche Zu- und Abschläge.
47.5 Die Berücksichtigung der allgemeinen Wertverhältnisse im Hinblick auf das Recht oder die Belastung (§ 47 Absatz 1 Satz 2 sowie § 47 Absatz 4 Satz 2) erfolgt durch Prüfung, inwieweit die allgemeinen Wertverhältnisse durch Verwendung marktüblicher Wertansätze insbesondere für die wirtschaftlichen Vor- und Nachteile (vgl. Nummer 47.4) bereits ausreichend berücksichtigt sind; andernfalls sind marktübliche Zu- und Abschläge vorzunehmen. Dies entspricht der Vorgehensweise nach § 7 Absatz 2.
47.6 Bei Anwendung des § 47 Absatz 3 Nummer 1 und Absatz 4 Satz 1 Nummer 2 können sich wirtschaftliche Vorteile beispielsweise ergeben
−aus den ersparten, üblicherweise zu zahlenden Mieten, Pachten oder sonstigen Erträgen,
−aus ersparten und üblicherweise anfallenden Aufwendungen, soweit sie nicht bereits beim Ansatz der Miete oder Pacht berücksichtigt wurden oder
−aus Vorteilen für die bauliche oder sonstige Nutzung.
47.7 Die wirtschaftlichen Nachteile (§ 47 Absatz 3 Nummer 1 und Absatz 4 Satz 1 Nummer 2) können sich beispielsweise ergeben
−aus den entgangenen Mieten, Pachten oder sonstigen Erträgen,
−aus zu leistenden und üblicherweise nicht anfallenden Aufwendungen oder
−aus Nachteilen für die bauliche oder sonstige Nutzung.
47.8 Ist für die Einräumung eines Rechts künftig eine einmalige oder eine wiederkehrende Gegenleistung zu erbringen (z. B. Erbbauzins, Wegerechtsrente, Unterhaltungspflicht auf dem belasteten Grundstück), so ist diese bei der Ermittlung des Werts des Rechts oder der Belastung bzw. bei der Ermittlung des Werts des begünstigten oder des belasteten Grundstücks zu berücksichtigen. Ist die Gegenleistung z. B. bezogen auf die Belastung nachhaltig angemessen, so wirkt sich diese Belastung in der Regel nicht wertmindernd aus.
47.9 Bei Rechten, deren Ausübung räumlich beschränkt ist, ist neben der Betrachtung des Ausübungsbereiches stets auch eine Auswirkung auf das Gesamtgrundstück zu prüfen. Dies betrifft insbesondere linienhafte Belastungen wie Leitungs- und Wegerechte.
47.10 Wird die Bebaubarkeit durch das Recht eingeschränkt (z. B. durch ein Aussichtsrecht) oder ermöglicht (z. B. durch ein Wegerecht), ist für die Ermittlung des Grundstückswertes der durch das Recht bewirkte Grundstückszustand maßgebend.
47.11 Die Übernahme von sonstigen, üblicherweise nicht vom Inhaber des Rechts zu tragenden Kosten und Lasten ist beim Wert des Rechts bzw. beim begünstigten Grundstück wertmindernd sowie beim Wert der Belastung bzw. beim belasteten Grundstück werterhöhend zu berücksichtigen, soweit sie nicht anderweitig berücksichtigt wurden.
47.12 Nähere Hinweise zur Wertermittlung sowie Beispielrechnungen finden sich
a)zum Nießbrauch und zur beschränkten persönlichen Dienstbarkeit in Form des Wohnungsrechts in Anhang D,
b)zu Grunddienstbarkeiten und weiteren beschränkten persönlichen Dienstbarkeiten in Anhang E,
c) zum Überbau und zum Notweg in Anhang F.
47.13 Der Kapitalisierung der Vor- und Nachteile nach § 47 Absatz 5 ist ein geeigneter Zinssatz zugrunde zu legen, der der Nutzung des Objekts durch den Berechtigten und dem Marktverhalten entspricht. Die Wahl des Zinssatzes ist zu begründen.
47.14 Folgendes Ablaufschema stellt die Verfahrensvarianten zur Ermittlung des Werts des begünstigten oder des belasteten Grundstücks nach § 47 Absatz 1 bis 3 dar. Eine andere Vorgehensweise ist möglich.
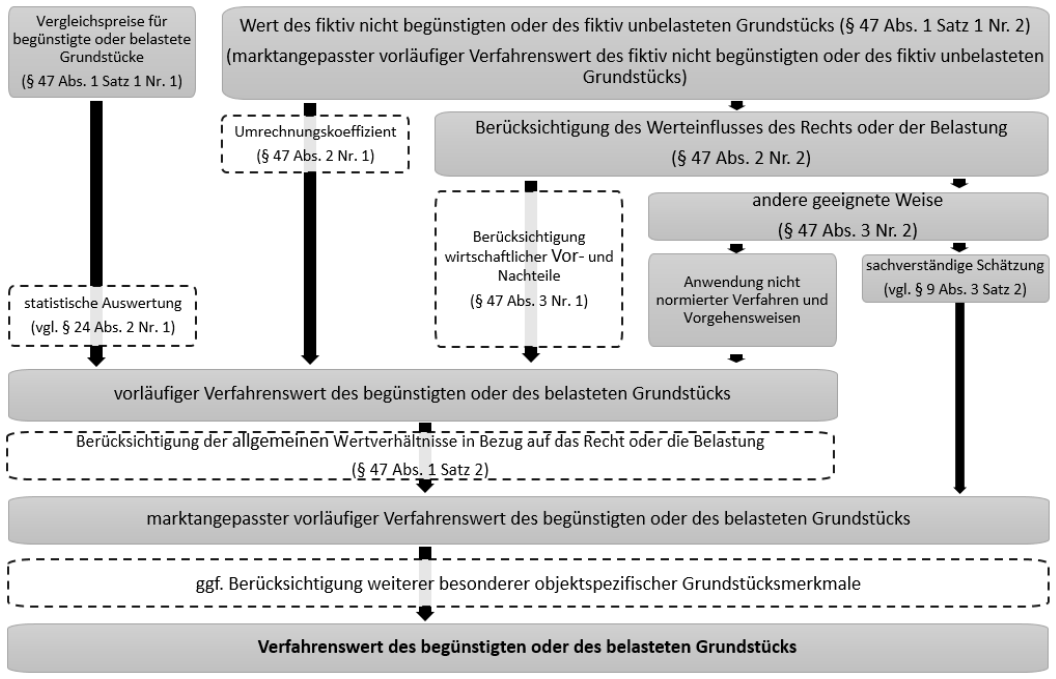
47.15 Folgendes Ablaufschema stellt die Verfahrensvarianten zur Ermittlung des Werts des Rechts oder der Belastung dar. Eine andere Vorgehensweise ist möglich.
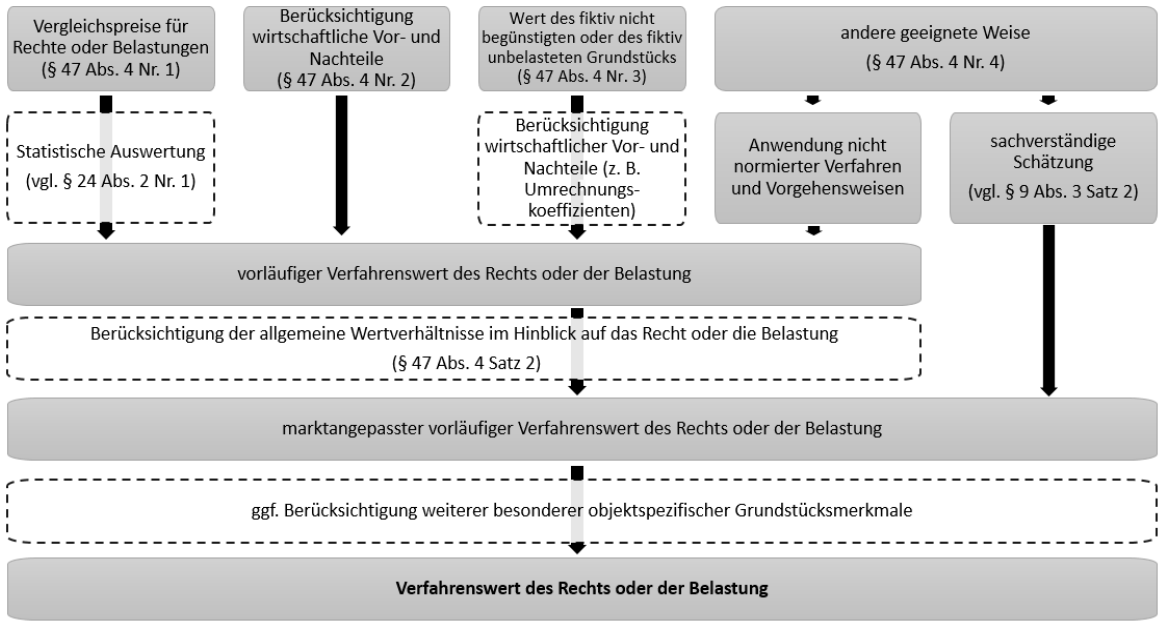
47.16 Eine Rangfolge der Vorgehensweisen besteht grundsätzlich nicht. Die Wahl der Vorgehensweise erfolgt in Abhängigkeit der Art des Bewertungsobjekts, unter Berücksichtigung der zur Verfügung stehenden Daten und der Relevanz des Rechtes bzw. der Belastung (vgl. § 6 Absatz 1 Satz 2).
(2) In den Fällen nach Absatz 1 Satz 1 Nummer 2 kann der Wert des begünstigten oder des belasteten Grundstücks ermittelt werden
1.durch den Ansatz von Umrechnungskoeffizienten oder
2.durch Berücksichtigung des Werteinflusses des Rechts oder der Belastung.
(3) Der Werteinfluss im Sinne des Absatzes 2 Nummer 2 kann ermittelt werden
1.durch Berücksichtigung der wirtschaftlichen Vor- und Nachteile oder
2.in anderer geeigneter Weise.
(4) Der Wert eines Rechts oder einer Belastung kann ermittelt werden
1.aus dem Vergleich mit Kaufpreisen für vergleichbare Rechte oder Belastungen,
2.durch Berücksichtigung der wirtschaftlichen Vor- und Nachteile,
3.ausgehend vom Wert des fiktiv nicht begünstigten oder des fiktiv unbelasteten Grundstücks oder
4.in anderer geeigneter Weise.
Hierbei sind die allgemeinen Wertverhältnisse im Hinblick auf das Recht oder die Belastung zu berücksichtigen.
(5) Wird der Werteinfluss oder der Wert des Rechts oder der Belastung aus wirtschaftlichen Vor- und Nachteilen ermittelt, so sind die jährlichen Vor- und Nachteile über die Restlaufzeit des Rechts oder der Belastung zu kapitalisieren. Sind Rechte oder Belastungen an das Leben gebunden, ist mit Leibrentenbarwertfaktoren zu kapitalisieren. Ist der Berechtigte eine juristische Person, ist von einem angemessenen Zeitrentenbarwertfaktor auszugehen.
Zu § 48 (Allgemeines zum Erbbaurecht und Erbbaugrundstück)
Der Verkehrswert des Erbbaurechts und der Verkehrswert des Erbbaugrundstücks sind unter Berücksichtigung der vertraglichen Vereinbarungen und der sonstigen wertbeeinflussenden Umstände in Abhängigkeit von den zur Verfügung stehenden Daten zu ermitteln. Der Verkehrswert des Erbbaurechts kann im Vergleichswertverfahren nach den §§ 49 und 50 oder auf andere geeignete Weise ermittelt werden. Der Verkehrswert des Erbbaugrundstücks kann im Vergleichswertverfahren nach den §§ 51 und 52 oder auf andere geeignete Weise ermittelt werden.
48.1 Zu den zu berücksichtigenden vertraglichen Vereinbarungen zählen insbesondere
−die Höhe des vereinbarten Erbbauzinses einschließlich seiner Anpassungsmöglichkeiten,
−die Restlaufzeit des Erbbaurechts,
−eine bei Zeitablauf zu zahlende Entschädigung für die baulichen Anlagen,
−die Regelungen zum Heimfall.
48.2 Werteinflüsse aus besonderen vertraglichen Gestaltungen sind in der Regel als besonderes objektspezifisches Grundstücksmerkmal zu berücksichtigen (wie z. B. fehlende Wertsicherungsklauseln, der Ausschluss der Anpassung des Erbbauzinses oder sonstige besondere vertragliche Bindungen wie z. B. Bau- und Nutzungsbeschränkungen, Begrenzung der Beleihbarkeit des Erbbaurechtes), soweit sie nicht anderweitig bereits berücksichtigt wurden.
48.3 Fehlt eine Wertsicherungsklausel, kann aufgrund des Kaufkraftschwunds bei langen Laufzeiten ein Anpassungsanspruch wegen Störung der Geschäftsgrundlage (§ 313 BGB) bestehen.
48.4 Soweit ein Grundstück bereits bei Abschluss des Erbbaurechtsvertrags bebaut war, ist zu prüfen, ob dieser Umstand ggf. durch die Vereinbarung eines erhöhten Erbbauzinses berücksichtigt wurde.
Zu § 49 (Vergleichswertverfahren für das Erbbaurecht)
49.1 Die nach § 22 Absatz 2 ermittelten Erbbaurechtsfaktoren bzw. die nach § 23 Absatz 2 ermittelten Erbbaurechtskoeffizienten sind an die Gegebenheiten des konkreten Einzelfalls anzupassen (objektspezifisch angepasster Erbbaurechtsfaktor bzw. objektspezifisch angepasster Erbbaurechtskoeffizient).
49.2 Der marktangepasste vorläufige Vergleichswert des Erbbaurechts ist in der Regel mit dem vorläufigen Vergleichswert identisch. Eine Berücksichtigung der allgemeinen Wertverhältnisse im Hinblick auf das Recht nach § 47 Absatz 4 Satz 2 ist erforderlich, wenn die Vergleichspreise oder der objektspezifisch angepasste Erbbaurechtsfaktor bzw. der objektspezifisch angepasste Erbbaurechtskoeffizient die allgemeinen Wertverhältnisse auch nach einer ggf. erfolgten Anpassung nach § 9 Absatz 1 Satz 2 nicht detailliert oder aktuell genug abbilden. Ist eine Berücksichtigung der allgemeinen Wertverhältnisse im Hinblick auf das Recht nach § 47 Absatz 4 Satz 2 notwendig, sind auf Grund ergänzender Analysen und sachverständiger Würdigung Zu- oder Abschläge vorzunehmen. Dies entspricht der Vorgehensweise nach § 7 Absatz 2.
49.3 Für die Bewertung des Erbbaurechtes stehen nachfolgende Verfahrensvarianten des Vergleichswertverfahrens zur Verfügung.
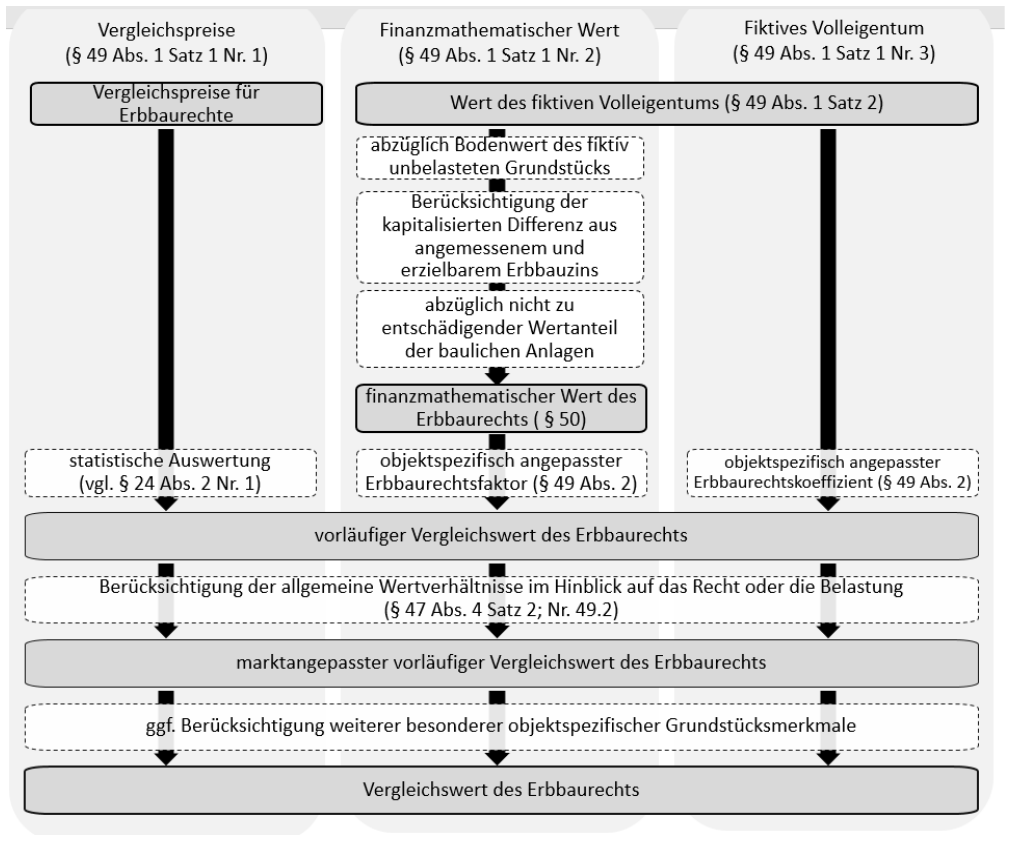
(1) Im Vergleichswertverfahren kann der Wert des Erbbaurechts insbesondere ermittelt werden
1.aus Vergleichspreisen für veräußerte Erbbaurechte,
2.ausgehend von dem nach § 50 zu ermittelnden finanzmathematischen Wert des Erbbaurechts oder
3.ausgehend vom Wert des fiktiven Volleigentums im Sinne des Satzes 2.
Der Wert des fiktiven Volleigentums ist der Wert des fiktiv unbelasteten Grundstücks, der dem marktangepassten vorläufigen Vergleichs-, Ertrags- oder Sachwert ohne Berücksichtigung von besonderen objektspezifischen Grundstücksmerkmalen entspricht.
(2) Der vorläufige Vergleichswert des Erbbaurechts kann insbesondere ermittelt werden
1.auf der Grundlage einer statistischen Auswertung einer ausreichenden Anzahl von Vergleichspreisen,
2.durch Multiplikation des finanzmathematischen Werts des Erbbaurechts mit einem objektspezifisch angepassten Erbbaurechtsfaktor oder
3.durch Multiplikation des Werts des fiktiven Volleigentums mit einem objektspezifisch angepassten Erbbaurechtskoeffizienten.
Zur Ermittlung des objektspezifisch angepassten Erbbaurechtsfaktors und des objektspezifisch angepassten Erbbaurechtskoeffizienten ist das nach dem § 22 oder § 23 ermittelte Datum auf seine Eignung im Sinne des § 9 Absatz 1 Satz 1 zu prüfen und bei etwaigen Abweichungen nach Maßgabe des § 9 Absatz 1 Satz 2 und 3 an die Gegebenheiten des Wertermittlungsobjekts anzupassen.
(3) Der marktangepasste vorläufige Vergleichswert des Erbbaurechts entspricht nach Maßgabe des § 7 dem vorläufigen Vergleichswert des Erbbaurechts.
(4) Der Vergleichswert des Erbbaurechts ergibt sich aus dem marktangepassten vorläufigen Vergleichswert des Erbbaurechts und der Berücksichtigung vorhandener besonderer objektspezifischer Grundstücksmerkmale des Wertermittlungsobjekts.
Zu § 50 (Finanzmathematischer Wert des Erbbaurechts)
50.1 Ist ein angemessener Erbbauzinssatz nicht feststellbar, kann es sachgerecht sein, hilfsweise zur Ermittlung des angemessenen Erbbauzinses einen geeigneten Liegenschaftszinssatz zugrunde zu legen.
50.2 Mit dem Ansatz der kapitalisierten Differenz aus angemessenem und erzielbarem Erbbauzins soll der wirtschaftliche Vor- oder Nachteil für den Erbbauberechtigten berücksichtigt werden, der sich ergibt, wenn der tatsächlich gezahlte Erbbauzins von dem Erbbauzins, der bei Neuabschluss zu zahlen wäre, abweicht. Dies betrifft insbesondere Erbbaurechte, die für eine Wohnnutzung bestellt wurden, weil hier eine Anpassung des Erbbauzinses in der Regel nur entsprechend der Entwicklung der allgemeinen wirtschaftlichen Verhältnisse, nicht aber entsprechend der Entwicklung der Bodenwerte erfolgen kann.
50.3 Nach dem Grundsatz der Modellkonformität sind bei der Wertermittlung für die Kapitalisierung und Abzinsung die Zinssätze zu verwenden, die der Ermittlung des Erbbaurechtsfaktors zugrunde lagen.
50.4 Für Beispielrechnungen zur Ermittlung des Vergleichswerts des Erbbaurechts auf der Grundlage des finanzmathematischen Werts siehe Anhang G.
(1) Ausgangsgröße für die Ermittlung des finanzmathematischen Werts des Erbbaurechts ist der Wert des fiktiven Volleigentums im Sinne des § 49 Absatz 1 Satz 2.
(2) Der finanzmathematische Wert des Erbbaurechts wird ermittelt durch Bildung der Summe aus
1.dem Wert des fiktiven Volleigentums abzüglich des Bodenwerts des fiktiv unbelasteten Grundstücks und
2.der über die Restlaufzeit des Erbbaurechts kapitalisierten Differenz aus dem angemessenen und dem erzielbaren Erbbauzins oder ausnahmsweise der Differenz aus dem jeweils über die Restlaufzeit des Erbbaurechts kapitalisierten angemessenen und erzielbaren Erbbauzins.
Bei einer über die Restlaufzeit des Erbbaurechts hinausgehenden Restnutzungsdauer der baulichen Anlagen ist ergänzend zu Satz 1 der bei Zeitablauf nicht zu entschädigende Wertanteil der baulichen Anlagen abzuzinsen und abzuziehen.
50.(2).1 Für die Kapitalisierung nach § 50 Absatz 2 Satz 1 Nummer 2 kommen der Liegenschaftszinssatz, der angemessene Erbbauzinssatz oder ein anderer geeigneter Zinssatz in Betracht. Die Wahl des Zinssatzes ist zu begründen.
50.(2).2 Soweit die Modellkonformität dem nicht entgegensteht, können für die nach § 50 Absatz 2 Satz 1 Nummer 2 Variante 2 ausnahmsweise mögliche Kapitalisierung unterschiedliche Zinssätze verwendet werden. Die Differenz aus angemessenem und erzielbaren Erbbauzins kann aus der Differenz der jeweiligen Barwerte ermittelt werden.
50.(2).3 Der nach § 50 Absatz 2 Satz 2 nicht zu entschädigende Wertanteil der baulichen Anlagen ist unter Berücksichtigung der vertraglichen Vereinbarungen aus dem auf den Wertermittlungsstichtag abgezinsten Wert des fiktiven Volleigentums bei Vertragsablauf unter Abzug des Bodenwerts des fiktiv unbebauten Grundstücks zu ermitteln. Dabei ist die verbleibende Restnutzungsdauer der baulichen Anlage bei Vertragsablauf zugrunde zu legen. Der Abzinsung ist der Zeitpunkt des Ablaufs des Erbbaurechts zugrunde zu legen.
50.(2).4 Für die Ermittlung des nicht zu entschädigenden Wertanteils der baulichen Anlagen gelten die Grundsätze zur Verfahrenswahl nach § 6; ggf. sind abweichende Regelungen des Erbbaurechtsvertrags zu berücksichtigen.
50.(2).5 Der Abzinsung nach § 50 Absatz 2 Satz 2 kann grundsätzlich der marktübliche Liegenschaftszinssatz für das fiktive Volleigentum zugrunde gelegt werden.
50.(2).6 In den Fällen, bei denen die Restlaufzeit des Erbbaurechts die Restnutzungsdauer des Gebäudes übersteigt, ist dies in geeigneter Weise zu berücksichtigen.
(3) Der angemessene Erbbauzins wird in der Regel auf der Grundlage des angemessenen Erbbauzinssatzes und des Bodenwerts des Grundstücks, an dem das Erbbaurecht bestellt wird, ermittelt. Der angemessene Erbbauzinssatz ist der Zinssatz, der sich bei Neubestellung von Erbbaurechten der betroffenen Grundstücksart am Wertermittlungsstichtag im gewöhnlichen Geschäftsverkehr ergibt oder ein anderer geeigneter Zinssatz.
(4) Der erzielbare Erbbauzins ist der Betrag, der sich aus dem im Erbbaurechtsvertrag vereinbarten Erbbauzins unter Berücksichtigung vertraglich vereinbarter und gesetzlich zulässiger Anpassungsmöglichkeiten ergibt.
Zu § 51 (Vergleichswertverfahren für das Erbbaugrundstück)
51.1 Die nach § 22 Absatz 2 ermittelten Erbbaugrundstücksfaktoren bzw. die nach § 23 Absatz 2 ermittelten Erbbaugrundstückskoeffizienten sind an die Gegebenheiten des konkreten Einzelfalls anzupassen (objektspezifisch angepasster Erbbaugrundstücksfaktor bzw. objektspezifisch angepasster Erbbaugrundstückskoeffizient).
51.2 Der marktangepasste vorläufige Vergleichswert des Erbbaugrundstücks ist in der Regel mit dem vorläufigen Vergleichswert identisch. Eine Berücksichtigung der allgemeinen Wertverhältnisse im Hinblick auf die Belastung durch das Erbbaurecht nach § 47 Absatz 1 Satz 1 ist erforderlich, wenn die Vergleichspreise oder der objektspezifisch angepasste Erbbaugrundstücksfaktor bzw. der objektspezifisch angepasste Erbbaugrundstückskoeffizient die allgemeinen Wertverhältnisse auch nach einer ggf. erfolgten Anpassung nach § 9 Absatz 1 Satz 2 nicht detailliert oder aktuell genug abbilden. Ist eine Berücksichtigung der allgemeinen Wertverhältnisse im Hinblick auf die Belastung durch das Erbbaurecht nach § 47 Absatz 1 Satz 1 notwendig, sind auf Grund ergänzender Analysen und sachverständiger Würdigung Zu- oder Abschläge vorzunehmen. Dies entspricht der Vorgehensweise nach § 7 Absatz 2.
51.3 Der gewöhnliche Geschäftsverkehr kann dadurch geprägt sein, dass regelmäßig die Erbbauberechtigten als Käufer von Erbbaugrundstücken auftreten.
51.4 Für die Bewertung des mit einem Erbbaurecht belasteten Grundstücks (Erbbaugrundstück) stehen nachfolgende Vorgehensweisen zur Verfügung:
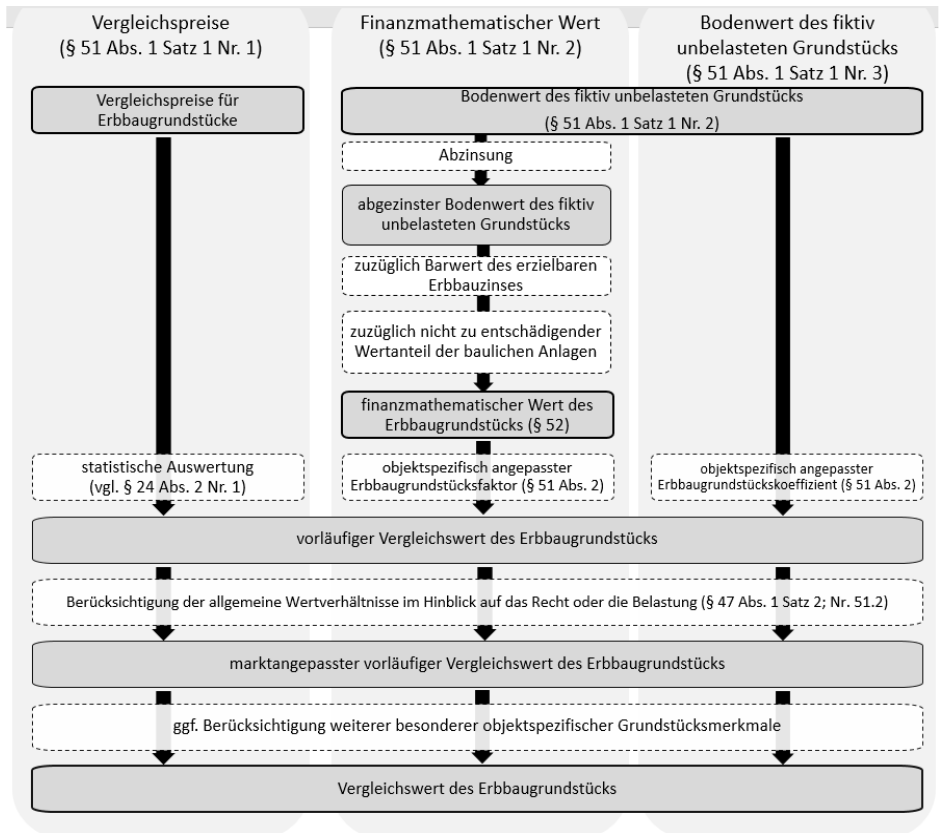
(1) Im Vergleichswertverfahren kann der Wert des Erbbaugrundstücks insbesondere ermittelt werden
1.aus Vergleichspreisen für veräußerte Erbbaugrundstücke,
2.ausgehend von dem nach § 52 zu ermittelnden finanzmathematischen Wert des Erbbaugrundstücks oder
3.ausgehend vom Bodenwert des fiktiv unbelasteten Grundstücks.
(2) Der vorläufige Vergleichswert des Erbbaugrundstücks kann insbesondere ermittelt werden
1.auf Grundlage einer statistischen Auswertung einer ausreichenden Anzahl von Vergleichspreisen für Erbbaugrundstücke,
2.durch Multiplikation des finanzmathematischen Werts des Erbbaugrundstücks mit einem objektspezifisch angepassten Erbbaugrundstücksfaktor oder
3.durch Multiplikation des Bodenwerts des fiktiv unbelasteten Grundstücks mit einem objektspezifisch angepassten Erbbaugrundstückskoeffizienten.
Für die Ermittlung des objektspezifisch angepassten Erbbaugrundstücksfaktors und des objektspezifisch angepassten Erbbaugrundstückskoeffizienten gilt § 49 Absatz 2 Satz 2 entsprechend.
(3) Der marktangepasste vorläufige Vergleichswert des Erbbaugrundstücks entspricht nach Maßgabe des § 7 dem vorläufigen Vergleichswert des Erbbaugrundstücks.
(4) Der Vergleichswert des Erbbaugrundstücks ergibt sich aus dem marktangepassten vorläufigen Vergleichswert des Erbbaugrundstücks und der Berücksichtigung vorhandener besonderer objektspezifischer Grundstücksmerkmale des Wertermittlungsobjekts.
Zu § 52 (Finanzmathematischer Wert des Erbbaugrundstücks)
52.1 Zur Ermittlung des nach § 52 Absatz 2 Satz 2 nicht zu entschädigenden Wertanteils der baulichen Anlagen siehe Nummer 50.(2).3 und 50.(2).4.
52.2 Bei der Wertermittlung sind für die Kapitalisierung und Abzinsung die Zinssätze zu verwenden, die der Ermittlung des Erbbaugrundstücksfaktors zugrunde lagen.
52.3 Für die Kapitalisierung und Abzinsung nach § 52 Absatz 2 kommen der Liegenschaftszinssatz, der angemessene Erbbauzinssatz oder ein anderer geeigneter Zinssatz in Betracht. Die Wahl des Zinssatzes ist zu begründen.
52.4 Für Beispielrechnungen zur Ermittlung des Vergleichswerts des Erbbaugrundstücks auf der Grundlage des finanzmathematischen Werts siehe Anhang G.
(1) Ausgangsgröße für die Ermittlung des finanzmathematischen Werts des Erbbaugrundstücks ist der Bodenwert des fiktiv unbelasteten Grundstücks.
(2) Der finanzmathematische Wert des Erbbaugrundstücks wird ermittelt durch Bildung der Summe aus
1.dem über die Restlaufzeit des Erbbaurechts abgezinsten Bodenwert des fiktiv unbelasteten Grundstücks und
2.dem über die Restlaufzeit des Erbbaurechts kapitalisierten erzielbaren Erbbauzins im Sinne des § 50 Absatz 4.
Bei einer über die Restlaufzeit hinausgehenden Restnutzungsdauer der baulichen Anlagen ist ergänzend zu Satz 1 der bei Zeitablauf nicht zu entschädigende Wertanteil der baulichen und sonstigen Anlagen abzuzinsen und hinzuzuaddieren.
Zu § 53 (Übergangsregelungen)
(1) Bei Verkehrswertgutachten, die ab dem 1. Januar 2022 erstellt werden, ist unabhängig vom Wertermittlungsstichtag diese Verordnung anzuwenden.
53.(1) § 53 Absatz 1 stellt klar, dass es für die zeitliche Anwendung der ImmoWertV nicht auf den Wertermittlungsstichtag, sondern auf den Zeitpunkt der Gutachtenerstellung ankommt. Für die Ermittlung der für die Wertermittlung erforderlichen Daten ab dem 1. Januar 2022 ist die geltende ImmoWertV anzuwenden. Auf § 10 Absatz 2 wird verwiesen.
(2) Bis zum Ablauf des 31. Dezember 2024 kann bei Ermittlung der sonstigen für die Wertermittlung erforderlichen Daten die Gesamtnutzungsdauer abweichend von § 12 Absatz 5 Satz 1 und Anlage 1 festgelegt sowie die Restnutzungsdauer abweichend von § 12 Absatz 5 Satz 1 und Anlage 2 ermittelt werden.
53.(2) Die Übergangsregelung in § 53 Absatz 2 zur Gesamt- und Restnutzungsdauer trägt dem Umstand Rechnung, dass vor Ablauf des 31. Dezember 2024 eine Überarbeitung der NHK (Anlage 4) in Kraft gesetzt sein soll. Die Regelung ermöglicht es, zur Vermeidung mehrfacher Modelländerungen bis zum 31. Dezember 2024 von den Vorgaben zur Gesamt- und Restnutzungsdauer in § 12 Absatz 5 Satz 1 i. V. m. Anlage 1 und 2 abzuweichen. Auf § 10 Absatz 2 wird verwiesen.
Zu § 54 (Inkrafttreten, Außerkrafttreten)
Diese Verordnung tritt am 1. Januar 2022 in Kraft. Gleichzeitig tritt die Immobilienwertermittlungsverordnung vom 19. Mai 2010 (BGBl. I S. 639), die durch Artikel 16 des Gesetzes vom 26. November 2019 (BGBl. I S. 1794) geändert worden ist, außer Kraft.
Keine Anmerkungen
Zu Anlage 1 (Modellansätze für die Gesamtnutzungsdauer)
Zur Festlegung der Gesamtnutzungsdauer sind bei Ermittlung der sonstigen für die Wertermittlung erforderlichen Daten die nachfolgenden Modellansätze zugrunde zu legen.
Art der baulichen Anlage | Gesamtnutzungsdauer |
freistehende Ein- und Zweifamilienhäuser, Doppelhäuser, Reihenhäuser | 80 Jahre |
Mehrfamilienhäuser | 80 Jahre |
Wohnhäuser mit Mischnutzung | 80 Jahre |
Geschäftshäuser | 60 Jahre |
Bürogebäude, Banken | 60 Jahre |
Gemeindezentren, Saalbauten, Veranstaltungsgebäude | 40 Jahre |
Kindergärten, Schulen | 50 Jahre |
Wohnheime, Alten- und Pflegeheime | 50 Jahre |
Krankenhäuser, Tageskliniken | 40 Jahre |
Beherbergungsstätten, Verpflegungseinrichtungen | 40 Jahre |
Sporthallen, Freizeitbäder, Heilbäder | 40 Jahre |
Verbrauchermärkte, Autohäuser | 30 Jahre |
Kauf- und Warenhäuser | 50 Jahre |
Einzelgaragen | 60 Jahre |
Tief- und Hochgaragen als Einzelbauwerk | 40 Jahre |
Betriebs- und Werkstätten, Produktionsgebäude | 40 Jahre |
Lager- und Versandgebäude | 40 Jahre |
Landwirtschaftliche Betriebsgebäude | 30 Jahre |
Für nicht aufgeführte Arten baulicher Anlagen ist die Gesamtnutzungsdauer aus der Gesamtnutzungsdauer vergleichbarer baulicher Anlagen abzuleiten.
Die Modellansätze der Anlage 1 für die Gesamtnutzungsdauer stehen als Annahme für die Anzahl der Jahre, in denen die baulichen Anlagen ab Fertigstellung durchschnittlich wirtschaftlich genutzt werden können. Die Gesamtnutzungsdauer beruht somit nicht auf empirischen Daten, sondern ist eine Modellgröße, die der Ermittlung der Restnutzungsdauer für Zwecke der Wertermittlung dient. Anlage 1 räumt insoweit keinen Spielraum ein.
Zu Anlage 2 (Modell zur Ermittlung der Restnutzungsdauer von Wohngebäu-den bei Modernisierungen)
Bei Ermittlung der sonstigen für die Wertermittlung erforderlichen Daten ist zur Ermittlung der Restnutzungsdauer von Wohngebäuden im Fall von Modernisierungen das nachfolgend beschriebene Modell zugrunde zu legen. Die Verwendung des nachfolgenden Modells ersetzt nicht die erforderliche sachverständige Würdigung des Einzelfalls.
Die Modernisierungspunktzahl kann durch Punktevergabe für einzelne Modernisierungselemente nach Nummer 1 oder durch sachverständige Einschätzung des Modernisierungsgrades nach Nummer 2 ermittelt werden.
Auf der Grundlage der nachfolgenden Tabelle 1 sind unter Berücksichtigung der zum Stichtag oder der kurz vor dem Stichtag durchgeführten Modernisierungsmaßnahmen entsprechende Punkte für Modernisierungselemente zu vergeben. Aus den für die einzelnen Modernisierungselemente vergebenen Punkten ist eine Gesamtpunktzahl für die Modernisierung (Modernisierungspunkte) zu bilden. Liegen die Maßnahmen weiter zurück, ist zu prüfen, ob nicht weniger als die maximal zu vergebenden Punkte anzusetzen sind. Wenn nicht modernisierte Bauelemente noch zeitgemäßen Ansprüchen genügen, sind mit einer Modernisierung vergleichbare Punkte zu vergeben.
Modernisierungselemente | Maximal zu vergebende Punkte |
Dacherneuerung inklusive Verbesserung der Wärmedämmung | 4 |
Modernisierung der Fenster und Außentüren | 2 |
Modernisierung der Leitungssysteme (Strom, Gas, Wasser, Abwasser) | 2 |
Modernisierung der Heizungsanlage | 2 |
Wärmedämmung der Außenwände | 4 |
Modernisierung von Bädern | 2 |
Modernisierung des Innenausbaus, z. B. Decken, Fußböden, Treppen | 2 |
Wesentliche Verbesserung der Grundrissgestaltung | 2 |
Tabelle 1: einzelne Modernisierungselemente mit den maximal zu vergebenden Punkten.
II.1 Anlage 2 enthält ein Modell zur Ermittlung der Restnutzungsdauer, das bei der Ermittlung der sonstigen für die Wertermittlung erforderlichen Daten bei Modernisierungen von Wohngebäuden anzuwenden ist. Es kann bei der Modernisierung anderer Gebäudearten insbesondere bei Verwaltungs-, Büro- und Geschäftsgebäuden entsprechende Anwendung finden. Das Modell beruht nicht auf empirischen Daten, sondern soll im Rahmen der Wertermittlung einer nachvollziehbaren Berücksichtigung von Modernisierungsmaßnahmen dienen.
II.2 Die Modernisierungspunkte können ermittelt werden
a) aufgrund einer Punktevergabe für einzelne Modernisierungselemente (Anlage 2 Tabelle 1) oder
b) aufgrund einer Zuordnung zu einem Modernisierungsgrad (Anlage 2 Tabelle 2).
Die Zuordnung zu einem Modernisierungsgrad nach Anlage 2 Tabelle 2 kommt dann in Frage, wenn detaillierte Angaben zur Modernisierung fehlen, so dass Anlage 2 Tabelle 1 nicht anwendbar ist. In diesem Fall kann durch sachverständige Einschätzung eine grobe Zuordnung zu einem Modernisierungsgrad erfolgen, aus dem sich dann innerhalb der angegebenen Punktespanne eine entsprechende Gesamtpunkt-zahl ableiten lässt (Anlage 2 Tabelle 2), die wiederum für die Ermittlung der Restnutzungsdauer maßgeblich ist.
II.3 Folgende Tabelle bietet eine Orientierung zur Vergabe von Modernisierungspunkten für Anlage 2 Tabelle 1:
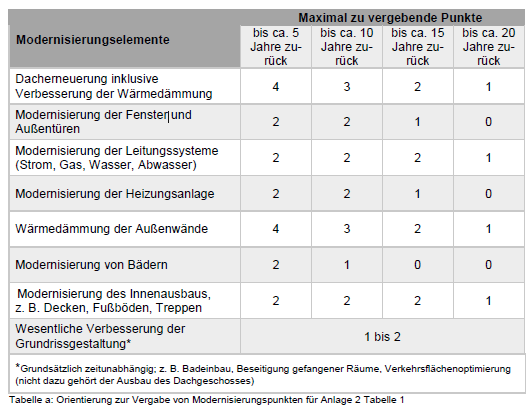
II.4 Zur Ermittlung der verlängerten Restnutzungsdauer können entweder
− die Formel nach Anlage 2 Nummer II.2 unter Berücksichtigung der in der Anlage 2 Tabelle 3 vorgegebenen Werte für die Variablen a, b und c oder
− die Tabellen a bis e unter der nachfolgenden Nummer II.9 angewendet werden.
II.5 Es ist zu beachten, dass bei Anwendung der Formel als Alter der baulichen Anlagen höchstens die jeweilige Gesamtnutzungsdauer anzusetzen ist.
II.6 In den Tabellen b bis f sind für die in Anlage 1 ausgewiesenen Gesamtnutzungsdauern in Abhängigkeit von dem Alter der baulichen Anlagen und der nach Anlage 2 Nummer I ermittelten Modernisierungspunktzahl auf Grundlage der Formel nach Anlage 2 Nummer II.2 Restnutzungsdauern für Wohngebäude im Falle von Modernisierungen angegeben. Die Tabellenwerte sind auf die volle Jahreszahl gerundet.
Auf der Grundlage einer sachverständigen Einschätzung des Modernisierungsgrades kann aufgrund der Tabelle 2 eine Gesamtpunktzahl für die Modernisierung ermittelt werden.
Modernisierungsgrad | Modernisierungspunktzahl |
nicht modernisiert | 0 bis 1 Punkt |
kleine Modernisierungen im Rahmen der Instandhaltung | 2 bis 5 Punkte |
mittlerer Modernisierungsgrad | 6 bis 10 Punkte |
überwiegend modernisiert | 11 bis 17 Punkte |
umfassend modernisiert | 18 bis 20 Punkte |
Tabelle 2: Ermittlung des Modernisierungsgrades.
Aus der nach I. ermittelten Modernisierungspunktzahl ergibt sich die Restnutzungsdauer der baulichen Anlage unter Nutzung der Formel unter II.2 auf der Grundlage der zugrunde gelegten Gesamtnutzungsdauer und des Alters der baulichen Anlage.
Davon abweichend kann die Restnutzungsdauer bei kernsanierten Objekten bis zu 90 Prozent der jeweiligen Gesamtnutzungsdauer betragen. Durch eine Kernsanierung wird das Gebäude in einen Zustand versetzt, der nahezu einem neuen Gebäude entspricht. Bei einer Kernsanierung ist als Baujahr das Jahr der fachgerechten Sanierung zugrunde zu legen. Die teilweise noch verbliebene alte Bausubstanz oder der von neuen Gebäuden abweichende Zustand z. B. des Kellers ist durch einen Abschlag zu berücksichtigen.
Der Ermittlung der Restnutzungsdauer im Fall von Modernisierungen liegt ein theoretischer Modellansatz zugrunde. Das Modell geht davon aus, dass die Restnutzungsdauer (RND) auf maximal 70 Prozent der jeweiligen Gesamtnutzungsdauer (GND) gestreckt und nach der folgenden Formel berechnet wird:
Für die Variablen a, b und c sind die Werte der Tabelle 3 zu verwenden. Dabei ist zu beachten, dass Modernisierungen erst ab einem bestimmten Alter der baulichen Anlagen Auswirkungen auf die Restnutzungsdauer haben. Aus diesem Grund ist die Formel in Abhängigkeit von der anzusetzenden Gesamtnutzungsdauer erst ab einem bestimmten Alter (relatives Alter) anwendbar.
Das relative Alter wird nach der folgenden Formel ermittelt:
Liegt das relative Alter unterhalb des in der Tabelle 3 angegebenen Wertes, gilt für die Ermittlung der Restnutzungsdauer die Formel:
RND = GND – Alter
Modernisierungs-punkte | a | b | c | ab einem relativen Alter von |
0 | 1,2500 | 2,6250 | 1,5250 | 60 % |
1 | 1,2500 | 2,6250 | 1,5250 | 60 % |
2 | 1,0767 | 2,2757 | 1,3878 | 55 % |
3 | 0,9033 | 1,9263 | 1,2505 | 55 % |
4 | 0,7300 | 1,5770 | 1,1133 | 40 % |
5 | 0,6725 | 1,4578 | 1,0850 | 35 % |
6 | 0,6150 | 1,3385 | 1,0567 | 30 % |
7 | 0,5575 | 1,2193 | 1,0283 | 25 % |
8 | 0,5000 | 1,1000 | 1,0000 | 20 % |
9 | 0,4660 | 1,0270 | 0,9906 | 19 % |
10 | 0,4320 | 0,9540 | 0,9811 | 18 % |
11 | 0,3980 | 0,8810 | 0,9717 | 17 % |
12 | 0,3640 | 0,8080 | 0,9622 | 16 % |
13 | 0,3300 | 0,7350 | 0,9528 | 15 % |
14 | 0,3040 | 0,6760 | 0,9506 | 14 % |
15 | 0,2780 | 0,6170 | 0,9485 | 13 % |
16 | 0,2520 | 0,5580 | 0,9463 | 12 % |
17 | 0,2260 | 0,4990 | 0,9442 | 11 % |
18 | 0,2000 | 0,4400 | 0,9420 | 10 % |
19 | 0,2000 | 0,4400 | 0,9420 | 10 % |
20 | 0,2000 | 0,4400 | 0,9420 | 10 % |
Tabelle 3: Angabe der Variablen a, b, c und des relativen Alters für die Anwendung der Formel zur Ermittlung der Restnutzungsdauer.
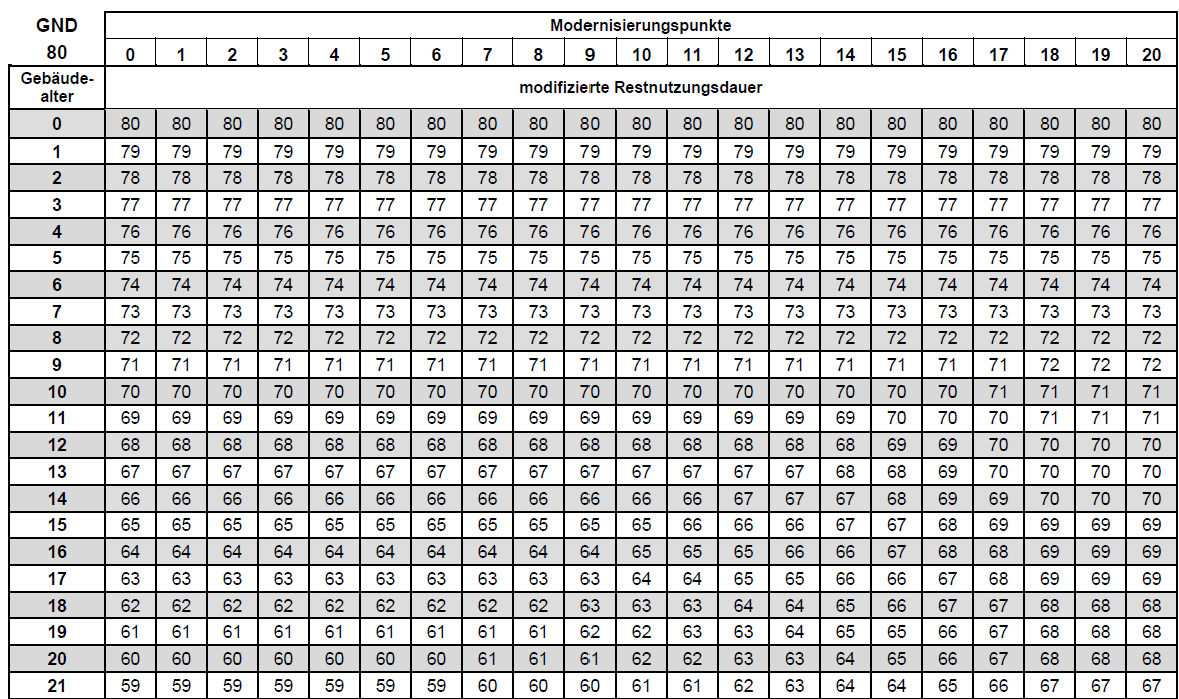
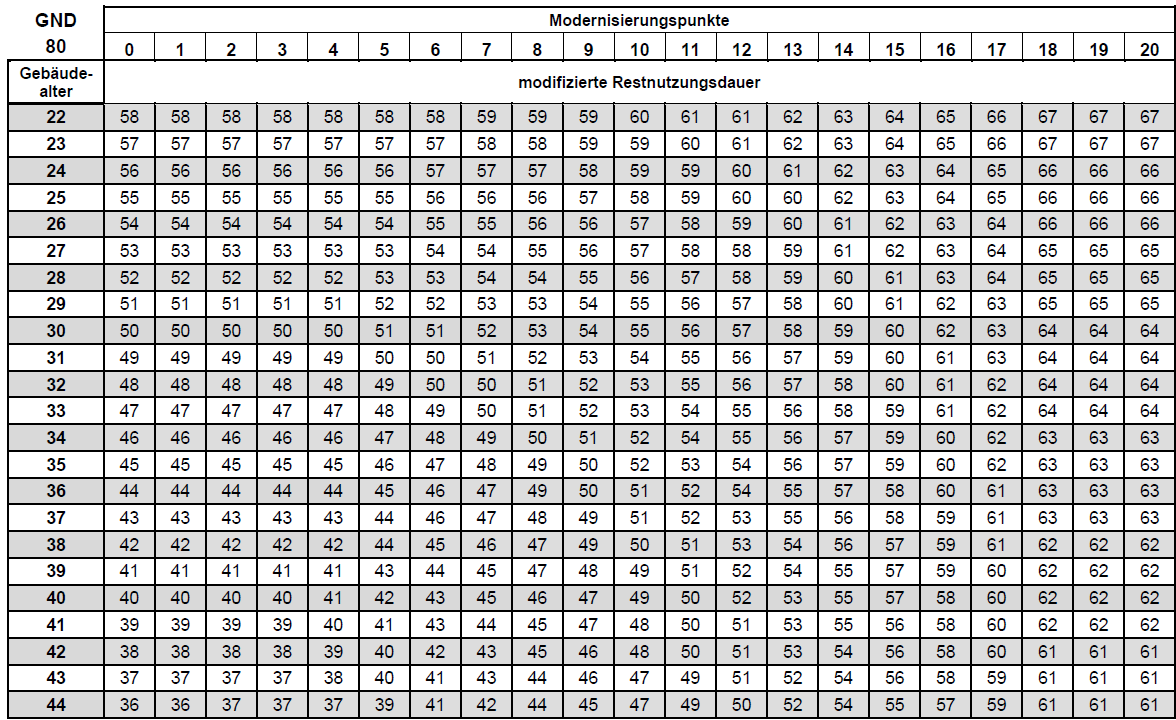
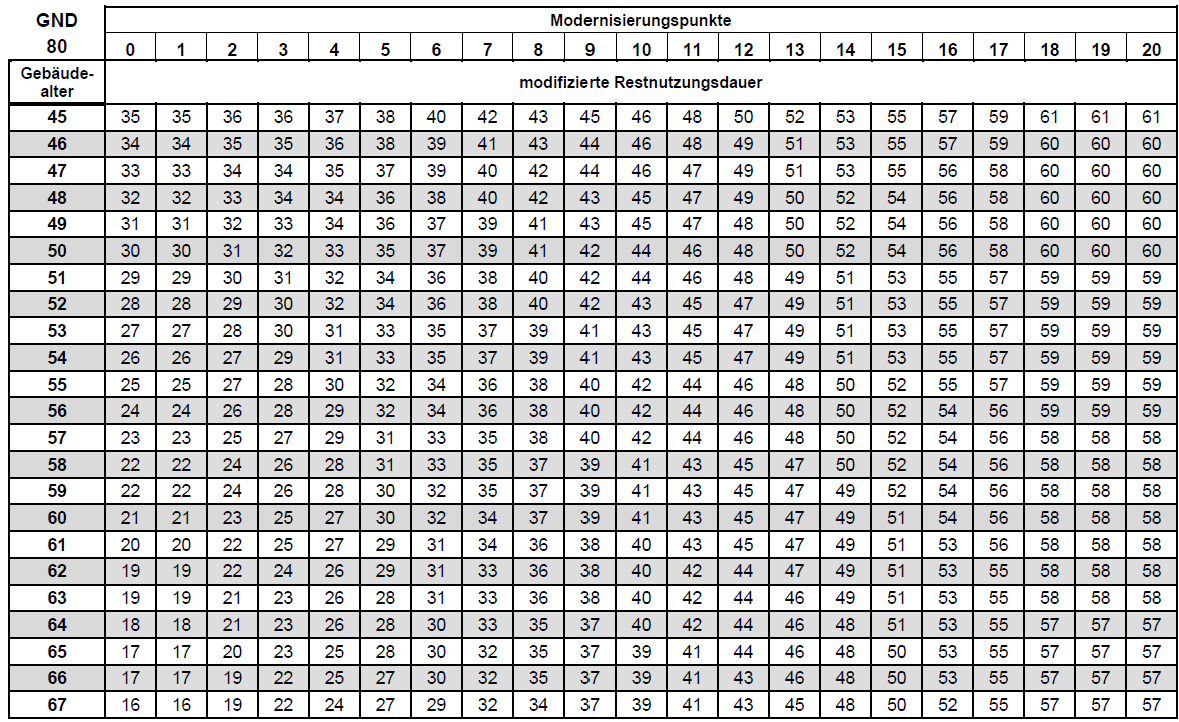
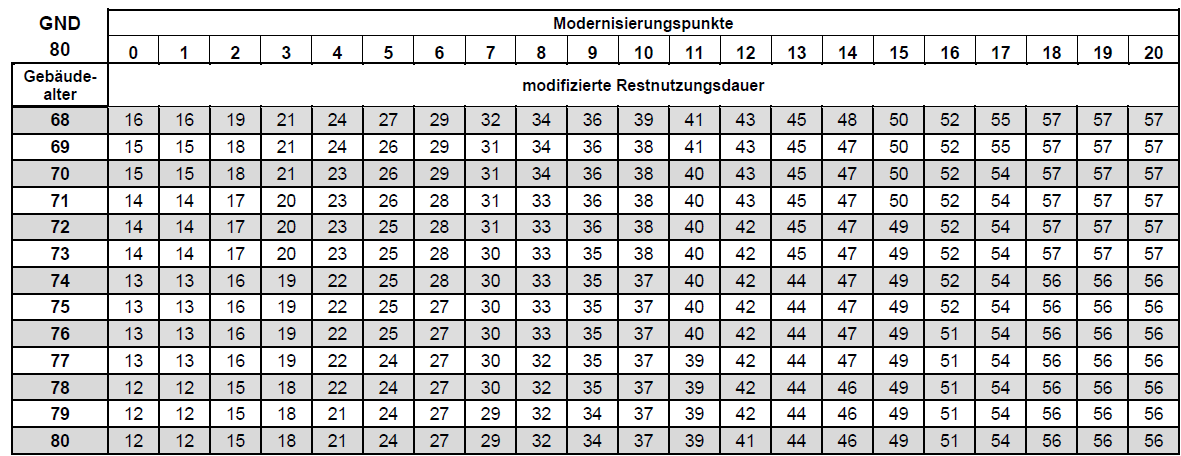
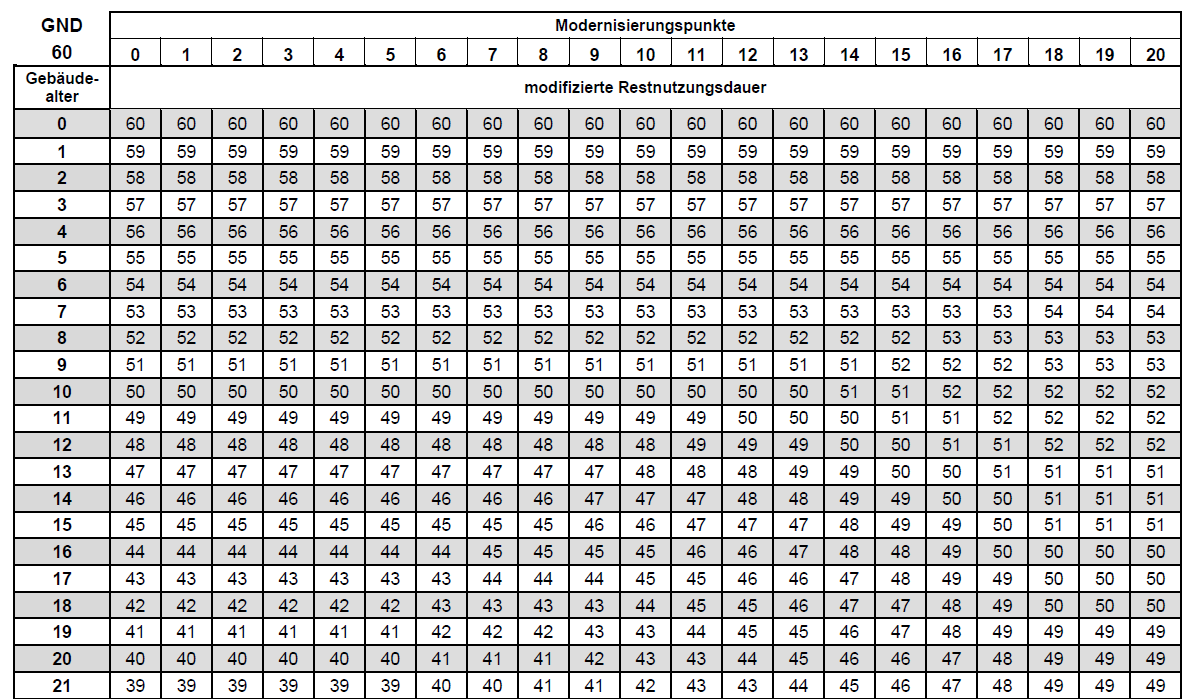
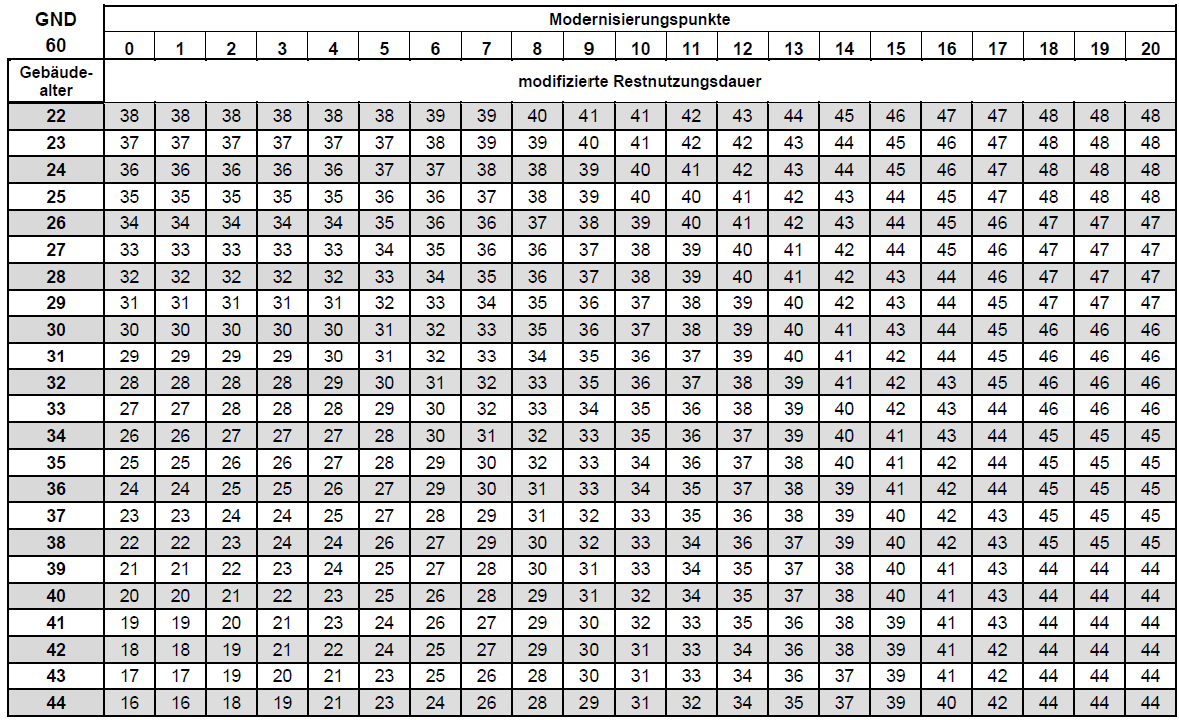
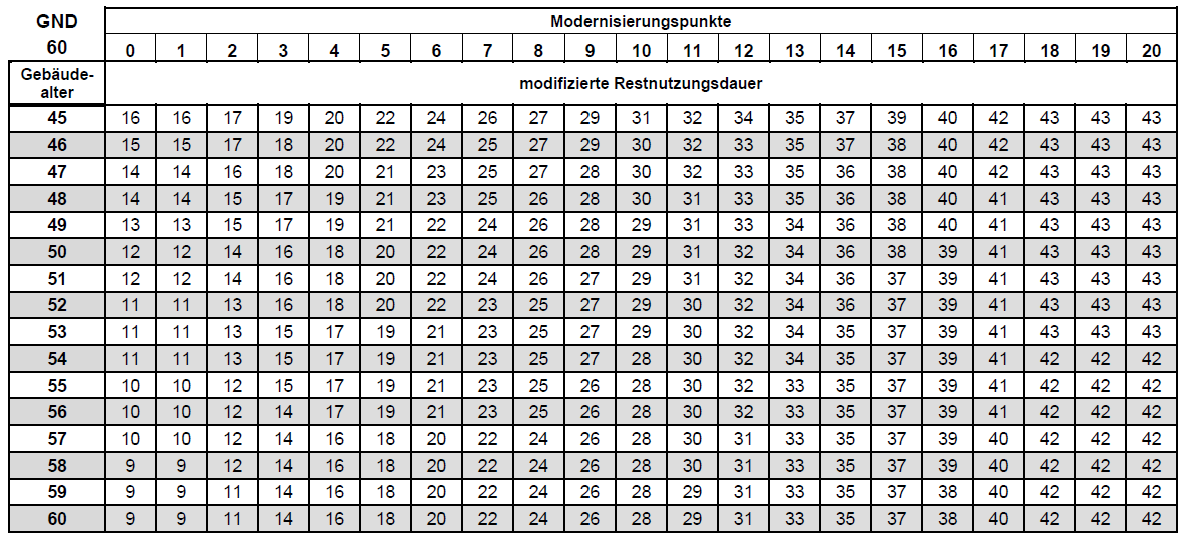
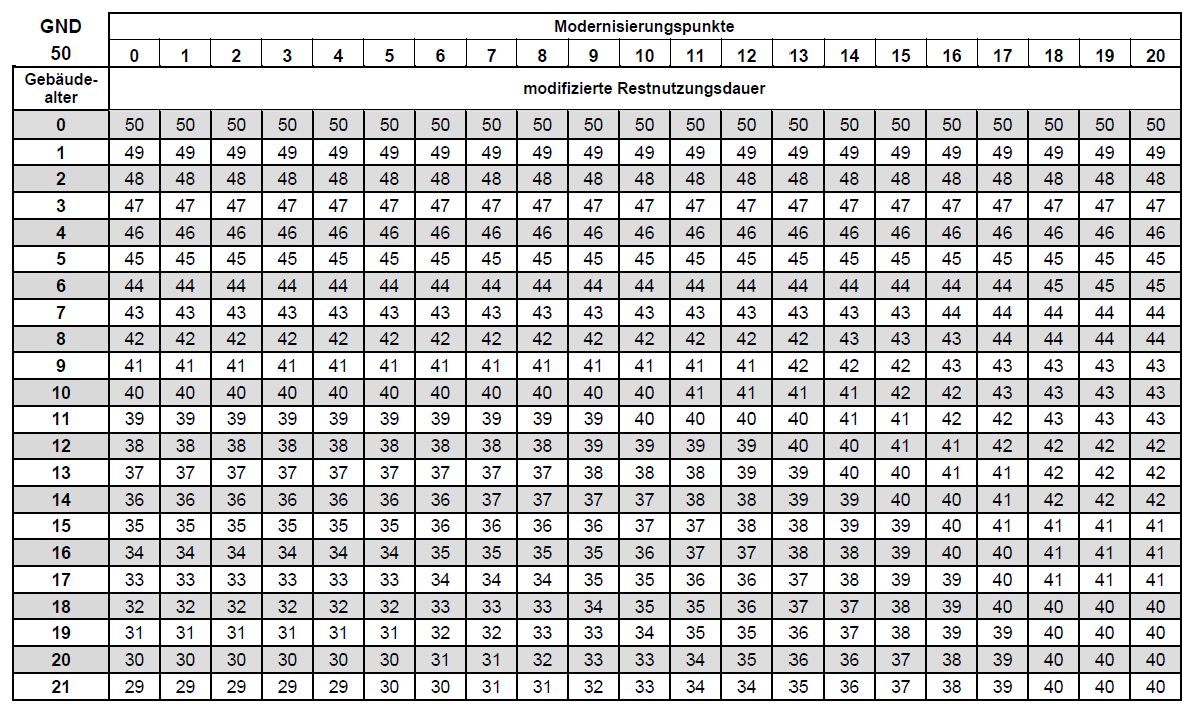
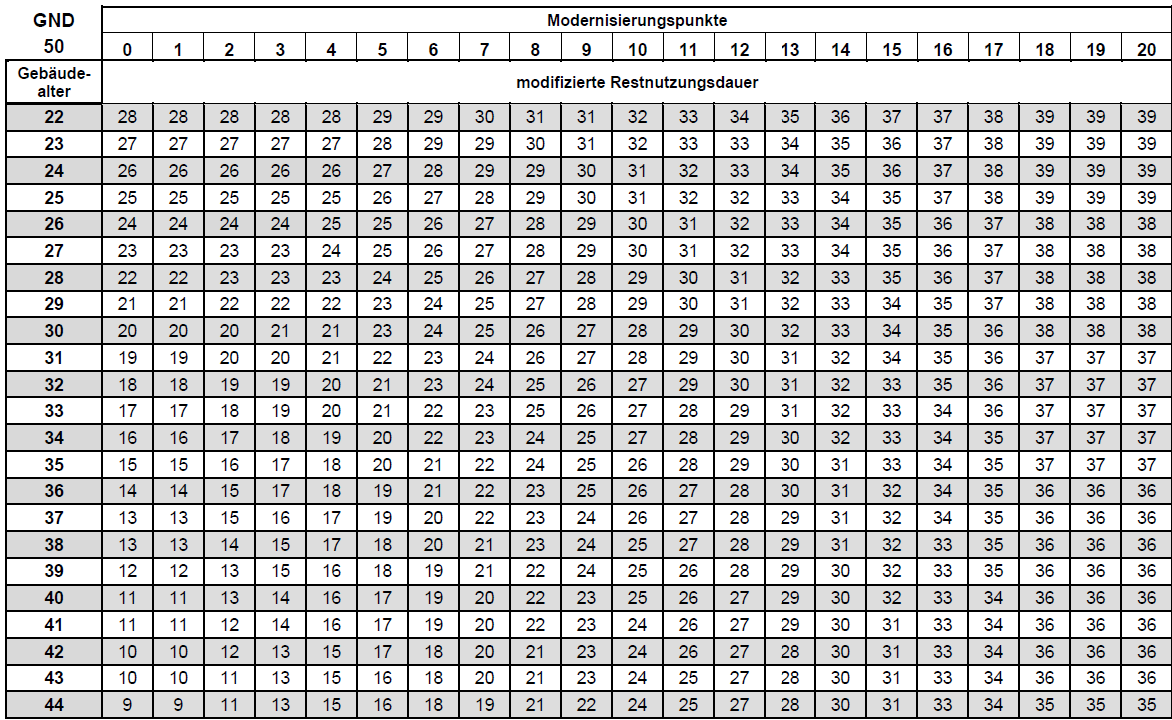
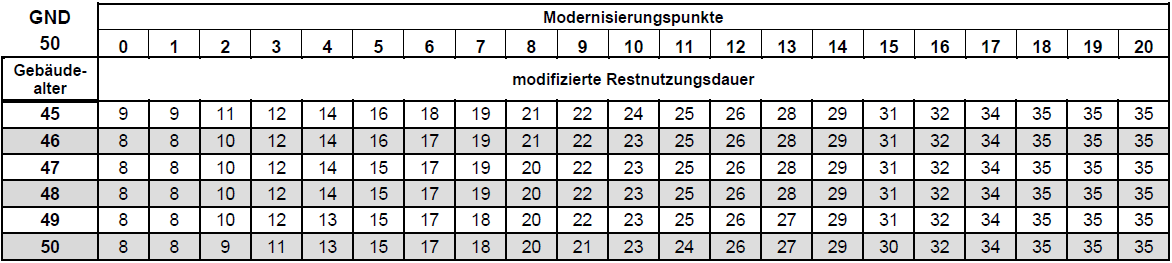
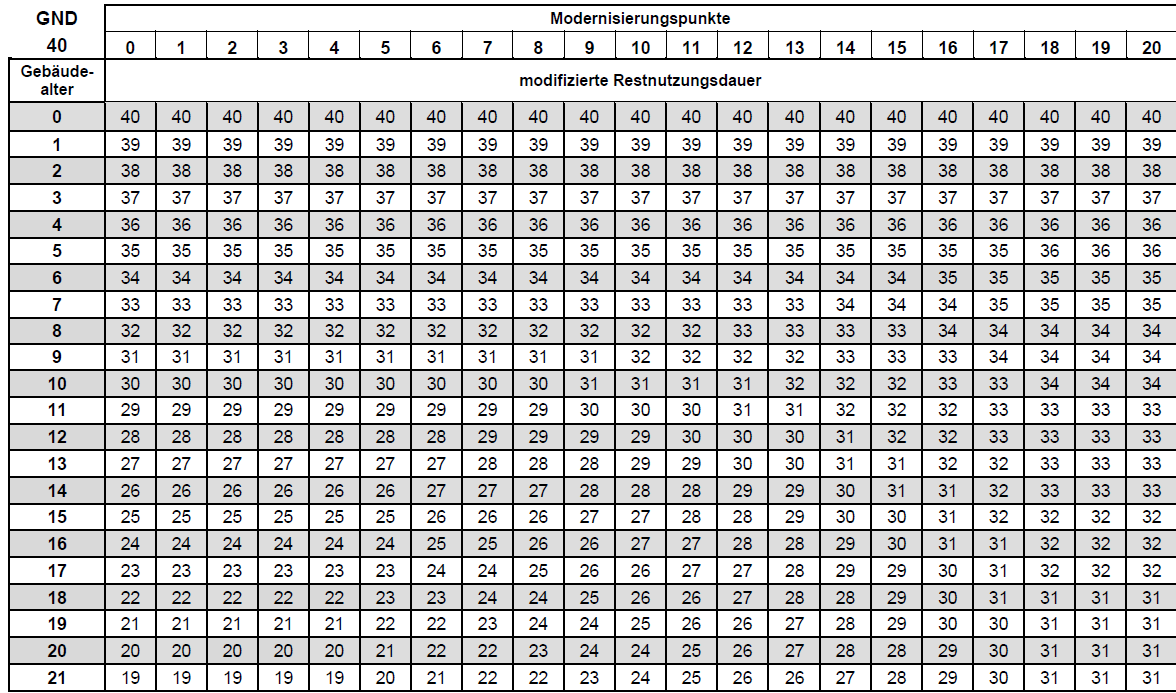
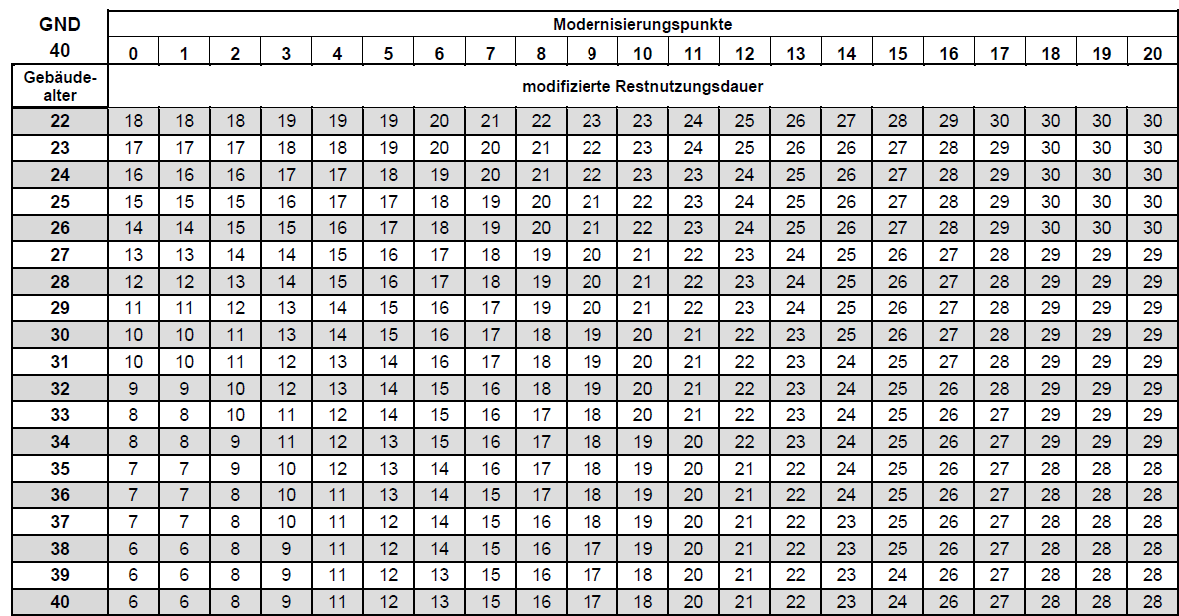
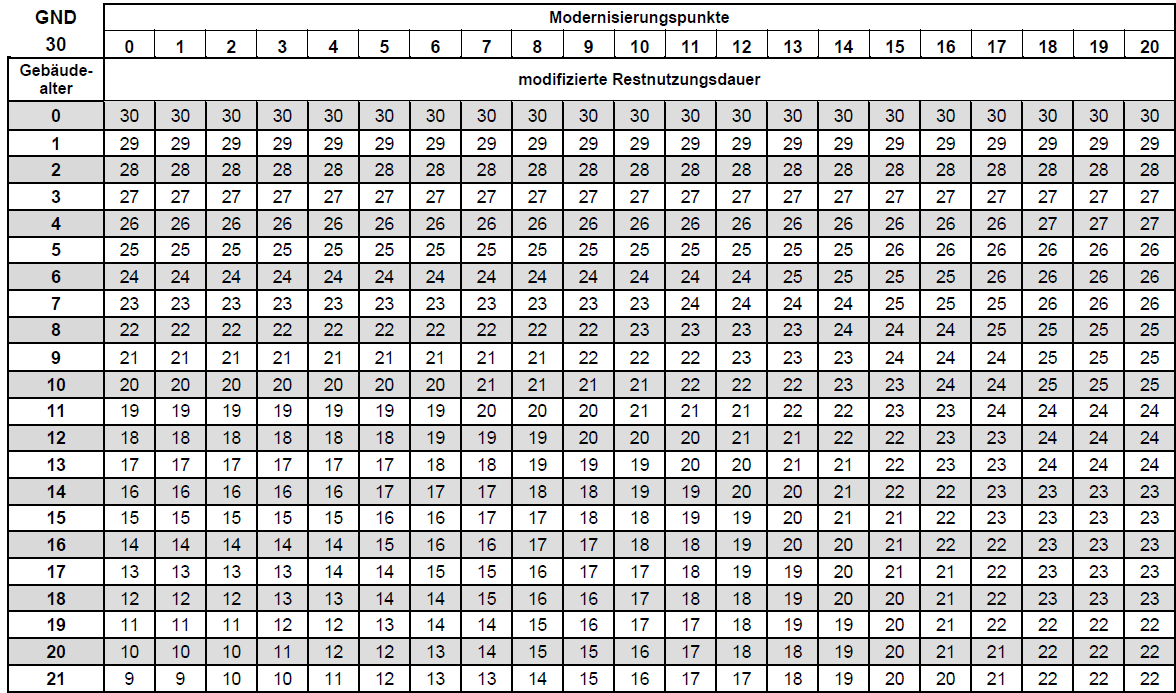
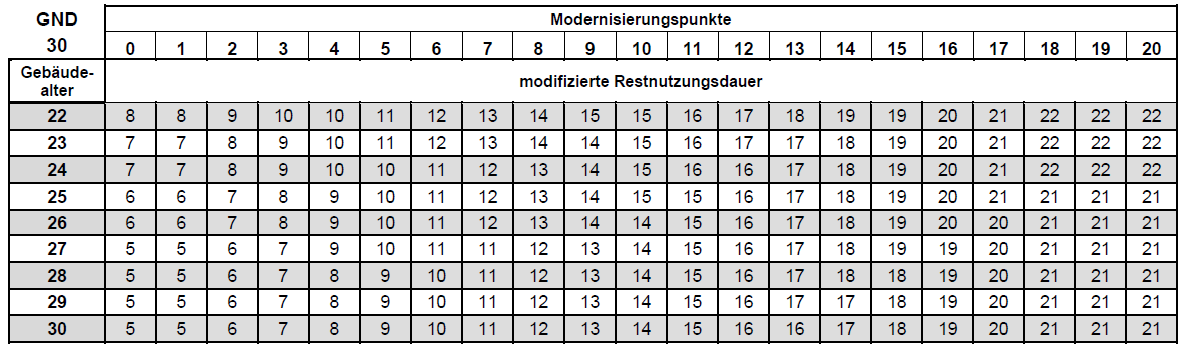
Zu Anlage 3 (Modellansätze für Bewirtschaftungskosten)
Bei Ermittlung der Liegenschaftszinssätze sind die nachfolgenden Modellansätze zugrunde zu legen.
III.1 Anlage 3 enthält – in Anlehnung an die II. BV - Modellansätze für die Verwaltungskosten, die Instandhaltungskosten und das Mietausfallwagnis. Die Modellansätze beruhen nicht auf empirischen Daten, sondern sollen für die Gutachterausschüsse handhabbare Ansätze für Bewirtschaftungskosten vorgeben, um die Auswertung der Kaufpreise und die Ermittlung der Liegenschaftszinssätze nach einheitlichen Standards zu ermöglichen. Die in Anlage 3 angegebenen Modellansätze sind abschließend.
III.2 Abweichend von der II. BV wird auf eine Differenzierung der Werte für die Instandhaltungskosten nach Bezugsfertigkeit verzichtet, da ältere Gebäude vielfach modernisiert wurden und dies in der Wertermittlung bereits mit einer verlängerten Restnutzungsdauer berücksichtigt wird. Daher wird nur der Wert für Wohnungen, deren Bezugsfertigkeit am Ende des Kalenderjahres mindestens 22 Jahre zurückliegt, übernommen. Eine darüberhinausgehende Differenzierung erfolgt nicht. Damit gilt dieser Wert für alle Gebäude unabhängig von ihrer Bezugsfertigkeit. Mit dem Ansatz der Restnutzungsdauer wird eine übliche, das heißt von jedem wirtschaftlich handelnden Grundstückseigentümer vorgenommene Instandhaltung unterstellt, die den Bestand und die wirtschaftliche Nutzung des Gebäudes für diesen Zeitraum sicher-stellt.
III.3 Zur Vermeidung von Wertsprüngen soll wie bisher abweichend von der in § 26 Absatz 4 und § 28 Absatz 5a II. BV vorgesehenen dreijährigen Anpassung eine jährliche Anpassung erfolgen (vgl. Beispielrechnung unter Nummer III.4).
Zur Harmonisierung der nach der ImmoWertV und nach der II. BV angepassten Werte wird auch in der ImmoWertV als Bezugsgröße auf den Verbraucherpreisindex für Deutschland für den Monat Oktober 2001 sowie auf die Basiswerte der II. BV (vgl. Anlage 3 Nummer III) abgestellt, um die Anpassung nach der ImmoWertV und nach der II. BV auf Grundlage gleicher Ausgangsdaten zu ermitteln. (vgl. Anlage 3 Nummer III).
298 Euro | jährlich je Wohnung bzw. je Wohngebäude bei Ein- und Zweifamilienhäusern |
357 Euro | jährlich je Eigentumswohnung |
39 Euro | jährlich je Garage oder ähnlichem Einstellplatz |
Die vorstehend genannten Werte gelten für das Jahr 2021. Für Wertermittlungsstichtage in den Folgejahren sind sie wie unter III. dargestellt anzupassen.
11,70 Euro | jährlich je Quadratmeter Wohnfläche, wenn die Schönheitsreparaturen von den Mietern getragen werden |
88 Euro | jährlich je Garage oder ähnlichem Einstellplatz einschließlich der Kosten für Schönheitsreparaturen |
Die vorstehend genannten Beträge gelten für das Jahr 2021. Für Wertermittlungsstichtage in den Folgejahren sind die Beträge wie unter III. dargestellt anzupassen.
2 Prozent | des marktüblich erzielbaren Rohertrags bei Wohnnutzung |
3 Prozent | des marktüblich erzielbaren Rohertrags bei reiner und gemischter gewerblicher Nutzung |
Den Instandhaltungskosten für gewerbliche Nutzung wird jeweils ein Prozentsatz der Instandhaltungskosten für Wohnnutzung zugrunde gelegt.
100 Prozent | für gewerbliche Nutzung wie z. B. Büros, Praxen, Geschäfte und vergleichbare Nutzungen bzw. gewerblich genutzte Objekte mit vergleichbaren Baukosten, wenn der Vermieter die Instandhaltung für „Dach und Fach“ trägt |
50 Prozent | für gewerbliche Nutzung wie z. B. SB-Verbrauchermärkte und vergleichbare Nutzungen bzw. gewerblich genutzte Objekte mit vergleichbaren Baukosten, wenn der Vermieter die Instandhaltung für „Dach und Fach“ trägt |
30 Prozent | für gewerbliche Nutzung wie z. B. Lager-, Logistik- und Produktionshallen und vergleichbare Nutzungen bzw. gewerblich genutzte Objekte mit vergleichbaren Baukosten, wenn der Vermieter die Instandhaltung für „Dach und Fach“ trägt |
4 Prozent | des marktüblich erzielbaren Rohertrags bei reiner bzw. gemischter gewerblicher Nutzung |
Die Anpassung der Werte nach den Nummern I.1 und I.2 erfolgt jährlich auf der Grundlage der in Satz 3 genannten Basiswerte mit dem Prozentsatz, um den sich der vom Statistischen Bundesamt festgestellte Verbraucherpreisindex für Deutschland für den Monat Oktober 2001 gegenüber demjenigen für den Monat Oktober des Jahres, das dem Stichtag der Ermittlung des Liegenschaftszinssatzes vorausgeht, erhöht oder verringert hat. Die Werte für die Instandhaltungskosten pro m²sind auf eine Nachkommastelle und bei den Instandhaltungskosten pro Garage oder ähnlichem Einstellplatz sowie bei Verwaltungskosten kaufmännisch auf den vollen Euro zu runden.
Es wird von folgenden Basiswerten für die Verwaltungs- und Instandhaltungskosten ausgegangen:
III.4 Beispielrechnung:
Das nachstehende Beispiel zeigt ausgehend von den Werten für das Jahr 2002 (vgl. § 26 Absatz 2 und 3, § 28 Absatz 2 Nummer 5 und Absatz 5 sowie § 41 Absatz 2 II. BV) die Berechnungsmethodik für die Ermittlung der jährlichen Verwaltungskosten je Wohnung für das Jahr 2023. jährliche Verwaltungskosten je Wohnung im Jahr 2002 (vgl. § 26 Absatz 2 II. BV) | 230 € |
Verbraucherpreisindex Oktober 2001 (2020 = 100)* | 77,1 |
Verbraucherpreisindex Oktober 2022 (2020 = 100)* | 113,5 |
*Der Verbraucherpreisindex für Deutschland wird in regelmäßigen Abständen einer Revision unterzogen und auf ein neues Basisjahr umgestellt. Mit der Veröffentlichung für den Berichtsmonat Januar 2023 am 22. Februar 2023 erfolgte die Umstellung von der bisherigen Basis 2015 auf das Basisjahr 2020. Dementsprechend ist der hier errechnete Wert für die Verwaltungskosten 2023 in Höhe von 339 € nur anwendbar, wenn der Stichtag des Liegenschaftszinssatzes nach dem 22. Februar 2023 liegt. Andernfalls ist der Ansatz für die Verwaltungskosten 2023 in Höhe von 344 € zu verwenden, der auf der Grundlage der Indexwerte auf der Basis 2015 wie nachfolgend dargestellt berechnet wurde:
= 344,44 -> gerundet 344 €
Für die Verwendung in der Wertermittlung werden die Verwaltungskosten kaufmännisch auf 1 Euro auf den Betrag von 339 € gerundet.
230 Euro | jährlich je Wohnung bzw. je Wohngebäude bei Ein- und Zweifamilienhäusern |
275 Euro | jährlich je Eigentumswohnung |
30 Euro | jährlich je Garage oder ähnlichem Einstellplatz |
9,00 Euro | jährlich je Quadratmeter Wohnfläche, wenn die Schönheitsreparaturen von den Mietern getragen werden |
68 Euro | jährlich je Garage oder ähnlichem Einstellplatz einschließlich der Kosten für Schönheitsreparaturen |
Zu Anlage 4 (Normalherstellungskosten 2010 (NHK 2010))
(1)Bei Ermittlung der Sachwertfaktoren sind der Ermittlung der durchschnittlichen Herstellungskosten die Modellkosten dieser Anlage zugrunde zu legen.
IV.(I).1 Die Kostenkennwerte der NHK 2010 sind auf Basis abgerechneter Baumaßnahmen nach wissenschaftlichen Standards modellhaft abgeleitete bundesdurchschnittliche Kostenkennwerte für unterschiedliche Gebäudearten.
(2)Die Kostenkennwerte der Normalherstellungskosten 2010 nach Nummer II beziehen sich auf eine Art der baulichen Anlage (Gebäudeart) unter Berücksichtigung einer Standardstufe. Die Zuordnung des Wertermittlungsobjekts zu einer Gebäudeart erfolgt aufgrund seiner Nutzung. Die Zuordnung zu einer Standardstufe erfolgt nach Nummer III aufgrund seiner Standardmerkmale; dabei sind zur Ermittlung eines zutreffenden Kostenkennwerts alle wertrelevanten Standardmerkmale des Wertermittlungsobjekts sachverständig einzustufen, auch wenn sie nicht in Nummer III beschrieben sind.
(3)Die Normalherstellungskosten 2010 erfassen die Kostengruppen 300 und 400 der DIN 2761, die Umsatzsteuer und die üblicherweise entstehenden Baunebenkosten (Kostengruppen 730 und 771 der DIN 2761 ), insbesondere Kosten für Planung, Baudurchführung, behördliche Prüfungen und Genehmigungen. Darüber hinaus enthalten sie weitere Angaben zur Höhe der eingerechneten Baunebenkosten, teilweise Korrekturfaktoren zur Anpassung des jeweiligen Kostenkennwerts wegen der speziellen Merkmale des Wertermittlungsobjekts sowie teilweise weitergehende Erläuterungen.
(4)Die Kostenkennwerte der Normalherstellungskosten sind in Euro pro Quadratmeter Grundfläche angegeben. Sie sind bezogen auf den im Jahresdurchschnitt bestehenden Kostenstand des Jahres 2010.
(1) Die Brutto-Grundfläche (BGF) ist die Summe der bezogen auf die jeweilige Gebäudeart marktüblich nutzbaren Grundflächen aller Grundrissebenen eines Bauwerks. Für die Ermittlung der Brutto-Grundfläche ist die DIN
2772 anzuwenden, deren Vorgaben für die Anwendung der Normalherstellungskosten durch die nachfolgenden Absätze teilweise ergänzt werden.
IV.(I).2 Anzuwenden ist die DIN 277 in der Fassung von 2005 (vgl. Fußnote 2 zu Anlage 4 Nummer I). Diese Fassung lag auch der Ermittlung der NHK 2010 zugrunde.
(2) In Anlehnung an die DIN 2772sind bei den Grundflächen folgende Bereiche zu unterscheiden:
a)Bereich a: überdeckt und allseitig in voller Höhe umschlossen,
b)Bereich b: überdeckt, jedoch nicht allseitig in voller Höhe umschlossen,
c)Bereich c: nicht überdeckt.
Für die Ermittlung der Brutto-Grundfläche sind nur die Grundflächen der Bereiche a und b zu berücksichtigen. Balkone, einschließlich überdeckter Balkone, sind dem Bereich c zuzuordnen.
IV.(I).3 Die Zuordnung der Grundflächen zu den Bereichen a, b, c für die Berechnung der Brutto-Grundfläche nach Nummer I.2 Absatz 2 ergibt sich aus der folgenden Abbildung:
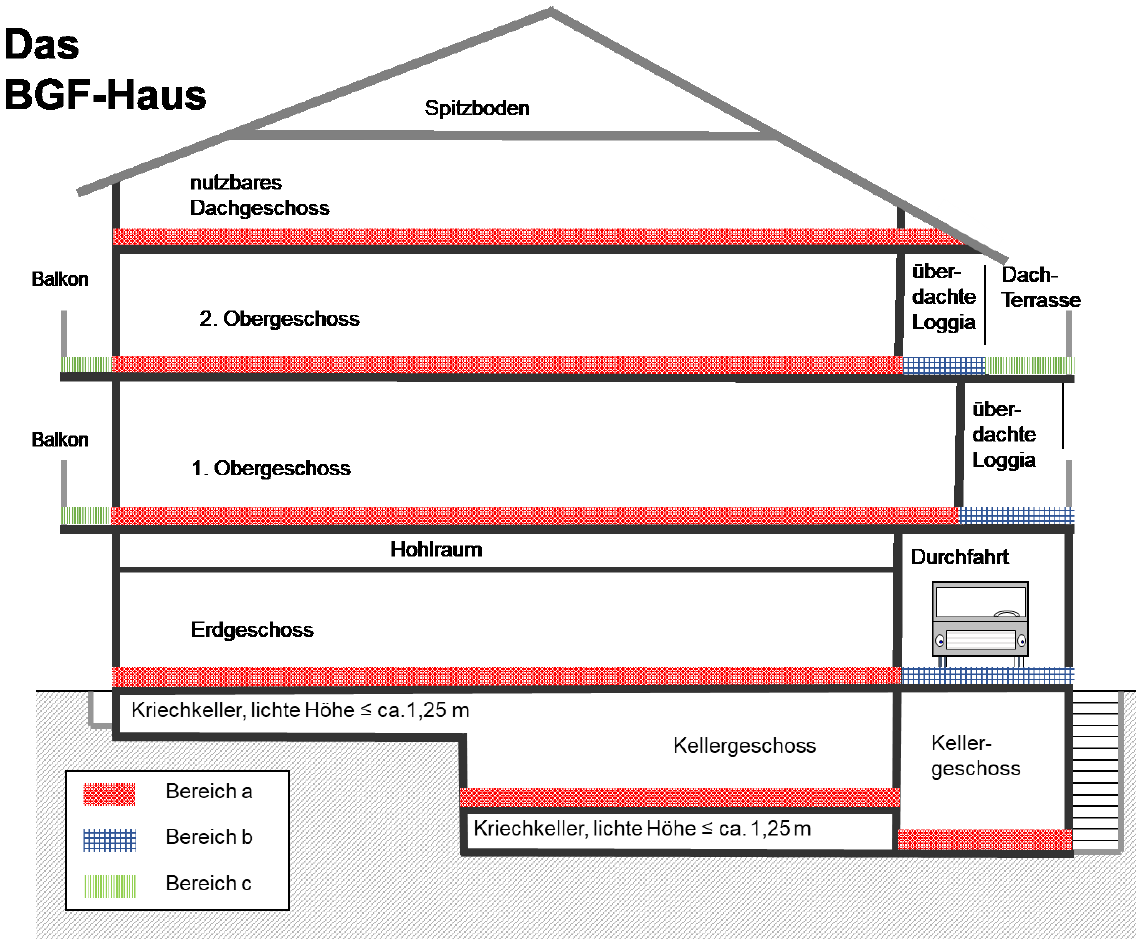
(3) Für die Ermittlung der Brutto-Grundfläche sind die äußeren Maße der Baukonstruktionen einschließlich Bekleidung in Höhe der Oberseite der Boden- oder Deckenbeläge anzusetzen.
(4) Nicht zur Brutto-Grundfläche gehören beispielsweise Flächen von neben dem Dachgeschoss bestehenden weiteren untergeordneten Ebenen innerhalb des Dachraums (Spitzböden), Flächen von Kriechkellern, Flächen, die ausschließlich der Wartung, Inspektion und Instandsetzung von Baukonstruktionen und technischen Anlagen dienen, sowie Flächen unter konstruktiven Hohlräumen, zum Beispiel über abgehängten Decken.
(5) Im Dachgeschoss richtet sich die Anrechenbarkeit der Grundflächen nach ihrer Nutzbarkeit. Ausreichend ist, wenn eine untergeordnete Nutzung möglich ist, die beispielsweise als Lager- und Abstellraum der Hauptnutzung dient (eingeschränkte Nutzbarkeit). Die Nutzbarkeit von Dachgeschossen setzt eine lichte Höhe von circa 1,25 Metern und ihre Begehbarkeit voraus; eine Begehbarkeit setzt eine feste Decke und die Zugänglichkeit voraus, wobei sich die Art der Zugänglichkeit nach der Intensität der Nutzung richtet. Nicht nutzbare Dachgeschossebenen sind nicht anzurechnen.
IV.(I).4 Die Anrechenbarkeit der Grundflächen im Dachgeschoss nach Anlage 4 Nummer I.2 Absatz 5 verdeutlicht folgende Abbildung:
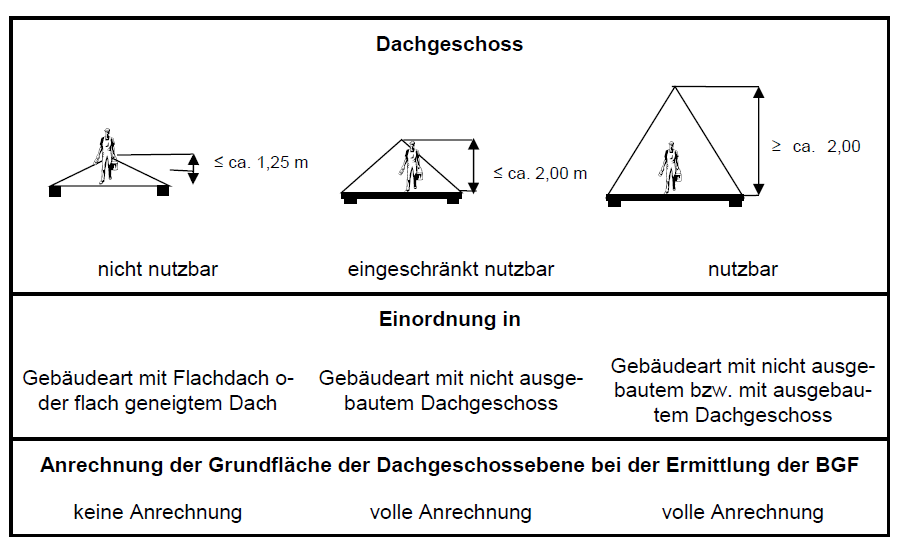
(1) Freistehende Ein- und Zweifamilienhäuser, Doppelhäuser und Reihenhäuser mit nicht nutzbaren Grundrissebenen im Dachraum sind der Gebäudeart mit Flachdach oder flach geneigtem Dach zuzuordnen.
(2) Trotz gleicher Brutto-Grundfläche können sich bei freistehenden Ein- und Zweifamilienhäusern, Doppelhäusern und Reihenhäusern mit ausgebautem oder ausbaufähigem Dachgeschoss im Sinne der Absätze 3 und 4 Unterschiede hinsichtlich des Grades der wirtschaftlichen Nutzbarkeit ergeben, die insbesondere auf Unterschieden der Dachkonstruktion, der Gebäudegeometrie und der Giebelhöhe beruhen können.
(3) Bei Gebäuden mit nicht ausgebautem Dachgeschoss ist zu unterscheiden zwischen
a)Gebäuden mit Dachgeschossen, die nicht zu einer Wohnnutzung als Hauptnutzung ausbaubar sind, jedoch im Unterschied zur Gebäudeart mit Flachdach oder flach geneigten Dach eine untergeordnete Nutzung zulassen (nicht ausbaufähig) und
b)Gebäuden mit Dachgeschossen, die für eine Wohnnutzung als Hauptnutzung ausbaubar sind.
Bei nicht ausgebauten Dachgeschossen, die nicht im Sinne des Satzes 1 Buchstabe a ausbaufähig sind, ist in der Regel ein Abschlag vom Kostenkennwert anzusetzen.
(4) Bei Gebäuden mit ausgebautem Dachgeschoss bestimmt sich der Grad der wirtschaftlichen Nutzbarkeit des Dachgeschosses insbesondere nach dem Verhältnis der vorhandenen Wohnfläche zur Grundfläche. Die Wohnfläche ist im Wesentlichen abhängig von Dachneigung, Giebelbreite und Drempelhöhe. Ein fehlender Drempel ist in der Regel durch Abschläge zu berücksichtigen. Ein ausgebauter Spitzboden im Sinne von Nummer 2 Absatz 4 ist in der Regel durch Zuschläge zu berücksichtigen.
(5) Ein teilweiser Ausbau des Dachgeschosses oder eine teilweise Unterkellerung können durch anteilige Heranziehung der jeweiligen Kostenkennwerte für die verschiedenen Gebäudearten berücksichtigt werden (Mischkalkulation).
IV.(I).5 Die Mischkalkulation nach Anlage 4 Nummer I.3 Absatz 5 verdeutlicht folgende Beispielrechnung:
a) Mischkalkulation zur Ermittlung der Herstellungskosten bei teilweiser Unterkellerung
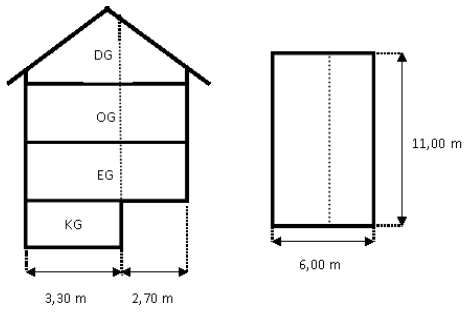
Gebäudedaten
Reihenend-haus | teilweise unterkellert, |
Gebäudeart und Kostenkennwert der NHK 2010
Gebäudeart unterkellert | 2.11 | 785 €/m² BGF | Gebäudeart | 2.31 | 865 €/m² BGF |
unterkellerter Gebäudeteil Grundfläche: 3,3 m x 11 m = 36,3 m² | nicht unterkellerter Gebäudeteil Grundfläche: 2,7 m x 11 m = 29,7 m² |
145,2 m² BGF x 785 €/m² BGF + 89,1 m² BGF x 865 €/m² BGF = 191.053 €
Herstellungskosten: 190.000 €
b) Mischkalkulation zur Ermittlung der Herstellungskosten eines nicht unterkel-lerten Anbaus
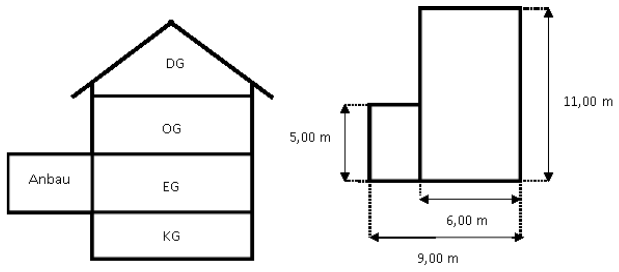
Gebäudedaten | |
Reihenend-haus | unterkellert, Erdgeschoss, |
Gebäudeart und Kostenkennwert der NHK 2010
Gebäudeart unterkellert | 2.11 | 785 €/m² BGF | Gebäudeart nicht unterkellert, Flachdach | 2.23 | 1.105 €/m² BGF |
Gebäude (ohne Anbau) | Anbau |
264 m² BGF x 785 €/m² BGF + 15 m² BGF x 1.105 €/m² BGF = 223.815 €
Herstellungskosten: 225.000 €
1 DIN 276-1:2006-11, Kosten im Bauwesen - Teil 1: Hochbau. Das Normblatt ist bei der Beuth Verlag GmbH, 10772 Berlin, zu beziehen und ist bei dem Deutschen Patentamt archivmäßig gesichert niedergelegt.
2 DIN 277-1:2005-02, Grundflächen und Rauminhalte von Bauwerken im Hochbau – Teil 1: Begriffe, Ermittlungsgrundlagen. Das Normblatt ist bei der Beuth Verlag GmbH, 10772 Berlin, zu beziehen und ist bei dem Deutschen Patentamt archivmäßig gesichert niedergelegt.
Inhaltsübersicht
Kostenkennwerte für
1.freistehende Ein- und Zweifamilienhäuser Doppel- und Reihenendhäuser Reihenmittelhäuser
2.Mehrfamilienhäuser
3.Wohnhäuser mit Mischnutzung, Banken und Geschäftshäuser
4.Bürogebäude
5.Gemeindezentren, Saalbauten, Veranstaltungsgebäude
6.Kindergärten, Schulen
7.Wohnheime, Alten- oder Pflegeheime
8.Krankenhäuser, Tageskliniken
9.Beherbergungsstätten, Verpflegungseinrichtungen
10.Sporthallen, Freizeitbäder oder Heilbäder
11.Verbrauchermärkte, Kauf- oder Warenhäuser, Autohäuser
12.Garagen
13.Betriebs- oder Werkstätten, Produktionsgebäude
14.Lagergebäude
15.sonstige Gebäude (Museen, Theater, Sakralbauten, Friedhofsgebäude)
landwirtschaftliche Betriebsgebäude
Reithallen, Pferdeställe
16.Reithallen
17.Pferdeställe
Rinderställe, Melkhäuser
18.Kälberställe
19.Jungvieh-, Mastbullen- oder Milchviehställe ohne Melkstand und Warteraum
20.Milchviehställe mit Melkstand und Milchlager
21.Melkhäuser mit Milchlager und Nebenräumen als Einzelgebäude ohne Warteraum und Selektion
Schweineställe
22.Ferkelaufzuchtställe
23.Mastschweineställe
24.Zuchtschweineställe, Deck-, Warte- oder Abferkelbereich
25.Abferkelstall als Einzelgebäude
Geflügelställe
26.Mastgeflügel, Bodenhaltung (Hähnchen, Puten, Gänse)
27.Legehennen, Bodenhaltung
28.Legehennen, Volierenhaltung
29.Legehennen, Kleingruppenhaltung, ausgestalteter Käfig
sonstige bauliche Anlagen
30.landwirtschaftliche Mehrzweckhallen
31.Außenanlagen zu allen landwirtschaftlichen Betriebsgebäuden
IV.(II) Die Ordnungsnummern innerhalb der einzelnen Tabellen in Anlage 4 Nummer II entsprechen unverändert den Ordnungsnummern der Anlage 1 der früheren Sachwertrichtlinie vom 5. September 2012 (BAnz AT 18.10.2021 B1). Dies vermeidet bis zur geplanten Aktualisierung der NHK einen zusätzlichen Umstellungsaufwand für die Praxis. Die davon abweichende Nummerierung der Tabellenüberschriften ist den Anforderungen förmlicher Rechtssetzung geschuldet.
Standardstufe | ||||
3 | 4 | 5 | ||
4.1 | Mehrfamilienhäuser4 5 mit bis zu 6 WE | 825 | 985 | 1190 |
4.2 | Mehrfamilienhäuser4 5 mit 7 bis 20 WE | 765 | 915 | 1105 |
4.3 | Mehrfamilienhäuser4 5 mit mehr als 20 WE | 755 | 900 | 1090 |
3 | einschließlich Baunebenkosten in Höhe von | Gebäudeart | 4.1-4.3 | 19% |
4 | Korrekturfaktoren für die Wohnungsgröße | ca. 35 m2 WF/ WE | = 1,10 | |
ca. 50 m2 WF/ WE | = 1,00 | |||
ca. 135 m2 WF/WE | = 0,85 | |||
5 | Korrekturfaktoren für die Grundrissart | Einspänner | = 1,05 | |
Zweispänner | = 1,00 | |||
Dreispänner | = 0,97 | |||
Vierspänner | = 0,95 | |||
Standardstufe | ||||
3 | 4 | 5 | ||
5.1 | Wohnhäuser mit Mischnutzung7 8 9 | 860 | 1085 | 1375 |
5.2 | Banken und Geschäftshäuser mit Wohnungen10 | 890 | 1375 | 1720 |
5.3 | Banken und Geschäftshäuser ohne Wohnungen | 930 | 1520 | 1900 |
3 | einschließlich Baunebenkosten in Höhe von | Gebäudeart | 5.1 | 18% |
5.2-5.3 | 22% | |||
4 | Korrekturfaktoren für die Wohnungsgröße | ca. 35 m2 WF/ WE | = 1,10 | |
ca. 50 m2 WF/ WE | = 1,00 | |||
ca. 135 m2 WF/WE | = 0,85 | |||
5 | Korrekturfaktoren für die Grundrissart | Einspänner | = 1,05 | |
Zweispänner | = 1,00 | |||
Dreispänner | = 0,97 | |||
Vierspänner | = 0,95 | |||
9 | Wohnhäuser mit Mischnutzung sind Gebäude mit überwiegend Wohnnutzung und einem geringen gewerblichen Anteil. Anteil der Wohnfläche ca. 75 %. Bei deutlich abweichenden Nutzungsanteilen ist eine Ermittlung durch Gebäudemix sinnvoll. | |||
10 | Geschäftshäuser sind Gebäude mit überwiegend gewerblicher Nutzung und einem geringen Wohnanteil. Anteil der Wohnfläche ca. 20 – 25 %. | |||
Standardstufe | ||||
3 | 4 | 5 | ||
6.1 | Bürogebäude, Massivbau | 1040 | 1685 | 1900 |
6.2 | Bürogebäude, Stahlbetonskelettbau | 1175 | 1840 | 2090 |
11 | einschließlich Baunebenkosten in Höhe von | Gebäudeart | 6.1-6.2 | 18% |
Standardstufe | ||||
3 | 4 | 5 | ||
7.1 | Gemeindezentren | 1130 | 1425 | 1905 |
7.2 | Saalbauten/Veranstaltungsgebäude | 1355 | 1595 | 2085 |
12 | einschließlich Baunebenkosten in Höhe von | Gebäudeart | 7.1-7.2 | 18% |
Standardstufe | ||||
3 | 4 | 5 | ||
8.1 | Kindergärten | 1300 | 1495 | 1900 |
8.2 | Allgemeinbildende Schulen, Berufsbildende Schulen | 1450 | 1670 | 2120 |
8.3 | Sonderschulen | 1585 | 1820 | 2315 |
13 | einschließlich Baunebenkosten in Höhe von | Gebäudeart | 8.1 | 20% |
Gebäudeart | 8.2 | 21% | ||
Gebäudeart | 8.3 | 17% | ||
Standardstufe | ||||
3 | 4 | 5 | ||
9.1 | Wohnheime/Internate | 1000 | 1225 | 1425 |
9.2 | Allgemeinbildende Schulen, Berufsbildende Schulen | 1170 | 1435 | 1665 |
14 | einschließlich Baunebenkosten in Höhe von | Gebäudeart | 9.1-9.2 | 18% |
Standardstufe | ||||
3 | 4 | 5 | ||
10.1 | Krankenhäuser/Kliniken | 1720 | 2080 | 2765 |
10.2 | Tageskliniken/Ärztehäuser | 1585 | 1945 | 2255 |
15 | einschließlich Baunebenkosten in Höhe von | Gebäudeart | 10.1-10.2 | 21% |
Standardstufe | ||||
3 | 4 | 5 | ||
11.1 | Hotels | 1385 | 1805 | 2595 |
16 | einschließlich Baunebenkosten in Höhe von | Gebäudeart | 11.1 | 21% |
Standardstufe | ||||
3 | 4 | 5 | ||
12.1 | Sporthallen (Einfeldhallen) | 1320 | 1670 | 1955 |
12.2 | Sporthallen (Dreifeldhallen/ Mehrzweckhallen) | 1490 | 1775 | 2070 |
12.3 | Tennishallen | 1010 | 1190 | 1555 |
12.4 | Freizeitbäder/Heilbäder | 2450 | 2985 | 3840 |
17 | einschließlich Baunebenkosten in Höhe von | Gebäudeart | 12.1 + 12. 3 | 17% |
Gebäudeart | 12.2 | 19% | ||
Gebäudeart | 12.4 | 24% | ||
Standardstufe | ||||
3 | 4 | 5 | ||
13.1 | Verbrauchermärkte | 720 | 870 | 1022 |
13.2 | Kauf-/Warenhäuser | 1320 | 1585 | 1850 |
13.3 | Autohäuser ohne Werkstatt | 940 | 1240 | 1480 |
18 | einschließlich Baunebenkosten in Höhe von | Gebäudeart | 13.1 | 16% |
Gebäudeart | 13.2 | 22% | ||
Gebäudeart | 13.3 | 21% | ||
Standardstufe | ||||
3 | 4 | 5 | ||
14.1 | Einzelgaragen/Mehrfachgaragen20 | 245 | 485 | 780 |
14.2 | Hochgaragen | 480 | 655 | 780 |
14.3 | Tiefgaragen | 560 | 715 | 850 |
14.4 | Nutzfahrzeuggaragen | 530 | 680 | 810 |
19 | einschließlich Baunebenkosten in Höhe von | Gebäudeart | 14.1 | 12% |
Gebäudeart | 14.2 – 14.3 | 15% | ||
Gebäudeart | 14.4 | 13% | ||
20 | Standardstufe 3: Fertiggaragen; Standardstufe 4: Garagen in Massivbauweise; Standardstufe 5: individuelle Garagen in Massivbauweise mit besonderen Ausführungen wie Ziegeldach, Gründach, Bodenbeläge, Fliesen o.ä., Wasser, Abwasser und Heizung | |||
Standardstufe | ||||
3 | 4 | 5 | ||
15.1 | Betriebs-/Werkstätten, eingeschossig | 970 | 1165 | 1430 |
15.2 | Betriebs-/Werkstätten, mehrgeschossig ohne Hallenanteil | 910 | 1090 | 1340 |
15.3 | Betriebs-/Werkstätten, mehrgeschossig, hoher Hallenanteil | 620 | 860 | 1070 |
15.4 | Industrielle Produktionsgebäude, Massivbauweise | 950 | 1155 | 1440 |
15.5 | Industrielle Produktionsgebäude, überwiegend Skelettbauweise | 700 | 965 | 1260 |
21 | einschließlich Baunebenkosten in Höhe von | Gebäudeart | 15.1 -15.4 | 19% |
Gebäudeart | 15.5 | 18% | ||
Standardstufe | ||||
3 | 4 | 5 | ||
16.1 | Lagergebäude ohne Mischnutzung, Kaltlager | 350 | 490 | 640 |
16.2 | Lagergebäude mit bis zu 25 % Mischnutzung23 | 550 | 690 | 880 |
16.3 | Lagergebäude mit mehr als 25 % Mischnutzung23 | 890 | 1095 | 1340 |
22 | einschließlich Baunebenkosten in Höhe von | Gebäudeart | 16.1 | 16% |
Gebäudeart | 16.2 | 17% | ||
Gebäudeart | 16.3 | 18% | ||
23 | Lagergebäude mit Mischnutzung sind Gebäude mit einem überwiegenden Anteil an Lagernutzung und einem geringeren Anteil an anderen Nutzungen wie Büro, Sozialräume, Ausstellungs- oder Verkaufsflächen etc. | |||
Standardstufe | ||||
3 | 4 | 5 | ||
17.1 | Museen | 1880 | 2295 | 2670 |
17.2 | Theater | 2070 | 2625 | 3680 |
17.3 | Sakralbauten | 1510 | 2060 | 2335 |
17.4 | Friedhofsgebäude | 1320 | 1490 | 1720 |
24 | einschließlich Baunebenkosten in Höhe von | Gebäudeart | 17.1 | 18% |
Gebäudeart | 17.2 | 22% | ||
Gebäudeart | 17.3 | 16% | ||
Gebäudeart | 17.4 | 19% | ||
18.1.1 Reithallen | |||
Standardstufe | 3 | 4 | 5 |
300 Bauwerk – Baukonstruktion | 215 | 235 | 280 |
400 Bauwerk – Technische Anlagen | 20 | 25 | 30 |
Bauwerk | 235 | 260 | 310 |
einschließlich Baunebenkosten in Höhe von | 12% | ||
Traufhöhe | 5,00 m | ||
BGF/Nutzungseinheit | - | ||
Korrekturfaktoren | Gebäudegröße BGF | ||
500 m² 1,20 | |||
1 000 m² 1,00 | |||
1 500 m² 0,90 | |||
18.1.2 Pferdeställe | |||
Standardstufe | 3 | 4 | 5 |
300 Bauwerk – Baukonstruktion | 310 | 450 | 535 |
400 Bauwerk – Technische Anlagen | 55 | 70 | 90 |
Bauwerk | 365 | 520 | 625 |
einschließlich Baunebenkosten in Höhe von | 12% | ||
Traufhöhe | 3,50 m | ||
BGF/Nutzungseinheit | 15,00 – 20,00 m² / Tier | ||
Korrekturfaktoren | Gebäudegröße BGF | ||
250 m² 1,20 | |||
500 m² 1,00 | |||
750 m² 0,90 | |||
18.2.1 Kälberställe | |||
Standardstufe | 3 | 4 | 5 |
300 Bauwerk – Baukonstruktion | 335 | 375 | 455 |
400 Bauwerk – Technische Anlagen | 145 | 165 | 195 |
Bauwerk | 480 | 540 | 650 |
einschließlich Baunebenkosten in Höhe von | 12% | ||
Traufhöhe | 3,00 m | ||
BGF/Nutzungseinheit | 4,00 – 4,50 m² / Tier | ||
Korrekturfaktoren | Gebäudegröße BGF | Unterbau | |
100 m² 1,20 | Güllekanäle (Tiefe 1,00m) 1,05 | ||
150 m² 1,00 | Ohne Güllekanäle 1,00 | ||
250 m² 0,90 | |||
18.2.2 Jungvieh-/Mastbullen-/Milchviehställe ohne Melkstand und Warteraum | |||
Standardstufe | 3 | 4 | 5 |
300 Bauwerk – Baukonstruktion | 235 | 260 | 310 |
400 Bauwerk – Technische Anlagen | 55 | 65 | 80 |
Bauwerk | 290 | 325 | 390 |
einschließlich Baunebenkosten in Höhe von | 12% | ||
Traufhöhe | 4,00 m | ||
BGF/Nutzungseinheit | 6,50 – 10,50 m² / Tier | ||
Korrekturfaktoren | Gebäudegröße BGF | Unterbau | |
500 m² 1,20 | Güllekanäle (Tiefe 1,00m) 1,20 | ||
1 000 m² 1,00 | Ohne Güllekanäle 1,00 | ||
1 500 m² 0,90 | Güllelagerraum (Tiefe 2,00 m) 1,40 | ||
18.2.3 Milchviehställe mit Melkstand und Milchlager | |||
Standardstufe | 3 | 4 | 5 |
300 Bauwerk – Baukonstruktion | 225 | 255 | 310 |
400 Bauwerk – Technische Anlagen | 100 | 110 | 130 |
Bauwerk | 325 | 365 | 440 |
einschließlich Baunebenkosten in Höhe von | 12% | ||
Traufhöhe | 4,00 m | ||
BGF/Nutzungseinheit | 10 – 15,00 m² / Tier | ||
Korrekturfaktoren | Gebäudegröße BGF | Unterbau | |
1 000 m² 1,20 | Güllekanäle (Tiefe 1,00m) 1,20 | ||
1 500 m² 1,00 | Ohne Güllekanäle 1,00 | ||
2 000 m² 0,90 | Güllelagerraum (Tiefe 2,00 m) 1,40 | ||
18.2.4 Melkhäuser mit Milchlager und Nebenräumen als Einzelgebäude ohne Warteraum und Selektion | |||
Standardstufe | 3 | 4 | 5 |
300 Bauwerk – Baukonstruktion | 700 | 780 | 935 |
400 Bauwerk – Technische Anlagen | 470 | 520 | 625 |
Bauwerk | 1170 | 1300 | 1560 |
einschließlich Baunebenkosten in Höhe von | 12% | ||
Traufhöhe | 3,00 m | ||
BGF/Nutzungseinheit | - | ||
Korrekturfaktoren | Gebäudegröße BGF | ||
100 m² 1,20 | |||
150 m² 1,00 | |||
200 m² 0,90 | |||
18.3.1 Ferkelaufzuchtställe | ||||
Standardstufe | 3 | 4 | 5 | |
300 Bauwerk – Baukonstruktion | 300 | 330 | 395 | |
400 Bauwerk – Technische Anlagen | 155 | 175 | 215 | |
Bauwerk | 455 | 505 | 610 | |
einschließlich Baunebenkosten in Höhe von | 12% | |||
Traufhöhe | 3,00 m | |||
BGF/Nutzungseinheit | 0,45 – 0,65 m2/Tier | |||
Korrekturfaktoren | Gebäudegröße BGF | Unterbau | ||
400 m² 1,20 | Güllekanäle (Tiefe 0,60m) 1,10 | |||
600 m² 1,00 | Ohne Güllekanäle 1,00 | |||
800 m² 0,90 | Güllelagerraum (Tiefe 1,50 m) 1,20 | |||
18.3.2 Mastschweineställe | ||||
Standardstufe | 3 | 4 | 5 | |
300 Bauwerk – Baukonstruktion | 290 | 325 | 400 | |
400 Bauwerk – Technische Anlagen | 125 | 145 | 170 | |
Bauwerk | 415 | 470 | 570 | |
einschließlich Baunebenkosten in Höhe von | 12% | |||
Traufhöhe | 3,00 m | |||
BGF/Nutzungseinheit | 0,90 – 1,30 m2/Tier | |||
Korrekturfaktoren | Gebäudegröße BGF | Unterbau | ||
750 m² 1,20 | Güllekanäle (Tiefe 0,60m) 1,10 | |||
1 250 m² 1,00 | Ohne Güllekanäle 1,00 | |||
2 000 m² 0,90 | Güllelagerraum (Tiefe 1,50 m) 1,20 | |||
18.3.3 Zuchtschweineställe, Deck-/Warte-/Abferkelbereich | ||||
Standardstufe | 3 | 4 | 5 | |
300 Bauwerk – Baukonstruktion | 305 | 340 | 405 | |
400 Bauwerk – Technische Anlagen | 165 | 180 | 220 | |
Bauwerk | 470 | 520 | 625 | |
einschließlich Baunebenkosten in Höhe von | 12% | |||
Traufhöhe | 3,00 m | |||
BGF/Nutzungseinheit | 4,50 – 5,00 m2/Tier | |||
Korrekturfaktoren | Gebäudegröße BGF | Unterbau | ||
750 m² 1,20 | Güllekanäle (Tiefe 0,60m) 1,10 | |||
1 250 m² 1,00 | Ohne Güllekanäle 1,00 | |||
2 000 m² 0,90 | Güllelagerraum (Tiefe 1,50 m) 1,20 | |||
18.3.4 Abferkelstall als Einzelgebäude | ||||
Standardstufe | 3 | 4 | 5 | |
300 Bauwerk – Baukonstruktion | 320 | 350 | 420 | |
400 Bauwerk – Technische Anlagen | 205 | 235 | 280 | |
Bauwerk | 525 | 585 | 700 | |
einschließlich Baunebenkosten in Höhe von | 12% | |||
Traufhöhe | 3,00 m | |||
BGF/Nutzungseinheit | 6,30 – 6,50 m2/Tier | |||
Korrekturfaktoren | Gebäudegröße BGF | Unterbau | ||
200 m² 1,20 | Güllekanäle (Tiefe 0,60m) 1,10 | |||
400 m² 1,00 | Ohne Güllekanäle 1,00 | |||
600 m² 0,90 | ||||
18.4.1 Mastgeflügel, Bodenhaltung (Hähnchen, Puten, Gänse) | ||||
Standardstufe | 3 | 4 | 5 | |
300 Bauwerk – Baukonstruktion | 210 | 235 | 280 | |
400 Bauwerk – Technische Anlagen | 50 | 55 | 70 | |
Bauwerk | 260 | 290 | 350 | |
einschließlich Baunebenkosten in Höhe von | 12% | |||
Traufhöhe | 3,00 m | |||
BGF/Nutzungseinheit | 0,05 – 0,06 m2/Tier | |||
Korrekturfaktoren | Gebäudegröße BGF | |||
1 000 m² 1,20 | ||||
1 900m² 1,00 | ||||
3 800m² 0,90 | ||||
18.4.2 Legehennen, Bodenhaltung | ||||
Standardstufe | 3 | 4 | 5 | |
300 Bauwerk – Baukonstruktion | 290 | 325 | 390 | |
400 Bauwerk – Technische Anlagen | 130 | 145 | 170 | |
Bauwerk | 420 | 470 | 560 | |
einschließlich Baunebenkosten in Höhe von | 12% | |||
Traufhöhe | 3,00 m | |||
BGF/Nutzungseinheit | 0,15 – 0,20 m2/Tier | |||
Korrekturfaktoren | Gebäudegröße BGF | Unterbau | ||
1 000 m² 1,20 | Kotgrube (Tiefe 1,00m) 1,10 | |||
2 500 m² 1,00 | ||||
3 500 m² 0,90 | ||||
18.4.3 Legehennen, Volierenhaltung | ||||
Standardstufe | 3 | 4 | 5 | |
300 Bauwerk – Baukonstruktion | 335 | 370 | 445 | |
400 Bauwerk – Technische Anlagen | 275 | 305 | 365 | |
Bauwerk | 610 | 675 | 810 | |
einschließlich Baunebenkosten in Höhe von | 12% | |||
Traufhöhe | 3,00 m | |||
BGF/Nutzungseinheit | 0,07 – 0,10 m2/Tier | |||
Korrekturfaktoren | Gebäudegröße BGF | |||
500 m² 1,20 | ||||
1 600m² 1,00 | ||||
2 200m² 0,90 | ||||
18.4.4 Legehennen, Kleingruppenhaltung, ausgestalteter Käfig | ||||
Standardstufe | 3 | 4 | 5 | |
300 Bauwerk – Baukonstruktion | 340 | 370 | 450 | |
400 Bauwerk – Technische Anlagen | 335 | 370 | 445 | |
Bauwerk | 675 | 740 | 895 | |
einschließlich Baunebenkosten in Höhe von | 12% | |||
Traufhöhe | 3,00 m | |||
BGF/Nutzungseinheit | 0,05 – 0,07 m2/Tier | |||
Korrekturfaktoren | Gebäudegröße BGF | |||
500 m² 1,20 | ||||
1 200m² 1,00 | ||||
1 500m² 0,90 | ||||
18.5 Landwirtschaftliche Mehrzweckhallen | ||||
Standardstufe | 3 | 4 | 5 | |
300 Bauwerk – Baukonstruktion | 230 | 255 | 330 | |
400 Bauwerk – Technische Anlagen | 10 | 15 | 20 | |
Bauwerk | 245 | 270 | 350 | |
einschließlich Baunebenkosten in Höhe von | 11% | |||
Traufhöhe | 5,00 m | |||
BGF/Nutzungseinheit | ||||
Korrekturfaktoren | Gebäudegröße BGF | Unterbau | ||
250 m² 1,20 | Remise (ohne Betonboden) 0,80 | |||
800 m² 1,00 | ||||
1 500m² 0,90 | ||||
Raufutter-Fahrsilo | 60–100 €/m³ Nutzraum |
Kraftfutter-Hochsilo | 170–350 €/m3 Nutzraum |
Fertigfutter-Hochsilo | 170–350 €/m³ Nutzraum |
Mistlager | 60–100 €/m³ Nutzraum |
Beton-Güllebehälter | 30–60 €/m³ Nutzraum |
Waschplatz (4,00 x 5,00 m) mit Kontrollschacht und Ölabscheider | 4 000–5 000 €/Stck. |
Vordach am Hauptdach angeschleppt | 80–100 €/m² |
Hofbefestigung aus Beton-Verbundsteinen | 40–50 €/m² |
Laufhof für Rinder | 70–100 €/m² Nutzfläche |
Auslauf mit Spaltenboden | 150–220 €/m² Nutzfläche |
Auslauf, Wintergarten für Geflügel | 100–120 €/m² Nutzfläche |
Schüttwände bis 3,00 m Höhe | 100–125 €/m² |
Inhaltsübersicht
Beschreibung der Gebäudestandards für
1.Freistehende Ein- und Zweifamilienhäuser, Doppelhäuser und Reihenhäuser
2.Mehrfamilienhäuser, Wohnhäuser mit Mischnutzung
3.Bürogebäude, Banken, Geschäftshäuser
4.Gemeindezentren, Saalbauten oder Veranstaltungsgebäude, Kindergärten, Schulen
5.Wohnheime, Alten- oder Pflegeheime, Krankenhäuser, Tageskliniken, Beherbergungsstätten, Verpflegungseinrichtungen
6.Sporthallen, Freizeitbäder oder Heilbäder
7.Verbrauchermärkte, Kauf- oder Warenhäuser, Autohäuser
8.Garagen
9.Betriebs- oder Werkstätten, Produktionsgebäude, Lagergebäude
10.Reithallen
11.Pferdeställe
12.Rinderställe und Melkhäuser
13.Schweineställe
14.Geflügelställe
15.landwirtschaftliche Mehrzweckhallen
IV.(III).1 Die Einordnung in eine Standardstufe nach Anlage 4 Nummer III ist insbesondere abhängig vom Stand der technischen Entwicklung und den bestehenden rechtlichen Anforderungen am Wertermittlungsstichtag. Sie hat unter Berücksichtigung der für das jeweilige Wertermittlungsobjekt am Wertermittlungsstichtag relevanten Markt-verhältnisse zu erfolgen. Dafür sind die Qualität der verwandten Materialien und der Bauausführung, die energetischen Eigenschaften sowie solche Standardmerkmale, die für die jeweilige Nutzungs- und Gebäudeart besonders relevant sind, wie z. B. Schallschutz oder Aufzugsanlagen in Mehrfamilienhäusern von Bedeutung.
IV.(III).2 Bei den freistehenden Ein- und Zweifamilienhäusern, Doppelhäusern und Reihen-häusern (Gebäudearten Nummer 1.01 bis 3.33) enthalten die NHK 2010 zwei weitere Standardstufen (1 und 2) mit Kostenkennwerten für Gebäude, deren Standard-merkmale zwar nicht mehr zeitgemäß sind, aber dennoch eine zweckentsprechende Nutzung des Gebäudes erlauben. Bei den übrigen Gebäudearten ist bei nicht mehr zeitgemäßen Standardmerkmalen ein entsprechender Abschlag sachverständig vorzunehmen.
IV.(III).3 Für die Beschreibung der Standards für sämtliche Gebäudearten in Anlage 4 Nummer III gilt Folgendes:
Die Beschreibung der Gebäudestandards ist beispielhaft und dient der Orientierung. Sie kann nicht alle in der Praxis auftretenden Standardmerkmale aufführen. Merkmale, die die Tabelle nicht beschreibt, sind zusätzlich sachverständig zu berücksichtigen. Es müssen nicht alle aufgeführten Merkmale zutreffen. Die Beschreibung der Gebäudestandards basiert auf dem Bezugsjahr der NHK 2010.
IV.(III).4 Für die Beschreibung der Standards bestimmter Gebäudearten nach Anlage 4 Nummer III gilt zusätzlich Folgendes:
a) Gebäudearten nach Anlage 4 Nummer III.1 bis III.7 und III.9
Die in der Tabelle angegebenen Jahreszahlen beziehen sich auf die im jeweiligen Zeitraum gültigen Wärmeschutzanforderungen; in Bezug auf das konkrete Bewertungsobjekt ist zu prüfen, ob von diesen Wärmeschutzanforderungen abgewichen wird.
b) Gebäudearten nach Anlage 4 Nummer III.2 bis III.9
Bei nicht mehr zeitgemäßen Standardmerkmalen ist ein Abschlag sachverständig vorzunehmen.
IV.(III).5 Im folgendem Beispiel erfolgt die Ermittlung des Kostenkennwerts unter Berücksichtigung der Standardbeschreibung in Anlage 4 Tabelle III 1:
Einfamilienhaus freistehend
Gebäudeart: 1.01
Keller-, Erdgeschoss, ausgebautes Dachgeschoss
Nach sachverständiger Würdigung werden den in Anlage 4 Tabelle III. 1 angegebenen Standardmerkmalen die zutreffenden Standardstufen zugeordnet. Eine Mehrfachnennung ist möglich, wenn die verwendeten Bauteile Merkmale mehrerer Standardstufen aufweisen, z. B. im Bereich Fußboden: 50% Teppichbelag und 50% Parkett.
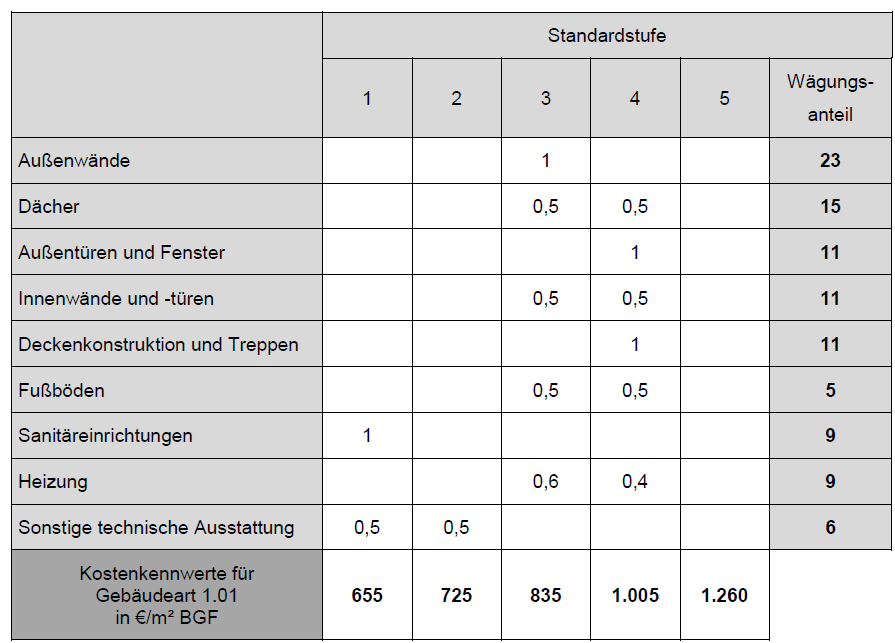
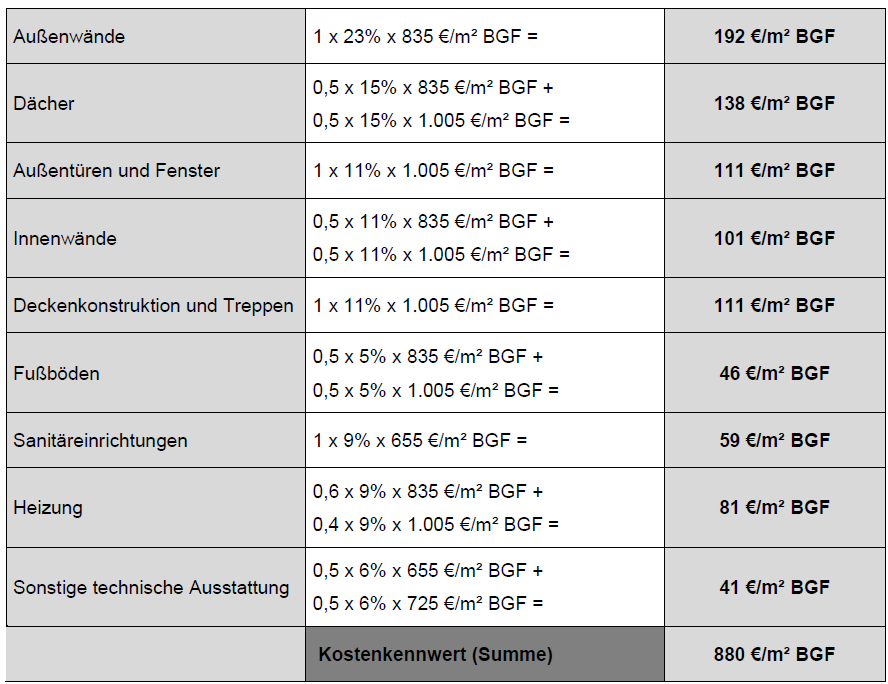
Standardstufe | Wägungs-anteil | |||||
1 | 2 | 3 | 4 | 5 | ||
Außenwände | Holzfachwerk, Ziegelmauerwerk; Fugenglattstrich, Putz, Verkleidung mit Faserzementplatten, Bitumen-Schindeln oder einfachen Kunststoffplatten; kein oder deutlich nicht zeitgemäßer Wärmeschutz (vor ca. 1980) | ein- /zweischaliges Mauerwerk, z. B. Gitterziegel oder Hohlblocksteine; verputzt und gestrichen oder Holzverkleidung; nicht zeitgemäßer Wärmeschutz (vor ca. 1995) | ein- /zweischaliges Mauerwerk, z. B. aus Leichtziegeln, Kalksandsteinen, Gasbetonsteinen; Edelputz; Wärmedämmverbundsystem oder Wärmedämmputz (nach ca. 1995) | Verblendmauerwerk, zweischalig, hinterlüftet, Vorhangfassade (z.B. Naturschiefer); Wärmedämmung (nach ca. 2005) | aufwendig gestaltete Fassaden mit konstruktiver Gliederung (Säulenstellungen, Erker etc.), Sichtbeton-Fertigteile, Natursteinfassade, Elemente aus Kupfer- /Eloxalblech, mehrgeschossige Glasfassaden; Dämmung im Passivhausstandard | 23 |
Dach | Dachpappe, Faserzementplatten/Wellplatten; keine bis geringe Dachdämmung | Einfache Betondachsteine oder Tondachziegel, Bitumenschindeln; nicht zeitgemäße Dachdämmung (vor ca. 1995) | Faserzement- Schindeln, beschichtete Betondachsteine und Tondachziegel, Folienabdichtung; Rinnen und Fallrohre aus Zinkblech; Dachdämmung (nach ca. 1995) | glasierte Tondachziegel, Flachdachausbildung tlw. als Dachterrassen; Konstruktion in Brettschichtholz, schweres Massivflachdach; besondere Dachformen, z. B. Mansarden-, Walmdach; Aufsparrendämmung, überdurchschnittliche Dämmung (nach ca. 2005) | hochwertige Eindeckung z. B. aus Schiefer oder Kupfer, Dachbegrünung, befahrbares Flachdach; aufwendig gegliederte Dachlandschaft, sichtbare Bogendachkonstruktionen; Rinnen und Fallrohre aus Kupfer; Dämmung im Passivhausstandard | 15 |
Fenster und Außentüren | Einfachverglasung; einfache Holztüren | Zweifachverglasung (vor ca. 1995); Haustür mit nicht zeitgemäßem Wärmeschutz (vor ca. 1995) | Zweifachverglasung (nach ca. 1995), Rollläden (manuell); Haustür mit zeitgemäßem Wärmeschutz (nach ca. 1995) | Dreifachverglasung, Sonnenschutzglas, aufwendigere Rahmen, Rollläden (elektr.); höherwertige Türanlage z. B. mit Seitenteil, besonderer Einbruchschutz | große, feststehende Fensterflächen, Spezialverglasung (Schall- und Sonnenschutz); Außentüren in hochwertigen Materialien | 11 |
Innenwände und -türen | Fachwerkwände, einfache Putze/Lehmputze, einfache Kalkanstriche; Füllungstüren, gestrichen, mit einfachen Beschlägen ohne Dichtungen | massive tragende Innenwände, nicht tragende Wände in Leichtbauweise (z. B. Holzständerwände mit Gipskarton), Gipsdielen; leichte Türen, Stahlzargen | nicht tragende Innenwände in massiver Ausführung bzw. mit Dämmmaterial gefüllte Ständerkonstruktionen; schwere Türen, Holzzargen | Sichtmauerwerk, Wandvertäfelungen (Holzpaneele); Massivholztüren, Schiebetürelemente, Glastüren, strukturierte Türblätter | gestaltete Wandabläufe (z. B. Pfeilervorlagen, abgesetzte oder geschwungene Wandpartien); Vertäfelungen (Edelholz, Metall), Akustikputz, Brandschutzverkleidung; raumhohe aufwendige Türelemente | 11 |
Deckenkonstruktion und Treppen | Holzbalkendecken ohne Füllung, Spalierputz; Weichholztreppen in einfacher Art und Ausführung; kein Trittschallschutz | Holzbalkendecken mit Füllung, Kappendecken; Stahl- oder Hartholztreppen in einfacher Art und Ausführung | Beton- und Holzbalkendecken mit Tritt- und Luftschallschutz (z. B. schwimmender Estrich); geradläufige Treppen aus Stahlbeton oder Stahl, Harfentreppe, Trittschallschutz | Decken mit größerer Spannweite, Deckenverkleidung (Holzpaneele/Kassetten); gewendelte Treppen aus Stahlbeton oder Stahl, Hartholztreppenanlage in besserer Art und Ausführung | Decken mit großen Spannweiten, gegliedert, Deckenvertäfelungen (Edelholz, Metall); breite Stahlbeton-, Metall- oder Hartholztreppenanlage mit hochwertigem Geländer | 11 |
Fußböden | ohne Belag | Linoleum-, Teppich-, Laminat- und PVC-Böden einfacher Art und Ausführung | Linoleum-, Teppich-, Laminat- und PVCBöden besserer Art und Ausführung, Fliesen, Kunststeinplatten | Natursteinplatten, Fertigparkett, hochwertige Fliesen, Terrazzobelag, hochwertige Massivholzböden auf gedämmter Unterkonstruktion | Hochwertiges Parkett, hochwertige Natursteinplatten, hochwertige Edelholzböden auf gedämmter Unterkonstruktion | 5 |
Sanitäreinrichtungen | einfaches Bad mit Stand- WC; Installation auf Putz; Ölfarbenanstrich, einfache PVC-Bodenbeläge | 1 Bad mit WC, Dusche oder Badewanne; einfache Wand- und Bodenfliesen, teilweise gefliest | 1 Bad mit WC, Dusche und Badewanne, Gäste-WC; Wand- und Bodenfliesen, raumhoch gefliest | 1 bis 2 Bäder mit tlw. zwei Waschbecken, tlw. Bidet/Urinal, Gäste-WC, bodengleiche Dusche; Wand- und Bodenfliesen; jeweils in gehobener Qualität | mehrere großzügige, hochwertige Bäder, Gäste-WC; hochwertige Wand- und Bodenplatten (oberflächenstrukturiert, Einzel- und Flächendekors) | 9 |
Heizung | Einzelöfen, Schwerkraftheizung | Fern- oder Zentralheizung, einfache Warmluftheizung, einzelne Gasaußenwandthermen, Nachtstromspeicher-, Fußbodenheizung (vor ca. 1995) | elektronisch gesteuerte Fern- oder Zentralheizung, Niedertemperatur- oder Brennwertkessel | Fußbodenheizung, Solarkollektoren für Warmwassererzeugung, zusätzlicher Kaminanschluss | Solarkollektoren für Warmwassererzeugung und Heizung, Blockheizkraftwerk, Wärmepumpe, Hybrid- Systeme; aufwendige zusätzliche Kaminanlage | 9 |
Sonstige technische Ausstattung | sehr wenige Steckdosen, Schalter und Sicherungen, kein Fehlerstromschutzschalter (FI-Schalter), Leitungen teilweise auf Putz | wenige Steckdosen, Schalter und Sicherungen | zeitgemäße Anzahl an Steckdosen und Lichtauslässen, Zählerschrank (ab ca. 1985) mit Unterverteilung und Kippsicherungen | zahlreiche Steckdosen und Lichtauslässe, hochwertige Abdeckungen, dezentrale Lüftung mit Wärmetauscher, mehrere LAN- und Fernsehanschlüsse | Video- und zentrale Alarmanlage, zentrale Lüftung mit Wärmetauscher, Klimaanlage, Bussystem | 6 |
Standardstufe | |||
3 | 4 | 5 | |
Außenwände | ein- /zweischaliges Mauerwerk, z. B. aus Leichtziegeln, Kalksandsteinen, Gasbetonsteinen; Edelputz; Wärmedämmverbundsystem oder Wärmedämmputz (nach ca. 1995) | Verblendmauerwerk, zweischalig, hinterlüftet, Vorhangfassade (z. B. Naturschiefer); Wärmedämmung (nach ca. 2005) | aufwendig gestaltete Fassaden mit konstruktiver Gliederung (Säulenstellungen, Erker etc.), Sichtbeton- Fertigteile, Natursteinfassade, Elemente aus Kupfer- / Eloxalblech, mehrgeschossige Glasfassaden; hochwertigste Dämmung |
Dach | Faserzement-Schindeln, beschichtete Betondachsteine und Tondachziegel, Folienabdichtung; Dachdämmung (nach ca. 1995) | glasierte Tondachziegel; Flachdachausbildung tlw. Als Dachterrasse; Konstruktion in Brettschichtholz, schweres Massivflachdach; besondere Dachform, z. B. Mansarden-, Walmdach; Aufsparrendämmung, überdurchschnittliche Dämmung (nach ca. 2005) | hochwertige Eindeckung z. B. aus Schiefer oder Kupfer, Dachbegrünung, befahrbares Flachdach; stark überdurchschnittliche Dämmung |
Fenster und Außentüren | Zweifachverglasung (nach ca. 1995), Rollläden (manuell); Haustür mit zeitgemäßem Wärmeschutz (nach ca. 1995) | Dreifachverglasung, Sonnenschutzglas, aufwendigere Rahmen, Rollläden (elektr.); höherwertige Türanlagen z. B. mit Seitenteil, besonderer Einbruchschutz | große, feststehende Fensterflächen, Spezialverglasung (Schall- und Sonnenschutz); Außentüren in hochwertigen Materialien |
Innenwände und -türen | nicht tragende Innenwände in massiver Ausführung bzw. mit Dämmmaterial gefüllte Ständerkonstruktionen; schwere Türen | Sichtmauerwerk; Massivholztüren, Schiebetürelemente, Glastüren, strukturierte Türblätter | gestaltete Wandabläufe (z. B. Pfeilervorlagen, abgesetzte oder geschwungene Wandpartien); Brandschutzverkleidung; raumhohe aufwendige Türelemente |
Deckenkonstruktion | Betondecken mit Tritt- und Luftschallschutz (z. B. schwimmender Estrich); einfacher Putz | zusätzlich Deckenverkleidung | Deckenvertäfelungen (Edelholz, Metall) |
Fußböden | Linoleum-, Teppich-, Laminat- und PVC-Böden besserer Art und Ausführung, Fliesen, Kunststeinplatten | Natursteinplatten, Fertigparkett, hochwertige Fliesen, Terrazzobelag, hochwertige Massivholzböden auf gedämmter Unterkonstruktion | Hochwertiges Parkett, hochwertige Natursteinplatten, hochwertige Edelholzböden auf gedämmter Unterkonstruktion |
Sanitäreinrichtungen | 1 Bad mit WC je Wohneinheit; Dusche und Badewanne; Wand- und Bodenfliesen, raumhoch gefliest | 1 bis 2 Bäder je Wohneinheit mit tlw. zwei Waschbecken, tlw. Bidet/Urinal, Gäste-WC, bodengleiche Dusche; Wand- und Bodenfliesen jeweils in gehobener Qualität | 2 und mehr Bäder je Wohneinheit; hochwertige Wand- und Bodenplatten (oberflächenstrukturiert, Einzel- und Flächendekors) |
Heizung | elektronisch gesteuerte Fern- oder Zentralheizung, Niedertemperatur- oder Brennwertkessel | Fußbodenheizung, Solarkollektoren für Warmwassererzeugung | Solarkollektoren für Warmwassererzeugung und Heizung, Blockheizkraftwerk, Wärmepumpe, Hybrid- Systeme |
Sonstige technische Ausstattung | zeitgemäße Anzahl an Steckdosen und Lichtauslässen; Zählerschrank (ab ca. 1985) mit Unterverteilung und Kippsicherungen | zahlreiche Steckdosen und Lichtauslässe, hochwertige Abdeckungen, dezentrale Lüftung mit Wärmetauscher, mehrere LAN- und Fernsehanschlüsse, Personenaufzugsanlagen | Video- und zentrale Alarmanlage, zentrale Lüftung mit Wärmetauscher, Klimaanlage; Bussystem; aufwendige Personenaufzugsanlagen |
Standardstufe | |||
3 | 4 | 5 | |
Außenwände | ein- /zweischalige Konstruktion; Wärmedämmverbundsystem oder Wärmedämmputz (nach ca. 1995) | Verblendmauerwerk, zweischalig, hinterlüftet, Vorhangfassade (z. B. Naturschiefer); Wärmedämmung (nach ca. 2005) | aufwendig gestaltete Fassaden mit konstruktiver Gliederung (Säulenstellungen, Erker etc.), Sichtbeton- Fertigteile, Natursteinfassade, Elemente aus Kupfer- / Eloxalblech, mehrgeschossige Glasfassaden; Vorhangfassade aus Glas; stark überdurchschnittliche Dämmung |
Dach | Faserzement-Schindeln, beschichtete Betondachsteine und Tondachziegel, Folienabdichtung; Dachdämmung (nach ca. 1995) | glasierte Tondachziegel; schweres Massivflachdach; besondere Dachform; überdurchschnittliche Dämmung (nach ca. 2005) | hochwertige Eindeckung z. B. aus Schiefer oder Kupfer; Dachbegrünung; befahrbares Flachdach; aufwendig gegliederte Dachlandschaft; stark überdurchschnittliche Dämmung |
Fenster und Außentüren | Zweifachverglasung (nach ca. 1995) | Dreifachverglasung, Sonnenschutzglas, aufwendigere Rahmen, höherwertige Türanlagen | große, feststehende Fensterflächen, Spezialverglasung (Schall- und Sonnenschutz); Außentüren in hochwertigen Materialien |
Innenwände und -türen | nicht tragende Innenwände in massiver Ausführung; schwere Türen | Sichtmauerwerk, Massivholztüren, Schiebetürelemente, Glastüren, Innenwände für flexible Raumkonzepte (größere statische Spannweiten der Decken) | gestaltete Wandabläufe (z. B. Pfeilervorlagen, abgesetzte oder geschwungene Wandpartien); Wände aus großformatigen Glaselementen, Akustikputz, tlw. Automatiktüren; rollstuhlgerechte Bedienung |
Deckenkonstruktion | Betondecken mit Tritt- und Luftschallschutz; einfacher Putz; abgehängte Decken | höherwertige abgehängte Decken | Deckenvertäfelungen (Edelholz, Metall) |
Fußböden | Linoleum- oder Teppich-Böden besserer Art und Ausführung; Fliesen, Kunststeinplatten | Natursteinplatten, Fertigparkett, hochwertige Fliesen, Terrazzobelag, hochwertige Massivholzböden auf gedämmter Unterkonstruktion | Hochwertiges Parkett, hochwertige Natursteinplatten, hochwertige Edelholzböden auf gedämmter Unterkonstruktion |
Sanitäreinrichtungen | ausreichende Anzahl von Toilettenräumen in Standard- Ausführung | Toilettenräume in gehobenem Standard | großzügige Toilettenanlagen jeweils mit Sanitäreinrichtung in gehobener Qualität |
Heizung | elektronisch gesteuerte Fern- oder Zentralheizung, Niedertemperatur- oder Brennwertkessel | Fußbodenheizung; Solarkollektoren für Warmwassererzeugung | Solarkollektoren für Warmwassererzeugung und Heizung, Blockheizkraftwerk, Wärmepumpe, Hybrid- Systeme; Klimaanlage |
Sonstige technische Ausstattung | zeitgemäße Anzahl an Steckdosen und Lichtauslässen; Zählerschrank (ab ca. 1985) mit Unterverteilung und Kippsicherungen; Kabelkanäle; Blitzschutz | zahlreiche Steckdosen und Lichtauslässe; hochwertige Abdeckungen, hochwertige Beleuchtung; Doppelboden mit Bodentanks zur mit Wärmetauscher, Messverfahren von Verbrauch, Regelung von Raumtemperatur und Raumfeuchte, Sonnenschutzsteuerung; elektronische Zugangskontrolle; Personenaufzugsanlagen Verkabelung; ausreichende Anzahl von LAN-Anschlüssen; dezentrale Lüftung | Video- und zentrale Alarmanlage; zentrale Lüftung mit Wärmetauscher, Klimaanlage; Bussystem; aufwendige Personenaufzugsanlagen |
Standardstufe | |||
3 | 4 | 5 | |
Außenwände | ein- /zweischalige Konstruktion; Wärmedämmverbundsystem oder Wärmedämmputz (nach ca. 1995) | Verblendmauerwerk, zweischalig, hinterlüftet; Vorhangfassade (z. B. Naturschiefer); Wärmedämmung (nach ca. 2005) | aufwendig gestaltete Fassaden mit konstruktiver Gliederung (Säulenstellungen, Erker etc.), Sichtbeton-Fertigteile, Natursteinfassade, Elemente aus Kupfer- /Eloxalblech, mehrgeschossige Glasfassaden; stark überdurchschnittliche Dämmung |
Dach | Faserzement-Schindeln, beschichtete Betondachsteine und Tondachziegel, Folienabdichtung; Dachdämmung (nach ca. 1995) | glasierte Tondachziegel; besondere Dachform; Dämmung (nach ca. 2005) | hochwertige Eindeckung z. B. aus Schiefer oder Kupfer, Dachbegrünung, befahrbares Flachdach; aufwendig gegliederte Dachlandschaft, stark überdurchschnittliche Dämmung |
Fenster und Außentüren | Zweifachverglasung (nach ca. 1995) | Dreifachverglasung, Sonnenschutzglas, aufwendigere Rahmen, höherwertige Türanlagen | große, feststehende Fensterflächen, Spezialverglasung (Schall- und Sonnenschutz); Außentüren in hochwertigen Materialien |
Innenwände und -türen | nicht tragende Innenwände in massiver Ausführung bzw. mit Dämmmaterial gefüllte Ständerkonstruktionen; schwere und große Türen | Sichtmauerwerk, Massivholztüren, Schiebetürelemente, Glastüren | gestaltete Wandabläufe (z. B. Pfeilervorlagen, abgesetzte oder geschwungene Wandpartien); Vertäfelungen (Edelholz, Metall), Akustikputz, raumhohe aufwendige Türelemente; tlw. Automatiktüren; rollstuhlgerechte Bedienung |
Deckenkonstruktion | Betondecken mit Tritt- und Luftschallschutz; einfacher Putz; abgehängte Decken | Decken mit großen Spannweiten , Deckenverkleidung | Decken mit größeren Spannweiten |
Fußböden | Linoleum- oder Teppich-Böden besserer Art und Ausführung; Fliesen, Kunststeinplatten | Natursteinplatten, hochwertige Fliesen, Terrazzobelag, hochwertige Massivholzböden auf gedämmter Unterkonstruktion | Hochwertiges Parkett, hochwertige Natursteinplatten, hochwertige Edelholzböden auf gedämmter Unterkonstruktion |
Sanitäreinrichtungen | ausreichende Anzahl von Toilettenräumen in Standard- Ausführung | Toilettenräume in gehobenem Standard | großzügige Toilettenanlagen mit Sanitäreinrichtung in gehobener Qualität |
Heizung | elektronisch gesteuerte Fern- oder Zentralheizung, Niedertemperatur- oder Brennwertkessel | Solarkollektoren für Warmwassererzeugung; Fußbodenheizung | Solarkollektoren für Warmwassererzeugung und Heizung; Blockheizkraftwerk, Wärmepumpe, Hybrid- Systeme; Klimaanlage |
Sonstige technische Ausstattung | zeitgemäße Anzahl an Steckdosen und Lichtauslässen; Zählerschrank (ab 1985) mit Unterverteilung und Kippsicherungen; Kabelkanäle; Blitzschutz | zahlreiche Steckdosen und Lichtauslässe; hochwertige Abdeckungen, hochwertige Beleuchtung; Doppelboden mit Bodentanks zur Verkabelung, ausreichende Anzahl von LAN-Anschlüssen; dezentrale Lüftung mit Wärmetauscher, Messverfahren von Raumtemperatur, Raumfeuchte, Verbrauch, Einzelraumregelung, Sonnenschutzsteuerung; elektronische Zugangskontrolle; Personenaufzugsanlagen | Video- und zentrale Alarmanlage; zentrale Lüftung mit Wärmetauscher, Klimaanlage; Bussystem |
Standardstufe | |||
3 | 4 | 5 | |
Außenwände | ein- /zweischalige Konstruktion; Wärmedämmverbundsystem oder Wärmedämmputz (nach ca. 1995) | Verblendmauerwerk, zweischalig, hinterlüftet, Vorhangfassade (z. B. Naturschiefer); Wärmedämmung (nach ca. 2005) | aufwendig gestaltete Fassaden mit konstruktiver Gliederung (Säulenstellungen, Erker etc.), Sichtbeton-Fertigteile, Natursteinfassade, Elemente aus Kupfer- /Eloxalblech, mehrgeschossige Glasfassaden; hochwertigste Dämmung |
Dach | Faserzement-Schindeln, beschichtete Betondachsteine und Tondachziegel, Folienabdichtung; Dachdämmung (nach ca. 1995) | glasierte Tondachziegel; besondere Dachformen; überdurchschnittliche Dämmung (nach ca. 2005) | hochwertige Eindeckung z. B. aus Schiefer oder Kupfer, Dachbegrünung, befahrbares Flachdach; aufwendig gegliederte Dachlandschaft; sichtbare hochwertigste Dämmung |
Fenster und Außentüren | Zweifachverglasung (nach ca. 1995) nur Wohnheime, Altenheime, Pflegeheime, Krankenhäuser und Tageskliniken: Automatik- Eingangstüren | Dreifachverglasung, Sonnenschutzglas, aufwendigere Rahmen; nur Beherbergungsstätten und Verpflegungseinrichtungen: Automatik-Eingangstüren | große, feststehende Fensterflächen, Spezialverglasung (Schall- und Sonnenschutz) |
Innenwände und -türen | nicht tragende Innenwände in massiver Ausführung bzw. mit Dämmmaterial gefüllte Ständerkonstruktionen; schwere Türen; nur Wohnheime, Altenheime, Pflegeheime, Krankenhäuser und Tageskliniken: Automatik- Flurzwischentüren; rollstuhlgerechte Bedienung | Sichtmauerwerk; nur Beherbergungsstätten und Verpflegungseinrichtungen: Automatik-Flurzwischentüren; rollstuhlgerechte Bedienung | gestaltete Wandabläufe (z. B. Pfeilervorlagen, abgesetzte oder geschwungene Wandpartien); Akustikputz, raumhohe aufwendige Türelemente |
Deckenkonstruktion | Betondecken mit Tritt- und Luftschallschutz; Deckenverkleidung, einfacher Putz | Decken mit großen Spannweiten | Decken mit größeren Spannweiten; hochwertige breite Stahlbeton-, Metalltreppenanlage mit hochwertigem Geländer |
Fußböden | Linoleum- oder PVC-Böden besserer Art und Ausführung; Fliesen, Kunststeinplatten | Natursteinplatten, hochwertige Fliesen, Terrazzobelag, hochwertige Massivholzböden auf gedämmter Unterkonstruktion | Hochwertiges Parkett, hochwertige Natursteinplatten, hochwertige Edelholzböden auf gedämmter Unterkonstruktion |
Sanitäreinrichtungen | mehrere WCs und Duschbäder je Geschoss; Waschbecken im Raum | je Raum ein Duschbad mit WC nur Wohnheime, Altenheime, Pflegeheime, Krankenhäuser und Tageskliniken: behindertengerecht | je Raum ein Duschbad mit WC in guter Ausstattung; nur Wohnheime, Altenheime, Pflegeheime, Krankenhäuser und Tageskliniken: behindertengerecht |
Heizung | elektronisch gesteuerte Fern- oder Zentralheizung, Niedertemperatur- oder Brennwertkessel | Solarkollektoren für Warmwassererzeugung | Solarkollektoren für Warmwassererzeugung und Heizung; Blockheizkraftwerk, Wärmepumpe, Hybrid- Systeme; Klimaanlage |
Sonstige technische Ausstattung | zeitgemäße Anzahl an Steckdosen und Lichtauslässen; Blitzschutz, Personenaufzugsanlagen | zahlreiche Steckdosen und Lichtauslässe; hochwertige Abdeckungen; dezentrale Lüftung mit Wärmetauscher; mehrere LAN- und Fernsehanschlüsse | Video- und zentrale Alarmanlage, zentrale Lüftung mit Wärmetauscher, Klimaanlage, Bussystem; aufwendige Aufzugsanlagen |
Standardstufe | |||
3 | 4 | 5 | |
Außenwände | ein- /zweischalige Konstruktion; Wärmedämmverbundsystem oder Wärmedämmputz (nach ca. 1995) | Verblendmauerwerk, zweischalig, hinterlüftet; Vorhangfassade (z. B. Naturschiefer); Wärmedämmung (nach ca. 2005) | aufwendig gestaltete Fassaden mit konstruktiver Gliederung (Säulenstellungen, Erker etc.), Sichtbeton-Fertigteile, Elemente aus Kupfer- /Eloxalblech, mehrgeschossige Glasfassaden; hochwertigste Dämmung |
Dach | Faserzement-Schindeln, beschichtete Betondachsteine und Tondachziegel, Folienabdichtung; Dachdämmung (nach ca. 1995) | glasierte Tondachziegel; besondere Dachformen, überdurchschnittliche Dämmung (nach ca. 2005) | hochwertige Eindeckung z. B. aus Schiefer oder Kupfer, Dachbegrünung; aufwendig gegliederte Dachlandschaft, sichtbare Bogendachkonstruktionen; hochwertigste Dämmung |
Fenster und Außentüren | Zweifachverglasung (nach ca. 1995) | Dreifachverglasung, Sonnenschutzglas, aufwendigere Rahmen, höherwertige Türanlagen | große, feststehende Fensterflächen, Spezialverglasung (Schall- und Sonnenschutz); Automatik- Eingangstüren |
Innenwände und -türen | nicht tragende Innenwände in massiver Ausführung bzw. mit Dämmmaterial gefüllte Ständerkonstruktionen; schwere Türen | Sichtmauerwerk; rollstuhlgerechte Bedienung | gestaltete Wandabläufe (z. B. Pfeilervorlagen, abgesetzte oder geschwungene Wandpartien); Akustikputz, raumhohe aufwendige Türelemente |
Deckenkonstruktion | Betondecke | Decken mit großen Spannweiten | Decken mit größeren Spannweiten; hochwertige breite Stahlbeton-, Metalltreppenanlage mit hochwertigem Geländer |
Fußböden | nur Sporthallen: Beton, Asphaltbeton, Estrich oder Gussasphalt auf Beton; Teppichbelag, PVC; nur Freizeitbäder/Heilbäder: Fliesenbelag | nur Sporthallen: hochwertigere flächenstatische Fußbodenkonstruktion, Spezialteppich mit Gummigranulatauflage; hochwertigerer Schwingboden | nur Sporthallen: hochwertigste flächenstatische Fußbodenkonstruktion, Spezialteppich mit Gummigranulatauflage; hochwertigster Schwingboden; nur Freizeitbäder/Heilbäder: hochwertiger Fliesenbelag und Natursteinboden |
Sanitäreinrichtungen | wenige Toilettenräume und Duschräume bzw. Waschräume | ausreichende Anzahl von Toilettenräumen und Duschräumen in besserer Qualität | großzügige Toilettenanlagen und Duschräume mit Sanitäreinrichtung in gehobener Qualität |
Heizung | elektronisch gesteuerte Fern- oder Zentralheizung, Niedertemperatur- oder Brennwertkessel | Fußbodenheizung; Solarkollektoren für Warmwassererzeugung | Solarkollektoren für Warmwassererzeugung und Heizung, Blockheizkraftwerk, Wärmepumpe, Hybrid-Systeme |
Sonstige technische Ausstattung | zeitgemäße Anzahl an Steckdosen und Lichtauslässen; Blitzschutz | zahlreiche Steckdosen und Lichtauslässe, hochwertige Abdeckungen, Lüftung mit Wärmetauscher | Video- und zentrale Alarmanlage; Klimaanlage; Bussystem |
Standardstufe | |||
3 | 4 | 5 | |
Außenwände | ein- /zweischalige Konstruktion, Wärmedämmverbundsystem oder Wärmedämmputz (nach ca. 1995) | Verblendmauerwerk, zweischalig, hinterlüftet; Vorhangfassade (z. B. Naturschiefer); Wärmedämmung (nach ca. 2005) | aufwendig gestaltete Fassaden mit konstruktiver Gliederung (Säulenstellungen, Erker etc.), Sichtbeton-Fertigteile, Natursteinfassade, Elemente aus Kupfer- /Eloxalblech, mehrgeschossige Glasfassaden; hochwertigste Dämmung |
Dach | Faserzement-Schindeln, beschichtete Betondachsteine und Tondachziegel, Folienabdichtung; Rinnen und Fallrohre aus Zinkblech; Dachdämmung (nach ca. 1995) | glasierte Tondachziegel; besondere Dachform; überdurchschnittliche Dämmung (nach ca. 2005) | hochwertige Eindeckung z. B. aus Schiefer oder Kupfer, Dachbegrünung; aufwendig gegliederte Dachlandschaft; hochwertigste Dämmung |
Fenster und Außentüren | Zweifachverglasung (nach ca. 1995) | Dreifachverglasung, Sonnenschutzglas, aufwendigere Rahmen, höherwertige Türanlagen | große, feststehende Fensterflächen, Spezialverglasung (Schall- und Sonnenschutz); Außentüren in hochwertigen Materialien |
Innenwände und -türen | nicht tragende Innenwände in massiver Ausführung bzw. mit Dämmmaterial gefüllte Ständerkonstruktionen; schwere Türen | Sichtmauerwerk | gestaltete Wandabläufe (z. B. Pfeilervorlagen, abgesetzte oder geschwungene Wandpartien); Akustikputz, raumhohe aufwendige Türelemente; rollstuhlgerechte Bedienung, Automatiktüren |
Deckenkonstruktion | Betondecken mit Tritt- und Luftschallschutz, einfacher Putz, Deckenverkleidung | Decken mit großen Spannweiten | Decken mit größeren Spannweiten, Deckenvertäfelungen (Edelholz, Metall) |
Fußböden | Linoleum- oder Teppich-Böden besserer Art und Ausführung; Fliesen, Kunststeinplatten | Natursteinplatten, Fertigparkett, hochwertige Fliesen, Terrazzobelag, hochwertige Massivholzböden auf gedämmter Unterkonstruktion | Hochwertiges Parkett, hochwertige Natursteinplatten, hochwertige Edelholzböden auf gedämmter Unterkonstruktion |
Sanitäreinrichtungen | Toilettenräume | ausreichende Anzahl von Toilettenräumen, jeweils in gehobenem Standard | großzügige Toilettenanlagen mit Sanitäreinrichtung in gehobener Qualität |
Heizung | elektronisch gesteuerte Fern- oder Zentralheizung; Niedertemperatur- oder Brennwertkessel | Fußbodenheizung; Solarkollektoren für Warmwassererzeugung | Solarkollektoren für Warmwassererzeugung und Heizung; Blockheizkraftwerk, Wärmepumpe, Hybrid- Systeme; Klimaanlage |
Sonstige technische Ausstattung | zeitgemäße Anzahl an Steckdosen und Lichtauslässen, Zählerschrank (ab 1985) mit Unterverteilung und Kippsicherungen; Kabelkanäle; Blitzschutz; Personenaufzugsanlagen | zahlreiche Steckdosen und Lichtauslässe; hochwertige Abdeckungen, hochwertige Beleuchtung; Doppelboden mit Bodentanks zur Verkabelung, ausreichende Anzahl von LAN-Anschlüssen; dezentrale Lüftung mit Wärmetauscher, Messverfahren von Raumtemperatur, Raumfeuchte, Verbrauch, Einzelraumregelung, Sonnenschutzsteuerung | Video- und zentrale Alarmanlage; zentrale Lüftung mit Wärmetauscher, Klimaanlage; Bussystem; Doppelboden mit Bodentanks zur Verkabelung; aufwendigere Aufzugsanlagen |
Standardstufe | |||
3 | 4 | 5 | |
Außenwände | offene Konstruktion | Einschalige Konstruktion | aufwendig gestaltete Fassaden mit konstruktiver Gliederung (Säulenstellungen, Erker etc.) |
Konstruktion | Stahl- und Betonfertigteile | überwiegend Betonfertigteile; große stützenfreie Spannweiten | größere stützenfreie Spannweiten |
Dach | Flachdach, Folienabdichtung | Flachdachausbildung; Wärmedämmung | befahrbares Flachdach (Parkdeck) |
Fenster und Außentüren | einfache Metallgitter | begrünte Metallgitter, Glasbausteine | Außentüren in hochwertigen Materialien |
Fußböden | Beton | Estrich, Gussasphalt | beschichteter Beton oder Estrichboden |
Sonstige technische Ausstattung | Strom- und Wasseranschluss; Löschwasseranlage; Treppenhaus; Brandmelder | Sprinkleranlage; Rufanlagen; Rauch- und Wärmeabzugsanlagen; mechanische Be- und Entlüftungsanlagen; Parksysteme für zwei PKW übereinander; Personenaufzugsanlagen | Video- und zentrale Alarmanlage; Beschallung; Parksysteme für drei oder mehr PKW übereinander; aufwendigere Aufzugsanlagen |
Standardstufe | |||
3 | 4 | 5 | |
Außenwände | ein- /zweischaliges Mauerwerk, z. B. aus Leichtziegeln, Kalksandsteinen, Gasbetonsteinen; Edelputz; gedämmte Metall- Sandwichelemente; Wärmedämmverbundsystem oder Wärmedämmputz (nach ca. 1995) | Verblendmauerwerk, zweischalig, hinterlüftet; Vorhangfassade (z. B. Naturschiefer); Wärmedämmung (nach ca. 2005) | Sichtbeton-Fertigteile; Natursteinfassade, Elemente aus Kupfer- /Eloxalblech; ehrgeschossige Glasfassaden; hochwertigste Dämmung |
Konstruktion | Stahl- und Betonfertigteile | Überwiegend Betonfertigteile; große stützenfreie Spannweiten; hohe Deckenhöhen; hohe Belastbarkeit der Decken und Böden | größere stützenfreie Spannweiten; hohe Deckenhöhen; höhere Belastbarkeit der Decken und Böden |
Dach | Faserzement-Schindeln, beschichtete Betondachsteine und Tondachziegel; Folienabdichtung; Dachdämmung (nach ca. 1995) | schweres Massivflachdach; besondere Dachformen; überdurchschnittliche Dämmung (nach ca. 2005) | hochwertige Eindeckung z. B. aus Schiefer oder Kupfer, hochwertigste Dämmung |
Fenster und Außentüren | Zweifachverglasung (nach ca. 1995) | Dreifachverglasung, Sonnenschutzglas, aufwendigere Rahmen; höherwertige Türanlage | große, feststehende Fensterflächen, Spezialverglasung (Schall- und Sonnenschutz); Außentüren in hochwertigen Materialien |
Innenwände und -türen | Anstrich | tlw. gefliest, Sichtmauerwerk; Schiebetürelemente, Glastüren | überwiegend gefliest; Sichtmauerwerk; gestaltete Wandabläufe |
Fußböden | Beton | Estrich, Gussasphalt | beschichteter Beton oder Estrichboden; Betonwerkstein, Verbundpflaster |
Sanitäreinrichtungen | einfache und wenige Toilettenräume | ausreichende Anzahl von Toilettenräumen | großzügige Toilettenanlagen |
Heizung | elektronisch gesteuerte Fern- oder Zentralheizung; Niedertemperatur- oder Brennwertkessel | Fußbodenheizung; Solarkollektoren für Warmwassererzeugung; zusätzlicher Kaminanschluss | Solarkollektoren für Warmwassererzeugung und Heizung; Blockheizkraftwerk; Wärmepumpe; Hybrid- Systeme; aufwendige zusätzliche Kaminanlage |
Sonstige technische Ausstattung | zeitgemäße Anzahl an Steckdosen und Lichtauslässen; Blitzschutz; Teeküchen | zahlreiche Steckdosen und Lichtauslässe; hochwertige Abdeckungen; Kabelkanäle; dezentrale Lüftung mit Wärmetauscher; kleinere Einbauküchen mit Kochgelegenheit, Aufenthaltsräume; Aufzugsanlagen | Video- und zentrale Alarmanlage; zentrale Lüftung mit Wärmetauscher, Klimaanlage; Bussystem; Küchen, Kantinen; aufwendigere Aufzugsanlagen |
Standardstufe | |||
3 | 4 | 5 | |
Außenwände | Holzfachwerkwand; Holzstützen, Vollholz; Brettschalung oder Profilblech auf Holz-Unterkonstruktion | Kalksandstein- oder Ziegel- Mauerwerk; Metallstützen, Profil; Holz-Blockbohlen zwischen Stützen, Wärmedämmverbundsystem, Putz | Betonwand, Fertigteile, mehrschichtig; Stahlbetonstützen, Fertigteil; Kalksandstein-Vormauerung oder Klinkerverblendung mit Dämmung |
Dach | Holzkonstruktionen, Nagelbrettbinder; Bitumenwellplatten, Profilblech | Stahlrahmen mit Holzpfetten; Faserzementwellplatten; Hartschaumplatten | Brettschichtholzbinder; Betondachsteine oder Dachziegel; Dämmung mit Profilholz oder Paneelen |
Fenster und Außentüren bzw. -tore | Lichtplatten aus Kunststoff, Holz-Brettertüren | Kunststofffenster, Windnetze aus Kunststoff, Jalousien mit Motorantrieb | Türen und Tore mehrschichtig mit Wärmedämmung, Holzfenster, hoher Fensteranteil |
Innenwände | keine | tragende bzw. nicht tragende Innenwände aus Holz; Anstrich | tragende bzw. nicht tragende Innenwände als Mauerwerk; Sperrholz, Gipskarton, Fliesen |
Deckenkonstruktion | keine | Holzkonstruktionen über Nebenräumen; Hartschaumplatten | Stahlbetonplatte über Nebenräumen; Dämmung mit Profilholz oder Paneelen |
Fußböden | Tragschicht: Schotter, Trennschicht: Vlies, Tretschicht: Sand | zusätzlich/alternativ: Tragschicht: Schotter, Trennschicht: Kunststoffgewebe, Tretschicht: Sand und Holzspäne | Estrich auf Dämmung, Fliesen oder Linoleum in Nebenräumen; zusätzlich/alternativ: Tragschicht: Schotter, Trennschicht: Kunststoffplatten, Tretschicht: Sand und Textilflocken, Betonplatte im Bereich der Nebenräume |
baukonstruktive Einbauten | Reithallenbande aus Nadelholz zur Abgrenzung der Reitfläche | zusätzlich/alternativ: Vollholztafeln fest eingebaut | zusätzlich/alternativ: Vollholztafeln, Fertigteile zum Versetzen |
Abwasser-, Wasser-, Gasanlagen | Regenwasserableitung | zusätzlich/alternativ: Abwasserleitungen, Sanitärobjekte (einfache Qualität) | zusätzlich/alternativ: Sanitärobjekte (gehobene Qualität), Gasanschluss |
Wärmeversorgungsanlagen | keine | Raumheizflächen in Nebenräumen, Anschluss an Heizsystem | zusätzlich/alternativ: Heizkessel |
lufttechnische Anlagen | keine | Firstentlüftung | Be- und Entlüftungsanlage |
Starkstrom-Anlage | Leitungen, Schalter, Dosen, Langfeldleuchten | zusätzlich/alternativ: Sicherungen und Verteilerschrank | zusätzlich/alternativ: Metall- Dampfleuchten |
nutzungsspezifische Anlagen | keine | Reitbodenbewässerung (einfache Ausführung) | Reitbodenbewässerung (komfortable Ausführung) |
Standardstufe | |||
3 | 4 | 5 | |
Außenwände | Holzfachwerkwand; Holzstützen, Vollholz; Brettschalung oder Profilblech auf Holz-Unterkonstruktion | Kalksandstein- oder Ziegel- Mauerwerk; Metallstützen, Profil; Holz-Blockbohlen zwischen Stützen, Wärmedämmverbundsystem, Putz | Betonwand, Fertigteile, mehrschichtig; Stahlbetonstützen, Fertigteil; Kalksandstein-Vormauerung oder Klinkerverblendung mit Dämmung |
Dach | Holzkonstruktionen, Vollholzbalken; Nagelbrettbinder; Bitumenwellplatten, Profilblech | Stahlrahmen mit Holzpfetten; Faserzementwellplatten; Hartschaumplatten | Brettschichtholzbinder; Betondachsteine oder Dachziegel; Dämmung mit Profilholz oder Paneelen |
Fenster und Außentüren bzw. -tore | Lichtplatten aus Kunststoff, Holz-Brettertüren | Kunststofffenster, Windnetze aus Kunststoff, Jalousien mit Motorantrieb | Türen und Tore mehrschichtig mit Wärmedämmung, Holzfenster, hoher Fensteranteil |
Innenwände | keine | tragende bzw. nicht tragende Innenwände aus Holz; Anstrich | tragende bzw. nicht tragende Innenwände als Mauerwerk; Sperrholz, Putz, Fliesen |
Deckenkonstruktion | keine | Holzkonstruktionen über Nebenräumen; Hartschaumplatten | Stahlbetonplatten über Nebenräumen; Dämmung mit Profilholz oder Paneelen |
Fußböden | Beton-Verbundpflaster in Stallgassen, Stahlbetonplatte im Tierbereich | zusätzlich/alternativ: Stahlbetonplatte; Anstrich, Gummimatten im Tierbereich | zusätzlich/alternativ: Stahlbetonplatte als Stallprofil mit versetzten Ebenen; Nutzestrich auf Dämmung, Anstrich oder Fliesen in Nebenräumen, Kautschuk im Tierbereich |
baukonstruktive Einbauten | Fütterung: Futtertrog PVC | Fütterung: Krippenschalen aus Polyesterbeton | Fütterung: Krippenschalen aus Steinzeug |
Abwasser-, Wasser-, Gasanlagen | Regenwasserableitung, Wasserleitung | zusätzlich/alternativ: Abwasserleitungen, Sanitärobjekte (einfache Qualität) in Nebenräumen | zusätzlich/alternativ: Sanitärobjekte (gehobene Qualität), Gasanschluss |
Wärmeversorgungsanlagen | keine | Elektroheizung in Sattelkammer | zusätzlich/alternativ: Raumheizflächen, Heizkessel |
lufttechnische Anlagen | keine | Firstentlüftung | Be- und Entlüftungsanlage |
Starkstrom-Anlage | Leitungen, Schalter, Dosen, Langfeldleuchten | zusätzlich/alternativ: Sicherungen und Verteilerschrank | zusätzlich/alternativ: Metall- Dampfleuchten |
nutzungsspezifische Anlagen | Aufstallung: Boxentrennwände aus Holz, Anbindevorrichtungen Fütterung: Tränken, Futterraufen | Aufstallung: zusätzlich/alternativ: Boxentrennwände: Hartholz/Metall Fütterung: zusätzlich/alternativ: Fressgitter, Futterautomaten, Rollraufe mit elektr. Steuerung | Aufstallung: zusätzlich/ alternativ: Komfort- Pferdeboxen, Pferde- Solarium Fütterung: zusätzlich/ alternativ: Futter- Abrufstationen für Rau- und Kraftfutter mit elektr. Tiererkennung und Selektion, Automatische Futterzuteilung für Boxenställe |
Standardstufe | |||
3 | 4 | 5 | |
Außenwände | Holzfachwerkwand; Holzstützen, Vollholz; Brettschalung oder Profilblech auf Holz-Unterkonstruktion | Kalksandstein- oder Ziegel- Mauerwerk; Metallstützen, Profil; Holz-Blockbohlen zwischen Stützen | Betonwand, Fertigteile, mehrschichtig; Stahlbetonstützen, Fertigteil; Klinkerverblendung |
Dach | Holzkonstruktionen, Vollholzbalken, Nagelbrettbinder; Bitumenwellplatten, Profilblech | Stahlrahmen mit Holzpfetten; Faserzementwellplatten; Hartschaumplatten | Brettschichtholzbinder; Betondachsteine oder Dachziegel; Dämmung mit Profilholz oder Paneelen |
Fenster und Außentüren bzw. -tore | Lichtplatten aus Kunststoff | Kunststofffenster, Windnetze aus Kunststoff, Jalousien mit Motorantrieb | Türen und Tore mehrschichtig mit Wärmedämmung, Holzfenster, hoher Fensteranteil |
Innenwände | keine | tragende und nicht tragende Innenwand aus Holz; Anstrich | tragende und nicht tragende Innenwände aus Mauerwerk; Sperrholz, Putz, Fliesen |
Deckenkonstruktion | keine | Holzkonstruktionen über Nebenräumen; Hartschaumplatten | Stahlbetonplatte über Nebenräumen; Dämmung mit Profilholz oder Paneelen |
Fußböden | Stahlbetonplatte | zusätzlich/alternativ: Stahlbetonplatte mit Oberflächenprofil, Rautenmuster; Epoxidharzbeschichtung am Fressplatz, Liegematten im Tierbereich | zusätzlich/alternativ: Stahlbetonplatte als Stallprofil mit versetzten Ebenen; Estrich auf dem Futtertisch, Liegematratzen im Tierbereich, Gussasphalt oder Gummiauflage |
baukonstruktive Einbauten | Aufstallung: Beton- Spaltenboden, Einzelbalken | Aufstallung: Beton- Spaltenboden, Flächenelemente; Krippenschalen aus Polyesterbeton; Güllerohre vom Stall zum Außenbehälter | Aufstallung: Spaltenboden mit Gummiauflage, Gussroste über Treibmistkanal; Krippenschalen aus Steinzeug; zusätzlich/alternativ: Spülleitungen für Einzelkanäle |
Abwasser-, Wasser-, Gasanlagen | Regenwasserableitung; Wasserleitung | zusätzlich/alternativ: Abwasserleitungen, Sanitärobjekte (einfache Qualität) in Nebenräumen | zusätzlich/alternativ: Sanitärobjekte (gehobene Qualität); Gasanschluss |
Wärme-, Versorgungsanlagen | keine | Elektroheizung im Melkstand | zusätzlich/alternativ: Raumheizflächen, Heizkessel |
lufttechnische Anlagen | keine | Firstentlüftung | Be- und Entlüftungsanlage |
Starkstrom-Anlage | Leitungen, Schalter, Dosen, Langfeldleuchten | zusätzlich/alternativ: Sicherungen und Verteilerschrank | zusätzlich/alternativ: Metall- Dampfleuchten |
nutzungsspezifische Anlagen | Aufstallung: Fressgitter, Liegeboxenbügel, Kälberboxen, Abtrennungen aus Holz, Kurzstandanbindung Fütterung: Selbsttränke, Balltränke Entmistung: keine Technik (Schlepper) Tierproduktentnahme: Fischgrätenmelkstand, Melkanlage, Maschinensatz, Milchkühltank, Kühlaggregat, Wärmerückgewinnung | Aufstallung: zusätzlich/ alternativ: Einrichtungen aus verz. Stahlrohren Fütterung: Tränkewanne mit Schwimmer, Tränkeautomat für Kälber Entmistung: Faltschieber mit Seilzug und Antrieb, Tauchschneidpumpe, Rührmixer Tierproduktentnahme: zusätzlich/alternativ Milchflussgesteuerte Anrüst- und Abschaltautomatik | Aufstallung: zusätzlich/ alternativ: Komfortboxen Fütterung: Edelstahl- Kipptränke, computergesteuerte Kraftfutteranlage mit Tiererkennung Entmistung: Schubstangenentmistung Tierproduktentnahme: zusätzlich/alternativ: Melkstand- Schnellaustrieb, Tandem oder Karussellmelkstand, Automatisches Melksystem (Roboter) |
Standardstufe | |||
3 | 4 | 5 | |
Außenwände | Holzfachwerkwand; Holzstützen, Vollholz; Brettschalung oder Profilblech auf Holz-Unterkonstruktion | Kalksandstein- oder Ziegel- Mauerwerk; Metallstützen, Profil; Holz-Blockbohlen zwischen Stützen, Beton-Schalungssteine mit Putz | Betonwand, Fertigteile, mehrschichtig; Stahlbetonstützen, Fertigteil; Kalksandstein-Vormauerung oder Klinkerverblendung mit Dämmung |
Dach | Holzkonstruktionen, Vollholzbalken; Nagelbrettbinder; Bitumenwellplatten, Profilblech | Stahlrahmen mit Holzpfetten; Faserzementwellplatten; Hartschaumplatten | Brettschichtholzbinder; Betondachsteine oder Dachziegel; Dämmung, Kunststoffplatten, Paneele |
Fenster und Außentüren bzw. -tore | Lichtplatten aus Kunststoff, Holz- Brettertüren | Kunststofffenster, Windnetze aus Kunststoff, Jalousien mit Motorantrieb, Metalltüren | Türen und Tore mehrschichtig mit Wärmedämmung, Holzfenster, hoher Fensteranteil |
Innenwände | keine Innenwände | tragende Innenwände aus Mauerwerk, Putz und Anstrich; nichttragende Innenwände aus Kunststoff-Paneele mit Anstrich | tragende Innenwände als Betonwand, Fertigteile, Anstrich; nichttragende Innenwände aus Mauerwerk, Putz und Anstrich; Sperrholz, Putz, Fliesen |
Deckenkonstruktion | keine Decke | Holzkonstruktionen über Nebenräumen; Hartschaumplatten | Stahlbetonplatten über Nebenräumen; Dämmung, Kunststoffplatten, Paneele |
Fußböden | Stahlbetonplatte | Stahlbetonplatte; Verbundestrich | zusätzlich/alternativ: Stahlbetonplatte als Stallprofil mit versetzten Ebenen; Stallbodenplatten mit Dämmung, Fliesen auf Estrich in Nebenräumen |
baukonstruktive Einbauten | Fütterung: Tröge aus Polyesterbeton | Aufstallung: Beton-Spaltenboden, Flächenelemente Fütterung: Tröge aus Polyesterbeton Entmistung: Güllerohre vom Stall zum Außenbehälter, Absperrschieber in Güllekanälen | Aufstallung: Gussroste in Sauenställen, Kunststoffroste in Ferkelställen Fütterung: Tröge aus Steinzeug Entmistung: zusätzlich/alternativ: Spülleitungen für Einzelkanäle |
Abwasser-, Wasser-, Gasanlagen | Regenwasserableitung, Wasserleitung | zusätzlich/alternativ: Abwasserleitungen, Sanitärobjekte (einfache Qualität) in Nebenräumen | zusätzlich/alternativ: Sanitärobjekte (gehobene Qualität), Gasanschluss |
Wärmeversorgungsanlagen | Warmluftgebläse, Elt.-Anschluss | Raumheizflächen oder Twin- bzw. Delta-Heizungsrohren, Anschluss an vorh. Heizsystem | zusätzlich/alternativ: Warmwasser-Fußbodenheizung, Heizkessel mit Gasbefeuerung, Wärmerückgewinnung aus Stallluft |
lufttechnische Anlagen | Zuluftklappen, Lüftungsfirst | Be- und Entlüftungsanlage im Unterdruckverfahren; Zuluftkanäle oder Rieseldecke; Einzelabsaugung, Abluftkanäle, Ventilatoren | zusätzlich/alternativ: Gleichdrucklüftung, Zentralabsaugung, Luftwäscher |
Starkstrom-Anlage | Leitungen, Schalter, Dosen, Langfeldleuchten | zusätzlich/alternativ: Sicherungen und Verteilerschrank | zusätzlich/alternativ: Metall- Dampfleuchten |
nutzungsspezifische Anlagen | Aufstallung: Buchtenabtrennungen aus Kunststoff-Paneelen, Pfosten und Beschläge aus verz. Stahl, Abferkelbuchten, Selbstfang-Kastenstände für Sauen Fütterung: Trockenfutterautomaten, Tränkenippel | Aufstallung: zusätzlich/alternativ: Pfosten und Beschläge aus V2A, Ruhekisten, Betteneinrichtungen Fütterung: zusätzlich/alternativ: Transportrohre, Drahtseilförderer, Rohrbreiautomaten mit Dosierung Entmistung: Tauchschneidpumpe, Rührmixer | Aufstallung: zusätzlich/alternativ: Sortierschleuse Fütterung: zusätzlich/alternativ: Flüssigfütterungsanlage mit Mixbehälter, Sensorsteuerung, Fütterungscomputer, Abrufstation, Tiererkennung, Selektion Entmistung: Schubstangenentmistung |
Standardstufe | |||
3 | 4 | 5 | |
Außenwände | Holzfachwerkwand, Holzstützen, Vollholz, Brettschalung oder Profilblech auf Holz-Unterkonstruktion | Kalksandstein- oder Ziegel-Mauerwerk, Metallstützen, Profil, Metall- Sandwichelemente mit Hartschaumdämmung | Betonwand, Fertigteile, mehrschichtig, Stahlbetonstützen, Fertigteil, Klinkerverblendung |
Dach | Holzkonstruktionen, Vollholzbalken, Nagelbrettbinder, Bitumenwellplatten, Profilblech | Stahlrahmen mit Holzpfetten, Faserzementwellplatten, Hartschaumplatten | Brettschichtholzbinder, Betondachsteine oder Dachziegel, Dämmung, Profilholz oder Paneele |
Fenster und Außentüren bzw. -tore | Lichtplatten aus Kunststoff; Holz-Brettertüren | Kunststofffenster; Windnetze aus Kunststoff, Jalousien mit Motorantrieb | Türen und Tore mehrschichtig mit Wärmedämmung, Holzfenster, hoher Fensteranteil |
Innenwände | keine | tragende bzw. nicht tragende Innenwände aus Holz; Anstrich | tragende bzw. nicht tragende Innenwände als Mauerwerk; Profilblech, Plantafeln, Putz |
Deckenkonstruktion | keine | Holzkonstruktionen über Nebenräumen; Hartschaumplatten | Stahlbetonplatten über Nebenräumen; Dämmung, Profilblech oder Paneelen |
Fußböden | Stahlbetonplatte | zusätzlich/alternativ: Oberfläche maschinell geglättet; Estrich mit Anstrich (Eierverpackung) | zusätzlich/alternativ: Stallprofil mit versetzten Ebenen, Estrich mit Fliesen (Eierverpackung) |
Abwasser-, Wasser-, Gasanlagen | Regenwasserableitung, Wasserleitung | zusätzlich/alternativ: Abwasserleitungen, Sanitärobjekte (einfache Qualität) in Nebenräumen | zusätzlich/alternativ: Sanitärobjekte (gehobene Qualität), Gasanschluss |
Wärmeversorgungsanlagen | Warmluftgebläse, Elt.- Anschluss | zusätzlich/alternativ: Raumheizflächen oder Twinbzw. Delta-Heizungsrohre, Heizkessel | zusätzlich: Wärmerückgewinnung aus der Stallluft |
lufttechnische Anlagen | Firstentlüftung | Be- und Entlüftungsanlage im Unterdruckverfahren; Zuluftklappen, Abluftkamine, Ventilatoren | zusätzlich/alternativ: Gleichdrucklüftung, Zentralabsaugung, Luftwäscher |
Starkstrom-Anlage | Leitungen, Schalter, Dosen, Langfeldleuchten | zusätzlich/alternativ: Sicherungen und Verteilerschrank | zusätzlich/alternativ: Metall- Dampfleuchten |
nutzungsspezifische Anlagen | Aufstallung: Geflügelwaage | Aufstallung: zusätzlich/ alternativ: Kotroste, Sitzstangen, Legenester Fütterung: Vollautomatische Kettenfütterung, Strang- Tränkeanlage, Nippeltränken Entmistung: Kotbandentmistung Tierproduktentnahme: Eier- Sammelband | Aufstallung: zusätzlich/ alternativ: Etagensystem (Voliere, Kleingruppe) Entmistung: zusätzlich/alternativ: Entmistungsbänder mit Belüftung Tierproduktentnahme: zusätzlich/alternativ: Sortieranlage, Verpackung |
Standardstufe | |||
3 | 4 | 5 | |
Außenwände | Holzfachwerkwand; Holzstützen, Vollholz; Brettschalung oder Profilblech auf Holz-Unterkonstruktion | Kalksandstein- oder Ziegel- Mauerwerk; Metallstützen, Profil; Holz-Blockbohlen zwischen Stützen, Wärmedämmverbundsystem, Putz | Betonwand, Fertigteile, mehrschichtig; Stahlbetonstützen, Fertigteil; Kalksandstein-Vormauerung oder Klinkerverblendung mit Dämmung |
Dach | Holzkonstruktionen, Nagelbrettbinder; Bitumenwellplatten, Profilblech | Stahlrahmen mit Holzpfetten; Faserzementwellplatten; Hartschaumplatten | Brettschichtholzbinder; Betondachsteine oder Dachziegel; Dämmung mit Profilholz oder Paneelen |
Fenster und Außentüren bzw. -tore | Lichtplatten aus Kunststoff, Holztore | Kunststofffenster, Metall- Sektionaltore | Türen und Tore mehrschichtig mit Wärmedämmung, Holzfenster, hoher Fensteranteil |
Innenwände | keine | tragende bzw. nicht tragende Innenwände aus Holz; Anstrich | tragende bzw. nicht tragende Innenwände als Mauerwerk; Sperrholz, Gipskarton, Fliesen |
Deckenkonstruktion | keine | Holzkonstruktionen über Nebenräumen; Hartschaumplatten | Stahlbetonplatte über Nebenräumen; Dämmung mit Profilholz oder Paneelen |
Fußböden | Beton-Verbundsteinpflaster | zusätzlich/alternativ: Stahlbetonplatte | zusätzlich/alternativ: Oberfläche maschinell geglättet; Anstrich |
Abwasser-, Wasser-, Gasanlagen | Regenwasserableitung | zusätzlich/alternativ: Abwasserleitungen, Sanitärobjekte (einfache Qualität) in Nebenräumen | zusätzlich/alternativ: Sanitärobjekte (gehobene Qualität) in Nebenräumen, Gasanschluss |
Wärmeversorgungsanlagen | keine | Raumheizflächen in Nebenräumen, Anschluss an Heizsystem | zusätzlich/alternativ: Heizkessel |
lufttechnische Anlagen | keine | Firstentlüftung | Be- und Entlüftungsanlage |
Starkstrom-Anlage | Leitungen, Schalter, Dosen, Langfeldleuchten | zusätzlich/alternativ: Sicherungen und Verteilerschrank | zusätzlich/alternativ: Metall- Dampfleuchten |
nutzungsspezifische Anlagen | keine | Schüttwände aus Holz zwischen Stahlstützen, Trocknungsanlage für Getreide | Schüttwände aus Beton-Fertigteilen |
Zu Anlage 5 (Katalog der Grundstücksmerkmale des Bodenrichtwertgrund-stücks)
Wertbeeinflussende Grundstücksmerkmale, die nicht in dieser Anlage aufgeführt sind, dürfen nur dann berücksichtigt werden, wenn die aufgeführten Grundstücksmerkmale zur marktgerechten Beschreibung des Bodenrichtwertgrundstücks nicht ausreichend sind.
Der Katalog ist nicht abschließend. Allerdings sind zusätzliche Grundstücksmerkmale des Bodenrichtwertgrundstücks nur dann zu führen, wenn sie zur marktgerechten Beschreibung des Bodenrichtwertgrundstücks zwingend erforderlich sind und die aufgeführten Merkmale dazu nicht ausreichend sind. Das könnte z. B. der Fall sein, wenn in der BauNVO neue Gebietskategorien eingeführt werden.
Die Abkürzungen für die Grundstücksmerkmale sind zu verwenden, wenn diese z. B. in einer Bruchstrichdarstellung verkürzt dargestellt werden sollen.
Beispiele:
Für jeden Bodenrichtwert ist der Entwicklungszustand und die Art der Nutzung anzugeben. Lässt sich das Bodenrichtwertgrundstück aufgrund seiner rechtlichen und tatsächlichen Merkmale keinem der Entwicklungszustände nach § 3 Absatz 1 bis 4 zuordnen, ist das Bodenrichtwertgrundstück der Kategorie „Sonstige Flächen“ im Sinne des § 3 Absatz 5 zuzuordnen. Zusätzlich zur Art der Nutzung kann eine Ergänzung zur Art der Nutzung angegeben werden.
Nr. | Art der Nutzung bzw. Ergänzung zur Art der Nutzung | Art der Nutzung | Ergänzung zur Art der Nutzung |
Baureifes Land (B) Rohbauland (R) Bauerwartungsland (E) | |||
1 | Wohnbaufläche | W | |
1.1 | Kleinsiedlungsgebiet | WS | |
1.2 | reines Wohngebiet | WR | |
1.3 | allgemeines Wohngebiet | WA | |
1.4 | besonderes Wohngebiet | WB | |
2 | gemischte Baufläche | M | |
2.1 | Dorfgebiet | MD | |
2.2 | Dörfliches Wohngebiet | MDW | |
2.3 | Mischgebiet | MI | |
2.4 | Kerngebiet | MK | |
2.5 | Urbanes Gebiet | MU | |
3 | gewerbliche Baufläche | G | |
3.1 | Gewerbegebiet | GE | |
3.2 | Industriegebiet | GI | |
4 | Sonderbaufläche | S | |
4.1 | Sondergebiet für Erholung | SE | |
4.2 | sonstige Sondergebiete | SO | |
5 | Baufläche für Gemeindebedarf | GB | |
Die Bauflächen (1 bis 5) können zusätzlich durch folgende Ergänzungen zur Art der Nutzung weiter spezifiziert werden in: | |||
Ein- und Zweifamilienhäuser | EFH | ||
Mehrfamilienhäuser | MFH | ||
Sozialer Mietwohnungsbau | SOW | ||
Geschäftshäuser (mehrgeschossig) | GH | ||
Wohn- und Geschäftshäuser | WGH | ||
Büro- und Geschäftshäuser | BGH | ||
Bürohäuser | BH | ||
Produktion und Logistik | PL | ||
Wochenendhäuser | WO | ||
Handel und dienstleistungsorientiertes Gewerbe | GD | ||
Ferienhäuser | FEH | ||
Freizeit und Tourismus | FZT | ||
Läden (eingeschossig), nicht großflächiger Einzelhandel | LAD | ||
Einkaufszentren, großflächiger Einzelhandel | EKZ | ||
Messen, Ausstellungen, Kongresse, Großveranstaltungen aller Art | MES | ||
Bildungseinrichtungen | BI | ||
Gesundheitseinrichtungen | MED | ||
Hafen | HAF | ||
Garagen, Stellplatzanlagen, Parkhäuser | GAR | ||
Militär | MIL | ||
landwirtschaftliche Produktion | LP | ||
Bebaute Flächen im Außenbereich | ASB | ||
Bauflächen für Energieerzeugung | EE | ||
Flächen der Land- oder Forstwirtschaft (LF) | |||
6 | landwirtschaftliche Fläche | L | |
6.1 | Acker | A | |
6.2 | Grünland | GR | |
6.3 | Erwerbsgartenanbaufläche | EGA | |
6.3.1 | Obstanbaufläche | EGA | OG |
6.3.2 | Gemüseanbaufläche | EGA | GEM |
6.3.3 | Blumen- und Zierpflanzenanbaufläche | EGA | BLU |
6.3.4 | Baumschulfläche | EGA | BMS |
6.4 | Anbaufläche für Sonderkulturen | SK | |
6.4.1 | Spargelanbaufläche | SK | SPA |
6.4.2 | Hopfenanbaufläche | SK | HPF |
6.4.3 | Tabakanbaufläche | SK | TAB |
6.5 | Weingarten | WG | |
6.5.1 | Weingarten in Flachlage | WG | FL |
6.5.2 | Weingarten in Hanglage | WG | HL |
6.5.3 | Weingarten in Steillage | WG | STL |
6.6 | Kurzumtriebsplantagen, Agroforst | KUP | |
6.7 | Unland, Geringstland, Bergweide, Moor | UN | |
7 | forstwirtschaftliche Fläche | F | |
Sonstige Flächen (SF) | |||
8.1 | private Grünfläche | PG | |
8.2 | Kleingartenfläche (Bundeskleingartengesetz) | KGA | |
8.3 | Freizeitgartenfläche | FGA | |
8.4 | Campingplatz | CA | |
8.5 | Sportfläche (u.a. Golfplatz) | SPO | |
8.6 | sonstige private Fläche | SG | |
8.7 | Friedhof | FH | |
8.8 | Wasserfläche | WF | |
8.9 | Flughäfen, Flugplätze usw. | FP | |
8.10 | private Parkplätze, Stellplatzfläche | PP | |
8.11 | Lagerfläche | LG | |
8.12 | Abbauland | AB | |
8.12.1 | Abbauland von Sand und Kies | AB | SND |
8.12.2 | Abbauland von Ton und Mergel | AB | TON |
8.12.3 | Abbauland von Torf | AB | TOF |
8.12.4 | Steinbruch | AB | STN |
8.12.5 | Braunkohletagebau | AB | KOH |
8.13 | Gemeinbedarfsfläche (kein Bauland) | GF | |
8.14 | Sondernutzungsfläche | SN | |
Bei baureifem Land ist der beitragsrechtliche Zustand anzugeben. Die weiteren Grundstücksmerkmale sind anzugeben, soweit sie wertbeeinflussend sind.
frei | beitragsfrei |
ebf | erschließungsbeitrags-/kostenerstattungsbetragsfrei und beitragspflichtig nach Kommunalabgabenrecht, |
ebp | erschließungsbeitrags-/kostenerstattungsbetragspflichtig und beitragspflichtig nach Kommunalabgabenrecht |
o | offene Bauweise |
g | geschlossene Bauweise |
a | abweichende Bauweise |
eh | Einzelhäuser |
ed | Einzel- und Doppelhäuser |
dh | Doppelhaushälften |
rh | Reihenhäuser |
rm | Reihenmittelhäuser |
re | Reihenendhäuser |
ZVG | Zahl der Vollgeschosse |
ZOG | Zahl der oberirdischen Geschosse (§ 16 Absatz 4) |
GFZ | Geschossflächenzahl |
WGFZ | wertrelevante Geschossflächenzahl (§ 16 Absatz 4) |
GRZ | Grundflächenzahl |
BMZ | Baumassenzahl |
t | Grundstückstiefe in Metern |
b | Grundstücksbreite in Metern |
f | Grundstücksfläche in Quadratmetern |
SU | sanierungsunbeeinflusster Zustand, ohne Berücksichtigung der rechtlichen und tatsächlichen Neuordnung |
SB | sanierungsbeeinflusster Zustand, unter Berücksichtigung der rechtlichen und tatsächlichen Neuordnung |
EU | entwicklungsunbeeinflusster Zustand, ohne Berücksichtigung der rechtlichen und tatsächlichen Neuordnung |
EB | entwicklungsbeeinflusster Zustand, unter Berücksichtigung der rechtlichen und tatsächlichen Neuordnung |
AZ | Ackerzahl |
GZ | Grünlandzahl |
Die Modellbeschreibung im Sinne des § 12 Absatz 6 besteht aus
− der Darstellung des Ergebnisses und
− der Beschreibung des Modells.
Sie erfolgt insbesondere zur Prüfung der Eignung der sonstigen für die Wertermittlung erforderlichen Daten (§ 9 Absatz 1) und zur modellkonformen Verwendung der Daten (§ 10 Absatz 1).
Die nachstehenden Erläuterungen stellen keine Druckvorlage bzw. Muster für eine Modellbeschreibung dar. Sie konkretisieren und beschreiben die in § 12 Absatz 6 genannten Anforderungen und geben Beispiele, wie entsprechende Angaben vor-genommen werden können. Ferner werden Hinweise gegeben, wie die ermittelten sonstigen für die Wertermittlung erforderlichen Daten (Ergebnisse) dargestellt wer-den können. Die sachgerechte Umsetzung und Darstellung erfolgt durch die Gutachterausschüsse.
Die beispielhafte Darstellung der Ergebnisse und der Beschreibung des Modells kann auf die weiteren sonstigen für die Wertermittlung erforderlichen Daten nach § 12 Absatz 1 übertragen werden.
Die Anforderungen an die Darstellung der Ergebnisse der Ermittlung von sonstigen für die Wertermittlung erforderlichen Daten sowie an die Beschreibung des Modells gehen aus der Abbildung 1 hervor.
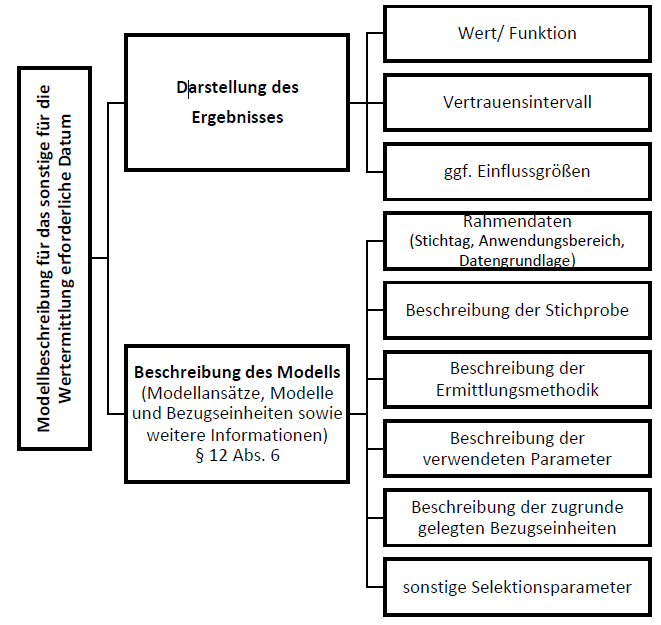
Abbildung 1: Anforderungen an die Darstellung der Ergebnisse und die Modellbeschreibung
Das Ergebnis der Ermittlung eines sonstigen für die Wertermittlung erforderlichen Datums kann ein einzelner Wert sein oder auch die Funktion eines Wertes in Abhängigkeit von auf das Ergebnis wirkenden Einflussgrößen.
Liegenschaftszinssatz für Mehrfamilienhäuser in dem Bereich der Stadt XX: Vertrauensintervall (95%): 1,9% bis 2,2% Stichtag: 1. Januar 2020 Der Stichtag beschreibt den Zeitpunkt, auf den sich der Erwartungswert (hier der ermittelte Liegenschaftszinssatz) bezieht. Die Entwicklung der allgemeinen Wertverhältnisse zwischen dem Stichtag und dem Wertermittlungsstichtag ist bei der Wertermittlung angemessen zu berücksichtigen. | 2,1% |
Schätzfunktion für den Liegenschaftszinssatz (LZ) für Mehrfamilienhäuser in dem Bereich der Stadt XX: |
Schätzfunktionen für das Vertrauensintervall (95%) des Liegenschaftszinssatzes: Stichtag: 31. Dezember 2022 Der Stichtag kann auf einen beliebigen Zeitpunkt innerhalb des Zeitraumes der Kauf-fälle der Stichprobe umgerechnet werden. Die Zahl 60,0 entspricht hier der Anzahl der Monate vom 01.01.2018 bis zum 31.12.2022. Der Stichtag des Ergebnisses wird in diesem Beispiel zum 31.12.2022 festgelegt. Die Entwicklung der allgemeinen Wertverhältnisse zwischen dem Stichtag und dem Wertermittlungsstichtag ist bei der Wertermittlung angemessen zu berücksichtigen. |
Die festgestellten Abhängigkeiten der Zielgröße Liegenschaftszinssatz von den Einflussgrößen sind textlich beschreibend, graphisch oder tabellarisch anzugeben. Dies darf nur erfolgen, wenn die Einflüsse signifikant sind. Aus diesen Einflüssen können auch Umrechnungskoeffizienten abgeleitet werden, die dann wiederum als sonstige für die Wertermittlung erforderliche Daten veröffentlicht werden können. Auf eine beispielhafte Darstellung für die Ergebnisse von Umrechnungskoeffizienten wird hier verzichtet.
a) Beispiel für eine beschreibende Darstellung:
Die Auswertung der geeigneten Kaufpreise zur Ermittlung des Liegenschaftszinssatzes hat lediglich einen Einfluss der Restnutzungsdauer und des Kaufzeitpunktes ergeben. Andere Einflüsse konnten nicht festgestellt werden. Es konnten nachfolgende Abhängigkeiten festgestellt werden:
− Der Liegenschaftszinssatz liegt um x %-Punkte höher, wenn der Wertermittlungsstichtag um x Monate vor dem Stichtag liegt.
− Der Liegenschaftszinssatz liegt um x %-Punkte niedriger, wenn die Restnutzungsdauer sich gegenüber einem Ausgangswert um 1 Jahr verlängert.
b) Beispiel für graphische Darstellungen mit Beschreibung:
− Zeitlicher Einfluss:
Der zeitliche Einfluss wird mit der Variablen “Monate seit dem 01.01.2018” beschrieben. Das erlaubt die Verwendung einer Datumsvariablen mit einer quantitativen Skalierung. Das Kaufdatum z. B. “18.07.2022” entspricht dann dem Variablenwert ca. 54,6 Monate.
Der Einfluss der Zeit hat sich mit einem Korrelationskoeffizienten von -0,52 (Vertrauensintervall 95%: -0,58 bis -0,46) als signifikant ergeben.
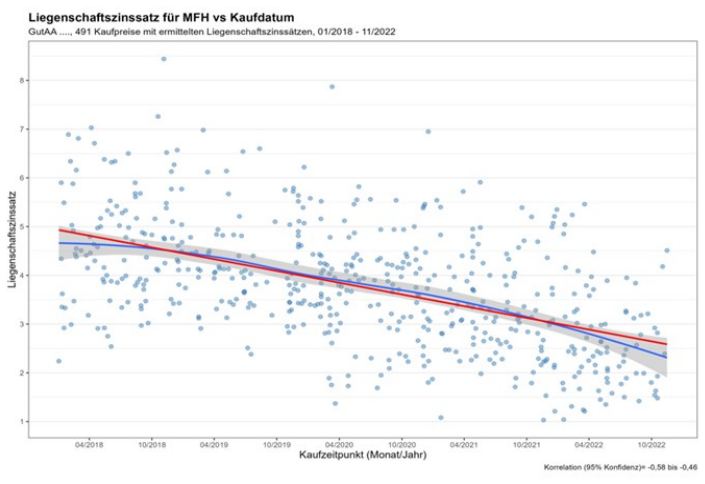
Abbildung 2: Effekt auf den Liegenschaftszinssatz: „Zeitlicher Einfluss“
− Einfluss der Restnutzungsdauer:
Die Restnutzungsdauer (RND) wurde als quantitative Variable in das Modell eingeführt. Allerdings ist der Zusammenhang mit dem Liegenschaftszinssatz nicht linear. Um eine Annäherung an einen linearen Zusammenhang zu erreichen, wird der Wert für die Restnutzungsdauer mit LN(Restnutzungsdauer) logarithmiert (natürlicher Logarithmus zur Basis e).
Der Einfluss von LN (Restnutzungsdauer) auf den Liegenschaftszinssatz ist mit einem Korrelationskoeffizienten von -0,44 (Vertrauensintervall 95% = - 0,50 bis - 0,37) signifikant.
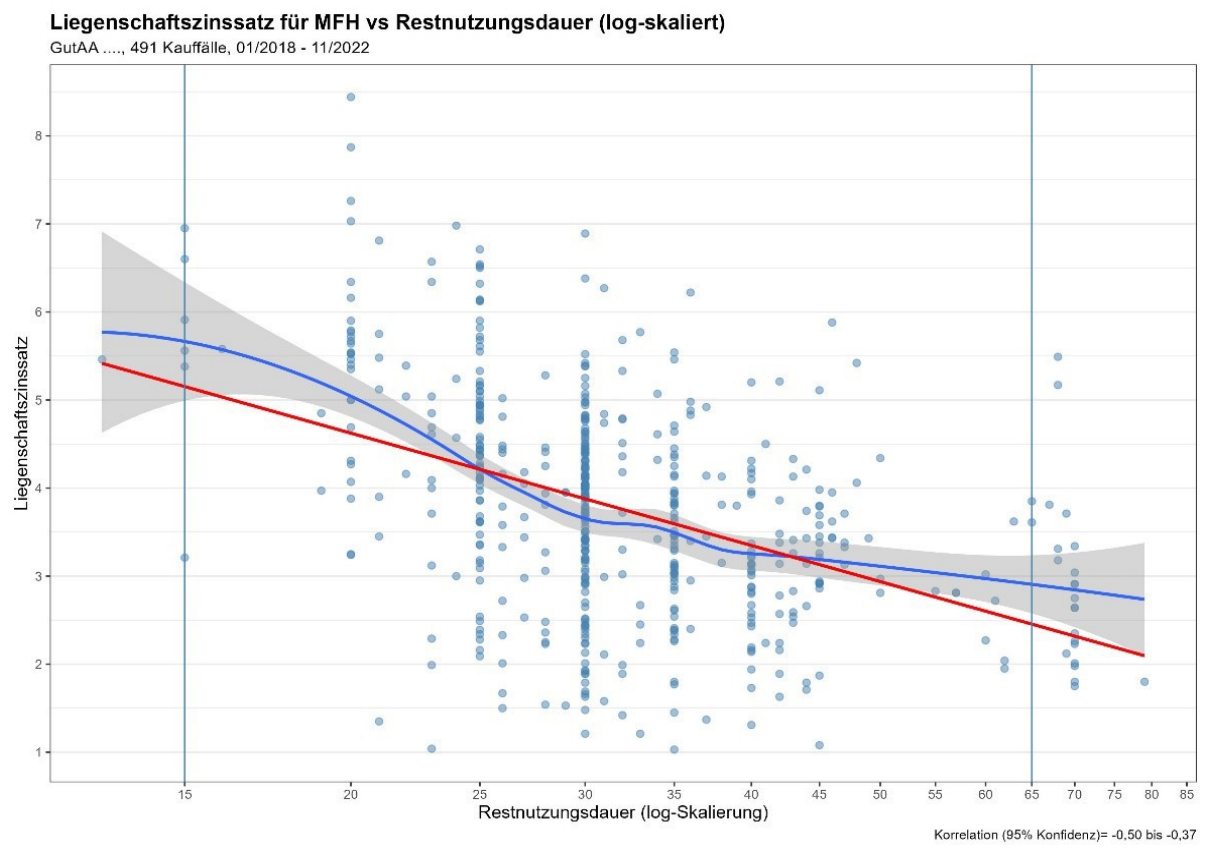
Abbildung 3: Effekt auf den Liegenschaftszinssatz: „Restnutzungsdauer“
a) Rahmendaten
Die Angaben zu den Rahmendaten (insbesondere Stichtag, Anwendungsbereich) sind anzugeben, sofern sie nicht bereits beim Ergebnis dargestellt sind.
Die Angaben zu den Rahmendaten können noch weitere Erläuterungen zur Darstellung des Ergebnisses enthalten.
Element | Beschreibung | Beispiele (zur Definition, Umsetzung, Darstellung etc.) | |
Stichtag | Der Stichtag, auf den sich der Liegenschaftszins bezieht, ist anzugeben. (§ 12 Abs. 1 Satz 3 ImmoWertV). | 01.01.XXXX (Jahresbeginn), 01.07.XXXX (Jahresmitte), etc. oder Da es sich um einen funktionalen Zusammenhang (z. B. Regressionsformel) handelt, kann der Stichtag innerhalb des Zeitraumes, in dem die Kaufpreise der Stichprobe liegen, festgelegt werden. | |
Sachlicher Anwendungsbereich | Der Teilmarkt bzw. die Grundstücksart auf den bzw. die sich der Liegenschaftszins bezieht ist zu beschreiben. | Merkmal | Ausprägung (beispielhaft) |
Nutzung / Grundstücksart: Restnutzungs-dauer: Zahl der Wohnungen in dem Objekt: jährlicher Reinertrag: | Mehrfamilienhäuser, Mietwohngrundstücke, gewerblicher Mietanteil ≤ 20 % 15 – 70 Jahre 3 bis 50 Wohneinheiten 10.000 € bis 1,8 Mio. € | ||
Räumlicher Anwendungsbereich | Es ist darzustellen, für welchen räumlichen Bereich der Liegenschaftszinssatz ermittelt wurde. Dabei kann die Region benannt werden oder der räumliche Bereich durch ein Bodenwertniveau beschrieben werden. | Merkmal | Ausprägung (beispielhaft) |
Stadt: Einwohner: Fläche: Zentralität: Besonderheiten: | X 170.000 103 km² Oberzentrum Universitätsstadt, Metropolregion Nordwest | ||
Landkreis Y, dörfliche Lagen mit einem Bodenrichtwert ≤ 50 €/m² | |||
Datengrundlage | Es sind die verwendeten Datengrundlagen zu beschreiben. Die Bezugsquelle und der Bezugszeitraum sind dabei ggf. anzugeben. | - Kaufpreissammlung des Gutachterausschusses - Mietpreissammlung des Gutachterausschusses - Mietspiegel Stadt X 2022 | |
b) Beschreibung der Stichprobe
Beschreibung | Beispiele (zur Definition, Umsetzung, Darstellung etc.) | |
Zur Stichprobenbeschreibung gehören stets die Anzahl der Kauffälle, der Zeitraum, aus dem die Kauffälle stammen und das dazugehörige Bodenwertniveau. Einflussgrößen sind stets in der Stichprobenbeschreibung anzugeben. Als weitere Kenngrößen der Stichprobe können – sofern nicht bereits beim sachlichen Anwendungsbereich erläutert – insbesondere Mittelwerte/Mediane und Spannen für die wesentlichen Grundstücksmerkmale (beim Liegenschaftszinssatz insb. Restnutzungsdauer, Wohn- und Nutzflächen und Nettokaltmieten) angegeben werden. Hinweis: Die Angaben legen nicht unbedingt nahe, dass sie einen signifikanten Werteinfluss haben, werden jedoch zur Erläuterung der Stichprobe angegeben. | Merkmal / Kenngröße | Ausprägung (beispielhaft): Median (Minimum, Maximum) |
Anzahl der Beobachtungen: | 665 Kauffälle | |
Zeitraum der Beobachtungen: Mittlerer Bodenwert: Mittlere Restnutzungsdauer: Mittlerer jährlicher Reinertrag: Mittlere monatliche Nettokaltmiete: Mittlere Anzahl der Wohneinheiten: Mittlere Wohn-/Nutzfläche: | Januar 2020 bis Dezember 2022 550 €/m² (200 €/m² - 780 €/m²) 47 Jahre (10 Jahre - 75 Jahre) 38.000 € (20.000 € - 70.000 €) 10,00 €/m² (6,50 €/m² - 14,80 €/m²) 7 (3 - 20) 846 m² (528 m² - 20.157 m²) | |
c) Beschreibung der Ermittlungsmethodik
Beschreibung | Beispiele (zur Definition, Umsetzung, Darstellung etc.) |
Darzustellen und zu beschreiben sind -die Grundsätze der Ermittlungsmethodik, -das gewählte statistische Ver-fahren nach § 12 Abs. 4 ImmoWertV einschließlich Extremwertbereinigung. | Grundsätze der Ermittlungsmethodik, z. B.: -Der Liegenschaftszinssatz wurde auf der Basis der entsprechend der Erfassungsrichtlinie von den örtlich zuständigen Geschäftsstellen erfassten und als geeignet gekennzeichneten Kauffälle ermittelt. -Die in der Stichprobe verwendeten Einzelliegenschaftszinssätze wurden auf der Grundlage des allgemeinen Ertragswertverfahrens durch iterative Berechnungen nach der Formel unter Nummer 21.(2) ermittelt. -Die hieraus entstandene Stichprobe wurde mit statistischen Methoden analysiert. Statistisches Verfahren, z.B.: -Der Liegenschaftszinssatz wurde aus den zu jedem Kauf-preis errechneten Einzelliegenschaftszinssatz als Median-wert ermittelt. oder -Der Liegenschaftszinssatz wurde mittels multipler linearer Regression ermittelt. Dabei sind folgende Einflussgrößen berücksichtig worden: -… Extremwertbereinigung, z.B.: -Ausreißer wurden mithilfe der Boxplot-Methode identifiziert und nicht weiterverwendet, -Fehlende Werte wurden durch den mittleren Wert imputiert, -Kauffälle mit fehlerhaften Angaben wurden nicht verwendet. |
d) Verwendete Parameter und Bezugseinheiten
Parameter | Beschreibung | Beispiele (zur Definition, Umsetzung, Darstellung etc.) |
besondere objektspezifische Grundstücksmerkmale (boG) | Es ist darzustellen, ob z. B. Kauffälle mit boG in die Ermittlung des Liegenschaftszinssatzes eingeflossen sind und welche Wertansätze für die Bereinigung des Kaufpreises gewählt wurden. | Es wurden nur Kaufpreise ohne besondere objektspezifische Grundstücksmerkmale herangezogen. oder Kaufpreise wurden um den Werteinfluss der besondere objektspezifische Grundstücksmerkmale bereinigt. Folgende Wertansätze wurde dabei zugrunde gelegt: •Der Wert des Sondernutzungsrechtes an Pkw-Stellplätzen wurde vom Kauf-preis abgezogen. •War kein Wert für das Sondernutzungsrecht an Pkw-Stellplätzen bekannt, wurden unter Berücksichtigung des marktüblichen Mietniveaus und der Kaufpreise für Pkw-Stellplätze pauschale Ansätze verwendet. |
Bewirtschaftungskosten | Die Verwaltungskosten, Instandhaltungskosten und das Mietausfallwagnis sind entsprechend § 12 Abs. 5 Satz 2 ImmoWertV in der Anlage 3 ImmoWertV verbindlich und abschließend vorgegeben. Durch den Gutachterausschuss ist anzugeben, wie mit vorhandenen Spielräumen bspw. mit Einstellplätzen zu verfahren ist. | Bewirtschaftungskosten bezogen auf den Kaufzeitpunkt Carports gelten als ähnliche Einstellplätze im Sinne der Anlage 3 Nr. 2 ImmoWertV. Pkw-Außenstellplätze gelten nicht als ähnliche Einstellplätze im Sinne der Anlage 3 Nr. 2 ImmoWertV. Somit entfällt ein Kostenansatz. |
Bezugseinheit | Die Bezugseinheit, auf den sich das sonstige für die Wertermittlung erforderliche Datum bezieht, ist anzugeben. Da Liegenschaftszinssätze dimensionslos sind, entfällt die Angabe. Anmerkung: Die Bezugseinheit ist insbesondere für Vergleichsfaktoren relevant (§ 20 Abs. 2 ImmoWertV). | |
Bodenwert | Es ist zu beschreiben, welche Methodik zur Ermittlung des Bodenwertes verwendet wurde. | objektspezifisch angepasster Bodenricht-wert (unter Berücksichtigung von Umrechnungskoeffizienten und auf den Kaufzeitpunkt umgerechnet) |
Gesamtnutzungsdauer | Die Gesamtnutzungsdauer ist entsprechend § 12 Abs. 5 Satz 1 ImmoWertV in der Anlage 1 ImmoWertV verbindlich und abschließend vorgegeben. | nach Anlage 1 ImmoWertV Mehrfamilienhäuser = 80 Jahre |
Parameter | Beschreibung | Beispiele (zur Definition, Umsetzung, Darstellung etc.) |
Grundstücksgröße | Es ist zu beschreiben, ob und wie wirtschaftliche Einheiten, mehrere Flurstücke, private Zuwege etc. in die Grundstücksgröße eingeflossen sind. | Als Grundstücksgröße wird die tatsächliche Größe angesetzt, sofern sie für das jeweilige Objekt typisch bzw. angemessen ist. Separat nutzbare Grundstücksteile bleiben unberücksichtigt. oder Private Zufahrtsstraßen werden mit dem vollen Baulandwert und dem Flächenanteil laut Angabe im Kaufvertrag berücksichtigt. |
Reinertrag | Es ist zu beschreiben, wie aus dem Rohertrag der Reinertrag ermittelt wurde. | Ermittlung des jährlichen Reinertrages aus dem jährlichen Rohertrag abzgl. der Bewirtschaftungskosten |
Restnutzungsdauer | Die Restnutzungsdauer bestimmt sich nach § 4 Abs. 3 ImmoWertV. Dabei sind die Gesamtnutzungsdauer nach Anlage 1 ImmoWertV und das Gebäudealter heran-zuziehen sowie die Modernisierungspunkte nach Anlage 2 ImmoWertV zu berücksichtigen. Da die Anlage 2 ImmoWertV das Modell für Wohngebäude bestimmt, sind bei Nicht-Wohngebäuden Ausführungen zur Bestimmung der Restnutzungsdauer vorzunehmen. | Die Restnutzungsdauer bestimmt sich nach § 4 Abs. 3 ImmoWertV. Etwaige Modernisierungen wurden nach Anlage 2 ImmoWertV berücksichtigt. oder Bei Modernisierungen erfolgt die Schätzung des Modernisierungsgrades nach Anlage 2 Nr. I.2 ImmoWertV. oder Die Restnutzungsdauer wird auch für gemischt genutzte Grundstücke entsprechend der Anlage 2 ImmoWertV ermittelt. |
Rohertrag | Es sind die Mietansätze zur Ermittlung des Rohertrages zu beschreiben. | Ermittlung des jährlichen Rohertrages aus tatsächlichen Nettokaltmieten. Bei Objekten mit weniger als 20% leerstehenden Wohneinheiten wird kein struktureller Leerstand unterstellt. Für diesen Leerstand wurde die durchschnittliche Wohnungsmiete/Gewerbemiete (arithmetischer Mittelwert ohne Gewichtung) aus dem Objekt in Ansatz gebracht. |
Wohn-/ Nutzfläche | Die Ermittlungsmethodik (Ermittlungsvorschrift und/oder Herkunft) für die Wohn- und Nutzflächen ist zu beschreiben. | nach Mieterliste oder innenliegende Wohnfläche nach Wohnflächenverordnung oder Wohn- und Nutzflächen werden aus auf Plausibilität geprüften Angaben in den Kaufverträgen oder anderen Quellen (z. B. Befragung der Eigentümer, Bauakten) entnommen. oder Wohn- und Nutzflächen werden anhand |
e) Ggf. sonstige Selektionsparameter zur Bestimmung der Stichprobe mit ge-eigneten Kaufpreisen
Parameter | Beschreibung | Beispiele (zur Definition, Umsetzung, Darstellung etc.) |
Selektions-kriterien für die Stich-probe | Angabe über die weiteren Selektionskriterien der Stichprobe, sofern erforderlich. | weitere Eingrenzungen aufgrund bestimmter Prüfgrößen |
a) bis c) Rahmendaten, Beschreibung der Stichprobe und der Ermittlungsmethodik
Die Ausführungen zu Nummer A.III.1.a bis c sowie e gelten entsprechend.
d) Verwendete Parameter und Bezugseinheiten
Parameter | Beschreibung | Beispiele (zur Definition, Umsetzung, Darstellung etc.) |
Alterswert-minderungs-faktor | Der anzusetzende Alterswertminderungsfaktor ist durch § 38 ImmoWertV abschließend vorgegeben. | Die Alterswertminderung erfolgt entsprechend § 38 ImmoWertV linear. |
Außenanlagen | Es ist zu beschreiben, wie der Wert der Außenanlagen angesetzt wurde. | Der vorläufige Sachwert der Außenanlagen wird mit 4 % der alterswertgeminderten Gebäudeherstellungskosten angesetzt. oder Terrassen, auch wenn diese überdacht sind, sind im wertmäßigen Ansatz der Außenanlagen berücksichtigt. |
Baupreisindex | Das Basisjahr für den Baupreisindex ist anzugeben. | Baupreisindex (Basisjahr 2015) oder Indexreihen für die Bauwirtschaft des Statistischen Bundesamts 2015 –Preisindex für den Neubau von Wohngebäuden |
besondere objektspezifische Grundstücks-merkmale (boG) | Es ist darzustellen, ob Kauffälle mit boG in die Ermittlung des Sachwertfaktors eingeflossen sind und welche Wertansätze für die Bereinigung des Kaufpreises gewählt wurden. | Es wurden nur Kaufpreise ohne boG herangezogen. oder Kaufpreise wurden um den Werteinfluss der boG bereinigt. Folgende Wertansätze wurden dabei zugrunde gelegt: - … |
Bezugseinheit | Die Bezugseinheit, auf den sich das sonstige für die Wertermittlung erforderliche Datum bezieht, ist anzugeben. Da Sachwertfaktoren dimensionslos sind, entfällt die Angabe. Anmerkung: Die Bezugseinheit ist insbesondere für Vergleichsfaktoren relevant (§ 20 Abs. 2 ImmoWertV). | |
Bodenwert | Es ist zu beschreiben, welche Methodik zur Ermittlung des Bodenwertes verwendet wurde. | objektspezifisch angepasster Bodenrichtwert (unter Berücksichtigung von Umrechnungskoeffizienten und auf den Kaufzeitpunkt umgerechnet) |
Parameter | Beschreibung | Beispiele (zur Definition, Umsetzung, Darstellung etc.) | ||||||||||||||||||||
Bruttogrundfläche (BGF) | Es ist zu erläutern, auf welcher Grundlage die Bruttogrundfläche ermittelt wurde. | Die Angaben zu den Bruttogrundflächen wurden dem städtischen Geoinformationssystem entnommen. oder Die Bruttogrundflächen wurden aus den Außenmaßen der Gebäude auf Basis der amtlichen Geobasisdaten ermittelt. | ||||||||||||||||||||
Garagen und Stellplätze | Es ist zu beschreiben, in welcher Art und Weise Garagen und Stellplätze wertmäßig berücksichtigt wurden. | Garagen, die im Wohngebäude liegen, sind mit dem Wertansatz des Wohngebäudes berücksichtigt. Garagengebäude als Nebengebäude wurden mit den entsprechenden Normalherstellungskosten ermittelt. Alle sonstigen überdachten Stellplätze wurden mit einem pauschalen Wertansatz berücksichtigt. Nicht überdachte Stellplätze sind im Wertansatz der Außenanlagen entsprechend zu berücksichtigen. oder
| ||||||||||||||||||||
Gebäudestandard | Die Eingruppierung der Kauffälle in die Gebäudestandardstufe ist zu erläutern. | Die Standardstufe wurde aus den Auswertungen der Fragebögen entsprechend Anlage 4 ImmoWertV ermittelt. oder Die Eingruppierung erfolgt vorrangig gemäß Anlage 4 ImmoWertV oder nach der folgenden Orientierungshilfe:
| ||||||||||||||||||||
Gebäudeherstel-lungskosten | Die zugrunde gelegten Gebäudeherstellungskosten sind anzugeben. | NHK 2010 oder Für bei der BGF-Berechnung nicht erfasste Bauteile erfolgt kein Wertansatz. | ||||||||||||||||||||
Gesamtnutzungsdauer | Die Gesamtnutzungsdauer ist entsprechend § 12 Abs. 5 Satz 1 ImmoWertV in der Anlage 1 ImmoWertV verbindlich und abschließend vorgegeben. | nach Anlage 1 ImmoWertV Einfamilienhäuser = 80 Jahre | ||||||||||||||||||||
Parameter | Beschreibung | Beispiele (zur Definition, Umsetzung, Darstellung etc.) |
Grundstücksgröße | Es ist zu beschreiben, ob und wie wirtschaftliche Einheiten, mehrere Flurstücke, private Zuwege etc. in die Grundstücksgröße eingeflossen sind. | Als Grundstücksgröße wird die tatsächliche Größe angesetzt, sofern sie für das jeweilige Objekt typisch bzw. angemessen ist. Separat nutzbare Grundstücksteile bleiben unberücksichtigt. oder Private Zufahrtsstraßen werden mit dem vollen Baulandwert und dem Flächenanteil laut Angabe im Kaufvertrag berücksichtigt. |
Regional-faktor | Es ist zu anzugeben, welcher Regionalfaktor verwendet wurde. | Der Regionalfaktor nach § 36 Abs. 3 ImmoWertV beträgt … |
Restnutzungsdauer | Die Restnutzungsdauer bestimmt sich nach § 4 Abs. 3 ImmoWertV. Dabei sind die Gesamtnutzungs-dauer nach Anlage 1 ImmoWertV und das Gebäudealter heranzuziehen sowie die Modernisierungspunkte nach Anlage 2 ImmoWertV zu berücksichtigen. Da die Anlage 2 ImmoWertV das Modell für Wohngebäude bestimmt, sind bei Nicht-Wohngebäuden Ausführungen zur Bestimmung der Restnutzungsdauer vorzunehmen. | Die Restnutzungsdauer bestimmt sich nach § 4 Abs. 3 ImmoWertV. Etwaige Modernisierungen wurden nach Anlage 2 ImmoWertV berücksichtigt. oder Bei Modernisierungen erfolgt die Schätzung des Modernisierungsgrades nach Anlage 2 I Nr. 2 ImmoWertV. oder Die Restnutzungsdauer wird auch für gemischt genutzte Grundstücke entsprechend der Anlage 2 ImmoWertV ermittelt. |
Der Berechnung der nachfolgenden Werte liegt folgende Formel (vgl. § 34 Abs. 1) zugrunde:
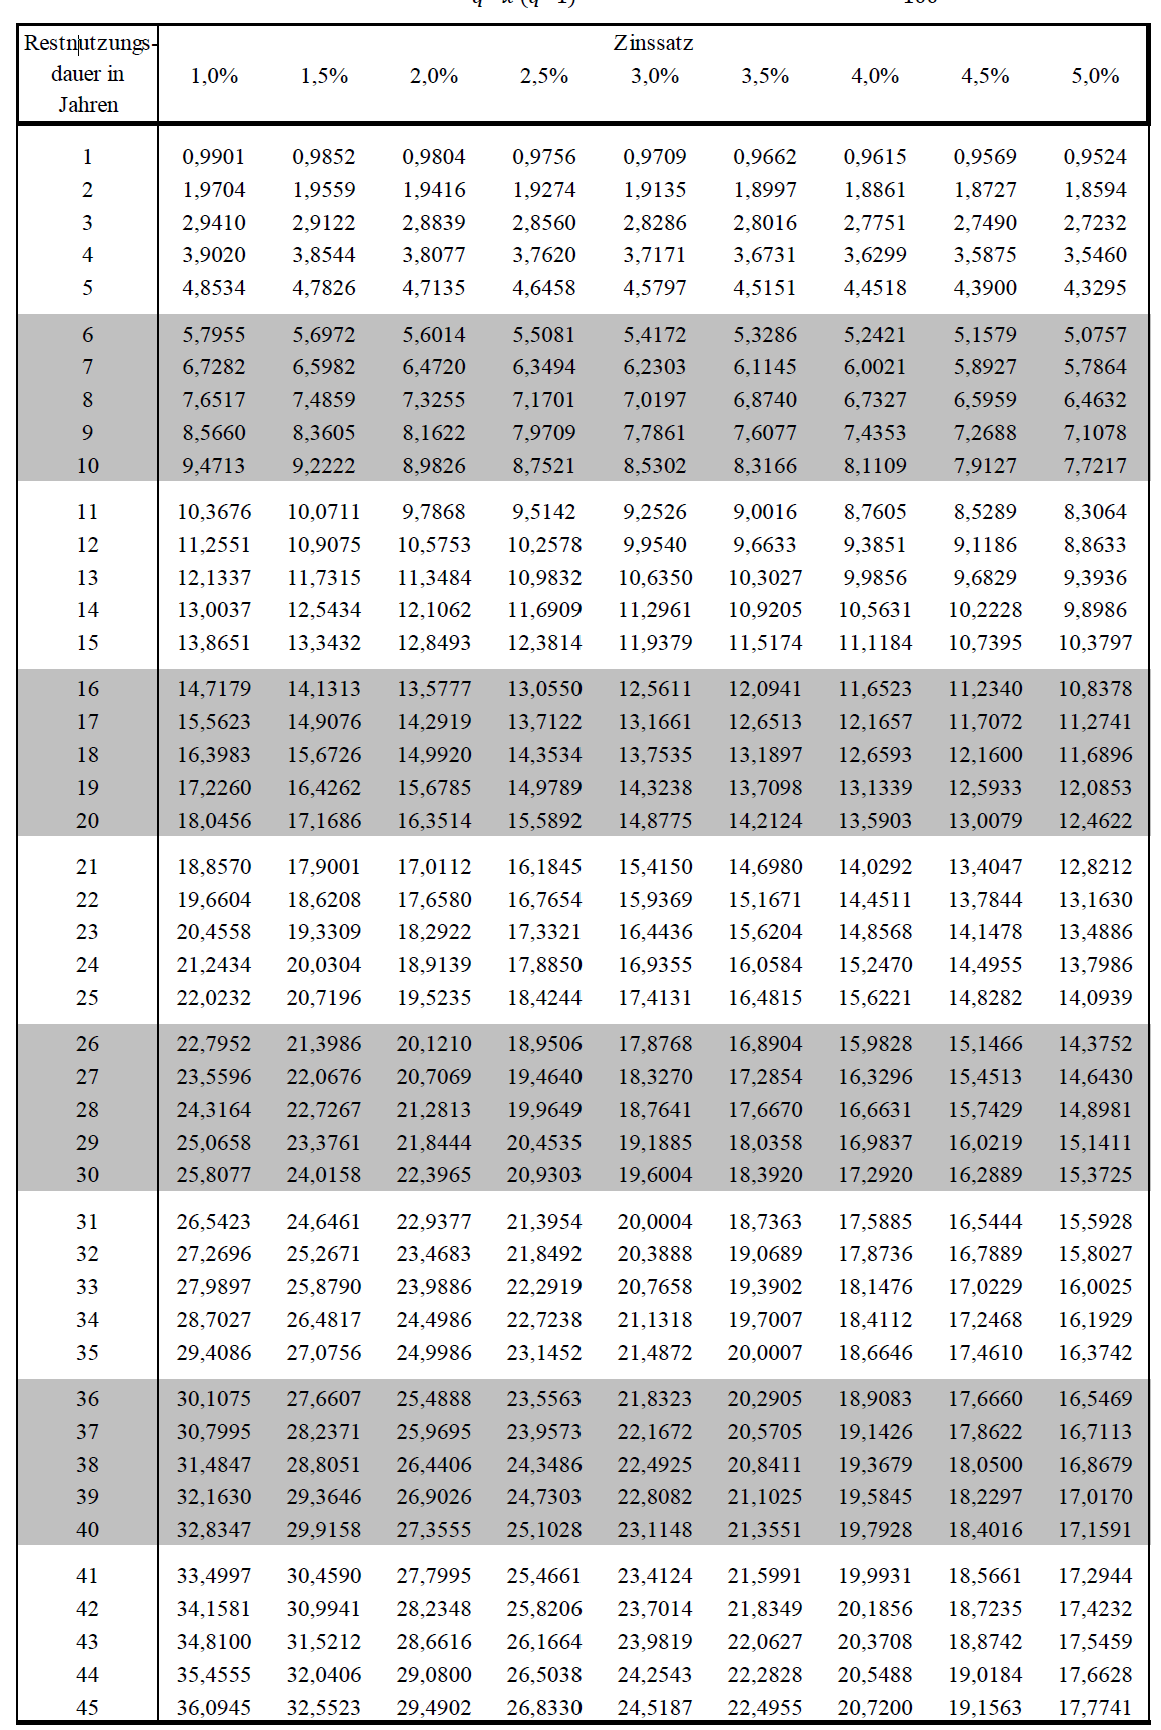
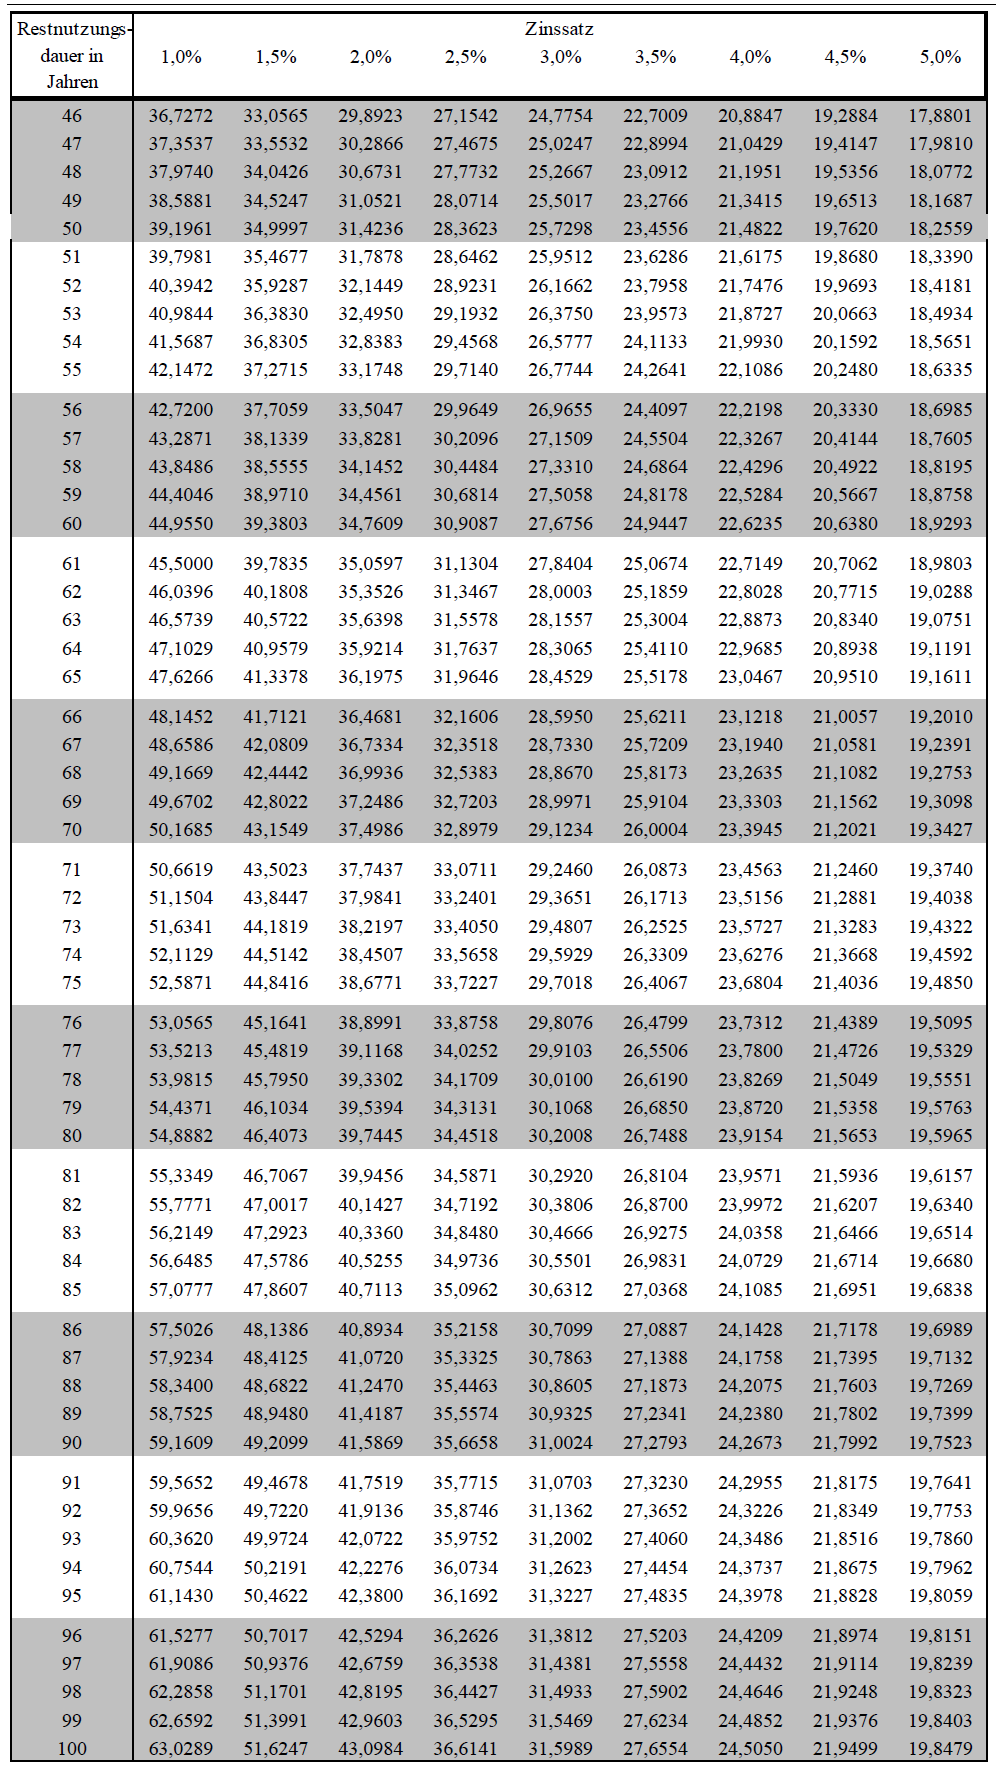
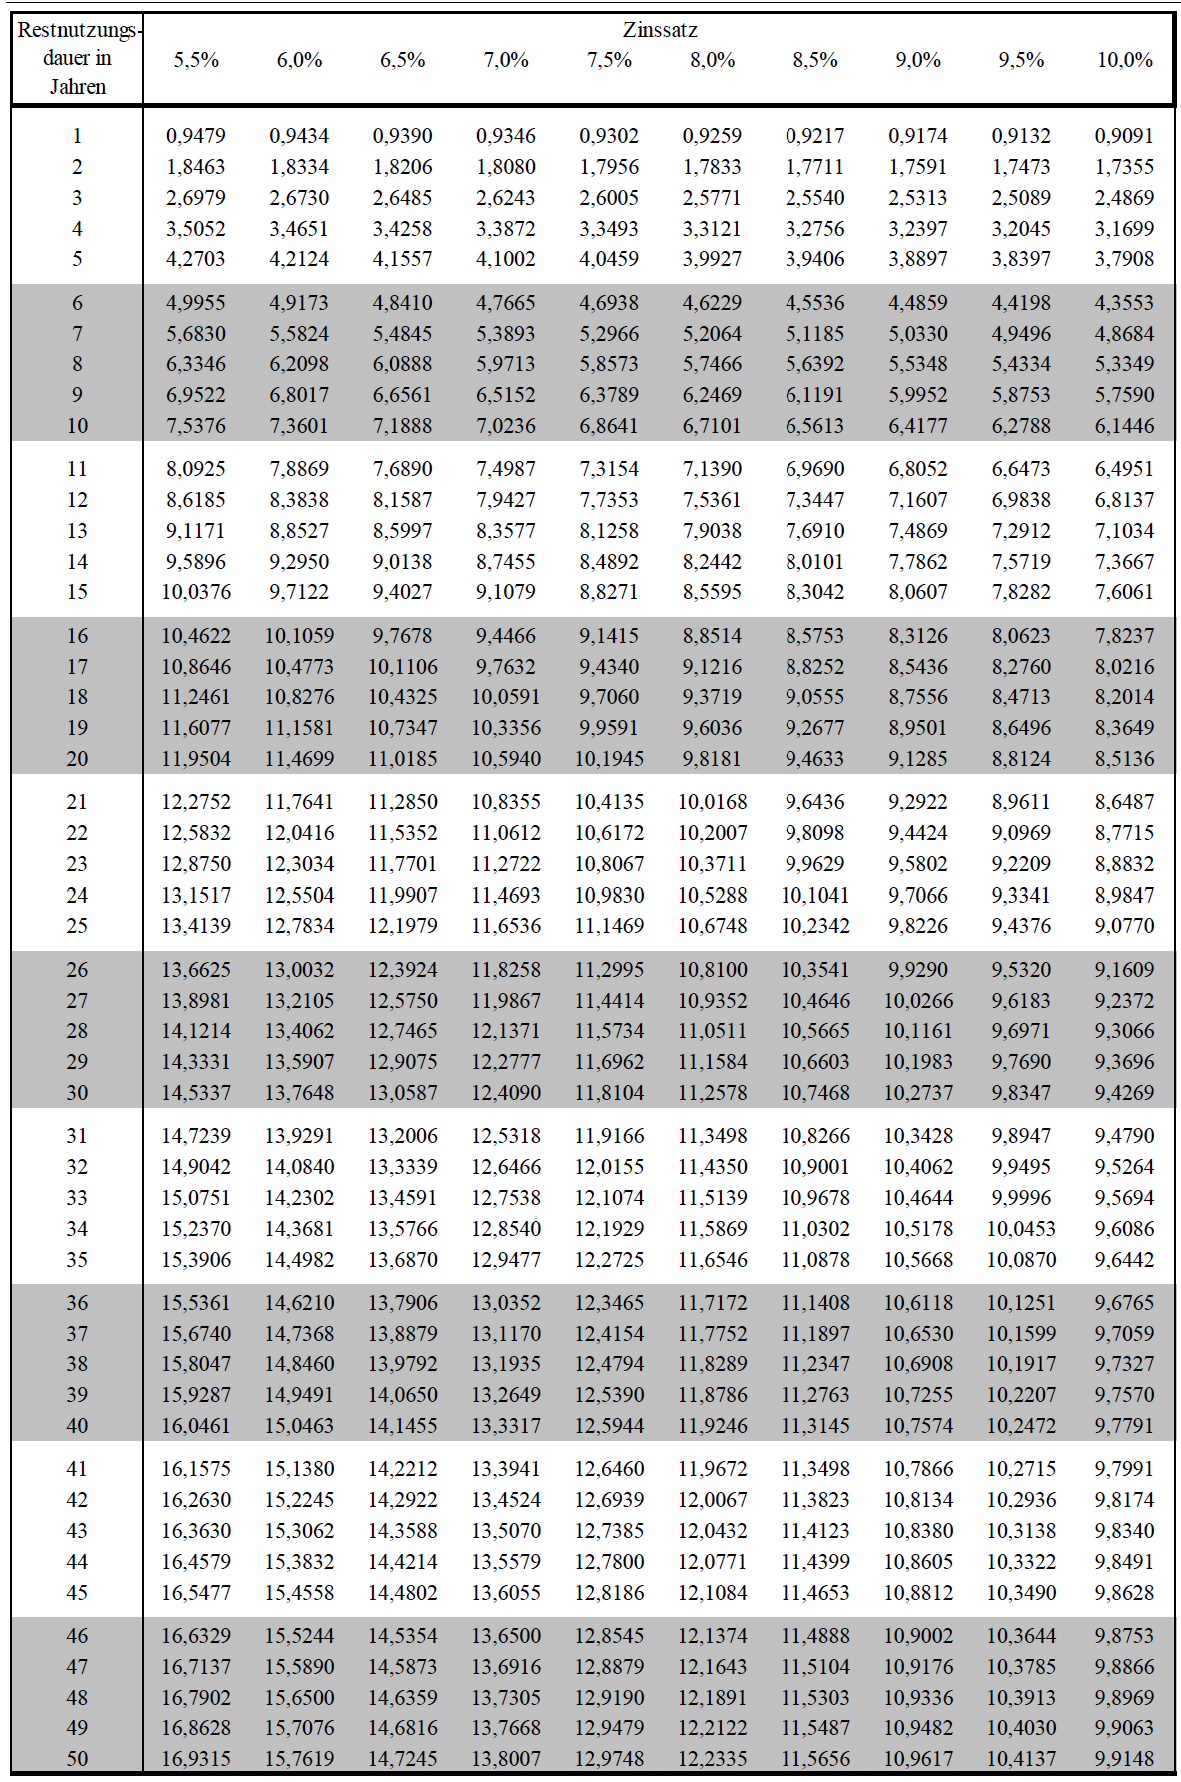
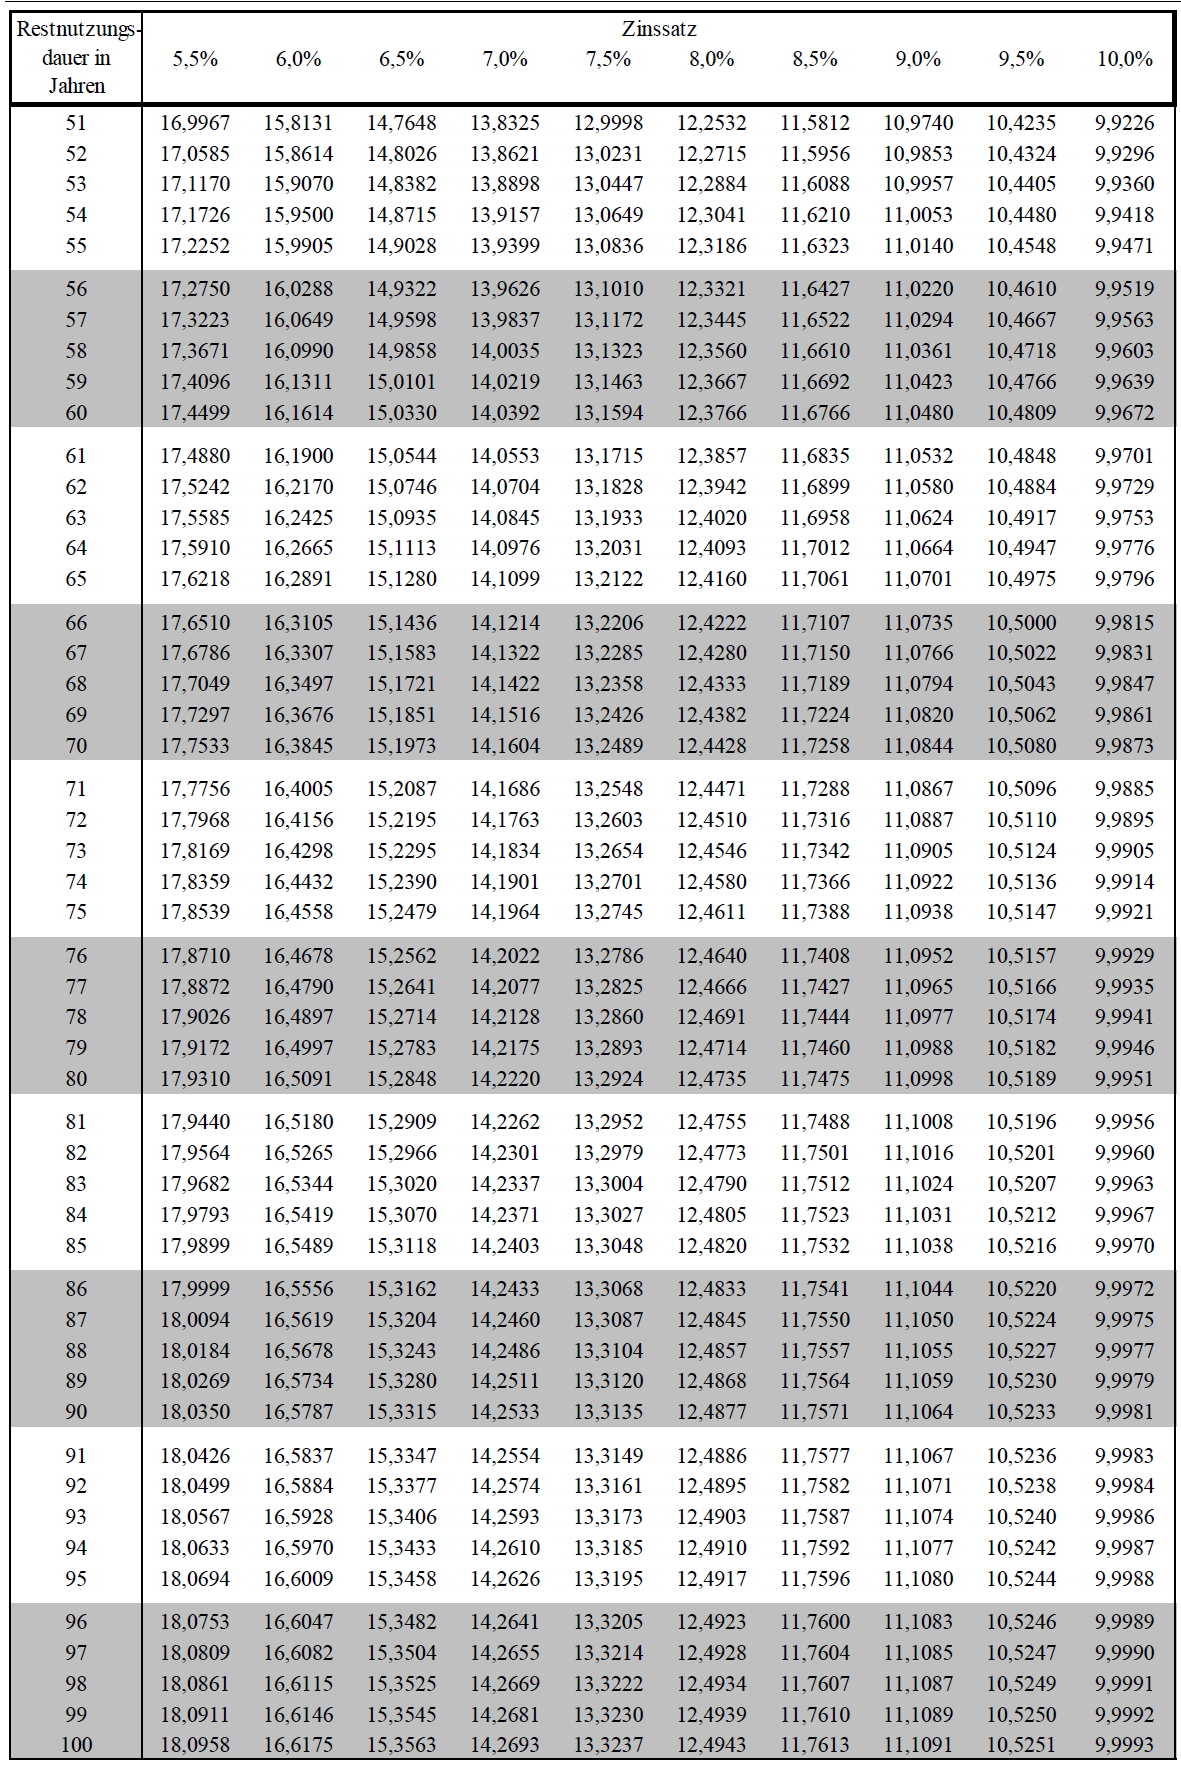
Der Berechnung der nachfolgenden Werte liegt folgende Formel (vgl. § 34 Abs. 3) zugrunde:
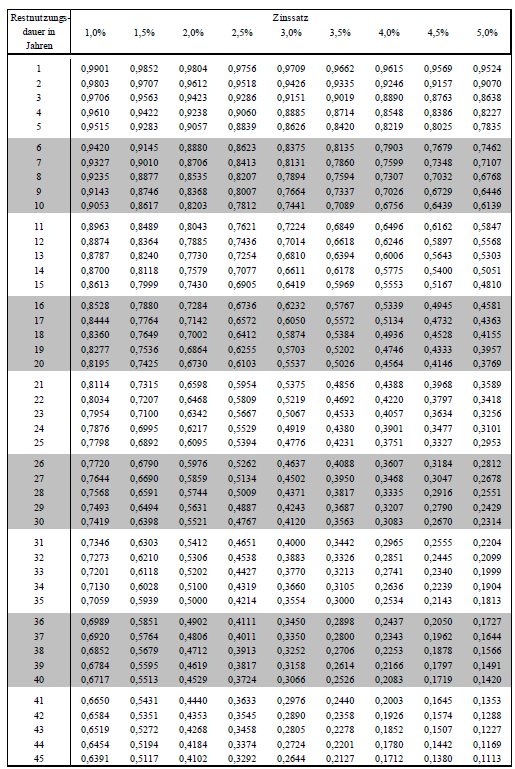
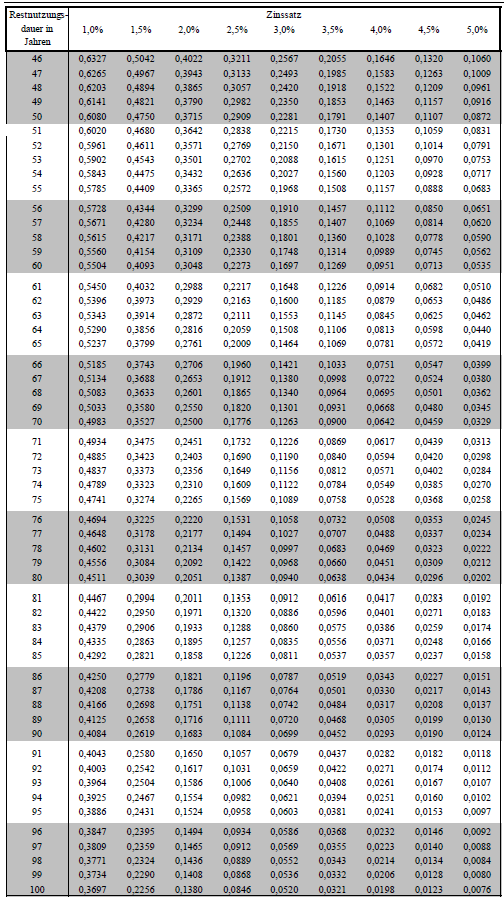
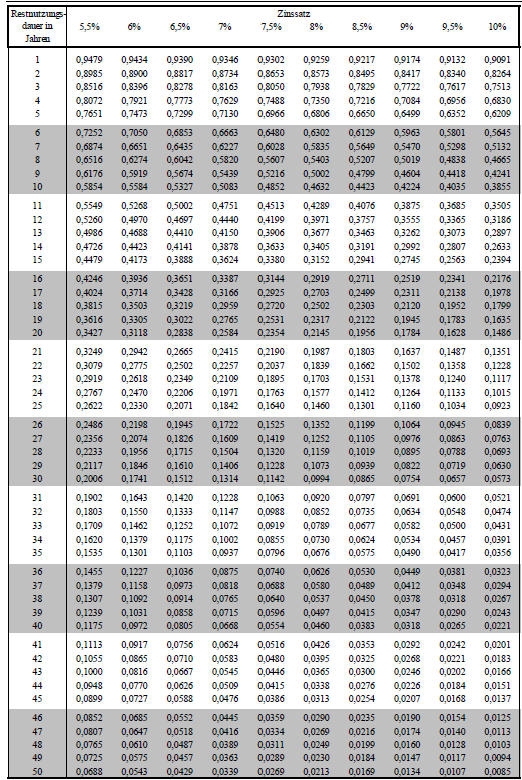
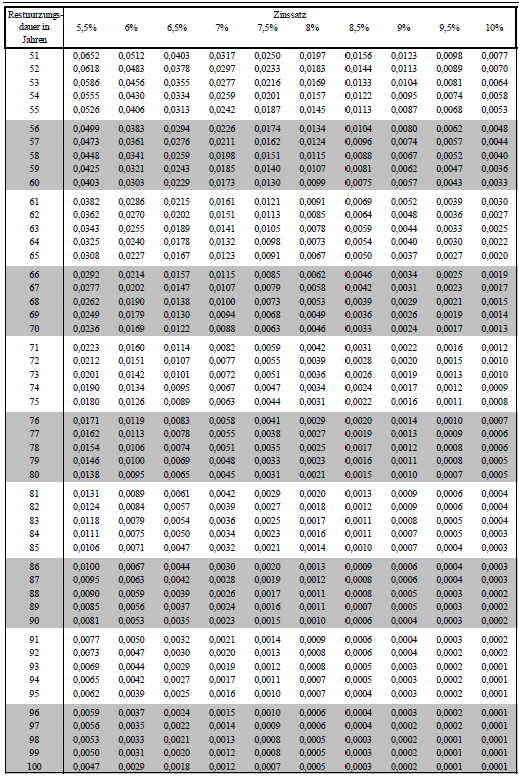
D.I.1 Die Wertermittlung im Zusammenhang mit dem Wohnungsrecht und dem Nießbrauch erfolgt nach gleichen Grundätzen. Der Nießbrauch ist das umfassendere Recht, da der Berechtigte in der Regel alle Nutzungen aus dem Grundstück ziehen kann, während das Wohnungsrecht im Wesentlichen nur die Wohnnutzung zum Gegenstand hat; diese unterschiedliche Reichweite der Rechte ist sowohl hinsichtlich der wirtschaftlichen Vor- und Nachteile sowie dem Marktverhalten sachgerecht zu berücksichtigen.
D.I.2 Beim Nießbrauch und beim Wohnungsrecht sind die jeweiligen dinglichen und ggf. weiteren schuldrechtlichen Vereinbarungen zu beachten. Je nach vertraglicher Ausgestaltung ist daher zu klären, ob ein Recht befristet oder auf Lebenszeit, entgeltlich oder unentgeltlich, eingeräumt wurde und wer die Kosten und ggf. auch die Lasten trägt, die im Zusammenhang mit dem Grundstück sowie dessen Nutzung entstehen.
D.I.3 Wohnungsrecht und Nießbrauch sind regelmäßig an das Leben des Berechtigten gebunden. Für natürliche Personen erfolgt deshalb die Ermittlung des Werts des Rechts mit Hilfe von Leibrentenbarwertfaktoren. Bei mehreren Berechtigten ist der Leibrentenbarwertfaktor für Verbindungsrenten anzusetzen. Ist der Berechtigte eine juristische Person, ist von einem angemessenen Zeitrentenbarwertfaktor auszugehen.
D.I.4 Als Leibrenten werden periodische Zahlungen (z. B. monatlich oder jährlich) bezeichnet, die bis zum Lebensende des Berechtigten erfolgen. Als Kalkulationsgrundlage von Leibrenten dienen Versicherungsbarwerte (Leibrentenbarwertfaktoren), die auf Grundlage der Sterblichkeitsverhältnisse einer Bevölkerung erstellt werden. Die Leibrentenbarwertfaktoren sind der jeweils am Wertermittlungsstichtag aktuellen Veröffentlichung „Versicherungsbarwerte für Leibrenten“ des Statistischen Bundesamtes zu entnehmen. Für den Ansatz von Leibrentenbarwertfaktoren ist die jeweilige Zahlungsweise (insbesondere monatlich und jährlich vorschüssig sowie nachschüssig) maßgeblich.
D.I.5 Es ist zu beachten, dass die vom Statistischen Bundesamt herausgegebenen Leibrentenbarwertfaktoren die Lebenserwartung einschließlich der jeweiligen Überlebenswahrscheinlichkeit berücksichtigen. Ein gesonderter Ansatz der Wahrscheinlichkeit, dass der Berechtigte seine statistisch ermittelte Lebenserwartung über-schreitet, ist daher nicht vorzunehmen. Mit Ausnahme von Alter und Geschlecht bleiben hierbei die persönlichen Lebensumstände der Berechtigten unberücksichtigt. Dies gilt auch für ein zwischen Wertermittlungsstichtag und dem Zeitpunkt der Gutachtenerstellung erfolgtes Ableben.
D.I.6 Bei der Ermittlung des Wertes eines mit einem Wohnungsrecht oder einem Nießbrauch belasteten Grundstücks orientiert sich der Kapitalisierungszinssatz in der Regel an dem objektspezifisch angepassten Liegenschaftszinssatz. Der Kapitalisierung mit dem Liegenschaftszinssatz liegt die Annahme von jährlich nachschüssigen Zahlungsströmen zugrunde. In diesen Fällen ist daher ein jährlich nachschüssiger Leibrentenbarwertfaktor anzusetzen.
D.I.7 Bei der Ermittlung des Wertes des Wohnungsrechtes oder des Nießbrauchs kann entsprechend der tatsächlichen Zahlungsströme (z. B. Mieten) ein monatlich vorschüssiger Leibrentenbarwertfaktor sachgerecht sein. Dafür ist ein geeigneter Zinssatz zu wählen; die Wahl ist zu begründen.
D.II.1 Die Wertermittlung des mit einem Wohnungsrecht oder einem Nießbrauch belasteten Grundstücks erfolgt insbesondere ausgehend vom Wert eines fiktiv unbelasteten Grundstücks durch Berücksichtigung wirtschaftlicher Vor- und Nachteile.
Die wirtschaftliche Wertminderung durch das Recht ergibt sich insbesondere aus
− den entgangenen Mieten oder Pachten und
− ggf. aus weiteren Aufwendungen, soweit sie nicht bereits beim Ansatz der Mieten oder Pachten berücksichtigt wurden (z. B. Bewirtschaftungskosten).
Die Wertminderung durch das Recht ergibt sich aus den kapitalisierten Vor- und Nachteilen für den Grundstückseigentümer über die Dauer der Inanspruchnahme des Rechts.
D.II.2 Vor allem bei selbst genutzten Objekten, wie Einfamilienhäusern und Eigentums-wohnungen, insbesondere verbunden mit einer kurzen verbleibenden Dauer der Belastung durch das Recht kann der Wert des belasteten Objektes durch Abzinsung des sich nach Ablauf der Belastung ergebenden Wertes über die verbleibende Dauer der Belastung ermittelt werden. Dabei wird der an das Leben gebundene Abzinsungsfaktor zu Grunde gelegt.
D.II.3 Die Übernahme der üblicherweise vom Grundstückseigentümer zu tragenden Kosten und Lasten ist werterhöhend beim belasteten Grundstück zu berücksichtigen, soweit sie nicht anderweitig berücksichtigt wurden. Weitere wirtschaftliche Vor- und Nachteile sind zu berücksichtigen, sofern sie zuvor noch nicht erfasst wurden und dies dem gewöhnlichen Geschäftsverkehr entspricht.
D.III.1 Die Wertermittlung eines Wohnungsrechts oder eines Nießbrauchs erfolgt insbesondere durch Berücksichtigung wirtschaftlicher Vor- und Nachteile.
D.III.2 Die Grundlage der Wertermittlung des Rechts ist der wirtschaftliche Vorteil für den Berechtigten durch das Recht. Der wirtschaftliche Vorteil besteht vor allem
− beim Wohnungsrecht aus den ersparten, üblicherweise zu zahlenden Mieten oder Pachten;
− beim Nießbrauch aus den aus dem Grundstück zustehenden Erträgen und
− ggf. in der Ersparnis weiterer Aufwendungen, soweit sie nicht bereits beim Ansatz der Miete oder Pacht berücksichtigt wurden (z. B. Bewirtschaftungs-kosten).
D.III.3 Die Unkündbarkeit und – sofern das Wohnungsrecht unentgeltlich vereinbart wurde – auch die Sicherheit vor Mieterhöhungen sind wesentliche Merkmale ins-besondere des Wohnungsrechts und können sich werterhöhend auswirken.
D.III.4 Der Wert des Rechts ergibt sich aus dem kapitalisierten Vorteil des Berechtigten über die Dauer des Rechts.
D.III.5 Die Übernahme von sonstigen, üblicherweise nicht vom Berechtigten zu tragenden Kosten und Lasten ist wertmindernd zu berücksichtigen, soweit sie nicht bereits bei der angesetzten Miete oder Pacht berücksichtigt wurden. Weitere wirtschaftliche Vor- und Nachteile sind zu berücksichtigen, sofern sie zuvor noch nicht erfasst wurden und dies dem gewöhnlichen Geschäftsverkehr entspricht.
Die Höhe der nachfolgenden Ansätze gilt nur für die jeweilige Beispielrechnung zum Nießbrauch. Die entsprechenden Ansätze sind für den konkreten Wertermittlungsfall zu ermitteln und zu begründen.
Wertermittlungsstichtag | 15.08.2023 |
Art der Belastung | Unentgeltlicher Nießbrauch |
Berechtigte | Frau - Alter 76 Jahre |
Wohnfläche | 140 m² |
Nettokaltmiete | 11.000 €/Jahr |
Kosten und Lasten
•Die Berechtigte trägt die Bewirtschaftungskosten im Sinne des § 32); dazu gehören neben den Kosten der ordentlich Unterhaltung (§ 1041 BGB) kraft vertraglicher Vereinbarung auch die Kosten für außergewöhnliche Ausbesserungen und somit die vollen Instandhaltungskosten.
Folgende Kostenansätze sind zu berücksichtigen (§ 32 i.V.m. Anlage 3)
− Verwaltungskosten | 373 €/Jahr |
− Instandhaltungskosten: 12,20 €/m² | 1.708 €/Jahr |
− Mietausfallwagnis: 2 Prozent des Rohertrags | 220 €/Jahr |
•Tragung von Lasten (§ 1047 BGB): Gemäß vertraglicher Vereinbarung trägt die Berechtigte auch die außergewöhnlichen öffentlichen Lasten (z.B. Erschließungsbeiträge nach BauGB).
− Hier: keine Kosten zu erwarten |
–Weitere Kosten und Lasten fallen nicht an.
Restnutzungsdauer | 30 Jahre |
Restnutzungsdauer (30 Jahre) > Lebenserwartung (12,44 Jahre)
(Sterbetafel 2019/21)
marktangepasster vorläufiger Verfahrenswert der fiktiv unbelasteten Eigentumswohnung | 320.000 € |
Kapitalisierungszinssätze (Nr. D.I.6)
•für die belastete Eigentumswohnung | 3,5% |
•für das Recht | 3,0% |
Leibrentenbarwertfaktor (Sterbetafel 2019/21)
•für die belastete Eigentumswohnung | 9,204 |
(Zinssatz 3,5%; jährlich nachschüssig; ay = äy – 1 = 10,204 -1) | |
•für das Recht (Zinssatz 3,0%; monatlich vorschüssig; (12)äy= 10,066) | 10,066 |
Berücksichtigung der allgemeinen Wertverhältnisse
•Wert des belasteten Grundstücks: Abschlag im Hinblick auf den Nießbrauch für die belastete Eigentumswohnung (§ 47 Abs. 1 Satz 2; vgl. auch Nr. 47.5) | 15% |
•Wert des Rechts: Zu-/ Abschlag im Hinblick auf den Nießbrauch (§ 47 Abs. 4 Satz 2; vgl. auch Nr. 47.5) | +/- 0% |
Weitere Annahmen:
•keine weiteren besonderen objektspezifischen Grundstücksmerkmale •keine weiteren wirtschaftlichen Vor- und Nachteile |
marktangepasster vorläufiger Verfahrenswert der fiktiv unbelasteten Eigentumswohnung | 320.000 € |
Werteinfluss des Rechts | ||||
•wirtschaftlicher Nachteil des Nießbrauchs für den Wohnungseigentümer | ||||
entgangene marktüblich erzielbare Nettokaltmiete | 11.000 €/Jahr | |||
Leibrentenbarwertfaktor (jährlich nachschüssig) | X | 9,204 | ||
Barwert der entgangenen Nettokaltmiete | - | 101.244 € | ||
•wirtschaftlicher Vorteil des Nießbrauchs für den Wohnungseigentümer | ||||
Entfall von nicht umlagefähigen Bewirtschaftungskosten | ||||
-Verwaltungskosten | 373 €/Jahr | |||
-Instandhaltungskosten | + | 1.708 €/Jahr | ||
-Mietausfallwagnis | + | 220 €/Jahr | ||
Summe der Bewirtschaftungskosten | = | 2.301 € | ||
Leibrentenbarwertfaktor (jährlich nachschüssig) | x | 9,204 | ||
Barwert der Bewirtschaftungskosten | + | 21.178 € | ||
Entfall von Lasten (§ 1047 BGB) sowie weiterer Kosten und Lasten | + | 0 € | ||
•ggf. weitere wirtschaftliche Vor- und Nachteile | + | 0 € | ||
Vorläufiger Verfahrenswert der belasteten Eigentumswohnung | = | 239.934 € | ||
Berücksichtigung der allgemeinen Wertverhältnisse: | X | 0,15 | ||
Abschlag im Hinblick auf den Nießbrauch für die belastete Eigentumswohnung (§ 47 Abs. 1 Satz2; vgl. auch Nr. 47.5) | - | 35.990 € | ||
Marktangepasster vorläufiger Verfahrenswert der belasteten Eigentumswohnung | = | 203.944 € | ||
ggf. weitere besondere objektspezifische Grundstücksmerkmale | +/- | 0 € | ||
Verfahrenswert der belasteten Eigentumswohnung | = | 203.944 € | ||
Verkehrswert der belasteten Eigentumswohnung | 204.000 € |
Wert des Rechts für die Berechtigte | ||||
•wirtschaftlicher Vorteil des Nießbrauchs für die Berechtigte | ||||
Entfall der marktüblich erzielbaren Nettokaltmiete | 11.000 €/Jahr | |||
Leibrentenbarwertfaktor (monatlich vorschüssig) | X | 10,066 | ||
Barwert der Nettokaltmiete | = | 110.726 € | ||
•wirtschaftlicher Nachteil des Nießbrauchs für die Berechtigte | ||||
Tragung von nicht umlagefähigen Bewirtschaftungskosten | ||||
-Verwaltungskosten | 373 €/Jahr | |||
-Instandhaltungskosten | + | 1.708 €/Jahr | ||
-Mietausfallwagnis | + | 220 €/Jahr | ||
Summe der Bewirtschaftungskosten | = | 2.301 € | ||
Leibrentenbarwertfaktor (monatlich vorschüssig) | x | 10,066 | ||
Barwert der Bewirtschaftungskosten | + | 23.162 € | ||
Tragung von Lasten (§ 1047 BGB) sowie weiterer Kosten und Lasten | + | =0 € | ||
•ggf. weitere wirtschaftliche Vor- und Nachteile | + | 0 € | ||
Vorläufiger Verfahrenswert des Nießbrauchs | = | 87.564 € | ||
Berücksichtigung der allgemeinen Wertverhältnisse: im Hinblick auf den Nießbrauch (§ 47 Abs. 4 Satz 2; vgl. auch Nr. 47.5) | +/- | 0 € | ||
Marktangepasster vorläufiger Verfahrenswert des Nießbrauchs | = | 87.564 € | ||
ggf. weitere besondere objektspezifische Grundstücksmerkmale | +/- | 0 € | ||
Verfahrenswert des Nießbrauchs | = | 87.564 € | ||
Wert des Nießbrauchs | 88.000 € |
E.I.1 Rechte, die Gegenstand von Grunddienstbarkeiten sind, welche zugunsten des jeweiligen Eigentümers eines anderen Grundstücks begründet wurden, können auch als beschränkte persönliche Dienstbarkeiten zugunsten einer bestimmten Person bestellt werden. Hingegen können nicht alle beschränkten persönlichen Dienstbarkeiten auch als Grunddienstbarkeit eingetragen werden (vgl. zum Wohnungsrecht Anhang D). Bei Grunddienstbarkeiten wird das begünstigte Grundstück auch als herrschendes und das belastete Grundstück auch als dienendes Grundstück bezeichnet.
E.I.2 Je nach vertraglicher Ausgestaltung ist zu klären, ob ein Recht entgeltlich oder unentgeltlich eingeräumt wurde und wer die Kosten und evtl. auch die Lasten trägt, die im Zusammenhang mit dem belasteten Grundstück sowie dessen Nutzung entstehen. Auch die Höhe der vom Berechtigten zu erbringenden Leistungen können sowohl den Wert des Rechts als auch den Wert des belasteten Grundstücks beeinflussen. Grunddienstbarkeiten und beschränkte persönliche Dienstbarkeiten sind in der Regel zeitlich unbefristet.
E.I.3 Die Art und der Umfang der Grunddienstbarkeiten und beschränkten persönlichen Dienstbarkeiten ergeben sich aus der Grundbucheintragung (Abteilung II) und der zu den Grundakten gehörenden Eintragungsbewilligung.
E.I.4 Zur Bewertung des belasteten Grundstücks bei Grunddienstbarkeiten und bei beschränkten persönlichen Dienstbarkeiten können insbesondere zu berücksichtigen sein:
− eine verringerte bauliche und sonstige Nutzbarkeit des Gesamtgrundstücks,
− Geruchs- und Lärmimmissionen,
− eine für die Begründung der Dienstbarkeit vereinbarte Entschädigung etwa in Form einer wiederkehrenden Leistung oder eines Einmalbetrages oder
− sonstige Beeinträchtigungen wie etwa ein Betretungsrecht zum Zwecke der Instandhaltung, Wartung oder ggf. Erweiterung von Leitungen.
Dabei ist zu beachten, dass sich Dienstbarkeiten insbesondere bei Wege- und Leitungsrechten häufig nur auf Teilflächen des belasteten Grundstücks beziehen, gleichwohl aber Auswirkungen auf das Gesamtgrundstück haben.
Eine Wertminderung des belasteten Grundstücks kann auch dann gegeben sein, wenn keine tatsächliche Einschränkung der baulichen oder sonstigen Nutzung vorliegt (z. B. Unterfahrung).
Bei Leitungsrechten sind zusätzlich insbesondere folgende Einflussgrößen für die Bewertung zu berücksichtigen:
− die Leitungsart,
− die Größe und Lage des Schutzstreifens.
Darüberhinausgehende Minderungen des Gebäudewerts sind ggf. gesondert zu berücksichtigen. Eine Doppelberücksichtigung ist auszuschließen.
E.I.5 Bei Grunddienstbarkeiten können zur Bewertung des begünstigten Grundstücks u.a. zu berücksichtigen sein:
− eine Änderung der Nutzungsmöglichkeit des begünstigten Grundstücks,
− eine für die Begründung der Dienstbarkeit vereinbarte Entschädigung etwa in Form einer wiederkehrenden Leistung oder eines Einmalbetrages,
− die Übernahme von üblicherweise vom Eigentümer des belasteten Grundstücks zu tragenden Aufwendungen durch den Berechtigten.
E.I.6 Die Höhe der Entschädigung kann sich orientieren:
− an der angemessenen Bodenwertverzinsung der von dem Recht betroffenen Fläche,
− am Nutzen der betroffenen Fläche für den Inhaber des Rechtes oder
− an den Nachteilen, die sich durch die Einräumung des Rechts für das belastete Grundstück ergeben.
Die Entschädigung kann als Einmalzahlung oder Rente vereinbart sein. Im Falle einer Rentenzahlung sind, bei vorhandener Wertsicherungsklausel, Anpassungsmöglichkeiten zu prüfen.
E.II.1 Zur Ermittlung des Werts des belasteten Grundstücks ist vom unbelasteten Grundstückswert auszugehen und die ermittelte Wertminderung durch das Recht abzuziehen.
E.II.2 Die Wertminderung des belasteten Grundstücks ergibt sich aus der Einschätzung der Einschränkungen, die das belastete Grundstück durch das Recht erfährt.
E.II.3 Die zu erzielende Rente ist zu kapitalisieren und werterhöhend zu berücksichtigen.
E.II.4 Weitere wirtschaftliche Vor- und Nachteile sind zu berücksichtigen, sofern sie zu-vor noch nicht erfasst wurden und dies dem gewöhnlichen Geschäftsverkehr entspricht.
E.III.1 Bei der Bewertung des durch ein Wege- oder Leitungsrecht begünstigten Grundstücks ist zu berücksichtigen, dass Vorteile durch das Recht bereits im marktangepassten vorläufigen Verfahrenswert enthalten sein können (z. B. durch die Berücksichtigung des Entwicklungszustands „baureifes Land “).
E.III.2 Die zu zahlende Rente sowie ggf. weitere mit der Dienstbarkeit in Zusammenhang stehende Leistungen sind wertmindernd zu berücksichtigen.
E.III.3 Der Wertvorteil des begünstigten Grundstücks ist im Allgemeinen nicht identisch mit dem Wertnachteil des belasteten Grundstücks.
E.III.4 Weitere wirtschaftliche Vor- und Nachteile sind zu berücksichtigen, sofern sie zu-vor noch nicht erfasst wurden und dies dem gewöhnlichen Geschäftsverkehr entspricht.
Die Höhe der nachfolgenden Ansätze gilt nur für die jeweilige Beispielrechnung zum Wegerecht. Die entsprechenden Ansätze sind für den konkreten Wertermittlungsfall zu ermitteln und zu begründen.
E.IV.1 Fallbeschreibung
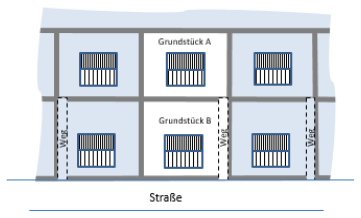
Wertermittlungsstichtag | 15.02.2023 |
Art der Belastung | Zeitlich unbefristetes Wegerecht |
Begünstigtes Grundstück A
marktangepasster vorläufiger Verfahrenswert unter Berücksichtigung des wirtschaftlichen Vorteils des Wegerechts für das begünstigte Grundstücks (vgl. Nrn. 47.4 bzw. III.1) | 300.000 € |
Kapitalisierungszinssatz | 3%* |
Berücksichtigung der allgemeinen Wertverhältnisse im Hinblick auf das Wegerecht für das begünstigte Grundstück (§ 47 Abs. 1 Satz 2; vgl. auch Nr. 47.5) | +/- 0 |
Belastetes Grundstück B
marktangepasster vorläufiger Verfahrenswert des fiktiv unbelasteten Grundstücks | 310.000 € |
Ausübungsbereich des Wegerechts | 75 m² |
Wegerente am Wertermittlungsstichtag jährlich vorschüssig, wertgesichert | 300 €/ Jahr |
Kosten für die Unterhaltung des Weges am Wertermittlungsstichtag (trägt der Eigentümer des begünstigten Grundstücks) | 150 €/ Jahr |
Bodenrichtwert | 200 €/m² |
Wirtschaftlicher Nachteil aufgrund der Beeinträchtigung des Grundstücks (die Wertminderung bezieht sich auf die belastete Teilfläche) -> Einschätzung für dieses Beispiel: erhebliche und dauerhaft starke Einschränkung | 70% |
Auswirkungen auf Art und Maß der baulichen Nutzung des belasteten Grundstücks | keine |
Kapitalisierungszinssatz | 3%* |
Berücksichtigung der allgemeinen Wertverhältnisse Abschlag im Hinblick auf das Wegerecht für das belastete Grundstück (§ 47 Abs. 1 Satz 2; vgl. auch Nr. 47.5) | 5% |
Weitere Annahmen:
- keine weiteren besonderen objektspezifischen Grundstücksmerkmale - keine weiteren wirtschaftlichen Vor- und Nachteile |
* Die Wahl des Kapitalisierungszinssatzes ist zu begründen. Er kann sich gegebenenfalls am objekt-spezifisch angepassten Liegenschaftszinssatz orientieren. Andere Vorgehensweisen sind möglich.
marktangepasster vorläufiger Verfahrenswert unter Berücksichtigung des wirtschaftlichen Vorteils des Wegerechts für das begünstigte Grundstücks (vgl. Nrn. 47.4 bzw. E.III.1) | 300.000 € |
Werteinfluss des Rechts | ||||
•wirtschaftlicher Nachteil durch das Wegerecht | ||||
Jährliche Rente | 300 € | |||
Kapitalisierungsfaktor bei 3%* und unendlicher Dauer (ewige Rente) = 1 / 0,03 | X | 33,3333 | ||
Barwert der Wegerechtsrente | - | 10.000 € | ||
jährliche Kosten für die Unterhaltung des Weges | 150 € | |||
Kapitalisierungsfaktor bei 3%* und unendlicher Dauer (ewige Rente) = 1 / 0,03 | x | 33,3333 | ||
Barwert der Kosten für die Unterhaltung des Weges | - | 5.000€ | ||
•Wirtschaftlicher Vorteil durch das Wegerecht | ||||
(bereits im marktangepassten vorläufigen Verfahrenswert berücksichtigt) | + | 0 € | ||
•ggf. weitere wirtschaftliche Vor- und Nachteile | +/- | 0 € | ||
Vorläufiger Verfahrenswert des begünstigten Grundstücks | = | 285.000 € | ||
Berücksichtigung der allgemeinen Wertverhältnisse: im Hinblick auf das Wegerecht für das begünstigte Grundstück (§ 47 Abs. 1 Satz 2; vgl. auch Nr. 47.5) | +/- | 0 € | ||
Marktangepasster vorläufiger Verfahrenswert des begünstigten Grundstücks | = | 285.000 € | ||
ggf. weitere besondere objektspezifische Grundstücksmerkmale | +/- | 0 € | ||
Verfahrenswert des begünstigten Grundstücks | = | 285.000 € | ||
Verkehrswert des begünstigten Grundstücks | 285.000 € |
* Die Wahl des Kapitalisierungszinssatzes ist zu begründen. Er kann sich gegebenenfalls am objekt-spezifisch angepassten Liegenschaftszinssatz orientieren. Andere Vorgehensweisen sind möglich.
marktangepasster vorläufiger Verfahrenswert des fiktiv unbelasteten Grundstücks | 310.000 € |
Werteinfluss der Belastung durch das Recht | ||||
•wirtschaftlicher Nachteil durch das Wegerecht | ||||
Ausübungsbereich des Wegerechts | 75 m² | |||
Bodenrichtwert | X | 200 € / m² | ||
erhebliche und dauerhaft starke Einschränkung | X | 70% | ||
Wertminderung durch Beeinträchtigung des Grundstücks (siehe Fallbeschreibung) | - | 10.500 € | ||
•Wirtschaftlicher Vorteil durch das Wegerecht | ||||
jährliche Rente | 300 € | |||
Kapitalisierungsfaktor bei 3%* und unendlicher Dauer (ewige Rente) | x | 33,3333 | ||
Barwert der Wegerechtsrente | + | 10.000 € | ||
•ggf. weitere wirtschaftliche Vor- und Nachteile | +/- | 0 € | ||
Vorläufiger Verfahrenswert des belasteten Grundstücks | = | 309.500 € | ||
Berücksichtigung der allgemeinen Wertverhältnisse: | x | 0,05 | ||
Abschlag im Hinblick auf das Wegerecht für das belastete Grundstück (§ 47 Abs. 1 Satz 2; vgl. auch Nr. 47.5) | - | 15.475 € | ||
Marktangepasster vorläufiger Verfahrenswert des belasteten Grundstücks | = | 294.025 € | ||
ggf. weitere besondere objektspezifische Grundstücksmerkmale | +/- | 0 € | ||
Verfahrenswert des belasteten Grundstücks | = | 294.025 € | ||
Verkehrswert des belasteten Grundstücks | 294.025 € |
* Die Wahl des Kapitalisierungszinssatzes ist zu begründen. Er kann sich gegebenenfalls am objekt-spezifisch angepassten Liegenschaftszinssatz orientieren. Andere Vorgehensweisen sind möglich.
F.I.1 Der Überbau (§ 912 BGB) und der Notweg (§ 917 BGB) stellen nachbarrechtliche Beschränkungen des Eigentums dar. Landesrechtliche Vorschriften (z. B. Bauordnungsrecht und Nachbarrecht) sind zu beachten.
F.I.2 Bei einem Überbau ist in der Regel nicht davon auszugehen, dass der Eigentümer des begünstigten Grundstücks den Vorteil, den er durch den Überbau erlangt, in absehbarer Zeit aufgeben wird. Daher ist im Falle einer Verrentung von einer Zeitrente auszugehen, deren Dauer unter Berücksichtigung der Möglichkeit nutzungsdauerverlängernder Investitionen einzuschätzen ist, in begründeten Fällen kann von einer ewigen Rente ausgegangen werden. Demgegenüber besteht ein Notweg in der Regel nur vorübergehend.
F.I.3 Wenn ein Überbau vom Eigentümer des überbauten Grundstücks zu dulden ist, so ist dieser für den Nutzungsverlust durch eine Geldrente zu entschädigen (Überbaurente) oder er kann vom Verursacher des Überbaus den Ankauf der betroffenen Grundstücksfläche verlangen (§ 915 Absatz 1 BGB).
F.I.4 Bei einem Notweg ist der Eigentümer des belasteten Grundstücks ebenfalls für den Nutzungsverlust durch eine Geldrente zu entschädigen. Es besteht aber keine Abkaufverpflichtung für den Begünstigten des Notwegs.
F.I.5 Die Überbaurente wird bemessen nach dem Bodenwert der überbauten Grundstücksfläche sowie der angemessenen Verzinsung des Bodenwerts. Maßgeblich sind die allgemeinen Wertverhältnisse und die Grundstücksmerkmale zum Zeitpunkt des Überbaus.
F.I.6 Die Notwegerente wird bemessen nach dem Bodenwert der Notwegefläche sowie der angemessenen Verzinsung des Bodenwerts. Maßgeblich sind die allgemeinen Wertverhältnisse und die Grundstücksmerkmale zum Zeitpunkt der Entstehung des Notwegs.
F.I.7 Die Verzinsung des Bodenwerts nach Nummer I.6 und I.7 erfolgt mit einem geeigneten Zinssatz, der sich am Liegenschaftszinssatz orientieren kann. Die gesetzlich vorgeschriebene jährlich vorschüssige Zahlungsweise (§ 913 Absatz 2 BGB) ist zu berücksichtigen.
F.I.8 Eine Anpassung der gesetzlich geregelten Geldrente ist nicht vorgesehen. Daher gleicht der Barwert der Rente die tatsächliche Bodenwertminderung im Zeitverlauf aufgrund von sich ändernden allgemeinen Wertverhältnissen in der Regel nicht mehr aus.
F.II.1 Bei einem Überbau ergibt sich der Verkehrswert des belasteten (überbauten) Grundstücks in der Regel aus dem marktangepassten vorläufigen Verfahrenswert des fiktiv unbelasteten Grundstücks, ohne den überbauten Gebäudeteil, unter Berücksichtigung der wirtschaftlichen Vor- und Nachteile (§ 47 Absatz 3 Nummer 1).
Der wirtschaftliche Nachteil ergibt sich insbesondere durch einen Abschlag
− in Höhe des Bodenwerts des durch den Überbau belasteten Grundstücksteils und
− ggf. aufgrund einer eingeschränkten Nutzbarkeit des Restgrundstücks.
Die wirtschaftlichen Vorteile ergeben sich insbesondere durch Zuschläge
− in Höhe des Barwerts der Überbaurente und
− des abgezinsten Bodenwerts des überbauten Grundstücksteils.
F.II.2 Weitere wirtschaftliche Vor- und Nachteile sind zu berücksichtigen, sofern sie zuvor noch nicht erfasst wurden und dies dem gewöhnlichen Geschäftsverkehr entspricht.
F.II.3 Bei Vorliegen eines Notwegs erfolgt die Wertermittlung analog der Vorgehensweise beim Wegerecht. Wenn das Notwegerecht nur vorübergehend besteht, ist dies zu berücksichtigen.
F.III.1 Bei der Bewertung des durch einen Überbau oder einen Notweg begünstigten Grundstücks ist zu berücksichtigen, dass Vorteile durch das Recht bereits im marktangepassten vorläufigen Verfahrenswert enthalten sein können (z. B. durch das Maß der baulichen Nutzung).
F.III.2 Bei einem Überbau ergibt sich der Verkehrswert des begünstigten Grundstücks, in der Regel aus dem marktangepassten vorläufigen Verfahrenswert des Grundstücks, einschließlich des Gebäudeteils, der über die Grundstücksgrenze gebaut wurde, unter Berücksichtigung der wirtschaftlichen Vor- und Nachteile (§ 47 Absatz 3 Nummer 1).
Der wirtschaftliche Nachteil ergibt sich insbesondere durch einen Abschlag
− in Höhe des Barwerts der Überbaurente.
Der wirtschaftliche Vorteil wird in der Regel dadurch berücksichtigt,
− dass der überbaute Gebäudeteil bereits im marktangepassten vorläufigen Verfahrenswert enthalten ist.
F.III.3 Beim Notweg ergibt sich der Verkehrswert des begünstigten Grundstücks in der Regel aus dem marktangepassten vorläufigen Verfahrenswert des Grundstücks, unter Berücksichtigung wirtschaftlicher Vor- und Nachteile (§ 47 Absatz 3 Num-mer 1).
Der wirtschaftliche Nachteil ergibt sich insbesondere durch einen Abschlag
− in Höhe des Barwerts der Notwegerente.
Der wirtschaftliche Vorteil wird in der Regel bereits im marktangepassten Verfahrenswert berücksichtigt,
− da der Notweg die für eine ordnungsgemäße Benutzung notwendige Verbindung des begünstigten Grundstücks mit dem öffentlichen Weg sichert (§ 917 Absatz 1 BGB).
F.III.4 Weitere wirtschaftliche Vor- und Nachteile sind zu berücksichtigen, sofern sie zuvor noch nicht erfasst wurden und dies dem gewöhnlichen Geschäftsverkehr entspricht.
Die Höhe der nachfolgenden Ansätze gilt nur für die jeweilige Beispielrechnung zum Überbau. Die entsprechenden Ansätze sind für den konkreten Wertermittlungsfall zu ermitteln und zu begründen.
F.IV.1 Fallbeschreibung
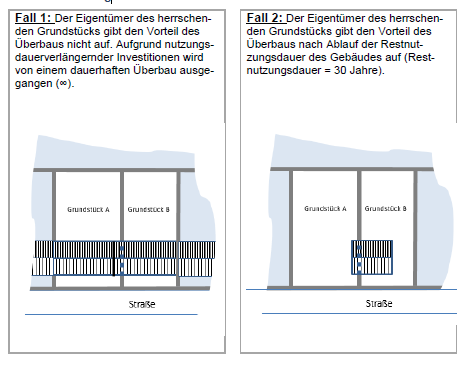
Wertermittlungsstichtag | 28.02.2023 |
Art der Belastung | Befristeter bzw. unbefristeter Überbau |
Begünstigtes Grundstück B
Fall 1 | Fall 2 | |
− Fläche | bebaut, 400 m² | |
-marktangepasster vorläufiger Verfahrenswert unter Berücksichtigung des wirtschaftlichen Vorteils des Überbaus für das begünstigte Grundstück (vgl. Nrn. 47.4 bzw. F.III.1 und F.III.2: -Gebäudeteils der über die Grundstücksgrenze gebaut wurde -ggf. Bodenwerterhöhung durch Überschreiten des zulässigen Maßes der baulichen Nutzung | 450.000 € | |
−Berücksichtigung der allgemeinen Wertverhältnisse Abschlag bzw. Zuschlag im Hinblick auf den Überbau für das begünstigte Grundstück (§ 47 Abs. 1 Satz 2; vgl. auch Nr. 47.5) | +15% | -5% |
Belastetes Grundstück A (überbautes Grundstück)
Fall 1 | Fall 2 | |
-Fläche | bebaut, 500 m² | unbebaut, 500 m² |
-marktangepasster vorläufiger Verfahrenswert des fiktiv unbelasteten Grundstücks zum Wertermittlungsstichtag | 600.000 € | 200.000 € |
-Überbaute Fläche: 3,00 m Breite; 20 m Länge | 60 m² | |
-Bodenwert zum Wertermittlungsstichtag | 400 €/m² | |
-Bodenwert zum Zeitpunkt des Überbaus (1973) | 65 €/m² | |
-Berücksichtigung der allgemeinen Wertverhältnisse Abschlag im Hinblick auf den Überbau für das belastete Grundstück (§ 47 Abs. 1 Satz 2; vgl. auch Nr. 47.5) | 10% | 5% |
Weitere Annahmen
−Kapitalisierungszinssatz für die Beispielrechnungen F.IV.3 bis F.IV-6 | 3% |
−Angemessene Bodenwertverzinsung zum Zeitpunkt des Überbaus | 5% |
−keine weiteren besonderen objektspezifischen Grundstücksmerkmale −keine weiteren wirtschaftlichen Vor- und Nachteile | |
F.IV.2 Beispielrechnung: Ermittlung der Überbaurente
Überbaute Fläche | 60 m² | |
Bodenwert zum Zeitpunkt des Überbaus (1973) | x | 65 €/m² |
Bodenwert der überbauten Fläche des Grundstücks A zum Zeitpunkt des Überbaus | = | 3.900 € |
Angemessene Bodenwertverzinsung zum Zeitpunkt des Überbaus | x | 5% |
Überbaurente, jährlich vorschüssig | = | 195€ |
F.IV.3 Beispielrechnung: Wert des durch einen Überbau begünstigten Grund-stücks B (Fall 1)
marktangepasster vorläufiger Verfahrenswert unter Berücksichtigung des wirtschaftlichen Vorteils des Überbaus für das begünstigte Grundstück (vgl. Nrn. 47.4 bzw. F.III.1 und F.III.2) | 450.000 € |
Werteinfluss des Rechts | ||||
•wirtschaftlicher Nachteil des Überbaus | ||||
Überbaurente | 195 € / Jahr | |||
Kapitalisierungsfaktor bei 3% und unendlicher Dauer (ewige Rente) | X | 33,3333 | ||
Barwert der Überbaurente | - | 6.500 € | ||
•Wirtschaftlicher Vorteil durch den Überbau | ||||
(ist bereits im marktangepassten vorläufigen Verfahrenswert berücksichtigt) | + | 0 € | ||
•ggf. weitere wirtschaftliche Vor- und Nachteile | +/- | 0 € | ||
Vorläufiger Verfahrenswert des begünstigten Grundstücks | = | 443.500 € | ||
Berücksichtigung der allgemeinen Wertverhältnisse: | x | 0,15 | ||
Zuschlag im Hinblick auf den Überbau für das belastete Grundstück (§ 47 Abs. 1 Satz 2; vgl. auch Nr. 47.5) | + | 66.525 € | ||
Marktangepasster vorläufiger Verfahrenswert des begünstigten Grundstücks | = | 510.025 € | ||
ggf. weitere besondere objektspezifische Grundstücksmerkmale | +/- | 0 € | ||
Verfahrenswert des begünstigten Grundstücks | = | 510.025 € | ||
Verkehrswert des begünstigten Grundstücks | 510.000 € |
F.IV.4 Beispielrechnung: Wert des durch einen Überbau begünstigten Grund-stücks B (Fall 2)
marktangepasster vorläufiger Verfahrenswert unter Berücksichtigung des wirtschaftlichen Vorteils des Überbaus für das begünstigte Grundstück (vgl. Nrn. 47.4 bzw. F.III.1) | 450.000 € |
Werteinfluss des Rechts | ||||
•wirtschaftlicher Nachteil des Überbaus | ||||
Überbaurente | 195 € / Jahr | |||
Kapitalisierungsfaktor bei 3% und 30 Jahren; jährlich vorschüssig | X | 20,1885 | ||
Barwert der Überbaurente | - | 3.937 € | ||
•Wirtschaftlicher Vorteil durch den Überbau | ||||
(ist bereits im marktangepassten vorläufigen Verfahrenswert berücksichtigt) | + | 0 € | ||
•ggf. weitere wirtschaftliche Vor- und Nachteile | +/- | 0 € | ||
Vorläufiger Verfahrenswert des begünstigten Grundstücks | = | 446.063 € | ||
Berücksichtigung der allgemeinen Wertverhältnisse: | x | 0,05 | ||
Abschlag im Hinblick auf den Überbau für das belastete Grundstück (§ 47 Abs. 1 Satz 2; vgl. auch Nr. 47.5) | - | 22.303 € | ||
Marktangepasster vorläufiger Verfahrenswert des begünstigten Grundstücks | = | 423.760 € | ||
ggf. weitere besondere objektspezifische Grundstücksmerkmale | +/- | 0 € | ||
Verfahrenswert des begünstigten Grundstücks | = | 423.760 € | ||
Verkehrswert des begünstigten Grundstücks | 424.000 € |
F.IV.5 Beispielrechnung: Wert des durch einen Überbau belasteten Grundstücks A (Fall 1)
marktangepasster vorläufiger Verfahrenswert | 600.000 € |
Werteinfluss der Belastung durch das Recht | ||||
•wirtschaftlicher Nachteil des Überbaus | ||||
Überbaute Grundstücksfläche | 60 m² | |||
Bodenwert zum Wertermittlungsstichtag | X | 400 €/m² | ||
Bodenwert der überbauten Grundstücksfläche | - | 24.000 € | ||
•Wirtschaftlicher Vorteil des Überbaus | ||||
Überbaurente | 195 € / Jahr | |||
Kapitalisierungsfaktor bei 3% und unendlicher Dauer (ewige Rente) = 1 / 0,03 | x | 33,3333 | ||
Barwert der Überbaurente | + | 6.500 € | ||
•ggf. weitere wirtschaftliche Vor- und Nachteile | +/- | 0 € | ||
Vorläufiger Verfahrenswert des belasteten Grundstücks | = | 582.500 € | ||
Berücksichtigung der allgemeinen Wertverhältnisse: | x | 0,01 | ||
Abschlag im Hinblick auf den Überbau für das belastete Grundstück (§ 47 Abs. 1 Satz 2; vgl. auch Nr. 47.5) | - | 58.250 € | ||
Marktangepasster vorläufiger Verfahrenswert des belasteten Grundstücks | = | 524.250 € | ||
ggf. weitere besondere objektspezifische Grundstücksmerkmale | +/- | 0 € | ||
Verfahrenswert des belasteten Grundstücks | = | 524.250 € | ||
Verkehrswert des belasteten Grundstücks | 524.000 € |
F.IV.6 Beispielrechnung: Wert des durch einen Überbau belasteten Grundstücks A (Fall 2)
marktangepasster vorläufiger Verfahrenswert | 200.000 € |
Werteinfluss der Belastung durch das Recht | ||||
•wirtschaftlicher Nachteil des Überbaus | ||||
Überbaute Grundstücksfläche | 60 m² | |||
Bodenwert zum Wertermittlungsstichtag | X | 400 €/m² | ||
Bodenwert der überbauten Grundstücksfläche | - | 24.000 € | ||
•Wirtschaftlicher Vorteil des Überbaus | ||||
Überbaurente | 195 € / Jahr | |||
Kapitalisierungsfaktor bei 3% und 30 Jahren jährlich vorschüssig | x | 20,1885 | ||
Barwert der Überbaurente | + | 3.937 € | ||
Überbaute Grundstücksfläche | 60 m² | |||
Bodenwert zum Wertermittlungsstichtag | x | 400 €/m² | ||
Bodenwert der überbauten Grundstücksfläche | 24.000 € | |||
Abzinsungsfaktor bei 3% und 30 Jahre | x | 0,4120 | ||
abgezinster Bodenwert der überbauten Grundstücksfläche | + | 9.888 € | ||
•ggf. weitere wirtschaftliche Vor- und Nachteile | +/- | 0 € | ||
Vorläufiger Verfahrenswert des belasteten Grundstücks | = | 189.825 € | ||
Berücksichtigung der allgemeinen Wertverhältnisse: | x | 0,05 | ||
Abschlag im Hinblick auf den Überbau für das belastete Grundstück (§ 47 Abs. 1 Satz 2; vgl. auch Nr. 47.5) | - | 9.491 € | ||
Marktangepasster vorläufiger Verfahrenswert des belasteten Grundstücks | = | 180.334 € | ||
ggf. weitere besondere objektspezifische Grundstücksmerkmale | +/- | 0 € | ||
Verfahrenswert des belasteten Grundstücks | = | 180.334 € | ||
Verkehrswert des belasteten Grundstücks | 180.000 € |
G.I Wert des Erbbaurechts auf Grundlage des finanzmathematischen Werts
G.I.1 Modellbeschreibung* für den Erbbaurechtsfaktor
Erbbaurechtsfaktor z. B. aus der im Grundstücksmarktbericht des Oberen Gutachter-ausschusses veröffentlichten Regressionsgleichung | 0,7 |
Sämtliche Parameter verstehen sich als beispielhafte Darstellung und sind nicht allgemeingültig. | ||
Beschreibung des Modells für den Erbbaurechtsfaktor | Objektbeschreibung | |
Zeitlicher Bezug: | Stichtag des Erbbaurechtsfaktors: XX.XX.XXXX | Wertermittlungsstichtag: 14.01.2023 |
Sachlicher Anwendungsbereich: | Erbbaurechte für Reihenmittelhäuser; Begründungsjahre der Erbbaurechte: 1950 bis 1980 | Fall (1): Reihenmittelhaus; Begründungsjahr des Erbbaurechts: 1979 Fall (2): Reihenmittelhaus; Begründungsjahr des Erbbaurechts: 1951 |
Räumlicher Anwendungsbereich: | Bundesland X | --- |
Datengrundlage: | Zentrale Kaufpreissammlung des Oberen Gutachterausschusses X | --- |
Auswertungszeit-raum: | 2019 bis 2022 | --- |
Größe der Stichprobe: | 315 Fälle 63 Fälle Restlaufzeit Erbbaurecht > Restnutzungsdauer der baulichen Anlagen; 252 Fälle Restlaufzeit Erbbaurecht < Restnutzungsdauer der baulichen Anlagen Spanne der Erbbaurechtsfaktoren: 0,5 – 0,9 | --- |
Beschreibende (statistische) Kenngrößen: | Grundstücksgröße: Ø 200 m² Wohnfläche: Ø 130 m² Restlaufzeit des Erbbaurechts: Ø 50 Jahre Restnutzungsdauer der baulichen Anlagen: Ø 40 Jahre angemessener Erbbauzinssatz: 2,5 % erzielbarer Erbbauzinssatz: Ø 1,7 % wesentliche vertragliche Vereinbarungen: -Anpassung des Erbbauzinses mittels Verbraucherpreisindex; -Gebäudeentschädigung bei Ablauf: 2/3 Bodenrichtwert: Ø 480 €/m²; Bodenrichtwertbereich: 300 €/m² bis 1.000 €/m² | Grundstücksgröße: 207 m² Wohnfläche: 115 m² Restlaufzeit des Erbbaurechts: Fall (1): 55 Jahre Fall (2): 27 Jahre Restnutzungsdauer der baulichen Anlagen: 36 Jahre angemessener Erbbauzinssatz: 2,5 % erzielbarer Erbbauzins: 1.850 € wesentliche vertragliche Vereinbarungen: -Anpassung des Erbbauzinses mittels Verbraucherpreisindex; -Letzte Anpassung des Erbbauzinses:31.12.2022; -Gebäudeentschädigung bei Ablauf des Erbbaurechts: 75 % Bodenrichtwert: 470 €/m² |
Zinssatz für die Kapitalisierung und Abzinsung: | 1,5% | |
Ermittlungsmethodik: | Regressionsanalyse | --- |
Ergebnis (Darstellung je nach Methodik gemäß Anhang A.II.2): | Regressionsgleichung | --- |
*Die Modellbeschreibung weicht aus Vereinfachungsgründen für Zwecke der Beispielrechnung von Anhang A ab.
G.I.2 Beispielrechnungen: Wert des Erbbaurechts auf Grundlage des finanzmathematischen Werts
Die Höhe der nachfolgenden Ansätze gilt nur für die jeweilige Beispielrechnung. Die entsprechenden Ansätze sind für den konkreten Wertermittlungsfall zu ermitteln und zu begründen.
Annahmen für die Beispielrechnungen Fall (1) und (2):
-Wert des fiktiven Volleigentums | 330.000 € |
-Wertanteil der baulichen Anlagen**, (d.h. ohne Bodenwertanteil) bei Ablauf des Erbbaurechts | 80.000 € |
-objektspezifisch angepasster Erbbaurechtsfaktor (§ 49) | Fall (1): 0,70 Fall (2): 0,68 |
-Berücksichtigung der allgemeinen Wertverhältnisse im Hinblick auf das Erbbaurecht (§ 47 Absatz 4 Satz 2 | 1,0 |
-keine weiteren besonderen objektspezifischen Grundstücksmerkmale | |
G.I.2.a Beispielrechnung: Fall (1) - Restlaufzeit des Erbbaurechts 55 Jahre
Wert des fiktiven Volleigentums (§ 49 Abs. 1 Satz 2) | 330.000 € |
Grundstücksgröße | 207 m² | |||
Bodenrichtwert | x | 470 €/m² | ||
Bodenwert des fiktiv unbelasteten Grundstücks | - | 97.290 € | ||
angemessener Erbbauzins: 97.290 € x 2,5 % = | 2.432 € | |||
erzielbarer Erbbauzins | - | 1850 € | ||
Differenz: | = | 582 € | ||
Kapitalisierungsfaktor bei Zinssatz: 1,5%; RLZ: 55 Jahre | x | 37,2715 | ||
Kapitalisierte Differenz aus angemessenem und erzielbaren Erbbauzins | + | 21.692 € | ||
nicht zu entschädigender Wertanteil der baulichen Anlagen | - | 0 € | ||
Finanzmathematischer Wert des Erbbaurechts | = | 254.402 € | ||
Objektspezifisch angepasster Erbbaurechtsfaktor | x | 0,70 | ||
Vorläufiger Vergleichswert des Erbbaurechtsfaktor | = | 178.081 € | ||
(ggf.) Berücksichtigung der allgemeinen Wertverhältnisse im Hinblick auf das Erbbaurecht (§ 47 Abs. 4 Satz 2 vgl. auch Nr. 49.2) | + / - | 0 € | ||
Marktangepasster vorläufiger Vergleichswert des Erbbaurechts | = | 178.081 € | ||
ggf. weitere besondere objektspezifische Grundstücksmerkmale | +/- | 0 € | ||
Verfahrenswert des Erbbaurechts | = | 178.081 € | ||
Verkehrswert des Erbbaurechts | 178.000 € |
G.I.2.b Beispielrechnung: Fall (2) - Restlaufzeit des Erbbaurechts 27 Jahre
Wert des fiktiven Volleigentums (§ 49 Abs. 1 Satz 2) | 330.000 € |
Grundstücksgröße | 207 m² | |||
Bodenrichtwert | x | 470 €/m² | ||
Bodenwert des fiktiv unbelasteten Grundstücks | - | 97.290 € | ||
angemessener Erbbauzins: 97.290 € x 2,5 % = | 2.432 € | |||
erzielbarer Erbbauzins | - | 1850 € | ||
Differenz: | = | 582 € | ||
Kapitalisierungsfaktor bei Zinssatz: 1,5%; RLZ: 27 Jahre | x | 22,0676 | ||
Kapitalisierte Differenz aus angemessenem und erzielbaren Erbbauzins | + | 12.843 € | ||
Wertanteil der baulichen Anlagen** | 80.000 € | |||
Abzinsungsfaktor bei Zinssatz: 1,5%; RLZ: 27 Jahre | x | 0,6690 | ||
Wertanteil der baulichen Anlagen (abgezinst auf den Wertermittlungs-stichtag): | = | 53.520 € | ||
Nicht zu entschädigender Wertanteil der baulichen Anlagen 25% | x | 0,25 | ||
nicht zu entschädigender Wertanteil der baulichen Anlagen (25%) RLZ = 27 Jahre < RND = 36 Jahre | - | 13.380 € | ||
Finanzmathematischer Wert des Erbbaurechts | = | 232.173 € | ||
Objektspezifisch angepasster Erbbaurechtsfaktor | x | 0,68 | ||
Vorläufiger Vergleichswert des Erbbaurechtsfaktor | = | 157.878 € | ||
(ggf.) Berücksichtigung der allgemeinen Wertverhältnisse im Hinblick auf das Erbbaurecht (§ 47 Abs. 4 Satz 2 vgl. auch Nr. 49.2) | + / - | 0 € | ||
Marktangepasster vorläufiger Vergleichswert des Erbbaurechts | = | 157.878 € | ||
ggf. weitere besondere objektspezifische Grundstücksmerkmale | +/- | 0 € | ||
Verfahrenswert des Erbbaurechts | = | 157.878 € | ||
Verkehrswert des Erbbaurechts | 158.000 € |
G.II Wert des Erbbaurechts ausgehend vom Wert des fiktiven Volleigentums
G.II.1 Modellbeschreibung* für den Erbbaurechtskoeffizienten
Erbbaurechtsfaktor z. B. aus der im Grundstücksmarktbericht des Oberen Gutachterausschusses veröffentlichten Regressionsgleichung | 0,7 |
Sämtliche Parameter verstehen sich als beispielhafte Darstellung und sind nicht allgemeingültig. | ||
Beschreibung des Modells für den Erbbaurechtsfaktor | Objektbeschreibung | |
Zeitlicher Bezug: | Stichtag des Erbbaurechtsfaktors: XX.XX.XXXX | Wertermittlungsstichtag: 14.01.2023 |
Sachlicher Anwendungsbereich: | Erbbaurechte für Reihenmittelhäuser; Begründungsjahre der Erbbaurechte: 1950 bis 1980 | Fall (1): Reihenmittelhaus; Begründungsjahr des Erbbaurechts: 1979 Fall (2): Reihenmittelhaus; Begründungsjahr des Erbbaurechts: 1951 |
Räumlicher Anwendungsbereich: | Bundesland X | --- |
Datengrundlage: | Zentrale Kaufpreissammlung des Oberen Gutachterausschusses X | --- |
Auswertungszeitraum: | 2019 bis 2022 | --- |
Größe der Stichprobe: | 315 Fälle 63 Fälle Restlaufzeit Erbbaurecht > Restnutzungsdauer der baulichen Anlagen; 252 Fälle Restlaufzeit Erbbaurecht < Restnutzungsdauer der baulichen Anlagen Spanne der Erbbaurechtsfaktoren: 0,5 – 0,9 | --- |
Beschreibende (statistische) Kenngrößen: | Grundstücksgröße: Ø 200 m² Wohnfläche: Ø 130 m² Restlaufzeit des Erbbaurechts: Ø 50 Jahre Restnutzungsdauer der baulichen Anlagen: Ø 40 Jahre angemessener Erbbauzinssatz: 2,5 % erzielbarer Erbbauzinssatz: Ø 1,7 % wesentliche vertragliche Vereinbarungen: Anpassung des Erbbauzinses mittels Verbraucherpreisindex; Gebäudeentschädigung bei Ablauf: 2/3 Bodenrichtwert: Ø 480 €/m²; Bodenrichtwertbereich: 300 €/m² bis 1.000 €/m² | Grundstücksgröße: 207 m² Wohnfläche: 115 m² Restlaufzeit des Erbbaurechts: Fall (1): 55 Jahre Fall (2): 27 Jahre Restnutzungsdauer der baulichen Anlagen: 36 Jahre angemessener Erbbauzinssatz: 2,5 % erzielbarer Erbbauzins: 1.850 € wesentliche vertragliche Vereinbarungen: Anpassung des Erbbauzinses mittels Verbraucherpreisindex; Letzte Anpassung des Erbbauzinses:31.12.2022; Gebäudeentschädigung bei Ablauf des Erbbaurechts: 75 % Bodenrichtwert: 470 €/m² |
Zinssatz für die Kapitalisierung und Abzinsung: | 1,5% | --- |
Ermittlungsmethodik: | Regressionsanalyse | --- |
Ergebnis (Darstellung je nach Methodik gemäß Anhang A.II.2): | Regressionsgleichung | --- |
*Die Modellbeschreibung weicht aus Vereinfachungsgründen für Zwecke der Beispielrechnung von Anhang A ab.
G.II.2 Beispielrechnungen: Wert des Erbbaurechts ausgehend vom Wert des fiktiven Volleigentums
Die Höhe der nachfolgenden Ansätze gilt nur für die jeweilige Beispielrechnung. Die entsprechenden Ansätze sind für den konkreten Wertermittlungsfall zu ermitteln und zu begründen.
Annahmen für die Beispielrechnungen Fall (3) und (4):
-Wert des fiktiven Volleigentums | 220.000 € |
-Wertanteil der baulichen Anlagen, (d.h. ohne Bodenwertanteil) bei Ablauf des Erbbaurechts | 59.000 € |
-objektspezifisch angepasster Erbbaurechtskoeffizient (§ 49) | Fall (3): 0,85 Fall (4): 0,82 |
-Berücksichtigung der allgemeinen Wertverhältnisse im Hinblick auf das Erbbaurecht (§ 47 Absatz 4 Satz 2) | 1,0 |
-keine weiteren besonderen objektspezifischen Grundstücksmerkmale | |
G.II.2.a Beispielrechnung: Fall (3) - Restlaufzeit des Erbbaurechts 40 Jahre
(1) Im Bebauungsplan können aus städtebaulichen Gründen festgesetzt werden:
1. die Art und das Maß der baulichen Nutzung;
2. die Bauweise, die überbaubaren und die nicht überbaubaren Grundstücksflächen sowie die Stellung der baulichen Anlagen;
2a. vom Bauordnungsrecht abweichende Maße der Tiefe der Abstandsflächen;
3. für die Größe, Breite und Tiefe der Baugrundstücke Mindestmaße und aus Gründen des sparsamen und schonenden Umgangs mit Grund und Boden für Wohnbaugrundstücke auch Höchstmaße;
4. die Flächen für Nebenanlagen, die auf Grund anderer Vorschriften für die Nutzung von Grundstücken erforderlich sind, wie Spiel-, Freizeit- und Erholungsflächen sowie die Flächen für Stellplätze und Garagen mit ihren Einfahrten;
5. die Flächen für den Gemeinbedarf sowie für Sport- und Spielanlagen;
6. die höchstzulässige Zahl der Wohnungen in Wohngebäuden;
7. die Flächen, auf denen ganz oder teilweise nur Wohngebäude, die mit Mitteln der sozialen Wohnraumförderung gefördert werden könnten, errichtet werden dürfen;
8. einzelne Flächen, auf denen ganz oder teilweise nur Wohngebäude errichtet werden dürfen, die für Personengruppen mit besonderem Wohnbedarf bestimmt sind;
9. der besondere Nutzungszweck von Flächen;
10. die Flächen, die von der Bebauung freizuhalten sind, und ihre Nutzung;
11. die Verkehrsflächen sowie Verkehrsflächen besonderer Zweckbestimmung, wie Fußgängerbereiche, Flächen für das Parken von Fahrzeugen, Flächen für Ladeinfrastruktur elektrisch betriebener Fahrzeuge, Flächen für das Abstellen von Fahrrädern sowie den Anschluss anderer Flächen an die Verkehrsflächen; die Flächen können auch als öffentliche oder private Flächen festgesetzt werden;
12. die Versorgungsflächen, einschließlich der Flächen für Anlagen und Einrichtungen zur dezentralen und zentralen Erzeugung, Verteilung, Nutzung oder Speicherung von Strom, Wärme oder Kälte aus erneuerbaren Energien oder Kraft-Wärme-Kopplung;
13. die Führung von oberirdischen oder unterirdischen Versorgungsanlagen und -leitungen;
14. die Flächen für die Abfall- und Abwasserbeseitigung, einschließlich der Rückhaltung und Versickerung von Niederschlagswasser, sowie für Ablagerungen;
15. die öffentlichen und privaten Grünflächen, wie Parkanlagen, Naturerfahrungsräume, Dauerkleingärten, Sport-, Spiel-, Zelt- und Badeplätze, Friedhöfe;
15a. die Flächen zur Gewährleistung eines natürlichen Klimaschutzes;
16.
a.die Wasserflächen und die Flächen für die Wasserwirtschaft,
b.die Flächen für Hochwasserschutzanlagen, für die Regelung des Wasserabflusses, einschließlich des Niederschlagswassers aus Starkregenereignissen,
c.Gebiete, in denen bei der Errichtung baulicher Anlagen bestimmte bauliche oder technische Maßnahmen getroffen werden müssen, die der Vermeidung oder Verringerung von Hochwasserschäden einschließlich Schäden durch Starkregen dienen, sowie die Art dieser Maßnahmen,
d.die Flächen, die auf einem Baugrundstück für die natürliche Versickerung von Wasser aus Niederschlägen freigehalten werden müssen, um insbesondere Hochwasserschäden, einschließlich Schäden durch Starkregen, vorzubeugen;
17. die Flächen für Aufschüttungen, Abgrabungen oder für die Gewinnung von Steinen, Erden und anderen Bodenschätzen;
18.
a) die Flächen für die Landwirtschaft und
b) Wald;
19. die Flächen für die Errichtung von Anlagen für die Kleintierhaltung wie Ausstellungs- und Zuchtanlagen, Zwinger, Koppeln und dergleichen;
20. die Flächen oder Maßnahmen zum Schutz, zur Pflege und zur Entwicklung von Boden, Natur und Landschaft;
21. die mit Geh-, Fahr- und Leitungsrechten zugunsten der Allgemeinheit, eines Erschließungsträgers oder eines beschränkten Personenkreises zu belastenden Flächen;
22. die Flächen für Gemeinschaftsanlagen für bestimmte räumliche Bereiche wie Kinderspielplätze, Freizeiteinrichtungen, Stellplätze und Garagen;
23. Gebiete, in denen
a) zum Schutz vor schädlichen Umwelteinwirkungen nach § 3 Absatz 1 des Bundes-Immissionsschutzgesetzes
aa) bestimmte Werte zum Schutz vor Geräuschimmissionen nicht überschritten werden dürfen, wobei in begründeten Fällen Abweichungen von den Vorgaben der Technischen Anleitung zum Schutz gegen Lärm vom 26. August 1998 (GMBl S. 503), die zuletzt durch Verwaltungsvorschrift vom 1. Juni 2017 (BAnz AT 08.06.2017 B5) geändert worden ist, in der jeweils geltenden Fassung, zulässig sind, oder
bb) bestimmte Geräuschemissionskontingente nicht überschritten werden dürfen oder
cc) bestimmte Luft verunreinigende Stoffe nicht oder nur beschränkt verwendet werden dürfen,
b) bei der Errichtung von Gebäuden oder bestimmten sonstigen baulichen Anlagen bestimmte bauliche und sonstige technische Maßnahmen für die Erzeugung, Nutzung oder Speicherung von Strom, Wärme oder Kälte aus erneuerbaren Energien oder Kraft-Wärme-Kopplung getroffen werden müssen,
c) bei der Errichtung, Änderung oder Nutzungsänderung von nach Art, Maß oder Nutzungsintensität zu bestimmenden Gebäuden oder sonstigen baulichen Anlagen in der Nachbarschaft von Betriebsbereichen nach § 3 Absatz 5a des Bundes-Immissionsschutzgesetzes bestimmte bauliche und sonstige technische Maßnahmen, die der Vermeidung oder Minderung der Folgen von Störfällen dienen, getroffen werden müssen;
24. die von der Bebauung freizuhaltenden Schutzflächen und ihre Nutzung, die Flächen für besondere Anlagen und Vorkehrungen zum Schutz vor schädlichen Umwelteinwirkungen und sonstigen Gefahren im Sinne des Bundes-Immissionsschutzgesetzes sowie die zum Schutz vor solchen Einwirkungen oder zur Vermeidung oder Minderung solcher Einwirkungen zu treffenden baulichen und sonstigen technischen Vorkehrungen, einschließlich von Maßnahmen zum Schutz vor schädlichen Umwelteinwirkungen durch Geräusche, wobei die Vorgaben des Immissionsschutzrechts und Festsetzungen nach § 9 Absatz 1 Nummer 23 Buchstabe a Doppelbuchstabe aa unberührt bleiben;
25. für einzelne Flächen oder für ein Bebauungsplangebiet oder Teile davon sowie für Teile baulicher Anlagen mit Ausnahme der für landwirtschaftliche Nutzungen oder Wald festgesetzten Flächen
a) das Anpflanzen von Bäumen, Sträuchern und sonstigen Bepflanzungen,
b) Bindungen für Bepflanzungen und für die Erhaltung von Bäumen, Sträuchern und sonstigen Bepflanzungen sowie von Gewässern;
26. die Flächen für Aufschüttungen, Abgrabungen und Stützmauern, soweit sie zur Herstellung des Straßenkörpers erforderlich sind.
(1a) Flächen oder Maßnahmen zum Ausgleich im Sinne des § 1a Absatz 3 können auf den Grundstücken, auf denen Eingriffe in Natur und Landschaft zu erwarten sind, oder an anderer Stelle sowohl im sonstigen Geltungsbereich des Bebauungsplans als auch in einem anderen Bebauungsplan festgesetzt werden. Die Flächen oder Maßnahmen zum Ausgleich an anderer Stelle können den Grundstücken, auf denen Eingriffe zu erwarten sind, ganz oder teilweise zugeordnet werden; dies gilt auch für Maßnahmen auf von der Gemeinde bereitgestellten Flächen.
(2) Im Bebauungsplan kann in besonderen Fällen festgesetzt werden, dass bestimmte der in ihm festgesetzten baulichen und sonstigen Nutzungen und Anlagen nur
1. für einen bestimmten Zeitraum zulässig oder
2. bis zum Eintritt bestimmter Umstände zulässig oder unzulässig
sind. Die Folgenutzung soll festgesetzt werden.
(2a) Für im Zusammenhang bebaute Ortsteile (§ 34) kann zur Erhaltung oder Entwicklung zentraler Versorgungsbereiche, auch im Interesse einer verbrauchernahen Versorgung der Bevölkerung und der Innenentwicklung der Gemeinden, in einem Bebauungsplan festgesetzt werden, dass nur bestimmte Arten der nach § 34 Abs. 1 und 2 zulässigen baulichen Nutzungen zulässig oder nicht zulässig sind oder nur ausnahmsweise zugelassen werden können; die Festsetzungen können für Teile des räumlichen Geltungsbereichs des Bebauungsplans unterschiedlich getroffen werden. Dabei ist insbesondere ein hierauf bezogenes städtebauliches Entwicklungskonzept im Sinne des § 1 Abs. 6 Nr. 11 zu berücksichtigen, das Aussagen über die zu erhaltenden oder zu entwickelnden zentralen Versorgungsbereiche der Gemeinde oder eines Gemeindeteils enthält. In den zu erhaltenden oder zu entwickelnden zentralen Versorgungsbereichen sollen die planungsrechtlichen Voraussetzungen für Vorhaben, die diesen Versorgungsbereichen dienen, nach § 30 oder § 34 vorhanden oder durch einen Bebauungsplan, dessen Aufstellung förmlich eingeleitet ist, vorgesehen sein.
(2b) Für im Zusammenhang bebaute Ortsteile (§ 34) kann in einem Bebauungsplan, auch für Teile des räumlichen Geltungsbereichs des Bebauungsplans, festgesetzt werden, dass Vergnügungsstätten oder bestimmte Arten von Vergnügungsstätten zulässig oder nicht zulässig sind oder nur ausnahmsweise zugelassen werden können, um
1. eine Beeinträchtigung von Wohnnutzungen oder anderen schutzbedürftigen Anlagen wie Kirchen, Schulen und Kindertagesstätten oder
2. eine Beeinträchtigung der sich aus der vorhandenen Nutzung ergebenden städtebaulichen Funktion des Gebiets, insbesondere durch eine städtebaulich nachteilige Häufung von Vergnügungsstätten,
zu verhindern.
(2c) Für im Zusammenhang bebaute Ortsteile nach § 34 und für Gebiete nach § 30 in der Nachbarschaft von Betriebsbereichen nach § 3 Absatz 5a des Bundes-Immissionsschutzgesetzes kann zur Vermeidung oder Verringerung der Folgen von Störfällen für bestimmte Nutzungen, Arten von Nutzungen oder für nach Art, Maß oder Nutzungsintensität zu bestimmende Gebäude oder sonstige bauliche Anlagen in einem Bebauungsplan festgesetzt werden, dass diese zulässig, nicht zulässig oder nur ausnahmsweise zulässig sind; die Festsetzungen können für Teile des räumlichen Geltungsbereichs des Bebauungsplans unterschiedlich getroffen werden.
(2d) Für im Zusammenhang bebaute Ortsteile (§ 34) können in einem Bebauungsplan zur Wohnraumversorgung eine oder mehrere der folgenden Festsetzungen getroffen werden:
1. Flächen, auf denen Wohngebäude errichtet werden dürfen;
2. Flächen, auf denen nur Gebäude errichtet werden dürfen, bei denen einzelne oder alle Wohnungen die baulichen Voraussetzungen für eine Förderung mit Mitteln der sozialen Wohnraumförderung erfüllen, oder
3. Flächen, auf denen nur Gebäude errichtet werden dürfen, bei denen sich ein Vorhabenträger hinsichtlich einzelner oder aller Wohnungen dazu verpflichtet, die zum Zeitpunkt der Verpflichtung geltenden Förderbedingungen der sozialen Wohnraumförderung, insbesondere die Miet- und Belegungsbindung, einzuhalten und die Einhaltung dieser Verpflichtung in geeigneter Weise sichergestellt wird.
Ergänzend können eine oder mehrere der folgenden Festsetzungen getroffen werden:
1. das Maß der baulichen Nutzung;
2. die Bauweise, die überbaubaren und die nicht überbaubaren Grundstücksflächen sowie die Stellung der baulichen Anlagen;
3. vom Bauordnungsrecht abweichende Maße der Tiefe der Abstandsflächen;
4. Mindestmaße für die Größe, Breite und Tiefe der Baugrundstücke;
5. Höchstmaße für die Größe, Breite und Tiefe der Wohnbaugrundstücke, aus Gründen des sparsamen und schonenden Umgangs mit Grund und Boden.
Die Festsetzungen nach den Sätzen 1 und 2 können für Teile des räumlichen Geltungsbereichs des Bebauungsplans getroffen werden. Die Festsetzungen nach den Sätzen 1 bis 3 können für Teile des räumlichen Geltungsbereichs des Bebauungsplans oder für Geschosse, Ebenen oder sonstige Teile baulicher Anlagen unterschiedlich getroffen werden. Das Verfahren zur Aufstellung eines Bebauungsplans nach diesem Absatz kann nur bis zum Ablauf des 31. Dezember 2024 förmlich eingeleitet werden. Der Satzungsbeschluss nach § 10 Absatz 1 ist bis zum Ablauf des 31. Dezember 2026 zu fassen.
(3) Bei Festsetzungen nach Absatz 1 kann auch die Höhenlage festgesetzt werden. Festsetzungen nach Absatz 1 für übereinanderliegende Geschosse und Ebenen und sonstige Teile baulicher Anlagen können gesondert getroffen werden; dies gilt auch, soweit Geschosse, Ebenen und sonstige Teile baulicher Anlagen unterhalb der Geländeoberfläche vorgesehen sind.
(4) Die Länder können durch Rechtsvorschriften bestimmen, dass auf Landesrecht beruhende Regelungen in den Bebauungsplan als Festsetzungen aufgenommen werden können und inwieweit auf diese Festsetzungen die Vorschriften dieses Gesetzbuchs Anwendung finden.
(5) Im Bebauungsplan sollen gekennzeichnet werden:
1. Flächen, bei deren Bebauung besondere bauliche Vorkehrungen gegen äußere Einwirkungen oder bei denen besondere bauliche Sicherungsmaßnahmen gegen Naturgewalten erforderlich sind;
2. Flächen, unter denen der Bergbau umgeht oder die für den Abbau von Mineralien bestimmt sind;
3. Flächen, deren Böden erheblich mit umweltgefährdenden Stoffen belastet sind.
(6) Nach anderen gesetzlichen Vorschriften getroffene Festsetzungen, gemeindliche Regelungen zum Anschluss- und Benutzungszwang sowie Denkmäler nach Landesrecht sollen in den Bebauungsplan nachrichtlich übernommen werden, soweit sie zu seinem Verständnis oder für die städtebauliche Beurteilung von Baugesuchen notwendig oder zweckmäßig sind.
(6a) Festgesetzte Überschwemmungsgebiete im Sinne des § 76 Absatz 2 des Wasserhaushaltsgesetzes, Risikogebiete außerhalb von Überschwemmungsgebieten im Sinne des § 78b Absatz 1 des Wasserhaushaltsgesetzes sowie Hochwasserentstehungsgebiete im Sinne des § 78d Absatz 1 des Wasserhaushaltsgesetzes sollen nachrichtlich übernommen werden. Noch nicht festgesetzte Überschwemmungsgebiete im Sinne des § 76 Absatz 3 des Wasserhaushaltsgesetzes sowie als Risikogebiete im Sinne des § 73 Absatz 1 Satz 1 des Wasserhaushaltsgesetzes bestimmte Gebiete sollen im Bebauungsplan vermerkt werden.
(7) Der Bebauungsplan setzt die Grenzen seines räumlichen Geltungsbereichs fest.
(8) Dem Bebauungsplan ist eine Begründung mit den Angaben nach § 2a beizufügen.
(1) Der Verkäufer hat der Gemeinde den Inhalt des Kaufvertrags unverzüglich mitzuteilen; die Mitteilung des Verkäufers wird durch die Mitteilung des Käufers ersetzt. Das Grundbuchamt darf bei Kaufverträgen den Käufer als Eigentümer in das Grundbuch nur eintragen, wenn ihm die Nichtausübung oder das Nichtbestehen des Vorkaufsrechts nachgewiesen ist. Besteht ein Vorkaufsrecht nicht oder wird es nicht ausgeübt, hat die Gemeinde auf Antrag eines Beteiligten darüber unverzüglich ein Zeugnis auszustellen. Das Zeugnis gilt als Verzicht auf die Ausübung des Vorkaufsrechts.
(2) Das Vorkaufsrecht kann nur binnen drei Monaten nach Mitteilung des Kaufvertrags durch Verwaltungsakt gegenüber dem Verkäufer ausgeübt werden. Die §§ 463, 464 Absatz 2, §§ 465 bis 468 und 471 des Bürgerlichen Gesetzbuchs sind anzuwenden. Nach Mitteilung des Kaufvertrags ist auf Ersuchen der Gemeinde zur Sicherung ihres Anspruchs auf Übereignung des Grundstücks eine Vormerkung in das Grundbuch einzutragen; die Gemeinde trägt die Kosten der Eintragung der Vormerkung und ihrer Löschung. Das Vorkaufsrecht ist nicht übertragbar. Bei einem Eigentumserwerb auf Grund der Ausübung des Vorkaufsrechts erlöschen rechtsgeschäftliche Vorkaufsrechte. Wird die Gemeinde nach Ausübung des Vorkaufsrechts im Grundbuch als Eigentümerin eingetragen, kann sie das Grundbuchamt ersuchen, eine zur Sicherung des Übereignungsanspruchs des Käufers im Grundbuch eingetragene Vormerkung zu löschen; sie darf das Ersuchen nur stellen, wenn die Ausübung des Vorkaufsrechts für den Käufer unanfechtbar ist.
(3) Abweichend von Absatz 2 Satz 2 kann die Gemeinde den zu zahlenden Betrag nach dem Verkehrswert des Grundstücks (§ 194) im Zeitpunkt des Kaufes bestimmen, wenn der vereinbarte Kaufpreis den Verkehrswert überschreitet. In diesem Falle ist der Verkäufer berechtigt, bis zum Ablauf eines Monats nach Unanfechtbarkeit des Verwaltungsakts über die Ausübung des Vorkaufsrechts vom Vertrag zurückzutreten. Auf das Rücktrittsrecht sind die §§ 346 bis 349 und 351 des Bürgerlichen Gesetzbuchs entsprechend anzuwenden. Tritt der Verkäufer vom Vertrag zurück, trägt die Gemeinde die Kosten des Vertrags auf der Grundlage des Verkehrswerts. Tritt der Verkäufer vom Vertrag nicht zurück, erlischt nach Ablauf der Rücktrittsfrist nach Satz 2 die Pflicht des Verkäufers aus dem Kaufvertrag, der Gemeinde das Eigentum an dem Grundstück zu übertragen. In diesem Falle geht das Eigentum an dem Grundstück auf die Gemeinde über, wenn auf Ersuchen der Gemeinde der Übergang des Eigentums in das Grundbuch eingetragen ist. Führt die Gemeinde das Grundstück nicht innerhalb einer angemessenen Frist dem mit der Ausübung des Vorkaufsrechts verfolgten Zweck zu, hat sie dem Verkäufer einen Betrag in Höhe des Unterschieds zwischen dem vereinbarten Kaufpreis und dem Verkehrswert zu zahlen. § 44 Absatz 3 Satz 2 und 3, § 43 Absatz 2 Satz 1 sowie die §§ 121 und 122 sind entsprechend anzuwenden.
(4) In den Fällen des § 24 Absatz 1 Satz 1 Nummer 1 bestimmt die Gemeinde den zu zahlenden Betrag nach den Vorschriften des Zweiten Abschnitts des Fünften Teils, wenn der Erwerb des Grundstücks für die Durchführung des Bebauungsplans erforderlich ist und es nach dem festgesetzten Verwendungszweck enteignet werden könnte. Mit der Unanfechtbarkeit des Bescheids über die Ausübung des Vorkaufsrechts erlischt die Pflicht des Verkäufers aus dem Kaufvertrag, der Gemeinde das Eigentum an dem Grundstück zu übertragen. In diesem Falle geht das Eigentum an dem Grundstück auf die Gemeinde über, wenn auf Ersuchen der Gemeinde der Übergang des Eigentums in das Grundbuch eingetragen ist.
(5) Die Gemeinde kann für das Gemeindegebiet oder für sämtliche Grundstücke einer Gemarkung auf die Ausübung der ihr nach diesem Abschnitt zustehenden Rechte verzichten. Sie kann den Verzicht jederzeit für zukünftig abzuschließende Kaufverträge widerrufen. Der Verzicht und sein Widerruf sind ortsüblich bekannt zu machen. Die Gemeinde teilt dem Grundbuchamt den Wortlaut ihrer Erklärung mit. Hat die Gemeinde auf die Ausübung ihrer Rechte verzichtet, bedarf es eines Zeugnisses nach Absatz 1 Satz 3 nicht, soweit nicht ein Widerruf erklärt ist.
(6) Hat die Gemeinde das Vorkaufsrecht ausgeübt und sind einem Dritten dadurch Vermögensnachteile entstanden, hat sie dafür Entschädigung zu leisten, soweit dem Dritten ein vertragliches Recht zum Erwerb des Grundstücks zustand, bevor ein gesetzliches Vorkaufsrecht der Gemeinde auf Grund dieses Gesetzbuchs oder solcher landesrechtlicher Vorschriften, die durch § 186 des Bundesbaugesetzes aufgehoben worden sind, begründet worden ist. Die Vorschriften über die Entschädigung im Zweiten Abschnitt des Fünften Teils sind entsprechend anzuwenden. Kommt eine Einigung über die Entschädigung nicht zustande, entscheidet die höhere Verwaltungsbehörde.
(1) Für Vorhaben, die die Errichtung, Änderung oder Nutzungsänderung von baulichen Anlagen zum Inhalt haben, und für Aufschüttungen und Abgrabungen größeren Umfangs sowie für Ausschachtungen, Ablagerungen einschließlich Lagerstätten gelten die §§ 30 bis 37.
(2) Die Vorschriften des Bauordnungsrechts und andere öffentlich-rechtliche Vorschriften bleiben unberührt.
(1) Im Geltungsbereich eines Bebauungsplans, der allein oder gemeinsam mit sonstigen baurechtlichen Vorschriften mindestens Festsetzungen über die Art und das Maß der baulichen Nutzung, die überbaubaren Grundstücksflächen und die örtlichen Verkehrsflächen enthält, ist ein Vorhaben zulässig, wenn es diesen Festsetzungen nicht widerspricht und die Erschließung gesichert ist.
(2) Im Geltungsbereich eines vorhabenbezogenen Bebauungsplans nach § 12 ist ein Vorhaben zulässig, wenn es dem Bebauungsplan nicht widerspricht und die Erschließung gesichert ist.
(3) Im Geltungsbereich eines Bebauungsplans, der die Voraussetzungen des Absatzes 1 nicht erfüllt (einfacher Bebauungsplan), richtet sich die Zulässigkeit von Vorhaben im Übrigen nach § 34 oder § 35.
(1) Von den Festsetzungen des Bebauungsplans können solche Ausnahmen zugelassen werden, die in dem Bebauungsplan nach Art und Umfang ausdrücklich vorgesehen sind.
(2) Von den Festsetzungen des Bebauungsplans kann befreit werden, wenn die Grundzüge der Planung nicht berührt werden und
1.Gründe des Wohls der Allgemeinheit, einschließlich der Wohnbedürfnisse der Bevölkerung, des Bedarfs zur Unterbringung von Flüchtlingen oder Asylbegehrenden, des Bedarfs an Anlagen für soziale Zwecke und des Bedarfs an einem zügigen Ausbau der erneuerbaren Energien, die Befreiung erfordern oder
2.die Abweichung städtebaulich vertretbar ist oder
3.die Durchführung des Bebauungsplans zu einer offenbar nicht beabsichtigten Härte führen würde
und wenn die Abweichung auch unter Würdigung nachbarlicher Interessen mit den öffentlichen Belangen vereinbar ist.
(3) Mit Zustimmung der Gemeinde kann im Einzelfall oder in mehreren vergleichbaren Fällen von den Festsetzungen des Bebauungsplans zugunsten des Wohnungsbaus befreit werden, wenn die Befreiung auch unter Würdigung nachbarlicher Interessen mit den öffentlichen Belangen vereinbar ist. Die Befreiung nach Satz 1 ist mit öffentlichen Belangen insbesondere dann nicht vereinbar, wenn sie aufgrund einer überschlägigen Prüfung voraussichtlich zusätzliche erhebliche Umweltauswirkungen hat.
Sind überbaute Flächen in dem Bebauungsplan als Baugrundstücke für den Gemeinbedarf oder als Verkehrs-, Versorgungs- oder Grünflächen festgesetzt, dürfen auf ihnen Vorhaben, die eine wertsteigernde Änderung baulicher Anlagen zur Folge haben, nur zugelassen und für sie Befreiungen von den Festsetzungen des Bebauungsplans nur erteilt werden, wenn der Bedarfs- oder Erschließungsträger zustimmt oder der Eigentümer für sich und seine Rechtsnachfolger auf Ersatz der Werterhöhung für den Fall schriftlich verzichtet, dass der Bebauungsplan durchgeführt wird. Dies gilt auch für die dem Bebauungsplan nicht widersprechenden Teile einer baulichen Anlage, wenn sie für sich allein nicht wirtschaftlich verwertbar sind oder wenn bei der Enteignung die Übernahme der restlichen überbauten Flächen verlangt werden kann.
(1) In Gebieten, für die ein Beschluss über die Aufstellung eines Bebauungsplans gefasst ist, ist ein Vorhaben zulässig, wenn
1. die Öffentlichkeits- und Behördenbeteiligung nach § 3 Absatz 2, § 4 Absatz 2 und § 4a Absatz 2 bis 4 durchgeführt worden ist,
2. anzunehmen ist, dass das Vorhaben den künftigen Festsetzungen des Bebauungsplans nicht entgegensteht,
3. der Antragsteller diese Festsetzungen für sich und seine Rechtsnachfolger schriftlich anerkennt und
4. die Erschließung gesichert ist.
(2) In Fällen des § 4a Absatz 3 Satz 1 kann vor der erneuten Öffentlichkeits- und Behördenbeteiligung ein Vorhaben zugelassen werden, wenn sich die vorgenommene Änderung oder Ergänzung des Bebauungsplanentwurfs nicht auf das Vorhaben auswirkt und die in Absatz 1 Nummer 2 bis 4 bezeichneten Voraussetzungen erfüllt sind.
(3) Wird ein Verfahren nach § 13 oder § 13a durchgeführt, kann ein Vorhaben vor Durchführung der Öffentlichkeits- und Behördenbeteiligung zugelassen werden, wenn die in Absatz 1 Nummer 2 bis 4 bezeichneten Voraussetzungen erfüllt sind. Der betroffenen Öffentlichkeit und den berührten Behörden und sonstigen Trägern öffentlicher Belange ist vor Erteilung der Genehmigung Gelegenheit zur Stellungnahme innerhalb angemessener Frist zu geben, soweit sie dazu nicht bereits zuvor Gelegenheit hatten.
(1) Innerhalb der im Zusammenhang bebauten Ortsteile ist ein Vorhaben zulässig, wenn es sich nach Art und Maß der baulichen Nutzung, der Bauweise und der Grundstücksfläche, die überbaut werden soll, in die Eigenart der näheren Umgebung einfügt und die Erschließung gesichert ist. Die Anforderungen an gesunde Wohn- und Arbeitsverhältnisse müssen gewahrt bleiben; das Ortsbild darf nicht beeinträchtigt werden.
(2) Entspricht die Eigenart der näheren Umgebung einem der Baugebiete, die in der auf Grund des § 9a erlassenen Verordnung bezeichnet sind, beurteilt sich die Zulässigkeit des Vorhabens nach seiner Art allein danach, ob es nach der Verordnung in dem Baugebiet allgemein zulässig wäre; auf die nach der Verordnung ausnahmsweise zulässigen Vorhaben ist § 31 Absatz 1, im Übrigen ist § 31 Absatz 2 und 3 Satz 1 über die Befreiung entsprechend anzuwenden.
(3) Von Vorhaben nach Absatz 1 oder 2 dürfen keine schädlichen Auswirkungen auf zentrale Versorgungsbereiche in der Gemeinde oder in anderen Gemeinden zu erwarten sein.
(3a) Vom Erfordernis des Einfügens in die Eigenart der näheren Umgebung nach Absatz 1 Satz 1 kann im Einzelfall abgewichen werden, wenn die Abweichung
1.einem der nachfolgend genannten Vorhaben dient:
a.der Erweiterung, Änderung, Nutzungsänderung oder Erneuerung eines zulässigerweise errichteten Gewerbe- oder Handwerksbetriebs,
b.der Erweiterung, Änderung oder Erneuerung zulässigerweise errichteter Gebäude, wenn hierdurch neue Wohnungen geschaffen oder vorhandener Wohnraum wieder nutzbar wird, oder
c.der Nutzungsänderung einer zulässigerweise errichteten baulichen Anlage zu Wohnzwecken, einschließlich einer erforderlichen Änderung oder Erneuerung,
2.städtebaulich vertretbar ist und
3.auch unter Würdigung nachbarlicher Interessen mit den öffentlichen Belangen vereinbar ist.
Satz 1 findet keine Anwendung auf Einzelhandelsbetriebe, die die verbrauchernahe Versorgung der Bevölkerung beeinträchtigen oder schädliche Auswirkungen auf zentrale Versorgungsbereiche in der Gemeinde oder in anderen Gemeinden haben können. In den Fällen des Satzes 1 Nummer 1 Buchstabe b und c kann darüber hinaus vom Erfordernis des Einfügens im Einzelfall im Sinne des Satzes 1 in mehreren vergleichbaren Fällen abgewichen werden, wenn die übrigen Voraussetzungen des Satzes 1 vorliegen und die Aufstellung eines Bebauungsplans nicht erforderlich ist.
(3b) Mit Zustimmung der Gemeinde kann im Einzelfall oder in mehreren vergleichbaren Fällen vom Erfordernis des Einfügens in die nähere Umgebung abgewichen werden, wenn das Vorhaben der Errichtung eines Wohngebäudes dient und auch unter Würdigung nachbarlicher Interessen mit den öffentlichen Belangen vereinbar ist.
(4) Die Gemeinde kann durch Satzung
1.die Grenzen für im Zusammenhang bebaute Ortsteile festlegen,
2.bebaute Bereiche im Außenbereich als im Zusammenhang bebaute Ortsteile festlegen, wenn die Flächen im Flächennutzungsplan als Baufläche dargestellt sind,
3.einzelne Außenbereichsflächen in die im Zusammenhang bebauten Ortsteile einbeziehen, wenn die einbezogenen Flächen durch die bauliche Nutzung des angrenzenden Bereichs entsprechend geprägt sind.
Die Satzungen können miteinander verbunden werden.
(5) Voraussetzung für die Aufstellung von Satzungen nach Absatz 4 Satz 1 Nummer 2 und 3 ist, dass
1.sie mit einer geordneten städtebaulichen Entwicklung vereinbar sind,
2.die Zulässigkeit von Vorhaben, die einer Pflicht zur Durchführung einer Umweltverträglichkeitsprüfung nach Anlage 1 zum Gesetz über die Umweltverträglichkeitsprüfung oder nach Landesrecht unterliegen, nicht begründet wird und
3.keine Anhaltspunkte für eine Beeinträchtigung der in § 1 Absatz 6 Nummer 7 Buchstabe b genannten Schutzgüter oder dafür bestehen, dass bei der Planung Pflichten zur Vermeidung oder Begrenzung der Auswirkungen von schweren Unfällen nach § 50 Satz 1 des Bundes-Immissionsschutzgesetzes zu beachten sind.
In den Satzungen nach Absatz 4 Satz 1 Nummer 2 und 3 können einzelne Festsetzungen nach § 9 Absatz 1 und 3 Satz 1 sowie Absatz 4 getroffen werden. § 9 Absatz 6 und § 31 sind entsprechend anzuwenden. Auf die Satzung nach Absatz 4 Satz 1 Nummer 3 sind ergänzend § 1a Absatz 2 und 3 und § 9 Absatz 1a entsprechend anzuwenden; ihr ist eine Begründung mit den Angaben entsprechend § 2a Satz 2 Nummer 1 beizufügen.
(6) Bei der Aufstellung der Satzungen nach Absatz 4 Satz 1 Nummer 2 und 3 sind die Vorschriften über die Öffentlichkeits- und Behördenbeteiligung nach § 13 Absatz 2 Satz 1 Nummer 2 und 3 sowie Satz 2 entsprechend anzuwenden. Auf die Satzungen nach Absatz 4 Satz 1 Nummer 1 bis 3 ist § 10 Absatz 3 entsprechend anzuwenden.
(1) Im Außenbereich ist ein Vorhaben nur zulässig, wenn öffentliche Belange nicht entgegenstehen, die ausreichende Erschließung gesichert ist und wenn es
1.einem land- oder forstwirtschaftlichen Betrieb dient und nur einen untergeordneten Teil der Betriebsfläche einnimmt,
2.einem Betrieb der gartenbaulichen Erzeugung dient,
3.der öffentlichen Versorgung mit Elektrizität, Gas, Telekommunikationsdienstleistungen, Wärme und Wasser, der Abwasserwirtschaft oder einem ortsgebundenen gewerblichen Betrieb dient,
4.wegen seiner besonderen Anforderungen an die Umgebung, wegen seiner nachteiligen Wirkung auf die Umgebung oder wegen seiner besonderen Zweckbestimmung nur im Außenbereich ausgeführt werden soll, es sei denn, es handelt sich um die Errichtung, Änderung oder Erweiterung einer baulichen Anlage zur Tierhaltung, die dem Anwendungsbereich der Nummer 1 nicht unterfällt und die einer Pflicht zur Durchführung einer standortbezogenen oder allgemeinen Vorprüfung oder einer Umweltverträglichkeitsprüfung nach dem Gesetz über die Umweltverträglichkeitsprüfung unterliegt, wobei bei kumulierenden Vorhaben für die Annahme eines engen Zusammenhangs diejenigen Tierhaltungsanlagen zu berücksichtigen sind, die auf demselben Betriebs- oder Baugelände liegen und mit gemeinsamen betrieblichen oder baulichen Einrichtungen verbunden sind,
5.der Erforschung, Entwicklung oder Nutzung der Windenergie nach Maßgabe des § 249 oder der Erforschung, Entwicklung oder Nutzung der geothermischen Energie oder der Wasserenergie dient,
6.der energetischen Nutzung von Biomasse im Rahmen eines Betriebs nach Nummer 1 oder 2 oder eines Betriebs nach Nummer 4, der Tierhaltung betreibt, sowie dem Anschluss solcher Anlagen an das öffentliche Versorgungsnetz dient, unter folgenden Voraussetzungen:
a.das Vorhaben steht in einem räumlich-funktionalen Zusammenhang mit dem Betrieb,
b.die Biomasse stammt überwiegend aus dem Betrieb oder überwiegend aus diesem und aus nahe gelegenen Betrieben nach den Nummern 1, 2 oder 4, soweit letzterer Tierhaltung betreibt,
c.es wird je Hofstelle oder Betriebsstandort nur eine Anlage betrieben und
d.die Kapazität einer Anlage zur Erzeugung von Biogas überschreitet nicht 2,3 Millionen Normkubikmeter Biogas pro Jahr, die Feuerungswärmeleistung anderer Anlagen überschreitet nicht 2,0 Megawatt,
7.der Erforschung, Entwicklung oder Nutzung der Kernenergie zu friedlichen Zwecken oder der Entsorgung radioaktiver Abfälle dient, mit Ausnahme der Neuerrichtung von Anlagen zur Spaltung von Kernbrennstoffen zur gewerblichen Erzeugung von Elektrizität,
8.der Nutzung solarer Strahlungsenergie dient
a) in, an und auf Dach- und Außenwandflächen von zulässigerweise genutzten Gebäuden, wenn die Anlage dem Gebäude baulich untergeordnet ist, oder
b) auf einer Fläche längs von
aa) Autobahnen oder
bb) Schienenwegen des übergeordneten Netzes im Sinne des § 2b des Allgemeinen Eisenbahngesetzes mit mindestens zwei Hauptgleisen
und in einer Entfernung zu diesen von bis zu 200 Metern, gemessen vom äußeren Rand der Fahrbahn,
9.der Nutzung solarer Strahlungsenergie durch besondere Solaranlagen im Sinne des § 48 Absatz 1 Satz 1 Nummer 5 Buchstabe a, b oder c des Erneuerbare-Energien-Gesetzes dient, unter folgenden Voraussetzungen:
a) das Vorhaben steht in einem räumlich-funktionalen Zusammenhang mit einem Betrieb nach Nummer 1 oder 2,
b) die Grundfläche der besonderen Solaranlage überschreitet nicht 25 000 Quadratmeter und
c) es wird je Hofstelle oder Betriebsstandort nur eine Anlage betrieben,
10.der untertägigen Speicherung von Wärme dient und das Vorhaben in einem räumlich-funktionalen Zusammenhang mit Wärmequellen und Wärmesenken steht,
11.der Speicherung von elektrischer Energie in einer Batteriespeicheranlage dient und das Vorhaben in einem räumlich-funktionalen Zusammenhang mit einer vorhandenen Anlage zur Nutzung erneuerbarer Energien steht oder
12.der Speicherung von elektrischer Energie in einer nicht unter Nummer 11 fallenden Batteriespeicheranlage dient, unter folgenden Voraussetzungen:
a) das Vorhaben steht in einer Entfernung von höchstens 200 Metern zu der Grundstücksgrenze einer Umspannanlage von Höchstspannung zu Hochspannung oder von Hochspannung zu Mittelspannung oder zu der Grundstücksgrenze eines in Betrieb befindlichen oder aufgegebenen Kraftwerks mit einer Nennleistung ab 50 Megawatt und
b) die Batteriespeicheranlage verfügt über eine Nennleistung von mindestens 4 Megawatt und
c) die von allen nach dieser Nummer zugelassenen Batteriespeicheranlagen einschließlich der zugehörigen Nebenanlagen und Freiflächen insgesamt in Anspruch genommene Gesamtfläche in derselben Gemeinde überschreitet nicht 0,5 Prozent der Gemeindefläche und beträgt höchstens 50 000 Quadratmeter.
(2) Sonstige Vorhaben können im Einzelfall zugelassen werden, wenn ihre Ausführung oder Benutzung öffentliche Belange nicht beeinträchtigt und die Erschließung gesichert ist.
(3) Eine Beeinträchtigung öffentlicher Belange liegt insbesondere vor, wenn das Vorhaben
16.den Darstellungen des Flächennutzungsplans widerspricht,
17.den Darstellungen eines Landschaftsplans oder sonstigen Plans, insbesondere des Wasser-, Abfall- oder Immissionsschutzrechts, widerspricht,
18.schädliche Umwelteinwirkungen hervorrufen kann oder ihnen ausgesetzt wird,
19.unwirtschaftliche Aufwendungen für Straßen oder andere Verkehrseinrichtungen, für Anlagen der Versorgung oder Entsorgung, für die Sicherheit oder Gesundheit oder für sonstige Aufgaben erfordert,
20.Belange des Naturschutzes und der Landschaftspflege, des Bodenschutzes, des Denkmalschutzes oder die natürliche Eigenart der Landschaft und ihren Erholungswert beeinträchtigt oder das Orts- und Landschaftsbild verunstaltet,
21.Maßnahmen zur Verbesserung der Agrarstruktur beeinträchtigt, die Wasserwirtschaft oder den Hochwasserschutz gefährdet,
22.die Entstehung, Verfestigung oder Erweiterung einer Splittersiedlung befürchten lässt oder
23.die Funktionsfähigkeit von Funkstellen und Radaranlagen stört.
Raumbedeutsame Vorhaben dürfen den Zielen der Raumordnung nicht widersprechen; öffentliche Belange stehen raumbedeutsamen Vorhaben nach Absatz 1 nicht entgegen, soweit die Belange bei der Darstellung dieser Vorhaben als Ziele der Raumordnung abgewogen worden sind. Öffentliche Belange stehen einem Vorhaben nach Absatz 1 Nummer 2 bis 6 in der Regel auch dann entgegen, soweit hierfür durch Darstellungen im Flächennutzungsplan oder als Ziele der Raumordnung eine Ausweisung an anderer Stelle erfolgt ist.
(4) Den nachfolgend bezeichneten sonstigen Vorhaben im Sinne des Absatzes 2 kann nicht entgegengehalten werden, dass sie Darstellungen des Flächennutzungsplans oder eines Landschaftsplans widersprechen, die natürliche Eigenart der Landschaft beeinträchtigen oder die Entstehung, Verfestigung oder Erweiterung einer Splittersiedlung befürchten lassen, soweit sie im Übrigen außenbereichsverträglich im Sinne des Absatzes 3 sind:
1.die Änderung der bisherigen Nutzung eines Gebäudes, das unter den Voraussetzungen des Absatzes 1 Nummer 1 errichtet wurde, unter folgenden Voraussetzungen:
a) das Vorhaben dient einer zweckmäßigen Verwendung erhaltenswerter Bausubstanz,
b) die äußere Gestalt des Gebäudes bleibt im Wesentlichen gewahrt,
c) die Aufgabe der bisherigen Nutzung liegt nicht länger als sieben Jahre zurück,
d) das Gebäude ist vor mehr als sieben Jahren zulässigerweise errichtet worden,
e) das Gebäude steht im räumlich-funktionalen Zusammenhang mit der Hofstelle des land- oder forstwirtschaftlichen Betriebs,
f) im Falle der Änderung zu Wohnzwecken entstehen neben den bisher nach Absatz 1 Nummer 1 zulässigen Wohnungen höchstens fünf Wohnungen je Hofstelle und
g) es wird eine Verpflichtung übernommen, keine Neubebauung als Ersatz für die aufgegebene Nutzung vorzunehmen, es sei denn, die Neubebauung wird im Interesse der Entwicklung des Betriebs im Sinne des Absatzes 1 Nummer 1 erforderlich,
2.die Neuerrichtung eines gleichartigen Wohngebäudes an gleicher Stelle unter folgenden Voraussetzungen:
a) das vorhandene Gebäude ist zulässigerweise errichtet worden,
b) das vorhandene Gebäude weist Missstände oder Mängel auf,
c) das vorhandene Gebäude wurde oder wird seit längerer Zeit vom Eigentümer selbst genutzt und
d) Tatsachen rechtfertigen die Annahme, dass das neu errichtete Gebäude für den Eigenbedarf des bisherigen Eigentümers oder seiner Familie genutzt wird; hat der Eigentümer das vorhandene Gebäude im Wege der Erbfolge von einem Voreigentümer erworben, der es seit längerer Zeit selbst genutzt hat, reicht es aus, wenn Tatsachen die Annahme rechtfertigen, dass das neu errichtete Gebäude für den Eigenbedarf des Eigentümers oder seiner Familie genutzt wird,
3.die alsbaldige Neuerrichtung eines zulässigerweise errichteten, durch Brand, Naturereignisse oder andere außergewöhnliche Ereignisse zerstörten, gleichartigen Gebäudes an gleicher Stelle,
4.die Änderung oder Nutzungsänderung von erhaltenswerten, das Bild der Kulturlandschaft prägenden Gebäuden, auch wenn sie aufgegeben sind, wenn das Vorhaben einer zweckmäßigen Verwendung der Gebäude und der Erhaltung des Gestaltwerts dient,
5.die Erweiterung eines Wohngebäudes auf bis zu höchstens zwei Wohnungen unter folgenden Voraussetzungen:
a) das Gebäude ist zulässigerweise errichtet worden,
b) die Erweiterung ist im Verhältnis zum vorhandenen Gebäude und unter Berücksichtigung der Wohnbedürfnisse angemessen und
c) bei der Errichtung einer weiteren Wohnung rechtfertigen Tatsachen die Annahme, dass das Gebäude vom bisherigen Eigentümer oder seiner Familie selbst genutzt wird,
6.die bauliche Erweiterung eines zulässigerweise errichteten gewerblichen Betriebs, wenn die Erweiterung im Verhältnis zum vorhandenen Gebäude und Betrieb angemessen ist.
In begründeten Einzelfällen gilt die Rechtsfolge des Satzes 1 auch für die Neuerrichtung eines Gebäudes im Sinne des Absatzes 1 Nummer 1, dem eine andere Nutzung zugewiesen werden soll, wenn das ursprüngliche Gebäude vom äußeren Erscheinungsbild auch zur Wahrung der Kulturlandschaft erhaltenswert ist, keine stärkere Belastung des Außenbereichs zu erwarten ist als in Fällen des Satzes 1 und die Neuerrichtung auch mit nachbarlichen Interessen vereinbar ist; Satz 1 Nummer 1 Buchstabe b bis g gilt entsprechend. In den Fällen des Satzes 1 Nummer 2 und 3 sowie des Satzes 2 sind geringfügige Erweiterungen des neuen Gebäudes gegenüber dem beseitigten oder zerstörten Gebäude sowie geringfügige Abweichungen vom bisherigen Standort des Gebäudes zulässig.
(5) Die nach den Absätzen 1 bis 4 zulässigen Vorhaben sind in einer flächensparenden, die Bodenversiegelung auf das notwendige Maß begrenzenden und den Außenbereich schonenden Weise auszuführen. Für Vorhaben nach Absatz 1 Nummer 2 bis 6, 8 Buchstabe b und Nummer 9 bis 12 ist als weitere Zulässigkeitsvoraussetzung eine Verpflichtungserklärung abzugeben, das Vorhaben nach dauerhafter Aufgabe der zulässigen Nutzung zurückzubauen und Bodenversiegelungen zu beseitigen; bei einer nach Absatz 1 Nummer 2 bis 6, 8 Buchstabe b und Nummer 9 bis 12 zulässigen Nutzungsänderung ist die Rückbauverpflichtung zu übernehmen, bei einer nach Absatz 1 Nummer 1 oder Absatz 2 zulässigen Nutzungsänderung entfällt sie. Die Baugenehmigungsbehörde soll durch nach Landesrecht vorgesehene Baulast oder in anderer Weise die Einhaltung der Verpflichtung nach Satz 2 sowie nach Absatz 4 Satz 1 Nummer 1 Buchstabe g sicherstellen. Im Übrigen soll sie in den Fällen des Absatzes 4 Satz 1 sicherstellen, dass die bauliche oder sonstige Anlage nach Durchführung des Vorhabens nur in der vorgesehenen Art genutzt wird.
(6) Die Gemeinde kann für bebaute Bereiche im Außenbereich, die nicht überwiegend landwirtschaftlich geprägt sind und in denen eine Wohnbebauung von einigem Gewicht vorhanden ist, durch Satzung bestimmen, dass Wohnzwecken dienenden Vorhaben im Sinne des Absatzes 2 nicht entgegengehalten werden kann, dass sie einer Darstellung im Flächennutzungsplan über Flächen für die Landwirtschaft oder Wald widersprechen oder die Entstehung oder Verfestigung einer Splittersiedlung befürchten lassen. Die Satzung kann auch auf Vorhaben erstreckt werden, die kleineren Handwerks- und Gewerbebetrieben dienen. In der Satzung können nähere Bestimmungen über die Zulässigkeit getroffen werden. Voraussetzung für die Aufstellung der Satzung ist, dass
1.sie mit einer geordneten städtebaulichen Entwicklung vereinbar ist,
2.die Zulässigkeit von Vorhaben, die einer Pflicht zur Durchführung einer Umweltverträglichkeitsprüfung nach Anlage 1 zum Gesetz über die Umweltverträglichkeitsprüfung oder nach Landesrecht unterliegen, nicht begründet wird und
3.keine Anhaltspunkte für eine Beeinträchtigung der in § 1 Absatz 6 Nummer 7 Buchstabe b genannten Schutzgüter oder dafür bestehen, dass bei der Planung Pflichten zur Vermeidung oder Begrenzung der Auswirkungen von schweren Unfällen nach § 50 Satz 1 des Bundes-Immissionsschutzgesetzes zu beachten sind.
Bei Aufstellung der Satzung sind die Vorschriften über die Öffentlichkeits- und Behördenbeteiligung nach § 13 Absatz 2 Satz 1 Nummer 2 und 3 sowie Satz 2 entsprechend anzuwenden. § 10 Absatz 3 ist entsprechend anzuwenden. Von der Satzung bleibt die Anwendung des Absatzes 4 unberührt.
(1) Über die Zulässigkeit von Vorhaben nach § 31 Absatz 1 und 2, den §§ 33, 34 Absatz 1, 2 und 3a sowie § 35 wird im bauaufsichtlichen Verfahren von der Baugenehmigungsbehörde im Einvernehmen mit der Gemeinde entschieden. Das Einvernehmen der Gemeinde ist auch erforderlich, wenn in einem anderen Verfahren über die Zulässigkeit nach den in Satz 1 bezeichneten Vorschriften entschieden wird; dies gilt nicht für Vorhaben der in § 29 Absatz 1 bezeichneten Art, die der Bergaufsicht unterliegen. Richtet sich die Zulässigkeit von Vorhaben nach § 30 Absatz 1, stellen die Länder sicher, dass die Gemeinde rechtzeitig vor Ausführung des Vorhabens über Maßnahmen zur Sicherung der Bauleitplanung nach den §§ 14 und 15 entscheiden kann. In den Fällen des § 35 Absatz 2 und 4 kann die Landesregierung durch Rechtsverordnung allgemein oder für bestimmte Fälle festlegen, dass die Zustimmung der höheren Verwaltungsbehörde erforderlich ist.
(2) Das Einvernehmen der Gemeinde und die Zustimmung der höheren Verwaltungsbehörde dürfen nur aus den sich aus § 31 Absatz 1 und 2, den §§ 33, 34 Absatz 1, 2 und 3a sowie aus § 35 ergebenden Gründen versagt werden. Das Einvernehmen der Gemeinde und die Zustimmung der höheren Verwaltungsbehörde gelten als erteilt, wenn sie nicht binnen zwei Monaten nach Eingang des Ersuchens der Genehmigungsbehörde verweigert werden; dem Ersuchen gegenüber der Gemeinde steht die Einreichung des Antrags bei der Gemeinde gleich, wenn sie nach Landesrecht vorgeschrieben ist. Die nach Landesrecht zuständige Behörde kann ein rechtswidrig versagtes Einvernehmen der Gemeinde ersetzen.
(1) Vorhaben nach § 31 Absatz 3 und § 34 Absatz 3b sind nur mit Zustimmung der Gemeinde zulässig, auch wenn die Gemeinde selbst die zuständige Bauaufsichtsbehörde ist. Die Gemeinde erteilt die Zustimmung, wenn das Vorhaben mit ihren Vorstellungen von der städtebaulichen Entwicklung und Ordnung vereinbar ist. Sie kann ihre Zustimmung unter der Bedingung erteilen, dass der Vorhabenträger sich verpflichtet, bestimmte städtebauliche Anforderungen einzuhalten. Die Zustimmung der Gemeinde gilt als erteilt, wenn sie nicht binnen drei Monaten nach Eingang des Ersuchens der Genehmigungsbehörde verweigert wird; § 36 Absatz 2 Satz 2 zweiter Halbsatz gilt entsprechend.
(2) Die Gemeinde kann der betroffenen Öffentlichkeit vor der Entscheidung über die Zustimmung Gelegenheit zur Stellungnahme zu dem Antrag innerhalb angemessener Frist geben, höchstens jedoch innerhalb eines Monats. In diesem Fall verlängert sich die nach Absatz 1 Satz 4 anzuwendende Entscheidungsfrist um die Dauer der Stellungnahmefrist.
(3) Die Entscheidung der Gemeinde über die Zustimmung kann nur im Rahmen des Rechtsbehelfsverfahrens gegen die Zulassungsentscheidung überprüft werden.
(1) Macht die besondere öffentliche Zweckbestimmung für bauliche Anlagen des Bundes oder eines Landes erforderlich, von den Vorschriften dieses Gesetzbuchs oder den auf Grund dieses Gesetzbuchs erlassenen Vorschriften abzuweichen oder ist das Einvernehmen mit der Gemeinde nach § 14 oder § 36 nicht erreicht worden, entscheidet die höhere Verwaltungsbehörde.
(2) Handelt es sich dabei um Vorhaben, die dienstlichen Zwecken der Bundeswehr oder der verbündeten Streitkräfte, einschließlich der Herstellung und Lagerung von Produkten zur Landesverteidigung, dienstlichen Zwecken der Bundespolizei oder dem zivilen Bevölkerungsschutz dienen, entscheidet über die Abweichung die höhere Verwaltungsbehörde nach Anhörung der Gemeinde. Die Anhörung der Gemeinde ist entbehrlich, wenn diese bereits zuvor beteiligt war. Versagt die höhere Verwaltungsbehörde ihre Zustimmung oder widerspricht die Gemeinde dem beabsichtigten Vorhaben, entscheidet das zuständige Bundesministerium im Einvernehmen mit den beteiligten Bundesministerien und im Benehmen mit der zuständigen obersten Landesbehörde.
(3) Entstehen der Gemeinde infolge der Durchführung von Maßnahmen nach den Absätzen 1 und 2 Aufwendungen für Entschädigungen nach diesem Gesetzbuch, sind sie ihr vom Träger der Maßnahmen zu ersetzen. Muss infolge dieser Maßnahmen ein Bebauungsplan aufgestellt, geändert, ergänzt oder aufgehoben werden, sind ihr auch die dadurch entstandenen Kosten zu ersetzen.
(4) Sollen bauliche Anlagen auf Grundstücken errichtet werden, die nach dem Landbeschaffungsgesetz beschafft werden, sind in dem Verfahren nach § 1 Absatz 2 des Landbeschaffungsgesetzes alle von der Gemeinde oder der höheren Verwaltungsbehörde nach den Absätzen 1 und 2 zulässigen Einwendungen abschließend zu erörtern. Eines Verfahrens nach Absatz 2 bedarf es in diesem Falle nicht.
(1) Vorhaben, die der Herstellung oder Lagerung von Produkten zur Landesverteidigung, insbesondere von Munition, Sprengstoffen und deren Vorprodukten, dienen und deren Erforderlichkeit für die Einsatzfähigkeit und Versorgungssicherheit der Bundeswehr durch eine Erklärung des Bundesministeriums der Verteidigung bestätigt wird, sind, auch sofern sie nicht von § 35 Absatz 1 Nummer 4 erfasst sind, im Außenbereich zulässig, wenn öffentliche Belange nicht entgegenstehen und die Erschließung gesichert ist. Die Erklärung nach Satz 1 ist unanfechtbar; auf ihre Abgabe besteht kein Anspruch. § 35 Absatz 5 Satz 1 bis 3 ist anzuwenden.
(2) Über die Zulässigkeit von Vorhaben nach Absatz 1 entscheidet die höhere Verwaltungsbehörde im Einvernehmen mit der Gemeinde. Lehnt die höhere Verwaltungsbehörde das Vorhaben ab oder versagt die Gemeinde das nach Satz 1 oder nach § 14 Absatz 2 Satz 1 erforderliche Einvernehmen, entscheidet das Bundesministerium der Verteidigung im Benehmen mit der zuständigen obersten Landesbehörde; die Gemeinde ist anzuhören, wenn sie nicht bereits zuvor beteiligt war. § 36 Absatz 2 Satz 3 findet keine Anwendung.
(3) § 37 Absatz 3 gilt entsprechend.
(4) Die Absätze 1 bis 3 sind auch anzuwenden, wenn es um die Änderung oder Erweiterung von Vorhaben nach Absatz 1 geht, für die im bisherigen Außenbereich ein Bebauungsplan aufgestellt wurde. In diesen Fällen kann zugleich von Festsetzungen dieses Bebauungsplans befreit werden.
Auf Planfeststellungsverfahren und sonstige Verfahren mit den Rechtswirkungen der Planfeststellung für Vorhaben von überörtlicher Bedeutung sowie auf die auf Grund des Bundes-Immissionsschutzgesetzes für die Errichtung und den Betrieb öffentlich zugänglicher Abfallbeseitigungsanlagen geltenden Verfahren sind die §§ 29 bis 37 nicht anzuwenden, wenn die Gemeinde beteiligt wird; städtebauliche Belange sind zu berücksichtigen. Eine Bindung nach § 7 bleibt unberührt. § 37 Absatz 3 ist anzuwenden.
Haben Eigentümer oder in Ausübung ihrer Nutzungsrechte sonstige Nutzungsberechtigte im berechtigten Vertrauen auf den Bestand eines rechtsverbindlichen Bebauungsplans Vorbereitungen für die Verwirklichung von Nutzungsmöglichkeiten getroffen, die sich aus dem Bebauungsplan ergeben, können sie angemessene Entschädigung in Geld verlangen, soweit die Aufwendungen durch die Änderung, Ergänzung oder Aufhebung des Bebauungsplans an Wert verlieren. Dies gilt auch für Abgaben nach bundes- oder landesrechtlichen Vorschriften, die für die Erschließung des Grundstücks erhoben wurden.
Geht die Umlegungsstelle von dem Verhältnis der Werte aus, so wird die Verteilungsmasse in dem Verhältnis verteilt, in dem die zu berücksichtigenden Eigentümer an der Umlegung beteiligt sind. Jedem Eigentümer soll ein Grundstück mindestens mit dem Verkehrswert zugeteilt werden, den sein früheres Grundstück auch unter Berücksichtigung der Pflicht zur Bereitstellung von Flächen zum Ausgleich im Sinne des § 1a Absatz 3 im Zeitpunkt des Umlegungsbeschlusses hatte. Für die zuzuteilenden Grundstücke ist der Verkehrswert, bezogen auf den Zeitpunkt des Umlegungsbeschlusses, zu ermitteln. Dabei sind Wertänderungen, die durch die Umlegung bewirkt werden, zu berücksichtigen; sollen Grundstücke in Bezug auf Flächen nach § 55 Absatz 2 erschließungsbeitragspflichtig zugeteilt werden, bleiben Wertänderungen insoweit unberücksichtigt. Unterschiede zwischen den so ermittelten Verkehrswerten sind in Geld auszugleichen.
(1) Aus der Verteilungsmasse sind den Eigentümern dem Umlegungszweck entsprechend nach Möglichkeit Grundstücke einschließlich Flächen zum Ausgleich im Sinne des § 1a Absatz 3 in gleicher oder gleichwertiger Lage wie die eingeworfenen Grundstücke und entsprechend den nach den §§ 57 und 58 errechneten Anteilen zuzuteilen.
(2) Soweit es unter Berücksichtigung der öffentlich-rechtlichen Vorschriften nicht möglich ist, die nach den §§ 57 und 58 errechneten Anteile tatsächlich zuzuteilen, findet ein Ausgleich in Geld statt. Auf den Geldausgleich sind die Vorschriften über die Entschädigung im Zweiten Abschnitt des Fünften Teils entsprechend anzuwenden, soweit die Zuteilung den Einwurfswert oder mehr als nur unwesentlich den Sollanspruch unterschreitet. Der Geldausgleich bemisst sich nach dem Verkehrswert, bezogen auf den Zeitpunkt der Aufstellung des Umlegungsplans, soweit die Zuteilung den Sollanspruch mehr als nur unwesentlich überschreitet und dadurch die bauplanungsrechtlich zulässige Nutzung ermöglicht.
(3) Beantragt ein Eigentümer, der im Umlegungsgebiet eigen genutzten Wohn- oder Geschäftsraum aufgeben muss und im Umlegungsverfahren kein Grundstück erhält, dass für ihn als Abfindung im Umlegungsverfahren eines der in Absatz 4 Nummer 2 und 3 bezeichneten Rechte vorgesehen wird, so soll dem entsprochen werden, sofern dies in der Umlegung möglich ist.
(4) Mit Einverständnis der betroffenen Eigentümer können als Abfindung
1.Geld oder
2.Grundeigentum außerhalb des Umlegungsgebiets oder
3.die Begründung von Miteigentum an einem Grundstück, die Gewährung von grundstücksgleichen Rechten, Rechten nach dem Wohnungseigentumsgesetz oder sonstigen dinglichen Rechten innerhalb und außerhalb des Umlegungsgebiets
vorgesehen werden.
(5) Sofern die Umlegung im Geltungsbereich eines Bebauungsplans durchgeführt wird, können Eigentümer in Geld oder mit außerhalb des Umlegungsgebiets gelegenen Grundstücken abgefunden werden, wenn sie im Gebiet keine bebauungsfähigen Grundstücke erhalten können oder wenn dies sonst zur Erreichung der Ziele und Zwecke des Bebauungsplans erforderlich ist; wer die Abfindung mit Grundstücken außerhalb des Gebiets ablehnt, kann mit Geld abgefunden werden. Die Vorschriften über die Entschädigung im Zweiten Abschnitt des Fünften Teils sind entsprechend anzuwenden.
(6) Lehnt der Eigentümer eine Abfindung mit den in Absatz 4 Nummer 2 und 3 bezeichneten Rechten ab, obgleich durch eine solche Abfindung für eine größere Anzahl von Beteiligten eine Abfindung in Geld vermieden werden kann und die Abfindung in diesen Rechtsformen mit dem Bebauungsplan vereinbar ist, ist der Eigentümer in Geld abzufinden. Die Vorschriften über die Entschädigung im Zweiten Abschnitt des Fünften Teils sind entsprechend anzuwenden.
(7) Die Umlegungsstelle – der Umlegungsausschuss auf Antrag der Gemeinde – kann bei der Zuteilung von Grundstücken unter den Voraussetzungen des § 176 ein Baugebot, unter den Voraussetzungen des § 177 ein Modernisierungs- oder Instandsetzungsgebot und unter den Voraussetzungen des § 178 ein Pflanzgebot anordnen.
(8) Sofern die Umlegung im Geltungsbereich eines Bebauungsplans durchgeführt wird, sind im Umlegungsplan die Gebäude oder sonstigen baulichen Anlagen zu bezeichnen, die dem Bebauungsplan widersprechen und der Verwirklichung der im Umlegungsplan in Aussicht genommenen Neugestaltung (§ 66 Absatz 2) entgegenstehen. Die Eigentümer und die sonstigen Nutzungsberechtigten haben die Beseitigung der im Umlegungsplan bezeichneten Gebäude und sonstigen baulichen Anlagen zu dulden, wenn die Gemeinde die Beseitigung zum Vollzug des Umlegungsplans durchführt.
(9) Die Befugnis der Gemeinde, ein Baugebot, ein Modernisierungs- oder Instandsetzungsgebot, ein Pflanzgebot oder ein Rückbau- oder Entsiegelungsgebot nach den §§ 176 bis 179 anzuordnen, bleibt unberührt.
Für bauliche Anlagen, Anpflanzungen und für sonstige Einrichtungen ist nur eine Geldabfindung zu gewähren und im Falle der Zuteilung ein Ausgleich in Geld festzusetzen, soweit das Grundstück wegen dieser Einrichtungen einen über den Bodenwert hinausgehenden Verkehrswert hat. Die Vorschriften über die Entschädigung im Zweiten Abschnitt des Fünften Teils sind entsprechend anzuwenden.
(1) Die Gemeinde ist Gläubigerin und Schuldnerin der im Umlegungsplan festgesetzten Geldleistungen.
(2) Geldleistungen werden mit der Bekanntmachung nach § 71 fällig. Die Fälligkeit der Ausgleichsleistungen für Mehrwerte (§§ 57 bis 61) kann bis zu längstens zehn Jahren hinausgeschoben werden; dabei kann vorgesehen werden, dass die Bezahlung dieser Ausgleichsleistungen ganz oder teilweise in wiederkehrenden Leistungen erfolgt. In den Fällen des Satzes 2 soll die Ausgleichsleistung ab Fälligkeit und bei Anfechtung des Umlegungsplans lediglich wegen der Höhe einer Geldleistung soll diese in Höhe des angefochtenen Betrags ab Inkrafttreten des Umlegungsplans dem Grund nach mit 2 vom Hundert über dem Basiszinssatz nach § 247 des Bürgerlichen Gesetzbuchs jährlich verzinst werden.
(3) Die Verpflichtungen des Eigentümers oder des Erbbauberechtigten zu Geldleistungen nach den §§ 57 bis 61 gelten als Beitrag und ruhen als öffentliche Last auf dem Grundstück oder dem Erbbaurecht.
(4) Wird zur Sicherung eines Kredits, der
1.der Errichtung von Neubauten, dem Wiederaufbau zerstörter Gebäude oder dem Ausbau oder der Erweiterung bestehender Gebäude oder
2.der Durchführung notwendiger außerordentlicher Instandsetzungen an Gebäuden
auf dem belasteten Grundstück dient, ein Grundpfandrecht bestellt, so kann für dieses auf Antrag ein Befriedigungsvorrecht vor der öffentlichen Last nach Absatz 3 oder einem Teil derselben für den Fall der Zwangsvollstreckung in das Grundstück bewilligt werden, wenn dadurch die Sicherheit der öffentlichen Last nicht gefährdet wird und die Zins- und Tilgungssätze für das Grundpfandrecht den üblichen Jahresleistungen für erstrangige Tilgungshypotheken entsprechen. Die Bewilligung kann von der Erfüllung von Bedingungen abhängig gemacht werden.
(5) Soweit die Kosten und Geldleistungen der Umlegung von einem Bedarfs- oder Erschließungsträger verursacht sind, sind sie von ihm der Gemeinde zu erstatten.
(6) Die öffentlichen Lasten (Absatz 3) sind im Grundbuch zu vermerken.
(1) Entschädigung kann verlangen, wer in seinem Recht durch die Enteignung beeinträchtigt wird und dadurch einen Vermögensnachteil erleidet.
(2) Zur Leistung der Entschädigung ist der Enteignungsbegünstigte verpflichtet. Wird Ersatzland enteignet, so ist zur Entschädigung derjenige verpflichtet, der dieses Ersatzland für das zu enteignende Grundstück beschaffen muss.
(1) Die Entschädigung für den durch die Enteignung eintretenden Rechtsverlust bemisst sich nach dem Verkehrswert (§ 194) des zu enteignenden Grundstücks oder sonstigen Gegenstands der Enteignung. Maßgebend ist der Verkehrswert in dem Zeitpunkt, in dem die Enteignungsbehörde über den Enteignungsantrag entscheidet.
(2) Bei der Festsetzung der Entschädigung bleiben unberücksichtigt
1.Wertsteigerungen eines Grundstücks, die in der Aussicht auf eine Änderung der zulässigen Nutzung eingetreten sind, wenn die Änderung nicht in absehbarer Zeit zu erwarten ist;
2.Wertänderungen, die infolge der bevorstehenden Enteignung eingetreten sind;
3.Werterhöhungen, die nach dem Zeitpunkt eingetreten sind, in dem der Eigentümer zur Vermeidung der Enteignung ein Kauf- oder Tauschangebot des Antragstellers mit angemessenen Bedingungen (§ 87 Absatz 2 Satz 1 und § 88) hätte annehmen können, es sei denn, dass der Eigentümer Kapital oder Arbeit für sie aufgewendet hat;
4.wertsteigernde Veränderungen, die während einer Veränderungssperre ohne Genehmigung der Baugenehmigungsbehörde vorgenommen worden sind;
5.wertsteigernde Veränderungen, die nach Einleitung des Enteignungsverfahrens ohne behördliche Anordnung oder Zustimmung der Enteignungsbehörde vorgenommen worden sind;
6.Vereinbarungen, soweit sie von üblichen Vereinbarungen auffällig abweichen und Tatsachen die Annahme rechtfertigen, dass sie getroffen worden sind, um eine höhere Entschädigungsleistung zu erlangen;
7.Bodenwerte, die nicht zu berücksichtigen wären, wenn der Eigentümer eine Entschädigung in den Fällen der §§ 40 bis 42 geltend machen würde.
(3) Für bauliche Anlagen, deren Rückbau jederzeit auf Grund öffentlich-rechtlicher Vorschriften entschädigungslos gefordert werden kann, ist eine Entschädigung nur zu gewähren, wenn es aus Gründen der Billigkeit geboten ist. Kann der Rückbau entschädigungslos erst nach Ablauf einer Frist gefordert werden, so ist die Entschädigung nach dem Verhältnis der restlichen zu der gesamten Frist zu bemessen.
(4) Wird der Wert des Eigentums an dem Grundstück durch Rechte Dritter gemindert, die an dem Grundstück aufrechterhalten, an einem anderen Grundstück neu begründet oder gesondert entschädigt werden, so ist dies bei der Festsetzung der Entschädigung für den Rechtsverlust zu berücksichtigen.
(1) Wegen anderer durch die Enteignung eintretender Vermögensnachteile ist eine Entschädigung nur zu gewähren, wenn und soweit diese Vermögensnachteile nicht bei der Bemessung der Entschädigung für den Rechtsverlust berücksichtigt sind. Die Entschädigung ist unter gerechter Abwägung der Interessen der Allgemeinheit und der Beteiligten festzusetzen, insbesondere für
1.den vorübergehenden oder dauernden Verlust, den der bisherige Eigentümer in seiner Berufstätigkeit, seiner Erwerbstätigkeit oder in Erfüllung der ihm wesensgemäß obliegenden Aufgaben erleidet, jedoch nur bis zu dem Betrag des Aufwands, der erforderlich ist, um ein anderes Grundstück in der gleichen Weise wie das zu enteignende Grundstück zu nutzen;
2.die Wertminderung, die durch die Enteignung eines Grundstücksteils oder eines Teils eines räumlich oder wirtschaftlich zusammenhängenden Grundbesitzes bei dem anderen Teil oder durch Enteignung des Rechts an einem Grundstück bei einem anderen Grundstück entsteht, soweit die Wertminderung nicht schon bei der Festsetzung der Entschädigung nach Nummer 1 berücksichtigt ist;
3.die notwendigen Aufwendungen für einen durch die Enteignung erforderlich werdenden Umzug.
(2) Im Falle des Absatzes 1 Nummer 2 ist § 95 Absatz 2 Nummer 3 anzuwenden.
(1) Rechte an dem zu enteignenden Grundstück sowie persönliche Rechte, die zum Besitz oder zur Nutzung des Grundstücks berechtigen oder den Verpflichteten in der Benutzung des Grundstücks beschränken, können aufrechterhalten werden, soweit dies mit dem Enteignungszweck vereinbar ist.
(2) Als Ersatz für ein Recht an einem Grundstück, das nicht aufrechterhalten wird, kann mit Zustimmung des Rechtsinhabers das Ersatzland oder ein anderes Grundstück des Enteignungsbegünstigten mit einem gleichen Recht belastet werden. Als Ersatz für ein persönliches Recht, das nicht aufrechterhalten wird, kann mit Zustimmung des Rechtsinhabers ein Rechtsverhältnis begründet werden, das ein Recht gleicher Art in Bezug auf das Ersatzland oder auf ein anderes Grundstück des Enteignungsbegünstigten gewährt. Als Ersatz für dingliche oder persönliche Rechte eines öffentlichen Verkehrsunternehmens oder eines Trägers der öffentlichen Versorgung mit Elektrizität, Gas, Wärme oder Wasser, der auf diese zur Erfüllung seiner wesensgemäßen Aufgaben angewiesen ist, sind auf seinen Antrag Rechte gleicher Art zu begründen; soweit dazu Grundstücke des Enteignungsbegünstigten nicht geeignet sind, können zu diesem Zweck auch andere Grundstücke in Anspruch genommen werden. Anträge nach Satz 3 müssen vor Beginn der mündlichen Verhandlung schriftlich oder zur Niederschrift der Enteignungsbehörde gestellt werden.
(3) Soweit Rechte nicht aufrechterhalten oder nicht durch neue Rechte ersetzt werden, sind bei der Enteignung eines Grundstücks gesondert zu entschädigen
1.Erbbauberechtigte, Altenteilsberechtigte sowie Inhaber von Dienstbarkeiten und Erwerbsrechten an dem Grundstück,
2.Inhaber von persönlichen Rechten, die zum Besitz oder zur Nutzung des Grundstücks berechtigen, wenn der Berechtigte im Besitz des Grundstücks ist,
3.Inhaber von persönlichen Rechten, die zum Erwerb des Grundstücks berechtigen oder den Verpflichteten in der Nutzung des Grundstücks beschränken.
(4) Berechtigte, deren Rechte nicht aufrechterhalten, nicht durch neue Rechte ersetzt und nicht gesondert entschädigt werden, haben bei der Enteignung eines Grundstücks Anspruch auf Ersatz des Werts ihres Rechts aus der Geldentschädigung für das Eigentum an dem Grundstück, soweit sich ihr Recht auf dieses erstreckt. Das gilt entsprechend für die Geldentschädigungen, die für den durch die Enteignung eintretenden Rechtsverlust in anderen Fällen oder nach § 96 Absatz 1 Satz 2 Nummer 2 festgesetzt werden.
(1) Haftet bei einer Hypothek, die aufrechterhalten oder durch ein neues Recht an einem anderen Grundstück ersetzt wird, der von der Enteignung Betroffene zugleich persönlich, so übernimmt der Enteignungsbegünstigte die Schuld in Höhe der Hypothek. Die §§ 415 und 416 des Bürgerlichen Gesetzbuchs gelten entsprechend; als Veräußerer im Sinne des § 416 ist der von der Enteignung Betroffene anzusehen.
(2) Das Gleiche gilt, wenn bei einer Grundschuld oder Rentenschuld, die aufrechterhalten oder durch ein neues Recht an einem anderen Grundstück ersetzt wird, der von der Enteignung Betroffene zugleich persönlich haftet, sofern er spätestens in dem nach § 108 anzuberaumenden Termin die gegen ihn bestehende Forderung unter Angabe ihres Betrags und Grunds angemeldet und auf Verlangen der Enteignungsbehörde oder eines Beteiligten glaubhaft gemacht hat.
(1) Die Gemeinden erheben zur Deckung ihres anderweitig nicht gedeckten Aufwands für Erschließungsanlagen einen Erschließungsbeitrag nach Maßgabe der folgenden Vorschriften.
(2) Erschließungsanlagen im Sinne dieses Abschnitts sind
1.die öffentlichen zum Anbau bestimmten Straßen, Wege und Plätze;
2.die öffentlichen aus rechtlichen oder tatsächlichen Gründen mit Kraftfahrzeugen nicht befahrbaren Verkehrsanlagen innerhalb der Baugebiete (z. B. Fußwege, Wohnwege);
3.Sammelstraßen innerhalb der Baugebiete; Sammelstraßen sind öffentliche Straßen, Wege und Plätze, die selbst nicht zum Anbau bestimmt, aber zur Erschließung der Baugebiete notwendig sind;
4.Parkflächen und Grünanlagen mit Ausnahme von Kinderspielplätzen, soweit sie Bestandteil der in den Nummern 1 bis 3 genannten Verkehrsanlagen oder nach städtebaulichen Grundsätzen innerhalb der Baugebiete zu deren Erschließung notwendig sind;
5.Anlagen zum Schutz von Baugebieten gegen schädliche Umwelteinwirkungen im Sinne des Bundes-Immissionsschutzgesetzes, auch wenn sie nicht Bestandteil der Erschließungsanlagen sind.
(3) Der Erschließungsbeitrag kann für den Grunderwerb, die Freilegung und für Teile der Erschließungsanlagen selbständig erhoben werden (Kostenspaltung).
(4) Das Recht, Abgaben für Anlagen zu erheben, die nicht Erschließungsanlagen im Sinne dieses Abschnitts sind, bleibt unberührt. Dies gilt insbesondere für Anlagen zur Ableitung von Abwasser sowie zur Versorgung mit Elektrizität, Gas, Wärme und Wasser.
(1) Der Erschließungsaufwand nach § 127 umfasst die Kosten für
1.den Erwerb und die Freilegung der Flächen für die Erschließungsanlagen;
2.ihre erstmalige Herstellung einschließlich der Einrichtungen für ihre Entwässerung und ihre Beleuchtung;
3.die Übernahme von Anlagen als gemeindliche Erschließungsanlagen.
Der Erschließungsaufwand umfasst auch den Wert der von der Gemeinde aus ihrem Vermögen bereitgestellten Flächen im Zeitpunkt der Bereitstellung. Zu den Kosten für den Erwerb der Flächen für Erschließungsanlagen gehört im Falle einer erschließungsbeitragspflichtigen Zuteilung im Sinne des § 57 Satz 4 und des § 58 Absatz 1 Satz 1 auch der Wert nach § 68 Absatz 1 Nummer 4.
(2) Soweit die Gemeinden nach Landesrecht berechtigt sind, Beiträge zu den Kosten für Erweiterungen oder Verbesserungen von Erschließungsanlagen zu erheben, bleibt dieses Recht unberührt. Die Länder können bestimmen, dass die Kosten für die Beleuchtung der Erschließungsanlagen in den Erschließungsaufwand nicht einzubeziehen sind.
(3) Der Erschließungsaufwand umfasst nicht die Kosten für
1.Brücken, Tunnels und Unterführungen mit den dazugehörigen Rampen;
2.die Fahrbahnen der Ortsdurchfahrten von Bundesstraßen sowie von Landstraßen I. und II. Ordnung, soweit die Fahrbahnen dieser Straßen keine größere Breite als ihre anschließenden freien Strecken erfordern.
(1) Zur Deckung des anderweitig nicht gedeckten Erschließungsaufwands können Beiträge nur insoweit erhoben werden, als die Erschließungsanlagen erforderlich sind, um die Bauflächen und die gewerblich zu nutzenden Flächen entsprechend den baurechtlichen Vorschriften zu nutzen (beitragsfähiger Erschließungsaufwand). Soweit Anlagen nach § 127 Absatz 2 von dem Eigentümer hergestellt sind oder von ihm auf Grund baurechtlicher Vorschriften verlangt werden, dürfen Beiträge nicht erhoben werden. Die Gemeinden tragen mindestens 10 vom Hundert des beitragsfähigen Erschließungsaufwands.
(2) Kosten, die ein Eigentümer oder sein Rechtsvorgänger bereits für Erschließungsmaßnahmen aufgewandt hat, dürfen bei der Übernahme als gemeindliche Erschließungsanlagen nicht erneut erhoben werden.
(1) Der beitragsfähige Erschließungsaufwand kann nach den tatsächlich entstandenen Kosten oder nach Einheitssätzen ermittelt werden. Die Einheitssätze sind nach den in der Gemeinde üblicherweise durchschnittlich aufzuwendenden Kosten vergleichbarer Erschließungsanlagen festzusetzen.
(2) Der beitragsfähige Erschließungsaufwand kann für die einzelne Erschließungsanlage oder für bestimmte Abschnitte einer Erschließungsanlage ermittelt werden. Abschnitte einer Erschließungsanlage können nach örtlich erkennbaren Merkmalen oder nach rechtlichen Gesichtspunkten (z. B. Grenzen von Bebauungsplangebieten, Umlegungsgebieten, förmlich festgelegten Sanierungsgebieten) gebildet werden. Für mehrere Anlagen, die für die Erschließung der Grundstücke eine Einheit bilden, kann der Erschließungsaufwand insgesamt ermittelt werden.
(1) Der ermittelte beitragsfähige Erschließungsaufwand für eine Erschließungsanlage ist auf die durch die Anlage erschlossenen Grundstücke zu verteilen. Mehrfach erschlossene Grundstücke sind bei gemeinsamer Aufwandsermittlung in einer Erschließungseinheit (§ 130 Absatz 2 Satz 3) bei der Verteilung des Erschließungsaufwands nur einmal zu berücksichtigen.
(2) Verteilungsmaßstäbe sind
1.die Art und das Maß der baulichen oder sonstigen Nutzung;
2.die Grundstücksflächen;
3.die Grundstücksbreite an der Erschließungsanlage.
Die Verteilungsmaßstäbe können miteinander verbunden werden.
(3) In Gebieten, die nach dem Inkrafttreten des Bundesbaugesetzes erschlossen werden, sind, wenn eine unterschiedliche bauliche oder sonstige Nutzung zulässig ist, die Maßstäbe nach Absatz 2 in der Weise anzuwenden, dass der Verschiedenheit dieser Nutzung nach Art und Maß entsprochen wird.
Die Gemeinden regeln durch Satzung
1.die Art und den Umfang der Erschließungsanlagen im Sinne des § 129,
2.die Art der Ermittlung und der Verteilung des Aufwands sowie die Höhe des Einheitssatzes,
3.die Kostenspaltung (§ 127 Absatz 3) und
4.die Merkmale der endgültigen Herstellung einer Erschließungsanlage.
(1) Der Beitragspflicht unterliegen Grundstücke, für die eine bauliche oder gewerbliche Nutzung festgesetzt ist, sobald sie bebaut oder gewerblich genutzt werden dürfen. Erschlossene Grundstücke, für die eine bauliche oder gewerbliche Nutzung nicht festgesetzt ist, unterliegen der Beitragspflicht, wenn sie nach der Verkehrsauffassung Bauland sind und nach der geordneten baulichen Entwicklung der Gemeinde zur Bebauung anstehen. Die Gemeinde gibt bekannt, welche Grundstücke nach Satz 2 der Beitragspflicht unterliegen; die Bekanntmachung hat keine rechtsbegründende Wirkung.
(2) Die Beitragspflicht entsteht mit der endgültigen Herstellung der Erschließungsanlagen, für Teilbeträge, sobald die Maßnahmen, deren Aufwand durch die Teilbeträge gedeckt werden soll, abgeschlossen sind. Im Falle des § 128 Absatz 1 Satz 1 Nummer 3 entsteht die Beitragspflicht mit der Übernahme durch die Gemeinde.
(3) Für ein Grundstück, für das eine Beitragspflicht noch nicht oder nicht in vollem Umfang entstanden ist, können Vorausleistungen auf den Erschließungsbeitrag bis zur Höhe des voraussichtlichen endgültigen Erschließungsbeitrags verlangt werden, wenn ein Bauvorhaben auf dem Grundstück genehmigt wird oder wenn mit der Herstellung der Erschließungsanlagen begonnen worden ist und die endgültige Herstellung der Erschließungsanlagen innerhalb von vier Jahren zu erwarten ist. Die Vorausleistung ist mit der endgültigen Beitragsschuld zu verrechnen, auch wenn der Vorausleistende nicht beitragspflichtig ist. Ist die Beitragspflicht sechs Jahre nach Erlass des Vorausleistungsbescheids noch nicht entstanden, kann die Vorausleistung zurückverlangt werden, wenn die Erschließungsanlage bis zu diesem Zeitpunkt noch nicht benutzbar ist. Der Rückzahlungsanspruch ist ab Erhebung der Vorausleistung mit 2 vom Hundert über dem Basiszinssatz nach § 247 des Bürgerlichen Gesetzbuchs jährlich zu verzinsen. Die Gemeinde kann Bestimmungen über die Ablösung des Erschließungsbeitrags im Ganzen vor Entstehung der Beitragspflicht treffen.
(1) Beitragspflichtig ist derjenige, der im Zeitpunkt der Bekanntgabe des Beitragsbescheids Eigentümer des Grundstücks ist. Ist das Grundstück mit einem Erbbaurecht belastet, so ist der Erbbauberechtigte anstelle des Eigentümers beitragspflichtig. Ist das Grundstück mit einem dinglichen Nutzungsrecht nach Artikel 233 § 4 des Einführungsgesetzes zum Bürgerlichen Gesetzbuche belastet, so ist der Inhaber dieses Rechts anstelle des Eigentümers beitragspflichtig. Mehrere Beitragspflichtige haften als Gesamtschuldner; bei Wohnungs- und Teileigentum sind die einzelnen Wohnungs- und Teileigentümer nur entsprechend ihrem Miteigentumsanteil beitragspflichtig.
(2) Der Beitrag ruht als öffentliche Last auf dem Grundstück, im Falle des Absatzes 1 Satz 2 auf dem Erbbaurecht, im Falle des Absatzes 1 Satz 3 auf dem dinglichen Nutzungsrecht, im Falle des Absatzes 1 Satz 4 auf dem Wohnungs- oder dem Teileigentum.
(1) Der Beitrag wird einen Monat nach der Bekanntgabe des Beitragsbescheids fällig.
(2) Die Gemeinde kann zur Vermeidung unbilliger Härten im Einzelfall, insbesondere soweit dies zur Durchführung eines genehmigten Bauvorhabens erforderlich ist, zulassen, dass der Erschließungsbeitrag in Raten oder in Form einer Rente gezahlt wird. Ist die Finanzierung eines Bauvorhabens gesichert, so soll die Zahlungsweise der Auszahlung der Finanzierungsmittel angepasst, jedoch nicht über zwei Jahre hinaus erstreckt werden.
(3) Lässt die Gemeinde nach Absatz 2 eine Verrentung zu, so ist der Erschließungsbeitrag durch Bescheid in eine Schuld umzuwandeln, die in höchstens zehn Jahresleistungen zu entrichten ist. In dem Bescheid sind Höhe und Zeitpunkt der Fälligkeit der Jahresleistungen zu bestimmen. Der jeweilige Restbetrag ist mit höchstens 2 vom Hundert über dem Basiszinssatz nach § 247 des Bürgerlichen Gesetzbuchs jährlich zu verzinsen. Die Jahresleistungen stehen wiederkehrenden Leistungen im Sinne des § 10 Absatz 1 Nummer 3 des Zwangsversteigerungsgesetzes gleich.
(4) Werden Grundstücke landwirtschaftlich oder als Wald genutzt, ist der Beitrag so lange zinslos zu stunden, wie das Grundstück zur Erhaltung der Wirtschaftlichkeit des landwirtschaftlichen Betriebs genutzt werden muss. Satz 1 gilt auch für die Fälle der Nutzungsüberlassung und Betriebsübergabe an Familienangehörige im Sinne des § 15 der Abgabenordnung. Der Beitrag ist auch zinslos zu stunden, solange Grundstücke als Kleingärten im Sinne des Bundeskleingartengesetzes genutzt werden.
(5) Im Einzelfall kann die Gemeinde auch von der Erhebung des Erschließungsbeitrags ganz oder teilweise absehen, wenn dies im öffentlichen Interesse oder zur Vermeidung unbilliger Härten geboten ist. Die Freistellung kann auch für den Fall vorgesehen werden, dass die Beitragspflicht noch nicht entstanden ist.
(6) Weitergehende landesrechtliche Billigkeitsregelungen bleiben unberührt.
(1) Festgesetzte Maßnahmen zum Ausgleich im Sinne des § 1a Absatz 3 sind vom Vorhabenträger durchzuführen.
(2) Soweit Maßnahmen zum Ausgleich an anderer Stelle den Grundstücken nach § 9 Absatz 1a zugeordnet sind, soll die Gemeinde diese anstelle und auf Kosten der Vorhabenträger oder der Eigentümer der Grundstücke durchführen und auch die hierfür erforderlichen Flächen bereitstellen, sofern dies nicht auf andere Weise gesichert ist. Die Maßnahmen zum Ausgleich können bereits vor den Baumaßnahmen und der Zuordnung durchgeführt werden.
(3) Die Kosten können geltend gemacht werden, sobald die Grundstücke, auf denen Eingriffe zu erwarten sind, baulich oder gewerblich genutzt werden dürfen. Die Gemeinde erhebt zur Deckung ihres Aufwands für Maßnahmen zum Ausgleich einschließlich der Bereitstellung hierfür erforderlicher Flächen einen Kostenerstattungsbetrag. Die Erstattungspflicht entsteht mit der Herstellung der Maßnahmen zum Ausgleich durch die Gemeinde. Der Betrag ruht als öffentliche Last auf dem Grundstück.
(4) Die landesrechtlichen Vorschriften über kommunale Beiträge einschließlich der Billigkeitsregelungen sind entsprechend anzuwenden.
Soweit die Gemeinde Maßnahmen zum Ausgleich nach § 135a Absatz 2 durchführt, sind die Kosten auf die zugeordneten Grundstücke zu verteilen. Verteilungsmaßstäbe sind
1.die überbaubare Grundstücksfläche,
2.die zulässige Grundfläche,
3.die zu erwartende Versiegelung oder
4.die Schwere der zu erwartenden Eingriffe.
Die Verteilungsmaßstäbe können miteinander verbunden werden.
(1) Städtebauliche Sanierungsmaßnahmen in Stadt und Land, deren einheitliche Vorbereitung und zügige Durchführung im öffentlichen Interesse liegen, werden nach den Vorschriften dieses Teils vorbereitet und durchgeführt.
(2) Städtebauliche Sanierungsmaßnahmen sind Maßnahmen, durch die ein Gebiet zur Behebung städtebaulicher Missstände wesentlich verbessert oder umgestaltet wird. Städtebauliche Missstände liegen vor, wenn
1.das Gebiet nach seiner vorhandenen Bebauung oder nach seiner sonstigen Beschaffenheit den allgemeinen Anforderungen an gesunde Wohn- und Arbeitsverhältnisse oder an die Sicherheit der in ihm wohnenden oder arbeitenden Menschen auch unter Berücksichtigung der Belange des Klimaschutzes und der Klimaanpassung nicht entspricht oder
2.das Gebiet in der Erfüllung der Aufgaben erheblich beeinträchtigt ist, die ihm nach seiner Lage und Funktion obliegen.
(3) Bei der Beurteilung, ob in einem städtischen oder ländlichen Gebiet städtebauliche Missstände vorliegen, sind insbesondere zu berücksichtigen
1.die Wohn- und Arbeitsverhältnisse oder die Sicherheit der in dem Gebiet wohnenden und arbeitenden Menschen in Bezug auf
a)die Belichtung, Besonnung und Belüftung der Wohnungen und Arbeitsstätten,
b)die bauliche Beschaffenheit von Gebäuden, Wohnungen und Arbeitsstätten,
c)die Zugänglichkeit der Grundstücke,
d)die Auswirkungen einer vorhandenen Mischung von Wohn- und Arbeitsstätten,
e)die Nutzung von bebauten und unbebauten Flächen nach Art, Maß und Zustand,
f)die Einwirkungen, die von Grundstücken, Betrieben, Einrichtungen oder Verkehrsanlagen ausgehen, insbesondere durch Lärm, Verunreinigungen und Erschütterungen,
g)die vorhandene Erschließung,
h)die energetische Beschaffenheit, die Gesamtenergieeffizienz der vorhandenen Bebauung und der Versorgungseinrichtungen des Gebiets unter Berücksichtigung der allgemeinen Anforderungen an den Klimaschutz und die Klimaanpassung;
2.die Funktionsfähigkeit des Gebiets in Bezug auf
a)den fließenden und ruhenden Verkehr,
b)die wirtschaftliche Situation und Entwicklungsfähigkeit des Gebiets unter Berücksichtigung seiner Versorgungsfunktion im Verflechtungsbereich,
c)die infrastrukturelle Erschließung des Gebiets, seine Ausstattung mit und die Vernetzung von Grün- und Freiflächen unter Berücksichtigung der Belange des Klimaschutzes und der Klimaanpassung, seine Ausstattung mit Spiel- und Sportplätzen und mit Anlagen des Gemeinbedarfs, insbesondere unter Berücksichtigung der sozialen und kulturellen Aufgaben dieses Gebiets im Verflechtungsbereich.
(4) Städtebauliche Sanierungsmaßnahmen dienen dem Wohl der Allgemeinheit. Sie sollen dazu beitragen, dass
1.die bauliche Struktur in allen Teilen des Bundesgebiets nach den allgemeinen Anforderungen an den Klimaschutz und die Klimaanpassung sowie nach den sozialen, hygienischen, wirtschaftlichen und kulturellen Erfordernissen entwickelt wird,
2.die Verbesserung der Wirtschafts- und Agrarstruktur unterstützt wird,
3.die Siedlungsstruktur den Erfordernissen des Umweltschutzes, den Anforderungen an gesunde Lebens- und Arbeitsbedingungen der Bevölkerung und der Bevölkerungsentwicklung entspricht oder
4.die vorhandenen Ortsteile erhalten, erneuert und fortentwickelt werden, die Gestaltung des Orts- und Landschaftsbilds verbessert und den Erfordernissen des Denkmalschutzes Rechnung getragen wird.
Die öffentlichen und privaten Belange sind gegeneinander und untereinander gerecht abzuwägen.
Die Sanierung soll mit den Eigentümern, Mietern, Pächtern und sonstigen Betroffenen möglichst frühzeitig erörtert werden. Die Betroffenen sollen zur Mitwirkung bei der Sanierung und zur Durchführung der erforderlichen baulichen Maßnahmen angeregt und hierbei im Rahmen des Möglichen beraten werden.
(1) Eigentümer, Mieter, Pächter und sonstige zum Besitz oder zur Nutzung eines Grundstücks, Gebäudes oder Gebäudeteils Berechtigte sowie ihre Beauftragten sind verpflichtet, der Gemeinde oder ihren Beauftragten Auskunft über die Tatsachen zu erteilen, deren Kenntnis zur Beurteilung der Sanierungsbedürftigkeit eines Gebiets oder zur Vorbereitung oder Durchführung der Sanierung erforderlich ist. An personenbezogenen Daten können insbesondere Angaben der Betroffenen über ihre persönlichen Lebensumstände im wirtschaftlichen und sozialen Bereich, namentlich über die Berufs-, Erwerbs- und Familienverhältnisse, das Lebensalter, die Wohnbedürfnisse, die sozialen Verflechtungen sowie über die örtlichen Bindungen, erhoben werden.
(2) Die nach Absatz 1 erhobenen personenbezogenen Daten dürfen nur zu Zwecken der Sanierung verwendet werden. Wurden die Daten von einem Beauftragten der Gemeinde erhoben, dürfen sie nur an die Gemeinde weitergegeben werden; die Gemeinde darf die Daten an andere Beauftragte im Sinne des § 157 sowie an die höhere Verwaltungsbehörde weitergeben, soweit dies zu Zwecken der Sanierung erforderlich ist. Nach Aufhebung der förmlichen Festlegung des Sanierungsgebiets sind die Daten zu löschen. Soweit die erhobenen Daten für die Besteuerung erforderlich sind, dürfen sie an die Finanzbehörden weitergegeben werden.
(3) Die mit der Erhebung der Daten Beauftragten sind bei Aufnahme ihrer Tätigkeit nach Maßgabe des Absatzes 2 zu verpflichten. Ihre Pflichten bestehen nach Beendigung ihrer Tätigkeit fort.
(4) Verweigert ein nach Absatz 1 Auskunftspflichtiger die Auskunft, ist § 208 Satz 2 bis 4 über die Androhung und Festsetzung eines Zwangsgelds entsprechend anzuwenden. Der Auskunftspflichtige kann die Auskunft auf solche Fragen verweigern, deren Beantwortung ihn selbst oder einen der in § 383 Absatz 1 Nummer 1 bis 3 der Zivilprozessordnung bezeichneten Angehörigen der Gefahr strafrechtlicher Verfolgung oder eines Verfahrens nach dem Gesetz über Ordnungswidrigkeiten aussetzen würde.
(1) Der Bund, einschließlich seiner Sondervermögen, die Länder, die Gemeindeverbände und die sonstigen Körperschaften, Anstalten und Stiftungen des öffentlichen Rechts sollen im Rahmen der ihnen obliegenden Aufgaben die Vorbereitung und Durchführung von städtebaulichen Sanierungsmaßnahmen unterstützen.
(2) § 4 Absatz 2 und § 4a Absatz 1 bis 3 und 5 sind bei der Vorbereitung und Durchführung der Sanierung auf Behörden und sonstige Träger öffentlicher Belange sinngemäß anzuwenden. Die Träger öffentlicher Belange haben die Gemeinde auch über Änderungen ihrer Absichten zu unterrichten.
(3) Ist eine Änderung von Zielen und Zwecken der Sanierung oder von Maßnahmen und Planungen der Träger öffentlicher Belange, die aufeinander abgestimmt wurden, beabsichtigt, haben sich die Beteiligten unverzüglich miteinander ins Benehmen zu setzen.
(1) Die Gemeinde kann ein Gebiet, in dem eine städtebauliche Sanierungsmaßnahme durchgeführt werden soll, durch Beschluss förmlich als Sanierungsgebiet festlegen (förmlich festgelegtes Sanierungsgebiet). Das Sanierungsgebiet ist so zu begrenzen, dass sich die Sanierung zweckmäßig durchführen lässt. Einzelne Grundstücke, die von der Sanierung nicht betroffen werden, können aus dem Gebiet ganz oder teilweise ausgenommen werden.
(2) Ergibt sich aus den Zielen und Zwecken der Sanierung, dass Flächen außerhalb des förmlich festgelegten Sanierungsgebiets
1.für Ersatzbauten oder Ersatzanlagen zur räumlich zusammenhängenden Unterbringung von Bewohnern oder Betrieben aus dem förmlich festgelegten Sanierungsgebiet oder
2.für die durch die Sanierung bedingten Gemeinbedarfs- oder Folgeeinrichtungen
in Anspruch genommen werden müssen (Ersatz- und Ergänzungsgebiete), kann die Gemeinde geeignete Gebiete für diesen Zweck förmlich festlegen. Für die förmliche Festlegung und die sich aus ihr ergebenden Wirkungen sind die für förmlich festgelegte Sanierungsgebiete geltenden Vorschriften anzuwenden.
(3) Die Gemeinde beschließt die förmliche Festlegung des Sanierungsgebiets als Satzung (Sanierungssatzung). In der Sanierungssatzung ist das Sanierungsgebiet zu bezeichnen. Bei dem Beschluss über die Sanierungssatzung ist zugleich durch Beschluss die Frist festzulegen, in der die Sanierung durchgeführt werden soll; die Frist soll 15 Jahre nicht überschreiten. Kann die Sanierung nicht innerhalb der Frist durchgeführt werden, kann die Frist durch Beschluss verlängert werden.
(4) In der Sanierungssatzung ist die Anwendung der Vorschriften des Dritten Abschnitts auszuschließen, wenn sie für die Durchführung der Sanierung nicht erforderlich ist und die Durchführung hierdurch voraussichtlich nicht erschwert wird (vereinfachtes Sanierungsverfahren); in diesem Falle kann in der Sanierungssatzung auch die Genehmigungspflicht nach § 144 insgesamt, nach § 144 Absatz 1 oder § 144 Absatz 2 ausgeschlossen werden.
(1) Der Eigentümer eines im förmlich festgelegten Sanierungsgebiet gelegenen Grundstücks hat zur Finanzierung der Sanierung an die Gemeinde einen Ausgleichsbetrag in Geld zu entrichten, der der durch die Sanierung bedingten Erhöhung des Bodenwerts seines Grundstücks entspricht. Miteigentümer haften als Gesamtschuldner; bei Wohnungs- und Teileigentum sind die einzelnen Wohnungs- und Teileigentümer nur entsprechend ihrem Miteigentumsanteil heranzuziehen. Werden im förmlich festgelegten Sanierungsgebiet Erschließungsanlagen im Sinne des § 127 Absatz 2 hergestellt, erweitert oder verbessert, sind Vorschriften über die Erhebung von Beiträgen für diese Maßnahmen auf Grundstücke im förmlich festgelegten Sanierungsgebiet nicht anzuwenden. Satz 3 gilt entsprechend für die Anwendung der Vorschrift über die Erhebung von Kostenerstattungsbeträgen im Sinne des § 135a Absatz 3.
(2) Die durch die Sanierung bedingte Erhöhung des Bodenwerts des Grundstücks besteht aus dem Unterschied zwischen dem Bodenwert, der sich für das Grundstück ergeben würde, wenn eine Sanierung weder beabsichtigt noch durchgeführt worden wäre (Anfangswert), und dem Bodenwert, der sich für das Grundstück durch die rechtliche und tatsächliche Neuordnung des förmlich festgelegten Sanierungsgebiets ergibt (Endwert).
(2a) Die Gemeinde kann durch Satzung bestimmen, dass der Ausgleichsbetrag abweichend von Absatz 1 Satz 1 ausgehend von dem Aufwand (ohne die Kosten seiner Finanzierung) für die Erweiterung oder Verbesserung von Erschließungsanlagen im Sinne des § 127 Absatz 2 Nummer 1 bis 3 (Verkehrsanlagen) in dem Sanierungsgebiet zu berechnen ist; Voraussetzung für den Erlass der Satzung sind Anhaltspunkte dafür, dass die sanierungsbedingte Erhöhung der Bodenwerte der Grundstücke in dem Sanierungsgebiet nicht wesentlich über der Hälfte dieses Aufwands liegt. In der Satzung ist zu bestimmen, bis zu welcher Höhe der Aufwand der Berechnung zu Grunde zu legen ist; sie darf 50 vom Hundert nicht übersteigen. Im Geltungsbereich der Satzung berechnet sich der Ausgleichsbetrag für das jeweilige Grundstück nach dem Verhältnis seiner Fläche zur Gesamtfläche; als Gesamtfläche ist die Fläche des Sanierungsgebiets ohne die Flächen für die Verkehrsanlagen zu Grunde zu legen. § 128 Absatz 1 und 3 ist entsprechend anzuwenden.
(3) Der Ausgleichsbetrag ist nach Abschluss der Sanierung (§§ 162 und 163) zu entrichten. Die Gemeinde kann die Ablösung im Ganzen vor Abschluss der Sanierung zulassen; dabei kann zur Deckung von Kosten der Sanierungsmaßnahme auch ein höherer Betrag als der Ausgleichsbetrag vereinbart werden. Die Gemeinde soll auf Antrag des Ausgleichsbetragspflichtigen den Ausgleichsbetrag vorzeitig festsetzen, wenn der Ausgleichsbetragspflichtige an der Festsetzung vor Abschluss der Sanierung ein berechtigtes Interesse hat und der Ausgleichsbetrag mit hinreichender Sicherheit ermittelt werden kann.
(4) Die Gemeinde fordert den Ausgleichsbetrag durch Bescheid an; der Betrag wird einen Monat nach der Bekanntgabe des Bescheids fällig. Vor der Festsetzung des Ausgleichsbetrags ist dem Ausgleichsbetragspflichtigen Gelegenheit zur Stellungnahme und Erörterung der für die Wertermittlung seines Grundstücks maßgeblichen Verhältnisse sowie der nach § 155 Absatz 1 anrechenbaren Beträge innerhalb angemessener Frist zu geben. Der Ausgleichsbetrag ruht nicht als öffentliche Last auf dem Grundstück.
(5) Die Gemeinde hat den Ausgleichsbetrag auf Antrag des Eigentümers in ein Tilgungsdarlehen umzuwandeln, sofern diesem nicht zugemutet werden kann, die Verpflichtung bei Fälligkeit mit eigenen oder fremden Mitteln zu erfüllen. Die Darlehensschuld ist mit höchstens 6 vom Hundert jährlich zu verzinsen und mit 5 vom Hundert zuzüglich der ersparten Zinsen jährlich zu tilgen. Der Tilgungssatz kann im Einzelfall bis auf 1 vom Hundert herabgesetzt werden und das Darlehen niedrig verzinslich oder zinsfrei gestellt werden, wenn dies im öffentlichen Interesse oder zur Vermeidung unbilliger Härten oder zur Vermeidung einer von dem Ausgleichsbetragspflichtigen nicht zu vertretenden Unwirtschaftlichkeit der Grundstücksnutzung geboten ist. Die Gemeinde soll den zur Finanzierung der Neubebauung, Modernisierung oder Instandsetzung erforderlichen Grundpfandrechten den Vorrang vor einem zur Sicherung ihres Tilgungsdarlehens bestellten Grundpfandrecht einräumen.
(6) Die Gemeinde kann von den Eigentümern auf den nach den Absätzen 1 bis 4 zu entrichtenden Ausgleichsbetrag Vorauszahlungen verlangen, sobald auf dem Grundstück eine den Zielen und Zwecken der Sanierung entsprechende Bebauung oder sonstige Nutzung zulässig ist; die Absätze 1 bis 5 sind sinngemäß anzuwenden.
(1) Die Entwicklungsmaßnahme wird von der Gemeinde vorbereitet und durchgeführt, sofern nicht nach Absatz 4 eine abweichende Regelung getroffen wird. Die Gemeinde hat für den städtebaulichen Entwicklungsbereich ohne Verzug Bebauungspläne aufzustellen und, soweit eine Aufgabe nicht nach sonstigen gesetzlichen Vorschriften einem anderen obliegt, alle erforderlichen Maßnahmen zu ergreifen, um die vorgesehene Entwicklung im städtebaulichen Entwicklungsbereich zu verwirklichen.
(2) Die Gemeinde hat die Voraussetzungen dafür zu schaffen, dass ein funktionsfähiger Bereich entsprechend der beabsichtigten städtebaulichen Entwicklung und Ordnung entsteht, der nach seinem wirtschaftlichen Gefüge und der Zusammensetzung seiner Bevölkerung den Zielen und Zwecken der städtebaulichen Entwicklungsmaßnahme entspricht und in dem eine ordnungsgemäße und zweckentsprechende Versorgung der Bevölkerung mit Gütern und Dienstleistungen sichergestellt ist.
(3) Die Gemeinde soll die Grundstücke im städtebaulichen Entwicklungsbereich erwerben. Dabei soll sie feststellen, ob und in welcher Rechtsform die bisherigen Eigentümer einen späteren Erwerb von Grundstücken oder Rechten im Rahmen des § 169 Absatz 6 anstreben. Die Gemeinde soll von dem Erwerb eines Grundstücks absehen, wenn
1.bei einem baulich genutzten Grundstück die Art und das Maß der baulichen Nutzung bei der Durchführung der Entwicklungsmaßnahme nicht geändert werden sollen oder
2.der Eigentümer eines Grundstücks, dessen Verwendung nach den Zielen und Zwecken der städtebaulichen Entwicklungsmaßnahme bestimmt oder mit ausreichender Sicherheit bestimmbar ist, in der Lage ist, das Grundstück binnen angemessener Frist dementsprechend zu nutzen, und er sich hierzu verpflichtet.
Erwirbt die Gemeinde ein Grundstück nicht, ist der Eigentümer verpflichtet, einen Ausgleichsbetrag an die Gemeinde zu entrichten, der der durch die Entwicklungsmaßnahme bedingten Erhöhung des Bodenwerts seines Grundstücks entspricht.
(4) Die Vorbereitung und Durchführung der Entwicklungsmaßnahme kann einem Planungsverband nach § 205 Absatz 4 übertragen werden.
(1) Im städtebaulichen Entwicklungsbereich sind entsprechend anzuwenden
1.die §§ 137, 138 und 139 (Beteiligung und Mitwirkung der Betroffenen; Auskunftspflicht; Beteiligung und Mitwirkung öffentlicher Aufgabenträger),
2.§ 142 Absatz 2 (Ersatz- und Ergänzungsgebiete),
3.die §§ 144 und 145 (Genehmigungspflichtige Vorhaben und Rechtsvorgänge; Genehmigung),
4.die §§ 146 bis 148 (Durchführung; Ordnungsmaßnahmen; Baumaßnahmen),
5.die §§ 150 und 151 (Ersatz für Änderungen von Einrichtungen, die der öffentlichen Versorgung dienen; Abgaben- und Auslagenbefreiung),
6.§ 153 Absatz 1 bis 3 (Bemessung von Ausgleichs- und Entschädigungsleistungen; Kaufpreise),
7.die §§ 154 bis 156, ohne § 154 Absatz 2a (Ausgleichsbetrag des Eigentümers; Anrechnung auf den Ausgleichsbetrag, Absehen; Überleitungsvorschriften zur förmlichen Festlegung),
8.§§ 162 bis 164 (Abschluss der Maßnahme),
9.die §§ 164a und 164b (Einsatz von Städtebauförderungsmitteln; Verwaltungsvereinbarung),
10.§ 191 (Vorschriften über den Verkehr mit land- und forstwirtschaftlichen Grundstücken).
(2) Die Vorschriften des Vierten Teils des Ersten Kapitels über die Bodenordnung sind im städtebaulichen Entwicklungsbereich nicht anzuwenden.
(3) Die Enteignung ist im städtebaulichen Entwicklungsbereich ohne Bebauungsplan zugunsten der Gemeinde oder des Entwicklungsträgers zur Erfüllung ihrer Aufgaben zulässig. Sie setzt voraus, dass der Antragsteller sich ernsthaft um den freihändigen Erwerb des Grundstücks zu angemessenen Bedingungen bemüht hat. Die §§ 85, 87, 88 und 89 Absatz 1 bis 3 sind im städtebaulichen Entwicklungsbereich nicht anzuwenden.
(4) Auf land- oder forstwirtschaftlich genutzte Grundstücke ist § 153 Absatz 1 mit der Maßgabe entsprechend anzuwenden, dass in den Gebieten, in denen sich kein von dem innerlandwirtschaftlichen Verkehrswert abweichender Verkehrswert gebildet hat, der Wert maßgebend ist, der in vergleichbaren Fällen im gewöhnlichen Geschäftsverkehr auf dem allgemeinen Grundstücksmarkt dort zu erzielen wäre, wo keine Entwicklungsmaßnahmen vorgesehen sind.
(5) Die Gemeinde ist verpflichtet, Grundstücke, die sie zur Durchführung der Entwicklungsmaßnahme freihändig oder nach den Vorschriften dieses Gesetzbuchs erworben hat, nach Maßgabe der Absätze 6 bis 8 zu veräußern mit Ausnahme der Flächen, die als Baugrundstücke für den Gemeinbedarf oder als Verkehrs-, Versorgungs- oder Grünflächen in einem Bebauungsplan festgesetzt sind oder für sonstige öffentliche Zwecke oder als Austauschland oder zur Entschädigung in Land benötigt werden.
(6) Die Grundstücke sind nach ihrer Neuordnung und Erschließung unter Berücksichtigung weiter Kreise der Bevölkerung und unter Beachtung der Ziele und Zwecke der Entwicklungsmaßnahme an Bauwillige zu veräußern, die sich verpflichten, dass sie die Grundstücke innerhalb angemessener Frist entsprechend den Festsetzungen des Bebauungsplans und den Erfordernissen der Entwicklungsmaßnahme bebauen werden. Dabei sind zunächst die früheren Eigentümer zu berücksichtigen. Auf die Veräußerungspflicht ist § 89 Absatz 4 anzuwenden. Zur land- oder forstwirtschaftlichen Nutzung festgesetzte Grundstücke sind Land- oder Forstwirten anzubieten, die zur Durchführung der Entwicklungsmaßnahme Grundstücke übereignet haben oder abgeben mussten.
(7) Die Gemeinde hat bei der Veräußerung dafür zu sorgen, dass die Bauwilligen die Bebauung in wirtschaftlich sinnvoller Aufeinanderfolge derart durchführen, dass die Ziele und Zwecke der städtebaulichen Entwicklung erreicht werden und die Vorhaben sich in den Rahmen der Gesamtmaßnahme einordnen. Sie hat weiter sicherzustellen, dass die neu geschaffenen baulichen Anlagen entsprechend den Zielen und Zwecken der städtebaulichen Entwicklungsmaßnahme dauerhaft genutzt werden.
(8) Zur Finanzierung der Entwicklung ist das Grundstück oder das Recht zu dem Verkehrswert zu veräußern, der sich durch die rechtliche und tatsächliche Neuordnung des städtebaulichen Entwicklungsbereichs ergibt. § 154 Absatz 5 ist auf den Teil des Kaufpreises entsprechend anzuwenden, der der durch die Entwicklung bedingten Werterhöhung des Grundstücks entspricht.
(1) Einnahmen, die bei der Vorbereitung und Durchführung der Entwicklungsmaßnahme entstehen, sind zur Finanzierung der Entwicklungsmaßnahme zu verwenden. Ergibt sich nach der Durchführung der städtebaulichen Entwicklungsmaßnahme und der Übertragung eines Treuhandvermögens des Entwicklungsträgers auf die Gemeinde bei ihr ein Überschuss der bei der Vorbereitung und Durchführung der städtebaulichen Entwicklungsmaßnahme erzielten Einnahmen über die hierfür getätigten Ausgaben, so ist dieser Überschuss in entsprechender Anwendung des § 156a zu verteilen.
(2) Die Gemeinde hat entsprechend § 149 nach dem Stand der Planung eine Kosten- und Finanzierungsübersicht aufzustellen. Zu berücksichtigen sind die Kosten, die nach den Zielen und Zwecken der Entwicklung erforderlich sind.
(1) Die Gemeinde legt das Gebiet, in dem Stadtumbaumaßnahmen durchgeführt werden sollen, durch Beschluss als Stadtumbaugebiet fest. Es ist in seinem räumlichen Umfang so festzulegen, dass sich die Maßnahmen zweckmäßig durchführen lassen.
(2) Grundlage für den Beschluss nach Absatz 1 ist ein von der Gemeinde aufzustellendes städtebauliches Entwicklungskonzept, in dem die Ziele und Maßnahmen (§ 171a Absatz 3) im Stadtumbaugebiet schriftlich darzustellen sind. Die öffentlichen und privaten Belange sind gegeneinander und untereinander gerecht abzuwägen.
(3) Die §§ 137 und 139 sind bei der Vorbereitung und Durchführung der Stadtumbaumaßnahmen entsprechend anzuwenden.
(4) Die §§ 164a und 164b sind im Stadtumbaugebiet entsprechend anzuwenden.
(1) Städtebauliche Maßnahmen der Sozialen Stadt in Stadt- und Ortsteilen, deren einheitliche und zügige Durchführung im öffentlichen Interesse liegen, können auch anstelle von oder ergänzend zu sonstigen Maßnahmen nach diesem Gesetzbuch nach den Vorschriften dieses Teils durchgeführt werden.
(2) Städtebauliche Maßnahmen der Sozialen Stadt sind Maßnahmen zur Stabilisierung und Aufwertung von durch soziale Missstände benachteiligten Ortsteilen oder anderen Teilen des Gemeindegebiets, in denen ein besonderer Entwicklungsbedarf besteht. Soziale Missstände liegen insbesondere vor, wenn ein Gebiet auf Grund der Zusammensetzung und wirtschaftlichen Situation der darin lebenden und arbeitenden Menschen erheblich benachteiligt ist. Ein besonderer Entwicklungsbedarf liegt insbesondere vor, wenn es sich um benachteiligte innerstädtische oder innenstadtnah gelegene Gebiete oder verdichtete Wohn- und Mischgebiete handelt, in denen es einer aufeinander abgestimmten Bündelung von investiven und sonstigen Maßnahmen bedarf.
(3) Die Gemeinde legt das Gebiet, in dem die Maßnahmen durchgeführt werden sollen, durch Beschluss fest. Es ist in seinem räumlichen Umfang so festzulegen, dass sich die Maßnahmen zweckmäßig durchführen lassen.
(4) Grundlage für den Beschluss nach Absatz 3 ist ein von der Gemeinde unter Beteiligung der Betroffenen (§ 137) und der öffentlichen Aufgabenträger (§ 139) aufzustellendes Entwicklungskonzept, in dem die Ziele und Maßnahmen schriftlich darzustellen sind. Das Entwicklungskonzept soll insbesondere Maßnahmen enthalten, die der Verbesserung der Wohn- und Arbeitsverhältnisse sowie der Schaffung und Erhaltung sozial stabiler Bewohnerstrukturen dienen.
(5) Bei der Erstellung des Entwicklungskonzeptes und bei seiner Umsetzung sollen die Beteiligten in geeigneter Form einbezogen und zur Mitwirkung angeregt werden. Die Gemeinde soll die Beteiligten im Rahmen des Möglichen fortlaufend beraten und unterstützen. Dazu kann im Zusammenwirken von Gemeinde und Beteiligten eine Koordinierungsstelle eingerichtet werden. Soweit erforderlich, soll die Gemeinde zur Verwirklichung und zur Förderung der mit dem Entwicklungskonzept verfolgten Ziele sowie zur Übernahme von Kosten mit den Eigentümern und sonstigen Maßnahmenträgern städtebauliche Verträge schließen.
(6) Die §§ 164a und 164b sind im Gebiet nach Absatz 3 entsprechend anzuwenden. Dabei ist § 164a Absatz 1 Satz 2 über den Einsatz von Finanzierungs- und Fördermitteln auf Grund anderer gesetzlicher Grundlage insbesondere auch auf sonstige Maßnahmen im Sinne des Absatzes 2 Satz 3 anzuwenden.
(1) Die Gemeinde kann in einem Bebauungsplan oder durch eine sonstige Satzung Gebiete bezeichnen, in denen
1.zur Erhaltung der städtebaulichen Eigenart des Gebiets auf Grund seiner städtebaulichen Gestalt (Absatz 3),
2.zur Erhaltung der Zusammensetzung der Wohnbevölkerung (Absatz 4) oder
3.bei städtebaulichen Umstrukturierungen (Absatz 5)
der Rückbau, die Änderung oder die Nutzungsänderung baulicher Anlagen der Genehmigung bedürfen. In den Fällen des Satzes 1 Nummer 1 bedarf auch die Errichtung baulicher Anlagen der Genehmigung. Auf die Satzung ist § 16 Absatz 2 entsprechend anzuwenden. Die Landesregierungen werden ermächtigt, für die Grundstücke in Gebieten einer Satzung nach Satz 1 Nummer 2 durch Rechtsverordnung mit einer Geltungsdauer von höchstens fünf Jahren zu bestimmen, dass die Begründung von Wohnungseigentum oder Teileigentum (§ 1 des Wohnungseigentumsgesetzes) an Gebäuden, die ganz oder teilweise Wohnzwecken zu dienen bestimmt sind, nicht ohne Genehmigung erfolgen darf. Ein solches Verbot gilt als Verbot im Sinne des § 135 des Bürgerlichen Gesetzbuchs. In den Fällen des Satzes 4 ist § 22 Absatz 2 Satz 3 und 4, Absatz 6 und 8 entsprechend anzuwenden.
(2) Ist der Beschluss über die Aufstellung einer Erhaltungssatzung gefasst und ortsüblich bekannt gemacht, ist § 15 Absatz 1 auf die Durchführung eines Vorhabens im Sinne des Absatzes 1 entsprechend anzuwenden.
(3) In den Fällen des Absatzes 1 Satz 1 Nummer 1 darf die Genehmigung nur versagt werden, wenn die bauliche Anlage allein oder im Zusammenhang mit anderen baulichen Anlagen das Ortsbild, die Stadtgestalt oder das Landschaftsbild prägt oder sonst von städtebaulicher, insbesondere geschichtlicher oder künstlerischer Bedeutung ist. Die Genehmigung zur Errichtung der baulichen Anlage darf nur versagt werden, wenn die städtebauliche Gestalt des Gebiets durch die beabsichtigte bauliche Anlage beeinträchtigt wird.
(4) In den Fällen des Absatzes 1 Satz 1 Nummer 2 und Satz 4 darf die Genehmigung nur versagt werden, wenn die Zusammensetzung der Wohnbevölkerung aus besonderen städtebaulichen Gründen erhalten werden soll. Sie ist zu erteilen, wenn auch unter Berücksichtigung des Allgemeinwohls die Erhaltung der baulichen Anlage oder ein Absehen von der Begründung von Wohnungseigentum oder Teileigentum wirtschaftlich nicht mehr zumutbar ist. Die Genehmigung ist ferner zu erteilen, wenn
1. die Änderung einer baulichen Anlage der Herstellung des zeitgemäßen Ausstattungszustands einer durchschnittlichen Wohnung unter Berücksichtigung der bauordnungsrechtlichen Mindestanforderungen dient,
1a. die Änderung einer baulichen Anlage der Anpassung an die baulichen oder anlagentechnischen Mindestanforderungen des Gebäudeenergiegesetzes oder der Energieeinsparverordnung vom 24. Juli 2007 (BGBl. I S. 1519), die zuletzt durch Artikel 257 der Verordnung vom 19. Juni 2020 (BGBl. I S. 1328) geändert worden ist, wenn diese nach § 111 Absatz 1 des Gebäudeenergiegesetzes weiter anzuwenden ist, dient,
2. das Grundstück zu einem Nachlass gehört und Wohnungseigentum oder Teileigentum zugunsten von Miterben oder Vermächtnisnehmern begründet werden soll,
3.das Wohnungseigentum oder Teileigentum zur eigenen Nutzung an Familienangehörige des Eigentümers veräußert werden soll,
4.ohne die Genehmigung Ansprüche Dritter auf Übertragung von Wohnungseigentum oder Teileigentum nicht erfüllt werden können, zu deren Sicherung vor dem Wirksamwerden des Genehmigungsvorbehalts eine Vormerkung im Grundbuch eingetragen ist,
5.das Gebäude im Zeitpunkt der Antragstellung zur Begründung von Wohnungseigentum oder Teileigentum nicht zu Wohnzwecken genutzt wird oder
6.sich der Eigentümer verpflichtet, innerhalb von sieben Jahren ab der Begründung von Wohnungseigentum Wohnungen nur an die Mieter zu veräußern; eine Frist nach § 577a Absatz 2 Satz 1 des Bürgerlichen Gesetzbuchs verkürzt sich um fünf Jahre; die Frist nach § 577a Absatz 1 des Bürgerlichen Gesetzbuchs entfällt.
In den Fällen des Satzes 3 Nummer 6 kann in der Genehmigung bestimmt werden, dass auch die Veräußerung von Wohnungseigentum an dem Gebäude während der Dauer der Verpflichtung der Genehmigung der Gemeinde bedarf. Diese Genehmigungspflicht kann auf Ersuchen der Gemeinde in das Wohnungsgrundbuch eingetragen werden; sie erlischt nach Ablauf der Verpflichtung.
(5) In den Fällen des Absatzes 1 Satz 1 Nummer 3 darf die Genehmigung nur versagt werden, um einen den sozialen Belangen Rechnung tragenden Ablauf auf der Grundlage eines Sozialplans (§ 180) zu sichern. Ist ein Sozialplan nicht aufgestellt worden, hat ihn die Gemeinde in entsprechender Anwendung des § 180 aufzustellen. Absatz 4 Satz 2 ist entsprechend anzuwenden.
(1) Die Gemeinde kann ein städtebauliches Entwicklungskonzept beschließen, das Aussagen zum räumlichen Geltungsbereich, zu Zielen und zur Umsetzung von Maßnahmen enthält, die der Stärkung der Innenentwicklung dienen.
(2) Das städtebauliche Entwicklungskonzept nach Absatz 1 soll insbesondere der baulichen Nutzbarmachung auch von im Gemeindegebiet ohne Zusammenhang verteilt liegenden unbebauten oder brachliegenden Grundstücken dienen.
(3) Die Gemeinde kann ein städtebauliches Entwicklungskonzept nach Absatz 1 zum Bestandteil der Begründung eines Bebauungsplans machen.
(1) Der Gutachterausschuss erstattet Gutachten über den Verkehrswert von bebauten und unbebauten Grundstücken sowie Rechten an Grundstücken, wenn
1.die für den Vollzug dieses Gesetzbuchs zuständigen Behörden bei der Erfüllung der Aufgaben nach diesem Gesetzbuch,
2.die für die Feststellung des Werts eines Grundstücks oder der Entschädigung für ein Grundstück oder ein Recht an einem Grundstück auf Grund anderer gesetzlicher Vorschriften zuständigen Behörden,
3.die Eigentümer, ihnen gleichstehende Berechtigte, Inhaber anderer Rechte am Grundstück und Pflichtteilsberechtigte, für deren Pflichtteil der Wert des Grundstücks von Bedeutung ist, oder
4.Gerichte und Justizbehörden
es beantragen. Unberührt bleiben Antragsberechtigungen nach anderen Rechtsvorschriften.
(2) Der Gutachterausschuss kann außer über die Höhe der Entschädigung für den Rechtsverlust auch Gutachten über die Höhe der Entschädigung für andere Vermögensnachteile erstatten.
(3) Die Gutachten haben keine bindende Wirkung, soweit nichts anderes bestimmt oder vereinbart ist.
(4) Eine Abschrift des Gutachtens ist dem Eigentümer zu übersenden.
(5) Der Gutachterausschuss führt eine Kaufpreissammlung, wertet sie aus und ermittelt Bodenrichtwerte und sonstige zur Wertermittlung erforderliche Daten. Zu den sonstigen für die Wertermittlung erforderlichen Daten gehören insbesondere
1.Kapitalisierungszinssätze, mit denen die Verkehrswerte von Grundstücken im Durchschnitt marktüblich verzinst werden (Liegenschaftszinssätze), für die verschiedenen Grundstücksarten, insbesondere Mietwohngrundstücke, Geschäftsgrundstücke und gemischt genutzte Grundstücke,
2.Faktoren zur Anpassung der Sachwerte an die jeweilige Lage auf dem Grundstücksmarkt (Sachwertfaktoren), insbesondere für die Grundstücksarten Ein- und Zweifamilienhäuser,
3.Umrechnungskoeffizienten für das Wertverhältnis von sonst gleichartigen Grundstücken, z. B. bei unterschiedlichem Maß der baulichen Nutzung und
4.Vergleichsfaktoren für bebaute Grundstücke, insbesondere bezogen auf eine Raum- oder Flächeneinheit der baulichen Anlage (Gebäudefaktor) oder auf den nachhaltig erzielbaren jährlichen Ertrag (Ertragsfaktor).
Die erforderlichen Daten im Sinne der Sätze 1 und 2 sind den zuständigen Finanzämtern für Zwecke der steuerlichen Bewertung mitzuteilen.
Der Verkehrswert (Marktwert) wird durch den Preis bestimmt, der in dem Zeitpunkt, auf den sich die Ermittlung bezieht, im gewöhnlichen Geschäftsverkehr nach den rechtlichen Gegebenheiten und tatsächlichen Eigenschaften, der sonstigen Beschaffenheit und der Lage des Grundstücks oder des sonstigen Gegenstands der Wertermittlung ohne Rücksicht auf ungewöhnliche oder persönliche Verhältnisse zu erzielen wäre.
(1) Auf Grund der Kaufpreissammlung sind flächendeckend durchschnittliche Lagewerte für den Boden unter Berücksichtigung des unterschiedlichen Entwicklungszustands zu ermitteln (Bodenrichtwerte). In bebauten Gebieten sind Bodenrichtwerte mit dem Wert zu ermitteln, der sich ergeben würde, wenn der Boden unbebaut wäre. Es sind Richtwertzonen zu bilden, die jeweils Gebiete umfassen, die nach Art und Maß der Nutzung weitgehend übereinstimmen. Die wertbeeinflussenden Merkmale des Bodenrichtwertgrundstücks sind darzustellen. Die Bodenrichtwerte sind jeweils zu Beginn jedes zweiten Kalenderjahres zu ermitteln, wenn nicht eine häufigere Ermittlung bestimmt ist. Für Zwecke der steuerlichen Bewertung des Grundbesitzes sind Bodenrichtwerte nach ergänzenden Vorgaben der Finanzverwaltung zum jeweiligen Hauptfeststellungszeitpunkt oder sonstigen Feststellungszeitpunkt zu ermitteln. Auf Antrag der für den Vollzug dieses Gesetzbuchs zuständigen Behörden sind Bodenrichtwerte für einzelne Gebiete bezogen auf einen abweichenden Zeitpunkt zu ermitteln.
(2) Hat sich in einem Gebiet die Qualität des Bodens durch einen Bebauungsplan oder andere Maßnahmen geändert, sind bei der nächsten Fortschreibung der Bodenrichtwerte auf der Grundlage der geänderten Qualität auch Bodenrichtwerte bezogen auf die Wertverhältnisse zum Zeitpunkt der letzten Hauptfeststellung oder dem letzten sonstigen Feststellungszeitpunkt für steuerliche Zwecke zu ermitteln. Die Ermittlung kann unterbleiben, wenn das zuständige Finanzamt darauf verzichtet.
(3) Die Bodenrichtwerte sind zu veröffentlichen und dem zuständigen Finanzamt mitzuteilen. Jedermann kann von der Geschäftsstelle Auskunft über die Bodenrichtwerte verlangen.
(1) Für den Bereich einer oder mehrerer höherer Verwaltungsbehörden sind Obere Gutachterausschüsse oder Zentrale Geschäftsstellen zu bilden, wenn in dem Bereich der höheren Verwaltungsbehörde mehr als zwei Gutachterausschüsse gebildet sind. Auf die Oberen Gutachterausschüsse sind die Vorschriften über die Gutachterausschüsse entsprechend anzuwenden.
(2) Der Obere Gutachterausschuss oder die Zentrale Geschäftsstelle haben insbesondere die Aufgabe, überregionale Auswertungen und Analysen des Grundstücksmarktgeschehens zu erstellen, auch um zu einer bundesweiten Grundstücksmarkttransparenz beizutragen. Ist nach Absatz 1 kein Oberer Gutachterausschuss oder keine Zentrale Geschäftsstelle zu bilden, gilt Satz 1 für die Gutachterausschüsse entsprechend.
(3) Der Obere Gutachterausschuss hat auf Antrag eines Gerichts ein Obergutachten zu erstatten, wenn schon das Gutachten eines Gutachterausschusses vorliegt.
(1) Die Bundesregierung wird ermächtigt, mit Zustimmung des Bundesrates durch Rechtsverordnung Vorschriften über die Anwendung gleicher Grundsätze bei der Ermittlung der Verkehrswerte und bei der Ableitung der für die Wertermittlung erforderlichen Daten einschließlich der Bodenrichtwerte zu erlassen.
(2) Die Landesregierungen werden ermächtigt, durch Rechtsverordnung
1. die Bildung und das Tätigwerden der Gutachterausschüsse und der Oberen Gutachterausschüsse sowie der Zentralen Geschäftsstellen, soweit in diesem Gesetzbuch nicht bereits geschehen, die Mitwirkung der Gutachter und deren Ausschluss im Einzelfall,
2. die Aufgaben des Vorsitzenden,
3. die Einrichtung und die Aufgaben der Geschäftsstelle,
4. die Führung und Auswertung der Kaufpreissammlung, die Häufigkeit der Bodenrichtwertermittlung sowie die Veröffentlichung der Bodenrichtwerte und sonstiger Daten der Wertermittlung und die Erteilung von Auskünften aus der Kaufpreissammlung,
5. die Übermittlung von Daten der Flurbereinigungsbehörden zur Führung und Auswertung der Kaufpreissammlung,
6. die Übertragung weiterer Aufgaben auf den Gutachterausschuss und den Oberen Gutachterausschuss und
7. die Entschädigung der Mitglieder des Gutachterausschusses und des Oberen Gutachterausschusses
zu regeln.
(1) Verfahren nach diesem Gesetz, die vor dem Inkrafttreten einer Gesetzesänderung förmlich eingeleitet worden sind, werden nach den bisher geltenden Rechtsvorschriften abgeschlossen, soweit nachfolgend nichts anderes bestimmt ist. Ist mit gesetzlich vorgeschriebenen einzelnen Schritten des Verfahrens noch nicht begonnen worden, können diese auch nach den Vorschriften dieses Gesetzes durchgeführt werden.
(2) Die Vorschriften des Dritten Kapitels Zweiter Teil Vierter Abschnitt zur Planerhaltung sind auch auf Flächennutzungspläne und Satzungen entsprechend anzuwenden, die auf der Grundlage bisheriger Fassungen dieses Gesetzes in Kraft getreten sind. Unbeschadet des Satzes 1 sind auf der Grundlage bisheriger Fassungen dieses Gesetzes unbeachtliche oder durch Fristablauf unbeachtliche Fehler bei der Aufstellung von Flächennutzungsplänen und Satzungen auch weiterhin für die Rechtswirksamkeit dieser Flächennutzungspläne und Satzungen unbeachtlich. Abweichend von Satz 1 sind für vor dem Inkrafttreten einer Gesetzesänderung in Kraft getretene Flächennutzungspläne und Satzungen die vor dem Inkrafttreten der Gesetzesänderung geltenden Vorschriften über die Geltendmachung der Verletzung von Verfahrens- und Formvorschriften, von Mängeln der Abwägung und von sonstigen Vorschriften einschließlich ihrer Fristen weiterhin anzuwenden.
(3) Auf der Grundlage bisheriger Fassungen dieses Gesetzes wirksame oder übergeleitete Pläne, Satzungen und Entscheidungen gelten fort.
(1) Abweichend von § 233 Absatz 1 Satz 1 können Verfahren nach diesem Gesetz, die förmlich vor dem 13. Mai 2017 eingeleitet worden sind, nur dann nach den vor dem 13. Mai 2017 geltenden Rechtsvorschriften abgeschlossen werden, wenn die Beteiligung der Behörden und der sonstigen Träger öffentlicher Belange nach § 4 Absatz 1 Satz 1 oder nach sonstigen Vorschriften dieses Gesetzes vor dem 16. Mai 2017 eingeleitet worden ist. § 233 Absatz 1 Satz 2 bleibt unberührt.
(2) Bebauungspläne oder Satzungen mit Regelungen nach § 22 Absatz 1 Satz 1 Nummer 3 und 4 finden keine Anwendung, wenn die Regelung nach § 1010 Absatz 1 des Bürgerlichen Gesetzbuchs vor dem 13. Mai 2017 getroffen worden ist. Bebauungspläne oder Satzungen mit Regelungen nach § 22 Absatz 1 Satz 1 Nummer 5 finden keine Anwendung, wenn die Nutzung als Nebenwohnung vor dem 13. Mai 2017 aufgenommen worden ist.
(3) § 34 Absatz 2 findet auf Baugebiete nach § 6a der Baunutzungsverordnung keine Anwendung.
(1) § 34 Absatz 2 findet auf Baugebiete nach § 5a der Baunutzungsverordnung keine Anwendung.
(2) Im Anwendungsbereich des § 34 Absatz 2 ist § 14 Absatz 1a der Baunutzungsverordnung nicht anzuwenden; für die der öffentlichen Versorgung mit Telekommunikationsdienstleistungen dienenden Nebenanlagen gilt dort § 14 Absatz 2 der Baunutzungsverordnung entsprechend.
(1) Sofern Gebiete mit angespannten Wohnungsmärkten im Sinne von § 201a Satz 3 und 4 vorliegen und diese Gebiete nach Satz 3 bestimmt sind, bedarf bei Wohngebäuden, die bereits am Tag des erstmaligen Inkrafttretens einer Rechtsverordnung nach Satz 3 bestanden, die Begründung oder Teilung von Wohnungseigentum oder Teileigentum nach § 1 des Wohnungseigentumsgesetzes der Genehmigung. Das Genehmigungserfordernis nach Satz 1 gilt nicht für Flächen, auf denen zusätzlicher Wohnraum geschaffen wird, oder wenn sich in dem Wohngebäude nicht mehr als fünf Wohnungen befinden. Die Landesregierungen werden ermächtigt, die Gebiete nach Satz 1 durch Rechtsverordnung zu bestimmen, die spätestens mit Ablauf des 31. Dezember 2030 außer Kraft treten muss. Sie muss begründet werden. Aus der Begründung muss sich ergeben, auf Grund welcher Tatsachen ein Gebiet mit einem angespannten Wohnungsmarkt im Einzelfall vorliegt. In der Rechtsverordnung nach Satz 3 kann eine von Satz 2 abweichende Anzahl an Wohnungen bestimmt werden; diese Anzahl kann zwischen drei und 15 liegen.
(2) Zuständig für die Genehmigung ist die von der Landesregierung bestimmte Stelle. § 173 Absatz 3 gilt entsprechend.
(3) Die Genehmigung ist zu erteilen, wenn
1.das Grundstück zu einem Nachlass gehört und Wohnungseigentum oder Teileigentum zugunsten von Miterben oder Vermächtnisnehmern begründet werden soll,
2.das Wohnungseigentum oder Teileigentum zur eigenen Nutzung an Familienangehörige des Eigentümers veräußert werden soll,
3.das Wohnungseigentum oder Teileigentum zur eigenen Nutzung an mindestens zwei Drittel der Mieter veräußert werden soll,
4.auch unter Berücksichtigung des Allgemeinwohls ein Absehen von der Begründung von Wohnungseigentum oder Teileigentum nicht mehr zumutbar ist oder
5.ohne die Genehmigung Ansprüche Dritter auf Übertragung von Wohnungseigentum oder Teileigentum nicht erfüllt werden können, zu deren Sicherung vor dem Wirksamwerden des Genehmigungsvorbehalts eine Vormerkung im Grundbuch eingetragen ist.
In der Genehmigung kann bestimmt werden, dass auch die Veräußerung von Wohnungseigentum oder Teileigentum der Genehmigung entsprechend Satz 1 Nummer 1 bis 3 bedarf. Diese Genehmigungspflicht ist in das Wohnungs- oder Teileigentumsgrundbuch einzutragen; die Eintragung erfolgt auf Ersuchen der nach Absatz 2 Satz 1 zuständigen Stelle. Die Genehmigungspflicht erlischt mit Außerkrafttreten der Verordnung nach Absatz 1 Satz 3.
(4) Unbeschadet des Absatzes 3 darf eine Genehmigung nur versagt werden, wenn dies für die ausreichende Versorgung der Bevölkerung mit Mietwohnraum erforderlich ist. Unter der Voraussetzung von Satz 1 kann die Genehmigung mit einer Auflage erteilt werden.
(5) Bei einem Grundstück, das im Geltungsbereich einer Rechtsverordnung nach Absatz 1 Satz 3 liegt, darf das Grundbuchamt die Eintragungen in das Grundbuch nur vornehmen, wenn ihm die Genehmigung oder das Nichtbestehen der Genehmigungspflicht nachgewiesen ist. Mit der Eintragung gilt die Genehmigung als erteilt.
(6) Der Genehmigung nach Absatz 1 Satz 1 bedarf ferner
1.die Begründung der in den §§ 30 und 31 des Wohnungseigentumsgesetzes bezeichneten Rechte,
2.die Begründung von Bruchteilseigentum nach § 1008 des Bürgerlichen Gesetzbuchs an Grundstücken mit Wohngebäuden, wenn zugleich nach § 1010 Absatz 1 des Bürgerlichen Gesetzbuchs im Grundbuch als Belastung eingetragen werden soll, dass Räume einem oder mehreren Miteigentümern zur ausschließlichen Benutzung zugewiesen sind und die Aufhebung der Gemeinschaft ausgeschlossen ist, sowie
3.bei bestehendem Bruchteilseigentum nach § 1008 des Bürgerlichen Gesetzbuchs an Grundstücken mit Wohngebäuden eine im Grundbuch als Belastung einzutragende Regelung nach § 1010 Absatz 1 des Bürgerlichen Gesetzbuchs, wonach Räume einem oder mehreren Miteigentümern zur ausschließlichen Benutzung zugewiesen sind und die Aufhebung der Gemeinschaft ausgeschlossen ist.
Die Bestimmungen der Absätze 2 bis 5 gelten sinngemäß.
(7) Diese Vorschrift geht im räumlichen Anwendungsbereich von Rechtsverordnungen nach Absatz 1 Satz 3 den Rechtsverordnungen nach § 172 Absatz 1 Satz 4 vor. Satz 1 findet keine Anwendung, wenn nach Absatz 1 Satz 2 und 6 keine Genehmigungspflicht besteht.
(1) Im Flächennutzungsplan können die für die Bebauung vorgesehenen Flächen nach der allgemeinen Art ihrer baulichen Nutzung (Bauflächen) dargestellt werden als
1. | Wohnbauflächen | (W) |
2. | gemischte Bauflächen | (M) |
3. | gewerbliche Bauflächen | (G) |
4. | Sonderbauflächen | (S). |
(2) Die für die Bebauung vorgesehenen Flächen können nach der besonderen Art ihrer baulichen Nutzung (Baugebiete) dargestellt werden als
1. | Kleinsiedlungsgebiete | (WS) |
2. | reine Wohngebiete | (WR) |
3. | allgemeine Wohngebiete | (WA) |
4. | besondere Wohngebiete | (WB) |
5. | Dorfgebiete | (MD) |
6. | dörfliche Wohngebiete | (MDW) |
7. | Mischgebiete | (MI) |
8. | urbane Gebiete | (MU) |
9. | Kerngebiete | (MK) |
10. | Gewerbegebiete | (GE) |
11. | Industriegebiete | (GI) |
12. | Sondergebiete | (SO). |
(3) Im Bebauungsplan können die in Absatz 2 bezeichneten Baugebiete festgesetzt werden. Durch die Festsetzung werden die Vorschriften der §§ 2 bis 14 Bestandteil des Bebauungsplans, soweit nicht auf Grund der Absätze 4 bis 10 etwas anderes bestimmt wird. Bei Festsetzung von Sondergebieten finden die Vorschriften über besondere Festsetzungen nach den Absätzen 4 bis 10 keine Anwendung; besondere Festsetzungen über die Art der Nutzung können nach den §§ 10 und 11 getroffen werden.
(4) Für die in den §§ 4 bis 9 bezeichneten Baugebiete können im Bebauungsplan für das jeweilige Baugebiet Festsetzungen getroffen werden, die das Baugebiet
1.nach der Art der zulässigen Nutzung,
2.nach der Art der Betriebe und Anlagen und deren besonderen Bedürfnissen und Eigenschaften
gliedern. Die Festsetzungen nach Satz 1 können auch für mehrere Gewerbegebiete einer Gemeinde im Verhältnis zueinander getroffen werden; dies gilt auch für Industriegebiete. Absatz 5 bleibt unberührt.
(5) Im Bebauungsplan kann festgesetzt werden, dass bestimmte Arten von Nutzungen, die nach den §§ 2 bis 9 sowie 13 und 13a allgemein zulässig sind, nicht zulässig sind oder nur ausnahmsweise zugelassen werden können, sofern die allgemeine Zweckbestimmung des Baugebiets gewahrt bleibt.
(6) Im Bebauungsplan kann festgesetzt werden, dass alle oder einzelne Ausnahmen, die in den Baugebieten nach den §§ 2 bis 9 vorgesehen sind,
1.nicht Bestandteil des Bebauungsplans werden oder
2.in dem Baugebiet allgemein zulässig sind, sofern die allgemeine Zweckbestimmung des Baugebiets gewahrt bleibt.
(7) In Bebauungsplänen für Baugebiete nach den §§ 4 bis 9 kann, wenn besondere städtebauliche Gründe dies rechtfertigen (§ 9 Absatz 3 des Baugesetzbuchs), festgesetzt werden, dass in bestimmten Geschossen, Ebenen oder sonstigen Teilen baulicher Anlagen
1.nur einzelne oder mehrere der in dem Baugebiet allgemein zulässigen Nutzungen zulässig sind,
2.einzelne oder mehrere der in dem Baugebiet allgemein zulässigen Nutzungen unzulässig sind oder als Ausnahme zugelassen werden können oder
3.alle oder einzelne Ausnahmen, die in den Baugebieten nach den §§ 4 bis 9 vorgesehen sind, nicht zulässig oder, sofern die allgemeine Zweckbestimmung des Baugebiets gewahrt bleibt, allgemein zulässig sind.
(8) Die Festsetzungen nach den Absätzen 4 bis 7 können sich auch auf Teile des Baugebiets beschränken.
(9) Wenn besondere städtebauliche Gründe dies rechtfertigen, kann im Bebauungsplan bei Anwendung der Absätze 5 bis 8 festgesetzt werden, dass nur bestimmte Arten der in den Baugebieten allgemein oder ausnahmsweise zulässigen baulichen oder sonstigen Anlagen zulässig oder nicht zulässig sind oder nur ausnahmsweise zugelassen werden können.
(10) Wären bei Festsetzung eines Baugebiets nach den §§ 2 bis 9 in überwiegend bebauten Gebieten bestimmte vorhandene bauliche und sonstige Anlagen unzulässig, kann im Bebauungsplan festgesetzt werden, dass Erweiterungen, Änderungen, Nutzungsänderungen und Erneuerungen dieser Anlagen allgemein zulässig sind oder ausnahmsweise zugelassen werden können. Im Bebauungsplan können nähere Bestimmungen über die Zulässigkeit getroffen werden. Die allgemeine Zweckbestimmung des Baugebiets muss in seinen übrigen Teilen gewahrt bleiben. Die Sätze 1 bis 3 gelten auch für die Änderung und Ergänzung von Bebauungsplänen.
(1) Kleinsiedlungsgebiete dienen vorwiegend der Unterbringung von Kleinsiedlungen einschließlich Wohngebäuden mit entsprechenden Nutzgärten und landwirtschaftlichen Nebenerwerbsstellen.
(2) Zulässig sind
1.Kleinsiedlungen einschließlich Wohngebäude mit entsprechenden Nutzgärten, landwirtschaftliche Nebenerwerbsstellen und Gartenbaubetriebe,
2.die der Versorgung des Gebiets dienenden Läden, Schank- und Speisewirtschaften sowie nicht störenden Handwerksbetriebe.
(3) Ausnahmsweise können zugelassen werden
1.sonstige Wohngebäude mit nicht mehr als zwei Wohnungen,
2.Anlagen für kirchliche, kulturelle, soziale, gesundheitliche und sportliche Zwecke,
3.Tankstellen,
4.nicht störende Gewerbebetriebe.
(1) Reine Wohngebiete dienen dem Wohnen.
(2) Zulässig sind
1.Wohngebäude,
2.Anlagen zur Kinderbetreuung, die den Bedürfnissen der Bewohner des Gebiets dienen.
(3) Ausnahmsweise können zugelassen werden
1.Läden und nicht störende Handwerksbetriebe, die zur Deckung des täglichen Bedarfs für die Bewohner des Gebiets dienen, sowie kleine Betriebe des Beherbergungsgewerbes,
2.sonstige Anlagen für soziale Zwecke sowie den Bedürfnissen der Bewohner des Gebiets dienende Anlagen für kirchliche, kulturelle, gesundheitliche und sportliche Zwecke.
(4) Zu den nach Absatz 2 sowie den §§ 2, 4 bis 7 zulässigen Wohngebäuden gehören auch solche, die ganz oder teilweise der Betreuung und Pflege ihrer Bewohner dienen.
(1) Allgemeine Wohngebiete dienen vorwiegend dem Wohnen.
(2) Zulässig sind
1.Wohngebäude,
2.die der Versorgung des Gebiets dienenden Läden, Schank- und Speisewirtschaften sowie nicht störenden Handwerksbetriebe,
3.Anlagen für kirchliche, kulturelle, soziale, gesundheitliche und sportliche Zwecke.
(3) Ausnahmsweise können zugelassen werden
1.Betriebe des Beherbergungsgewerbes,
2.sonstige nicht störende Gewerbebetriebe,
3.Anlagen für Verwaltungen,
4.Gartenbaubetriebe,
5.Tankstellen.
(1) Besondere Wohngebiete sind überwiegend bebaute Gebiete, die aufgrund ausgeübter Wohnnutzung und vorhandener sonstiger in Absatz 2 genannter Anlagen eine besondere Eigenart aufweisen und in denen unter Berücksichtigung dieser Eigenart die Wohnnutzung erhalten und fortentwickelt werden soll. Besondere Wohngebiete dienen vorwiegend dem Wohnen; sie dienen auch der Unterbringung von Gewerbebetrieben und sonstigen Anlagen im Sinne der Absätze 2 und 3, soweit diese Betriebe und Anlagen nach der besonderen Eigenart des Gebiets mit der Wohnnutzung vereinbar sind.
(2) Zulässig sind
1.Wohngebäude,
2.Läden, Betriebe des Beherbergungsgewerbes, Schank- und Speisewirtschaften,
3.sonstige Gewerbebetriebe,
4.Geschäfts- und Bürogebäude,
5.Anlagen für kirchliche, kulturelle, soziale, gesundheitliche und sportliche Zwecke.
(3) Ausnahmsweise können zugelassen werden
1.Anlagen für zentrale Einrichtungen der Verwaltung,
2.Vergnügungsstätten, soweit sie nicht wegen ihrer Zweckbestimmung oder ihres Umfangs nur in Kerngebieten allgemein zulässig sind,
3.Tankstellen.
(4) Für besondere Wohngebiete oder Teile solcher Gebiete kann, wenn besondere städtebauliche Gründe dies rechtfertigen (§ 9 Absatz 3 des Baugesetzbuchs), festgesetzt werden, dass
1.oberhalb eines im Bebauungsplan bestimmten Geschosses nur Wohnungen zulässig sind oder
in Gebäuden ein im Bebauungsplan bestimmter Anteil der zulässigen Geschossfläche oder eine bestimmte Größe der Geschossfläche für Wohnungen zu verwenden ist.
(1) Dorfgebiete dienen der Unterbringung der Wirtschaftsstellen land- und forstwirtschaftlicher Betriebe, dem Wohnen und der Unterbringung von nicht wesentlich störenden Gewerbebetrieben sowie der Versorgung der Bewohner des Gebiets dienenden Handwerksbetrieben. Auf die Belange der land- und forstwirtschaftlichen Betriebe einschließlich ihrer Entwicklungsmöglichkeiten ist vorrangig Rücksicht zu nehmen.
(2) Zulässig sind
1.Wirtschaftsstellen land- und forstwirtschaftlicher Betriebe und die dazugehörigen Wohnungen und Wohngebäude,
2.Kleinsiedlungen einschließlich Wohngebäude mit entsprechenden Nutzgärten und landwirtschaftliche Nebenerwerbsstellen,
3.sonstige Wohngebäude,
4.Betriebe zur Be- und Verarbeitung und Sammlung land- und forstwirtschaftlicher Erzeugnisse,
5.Einzelhandelsbetriebe, Schank- und Speisewirtschaften sowie Betriebe des Beherbergungsgewerbes,
6.sonstige Gewerbebetriebe,
7.Anlagen für örtliche Verwaltungen sowie für kirchliche, kulturelle, soziale, gesundheitliche und sportliche Zwecke,
8.Gartenbaubetriebe,
9.Tankstellen.
(3) Ausnahmsweise können Vergnügungsstätten im Sinne des § 4a Absatz 3 Nummer 2 zugelassen werden.
(1) Dörfliche Wohngebiete dienen dem Wohnen sowie der Unterbringung von land- und forstwirtschaftlichen Nebenerwerbsstellen und nicht wesentlich störenden Gewerbebetrieben. Die Nutzungsmischung muss nicht gleichgewichtig sein.
(2) Zulässig sind
1.Wohngebäude,
2.Wirtschaftsstellen land- und forstwirtschaftlicher Nebenerwerbsbetriebe und die dazugehörigen Wohnungen und Wohngebäude,
3.Kleinsiedlungen einschließlich Wohngebäude mit entsprechenden Nutzgärten,
4.nicht gewerbliche Einrichtungen und Anlagen für die Tierhaltung,
5.die der Versorgung des Gebiets dienenden Läden sowie Schank- und Speisewirtschaften,
6.Betriebe des Beherbergungsgewerbes,
7.sonstige Gewerbebetriebe,
8.Anlagen für örtliche Verwaltungen sowie für kirchliche, kulturelle, soziale, gesundheitliche und sportliche Zwecke.
(3) Ausnahmsweise können zugelassen werden
1.Wirtschaftsstellen land- und forstwirtschaftlicher Betriebe und die dazugehörigen Wohnungen und Wohngebäude,
2.Gartenbaubetriebe,
3.Tankstellen.
(1) Mischgebiete dienen dem Wohnen und der Unterbringung von Gewerbebetrieben, die das Wohnen nicht wesentlich stören.
(2) Zulässig sind
1.Wohngebäude,
2.Geschäfts- und Bürogebäude,
3.Einzelhandelsbetriebe, Schank- und Speisewirtschaften sowie Betriebe des Beherbergungsgewerbes,
4.sonstige Gewerbebetriebe,
5.Anlagen für Verwaltungen sowie für kirchliche, kulturelle, soziale, gesundheitliche und sportliche Zwecke,
6.Gartenbaubetriebe,
7.Tankstellen,
8.Vergnügungsstätten im Sinne des § 4a Absatz 3 Nummer 2 in den Teilen des Gebiets, die überwiegend durch gewerbliche Nutzungen geprägt sind.
(3) Ausnahmsweise können Vergnügungsstätten im Sinne des § 4a Absatz 3 Nummer 2 außerhalb der in Absatz 2 Nummer 8 bezeichneten Teile des Gebiets zugelassen werden.
(1) Urbane Gebiete dienen dem Wohnen sowie der Unterbringung von Gewerbebetrieben und sozialen, kulturellen und anderen Einrichtungen, die die Wohnnutzung nicht wesentlich stören. Die Nutzungsmischung muss nicht gleichgewichtig sein.
(2) Zulässig sind
1.Wohngebäude,
2.Geschäfts- und Bürogebäude,
3.Einzelhandelsbetriebe, Schank- und Speisewirtschaften sowie Betriebe des Beherbergungsgewerbes,
4.sonstige Gewerbebetriebe,
5.Anlagen für Verwaltungen sowie für kirchliche, kulturelle, soziale, gesundheitliche und sportliche Zwecke.
(3) Ausnahmsweise können zugelassen werden
1.Vergnügungsstätten, soweit sie nicht wegen ihrer Zweckbestimmung oder ihres Umfangs nur in Kerngebieten allgemein zulässig sind,
2.Tankstellen.
(4) Für urbane Gebiete oder Teile solcher Gebiete kann festgesetzt werden, dass in Gebäuden
im Erdgeschoss an der Straßenseite eine Wohnnutzung nicht oder nur ausnahmsweise zulässig ist,
3.oberhalb eines im Bebauungsplan bestimmten Geschosses nur Wohnungen zulässig sind,
4.ein im Bebauungsplan bestimmter Anteil der zulässigen Geschossfläche oder eine im Bebauungsplan bestimmte Größe der Geschossfläche für Wohnungen zu verwenden ist, oder
5.ein im Bebauungsplan bestimmter Anteil der zulässigen Geschossfläche oder eine im Bebauungsplan bestimmte Größe der Geschossfläche für gewerbliche Nutzungen zu verwenden ist.
(1) Kerngebiete dienen vorwiegend der Unterbringung von Handelsbetrieben sowie der zentralen Einrichtungen der Wirtschaft, der Verwaltung und der Kultur.
(2) Zulässig sind
1.Geschäfts- , Büro- und Verwaltungsgebäude,
2.Einzelhandelsbetriebe, Schank- und Speisewirtschaften, Betriebe des Beherbergungsgewerbes und Vergnügungsstätten,
3.sonstige nicht wesentlich störende Gewerbebetriebe,
4.Anlagen für kirchliche, kulturelle, soziale, gesundheitliche und sportliche Zwecke,
5.Tankstellen im Zusammenhang mit Parkhäusern und Großgaragen,
6.Wohnungen für Aufsichts- und Bereitschaftspersonen sowie für Betriebsinhaber und Betriebsleiter,
7.sonstige Wohnungen nach Maßgabe von Festsetzungen des Bebauungsplans.
(3) Ausnahmsweise können zugelassen werden
1.Tankstellen, die nicht unter Absatz 2 Nummer 5 fallen,
2.Wohnungen, die nicht unter Absatz 2 Nummer 6 und 7 fallen.
(4) Für Teile eines Kerngebiets kann, wenn besondere städtebauliche Gründe dies rechtfertigen (§ 9 Absatz 3 des Baugesetzbuchs), festgesetzt werden, dass
1.oberhalb eines im Bebauungsplan bestimmten Geschosses nur Wohnungen zulässig sind oder
2.in Gebäuden ein im Bebauungsplan bestimmter Anteil der zulässigen Geschossfläche oder eine bestimmte Größe der Geschossfläche für Wohnungen zu verwenden ist.
Dies gilt auch, wenn durch solche Festsetzungen dieser Teil des Kerngebiets nicht vorwiegend der Unterbringung von Handelsbetrieben sowie der zentralen Einrichtungen der Wirtschaft, der Verwaltung und der Kultur dient.
(1) Gewerbegebiete dienen vorwiegend der Unterbringung von nicht erheblich belästigenden Gewerbebetrieben.
(2) Zulässig sind
1.Gewerbebetriebe aller Art einschließlich Anlagen zur Erzeugung von Strom oder Wärme aus solarer Strahlungsenergie oder Windenergie, Lagerhäuser, Lagerplätze und öffentliche Betriebe,
2.Geschäfts- , Büro- und Verwaltungsgebäude,
3.Tankstellen,
4.Anlagen für sportliche Zwecke.
(3) Ausnahmsweise können zugelassen werden
1.Wohnungen für Aufsichts- und Bereitschaftspersonen sowie für Betriebsinhaber und Betriebsleiter, die dem Gewerbebetrieb zugeordnet und ihm gegenüber in Grundfläche und Baumasse untergeordnet sind,
2.Anlagen für kirchliche, kulturelle, soziale und gesundheitliche Zwecke,
3.Vergnügungsstätten.
(1) Industriegebiete dienen ausschließlich der Unterbringung von Gewerbebetrieben, und zwar vorwiegend solcher Betriebe, die in anderen Baugebieten unzulässig sind.
(2) Zulässig sind
1.Gewerbebetriebe aller Art einschließlich Anlagen zur Erzeugung von Strom oder Wärme aus solarer Strahlungsenergie oder Windenergie, Lagerhäuser, Lagerplätze und öffentliche Betriebe,
2.Tankstellen.
(3) Ausnahmsweise können zugelassen werden
1.Wohnungen für Aufsichts- und Bereitschaftspersonen sowie für Betriebsinhaber und Betriebsleiter, die dem Gewerbebetrieb zugeordnet und ihm gegenüber in Grundfläche und Baumasse untergeordnet sind,
2.Anlagen für kirchliche, kulturelle, soziale, gesundheitliche und sportliche Zwecke.
(1) Als Sondergebiete, die der Erholung dienen, kommen insbesondere in Betracht
Wochenendhausgebiete,
Ferienhausgebiete,
Campingplatzgebiete.
(2) Für Sondergebiete, die der Erholung dienen, sind die Zweckbestimmung und die Art der Nutzung darzustellen und festzusetzen. Im Bebauungsplan kann festgesetzt werden, dass bestimmte, der Eigenart des Gebiets entsprechende Anlagen und Einrichtungen zur Versorgung des Gebiets und für sportliche Zwecke allgemein zulässig sind oder ausnahmsweise zugelassen werden können.
(3) In Wochenendhausgebieten sind Wochenendhäuser als Einzelhäuser zulässig. Im Bebauungsplan kann festgesetzt werden, dass Wochenendhäuser nur als Hausgruppen zulässig sind oder ausnahmsweise als Hausgruppen zugelassen werden können. Die zulässige Grundfläche der Wochenendhäuser ist im Bebauungsplan, begrenzt nach der besonderen Eigenart des Gebiets, unter Berücksichtigung der landschaftlichen Gegebenheiten festzusetzen.
(4) In Ferienhausgebieten sind Ferienhäuser zulässig, die aufgrund ihrer Lage, Größe, Ausstattung, Erschließung und Versorgung für den Erholungsaufenthalt geeignet und dazu bestimmt sind, überwiegend und auf Dauer einem wechselnden Personenkreis zur Erholung zu dienen. Im Bebauungsplan kann die Grundfläche der Ferienhäuser, begrenzt nach der besonderen Eigenart des Gebiets, unter Berücksichtigung der landschaftlichen Gegebenheiten festgesetzt werden.
(5) In Campingplatzgebieten sind Campingplätze und Zeltplätze zulässig.
(1) Als sonstige Sondergebiete sind solche Gebiete darzustellen und festzusetzen, die sich von den Baugebieten nach den §§ 2 bis 10 wesentlich unterscheiden.
(2) Für sonstige Sondergebiete sind die Zweckbestimmung und die Art der Nutzung darzustellen und festzusetzen. Als sonstige Sondergebiete kommen insbesondere in Betracht
Gebiete für den Fremdenverkehr, wie Kurgebiete und Gebiete für die Fremdenbeherbergung, auch mit einer Mischung von Fremdenbeherbergung oder Ferienwohnen einerseits sowie Dauerwohnen andererseits,
Ladengebiete,
Gebiete für Einkaufszentren und großflächige Handelsbetriebe,
Gebiete für Messen, Ausstellungen und Kongresse,
Hochschulgebiete,
Klinikgebiete,
Hafengebiete,
Gebiete für Anlagen, die der Erforschung, Entwicklung oder Nutzung erneuerbarer Energien, wie Windenergie und solare Strahlungsenergie, dienen.
(3)
1.Einkaufszentren,
2.großflächige Einzelhandelsbetriebe, die sich nach Art, Lage oder Umfang auf die Verwirklichung der Ziele der Raumordnung und Landesplanung oder auf die städtebauliche Entwicklung und Ordnung nicht nur unwesentlich auswirken können,
3.sonstige großflächige Handelsbetriebe, die im Hinblick auf den Verkauf an letzte Verbraucher und auf die Auswirkungen den in Nummer 2 bezeichneten Einzelhandelsbetrieben vergleichbar sind,
sind außer in Kerngebieten nur in für sie festgesetzten Sondergebieten zulässig. Auswirkungen im Sinne des Satzes 1 Nummer 2 und 3 sind insbesondere schädliche Umwelteinwirkungen im Sinne des § 3 des Bundes-Immissionsschutzgesetzes sowie Auswirkungen auf die infrastrukturelle Ausstattung, auf den Verkehr, auf die Versorgung der Bevölkerung im Einzugsbereich der in Satz 1 bezeichneten Betriebe, auf die Entwicklung zentraler Versorgungsbereiche in der Gemeinde oder in anderen Gemeinden, auf das Orts- und Landschaftsbild und auf den Naturhaushalt. Auswirkungen im Sinne des Satzes 2 sind bei Betrieben nach Satz 1 Nummer 2 und 3 in der Regel anzunehmen, wenn die Geschossfläche 1 200 m2 überschreitet. Die Regel des Satzes 3 gilt nicht, wenn Anhaltspunkte dafür bestehen, dass Auswirkungen bereits bei weniger als 1 200 m2 Geschossfläche vorliegen oder bei mehr als 1 200 m2 Geschossfläche nicht vorliegen; dabei sind in Bezug auf die in Satz 2 bezeichneten Auswirkungen insbesondere die Gliederung und Größe der Gemeinde und ihrer Ortsteile, die Sicherung der verbrauchernahen Versorgung der Bevölkerung und das Warenangebot des Betriebs zu berücksichtigen.
(1) Stellplätze und Garagen sind in allen Baugebieten zulässig, soweit sich aus den Absätzen 2 bis 6 nichts anderes ergibt.
(2) In Kleinsiedlungsgebieten, reinen Wohngebieten und allgemeinen Wohngebieten sowie Sondergebieten, die der Erholung dienen, sind Stellplätze und Garagen nur für den durch die zugelassene Nutzung verursachten Bedarf zulässig.
(3) Unzulässig sind
1.Stellplätze und Garagen für Lastkraftwagen und Kraftomnibusse sowie für Anhänger dieser Kraftfahrzeuge in reinen Wohngebieten,
2.Stellplätze und Garagen für Kraftfahrzeuge mit einem Eigengewicht über 3,5 Tonnen sowie für Anhänger dieser Kraftfahrzeuge in Kleinsiedlungsgebieten und allgemeinen Wohngebieten.
(4) Im Bebauungsplan kann, wenn besondere städtebauliche Gründe dies rechtfertigen (§ 9 Absatz 3 des Baugesetzbuchs), festgesetzt werden, dass in bestimmten Geschossen nur Stellplätze oder Garagen und zugehörige Nebeneinrichtungen (Garagengeschosse) zulässig sind. Eine Festsetzung nach Satz 1 kann auch für Geschosse unterhalb der Geländeoberfläche getroffen werden. Bei Festsetzungen nach den Sätzen 1 und 2 sind Stellplätze und Garagen auf dem Grundstück nur in den festgesetzten Geschossen zulässig, soweit der Bebauungsplan nichts anderes bestimmt.
(5) Im Bebauungsplan kann, wenn besondere städtebauliche Gründe dies rechtfertigen (§ 9 Absatz 3 des Baugesetzbuchs), festgesetzt werden, dass in Teilen von Geschossen nur Stellplätze und Garagen zulässig sind. Absatz 4 Satz 2 und 3 gilt entsprechend.
(6) Im Bebauungsplan kann festgesetzt werden, dass in Baugebieten oder bestimmten Teilen von Baugebieten Stellplätze und Garagen unzulässig oder nur in beschränktem Umfang zulässig sind, soweit landesrechtliche Vorschriften nicht entgegenstehen.
(7) Die landesrechtlichen Vorschriften über die Ablösung der Verpflichtung zur Herstellung von Stellplätzen und Garagen sowie die Verpflichtung zur Herstellung von Stellplätzen und Garagen außerhalb der im Bebauungsplan festgesetzten Bereiche bleiben bei Festsetzungen nach den Absätzen 4 bis 6 unberührt.
Für die Berufsausübung freiberuflich Tätiger und solcher Gewerbetreibender, die ihren Beruf in ähnlicher Art ausüben, sind in den Baugebieten nach den §§ 2 bis 4 Räume, in den Baugebieten nach den §§ 4a bis 9 auch Gebäude zulässig.
Räume oder Gebäude, die einem ständig wechselnden Kreis von Gästen gegen Entgelt vorübergehend zur Unterkunft zur Verfügung gestellt werden und die zur Begründung einer eigenen Häuslichkeit geeignet und bestimmt sind (Ferienwohnungen), gehören unbeschadet des § 10 in der Regel zu den nicht störenden Gewerbebetrieben nach § 2 Absatz 3 Nummer 4 und § 4 Absatz 3 Nummer 2 oder zu den Gewerbebetrieben nach § 4a Absatz 2 Nummer 3, § 5 Absatz 2 Nummer 6, § 5a Absatz 2 Nummer 7, § 6 Absatz 2 Nummer 4, § 6a Absatz 2 Nummer 4 und § 7 Absatz 2 Nummer 3. Abweichend von Satz 1 können Räume nach Satz 1 in den übrigen Fällen insbesondere bei einer baulich untergeordneten Bedeutung gegenüber der in dem Gebäude vorherrschenden Hauptnutzung zu den Betrieben des Beherbergungsgewerbes nach § 4 Absatz 3 Nummer 1, § 4a Absatz 2 Nummer 2, § 5 Absatz 2 Nummer 5, § 5a Absatz 2 Nummer 6, § 6 Absatz 2 Nummer 3, § 6a Absatz 2 Nummer 3 und § 7 Absatz 2 Nummer 2 oder zu den kleinen Betrieben des Beherbergungsgewerbes nach § 3 Absatz 3 Nummer 1 gehören.
(1) Außer den in den §§ 2 bis 13 genannten Anlagen sind auch untergeordnete Nebenanlagen und Einrichtungen zulässig, die dem Nutzungszweck der in dem Baugebiet gelegenen Grundstücke oder des Baugebiets selbst dienen und die seiner Eigenart nicht widersprechen. Soweit nicht bereits in den Baugebieten nach dieser Verordnung Einrichtungen und Anlagen für die Tierhaltung, einschließlich der Kleintiererhaltungszucht, zulässig sind, gehören zu den untergeordneten Nebenanlagen und Einrichtungen im Sinne des Satzes 1 auch solche für die Kleintierhaltung. Zu den untergeordneten Nebenanlagen und Einrichtungen im Sinne des Satzes 1 gehören auch Anlagen zur Erzeugung von Strom oder Wärme aus erneuerbaren Energien. Im Bebauungsplan kann die Zulässigkeit der Nebenanlagen und Einrichtungen eingeschränkt oder ausgeschlossen werden.
(1a) In den Baugebieten nach den §§ 2 bis 11 sind Nebenanlagen, die der öffentlichen Versorgung mit Telekommunikationsdienstleistungen dienen, zulässig; Absatz 1 Satz 4 gilt entsprechend.
(2) Die der Versorgung der Baugebiete mit Elektrizität, Gas, Wärme und Wasser sowie zur Ableitung von Abwasser dienenden Nebenanlagen können in den Baugebieten als Ausnahme zugelassen werden, auch soweit für sie im Bebauungsplan keine besonderen Flächen festgesetzt sind. Dies gilt auch für fernmeldetechnische Nebenanlagen sowie für Anlagen für erneuerbare Energien, soweit nicht Absatz 1 Satz 1 oder Absatz 1a Anwendung findet.
(3) Soweit baulich untergeordnete Anlagen zur Nutzung solarer Strahlungsenergie in, an oder auf Dach- und Außenwandflächen oder Kraft-Wärme-Kopplungsanlagen innerhalb von Gebäuden nicht bereits nach den §§ 2 bis 13 zulässig sind, gelten sie auch dann als Anlagen im Sinne des Absatzes 1 Satz 1, wenn die erzeugte Energie vollständig oder überwiegend in das öffentliche Netz eingespeist wird. In Gewerbe-, Industrie- und sonstigen Sondergebieten gilt Satz 1 auch für sonstige baulich untergeordnete Anlagen zur Nutzung solarer Strahlungsenergie.
(4) In einem Gebiet nach § 11 Absatz 2 für Anlagen, die der Nutzung solarer Strahlungsenergie dienen, sind Anlagen zur Herstellung oder Speicherung von Wasserstoff zulässig, wenn die Voraussetzungen entsprechend § 249a Absatz 4 gegeben sind. In Gewerbe- und Industriegebieten gilt Satz 1 entsprechend, wenn dort eine Anlage, die der Nutzung solarer Strahlungsenergie dient und die keine Nebenanlage im Sinne dieser Vorschrift ist, tatsächlich vorhanden ist. Absatz 1 Satz 4 gilt entsprechend.
(1) Wird im Flächennutzungsplan das allgemeine Maß der baulichen Nutzung dargestellt, genügt die Angabe der Geschossflächenzahl, der Baumassenzahl oder der Höhe baulicher Anlagen.
(2) Im Bebauungsplan kann das Maß der baulichen Nutzung bestimmt werden durch Festsetzung
1.der Grundflächenzahl oder der Größe der Grundflächen der baulichen Anlagen,
2.der Geschossflächenzahl oder der Größe der Geschossfläche, der Baumassenzahl oder der Baumasse,
3.der Zahl der Vollgeschosse,
4.der Höhe baulicher Anlagen.
(3) Bei Festsetzung des Maßes der baulichen Nutzung im Bebauungsplan ist festzusetzen
1.stets die Grundflächenzahl oder die Größe der Grundflächen der baulichen Anlagen,
2.die Zahl der Vollgeschosse oder die Höhe baulicher Anlagen, wenn ohne ihre Festsetzung öffentliche Belange, insbesondere das Orts- und Landschaftsbild, beeinträchtigt werden können.
(4) Bei Festsetzung des Höchstmaßes für die Geschossflächenzahl oder die Größe der Geschossfläche, für die Zahl der Vollgeschosse und die Höhe baulicher Anlagen im Bebauungsplan kann zugleich ein Mindestmaß festgesetzt werden. Die Zahl der Vollgeschosse und die Höhe baulicher Anlagen können auch als zwingend festgesetzt werden.
(5) Im Bebauungsplan kann das Maß der baulichen Nutzung für Teile des Baugebiets, für einzelne Grundstücke oder Grundstücksteile und für Teile baulicher Anlagen unterschiedlich festgesetzt werden; die Festsetzungen können oberhalb und unterhalb der Geländeoberfläche getroffen werden.
(6) Im Bebauungsplan können nach Art und Umfang bestimmte Ausnahmen von dem festgesetzten Maß der baulichen Nutzung vorgesehen werden.
Bei der Bestimmung des Maßes der baulichen Nutzung nach § 16 bestehen, auch wenn eine Geschossflächenzahl oder eine Baumassenzahl nicht dargestellt oder festgesetzt wird, folgende Orientierungswerte für Obergrenzen:
1 | 2 | 3 | 4 | |
|---|---|---|---|---|
Baugebiet | Grund- | Geschoss- | Bau- | |
in | Kleinsiedlungsgebieten (WS) | 0,2 | 0,4 | – |
in | reinen Wohngebieten (WR) |
|
|
|
in | besonderen Wohngebieten (WB) | 0,6 | 1,6 | – |
in | Dorfgebieten (MD) |
|
|
|
in | urbanen Gebieten (MU) | 0,8 | 3,0 | – |
in | Kerngebieten (MK) | 1,0 | 3,0 | – |
in | Gewerbegebieten (GE) |
|
|
|
in | Wochenendhausgebieten | 0,2 | 0,2 | – |
In Wochenendhausgebieten und Ferienhausgebieten dürfen die Orientierungswerte für Obergrenzen nach Satz 1 nicht überschritten werden.
(1) Bei Festsetzung der Höhe baulicher Anlagen sind die erforderlichen Bezugspunkte zu bestimmen.
(2) Ist die Höhe baulicher Anlagen als zwingend festgesetzt (§ 16 Absatz 4 Satz 2), können geringfügige Abweichungen zugelassen werden.
(1) Die Grundflächenzahl gibt an, wieviel Quadratmeter Grundfläche je Quadratmeter Grundstücksfläche im Sinne des Absatzes 3 zulässig sind.
(2) Zulässige Grundfläche ist der nach Absatz 1 errechnete Anteil des Baugrundstücks, der von baulichen Anlagen überdeckt werden darf.
(3) Für die Ermittlung der zulässigen Grundfläche ist die Fläche des Baugrundstücks maßgebend, die im Bauland und hinter der im Bebauungsplan festgesetzten Straßenbegrenzungslinie liegt. Ist eine Straßenbegrenzungslinie nicht festgesetzt, so ist die Fläche des Baugrundstücks maßgebend, die hinter der tatsächlichen Straßengrenze liegt oder die im Bebauungsplan als maßgebend für die Ermittlung der zulässigen Grundfläche festgesetzt ist.
(4) Bei der Ermittlung der Grundfläche sind die Grundflächen von
1.Garagen und Stellplätzen mit ihren Zufahrten,
2.Nebenanlagen im Sinne des § 14,
3.baulichen Anlagen unterhalb der Geländeoberfläche, durch die das Baugrundstück lediglich unterbaut wird,
mitzurechnen. Die zulässige Grundfläche darf durch die Grundflächen der in Satz 1 bezeichneten Anlagen bis zu 50 vom Hundert überschritten werden, höchstens jedoch bis zu einer Grundflächenzahl von 0,8; weitere Überschreitungen in geringfügigem Ausmaß können zugelassen werden. Im Bebauungsplan können von Satz 2 abweichende Bestimmungen getroffen werden. Soweit der Bebauungsplan nichts anderes festsetzt, kann im Einzelfall von der Einhaltung der sich aus Satz 2 ergebenden Grenzen abgesehen werden
1.bei Überschreitungen mit geringfügigen Auswirkungen auf die natürlichen Funktionen des Bodens oder
2.wenn die Einhaltung der Grenzen zu einer wesentlichen Erschwerung der zweckentsprechenden Grundstücksnutzung führen würde.
(5) Soweit der Bebauungsplan nichts anderes festsetzt, darf die zulässige Grundfläche in Gewerbe-, Industrie- und sonstigen Sondergebieten durch die Grundflächen von Anlagen zur Erzeugung von Strom und Wärme aus solarer Strahlungsenergie und Windenergie überschritten werden.
(1) Als Vollgeschosse gelten Geschosse, die nach landesrechtlichen Vorschriften Vollgeschosse sind oder auf ihre Zahl angerechnet werden.
(2) Die Geschossflächenzahl gibt an, wieviel Quadratmeter Geschossfläche je Quadratmeter Grundstücksfläche im Sinne des § 19 Absatz 3 zulässig sind.
(3) Die Geschossfläche ist nach den Außenmaßen der Gebäude in allen Vollgeschossen zu ermitteln. Im Bebauungsplan kann festgesetzt werden, dass die Flächen von Aufenthaltsräumen in anderen Geschossen einschließlich der zu ihnen gehörenden Treppenräume und einschließlich ihrer Umfassungswände ganz oder teilweise mitzurechnen oder ausnahmsweise nicht mitzurechnen sind.
(4) Bei der Ermittlung der Geschossfläche bleiben Nebenanlagen im Sinne des § 14, Balkone, Loggien, Terrassen sowie bauliche Anlagen, soweit sie nach Landesrecht in den Abstandsflächen (seitlicher Grenzabstand und sonstige Abstandsflächen) zulässig sind oder zugelassen werden können, unberücksichtigt.
(1) Die Baumassenzahl gibt an, wieviel Kubikmeter Baumasse je Quadratmeter Grundstücksfläche im Sinne des § 19 Absatz 3 zulässig sind.
(2) Die Baumasse ist nach den Außenmaßen der Gebäude vom Fußboden des untersten Vollgeschosses bis zur Decke des obersten Vollgeschosses zu ermitteln. Die Baumassen von Aufenthaltsräumen in anderen Geschossen einschließlich der zu ihnen gehörenden Treppenräume und einschließlich ihrer Umfassungswände und Decken sind mitzurechnen. Bei baulichen Anlagen, bei denen eine Berechnung der Baumasse nach Satz 1 nicht möglich ist, ist die tatsächliche Baumasse zu ermitteln.
(3) Bauliche Anlagen und Gebäudeteile im Sinne des § 20 Absatz 4 bleiben bei der Ermittlung der Baumasse unberücksichtigt.
(4) Ist im Bebauungsplan die Höhe baulicher Anlagen oder die Baumassenzahl nicht festgesetzt, darf bei Gebäuden, die Geschosse von mehr als 3,50 m Höhe haben, eine Baumassenzahl, die das Dreieinhalbfache der zulässigen Geschossflächenzahl beträgt, nicht überschritten werden.
(1) Garagengeschosse oder ihre Baumasse sind in sonst anders genutzten Gebäuden auf die Zahl der zulässigen Vollgeschosse oder auf die zulässige Baumasse nicht anzurechnen, wenn der Bebauungsplan dies festsetzt oder als Ausnahme vorsieht.
(2) Der Grundstücksfläche im Sinne des § 19 Absatz 3 sind Flächenanteile an außerhalb des Baugrundstücks festgesetzten Gemeinschaftsanlagen im Sinne des § 9 Absatz 1 Nummer 22 des Baugesetzbuchs hinzuzurechnen, wenn der Bebauungsplan dies festsetzt oder als Ausnahme vorsieht.
(3) Soweit § 19 Absatz 4 nicht entgegensteht, ist eine Überschreitung der zulässigen Grundfläche durch überdachte Stellplätze und Garagen bis zu 0,1 der Fläche des Baugrundstücks zulässig; eine weitergehende Überschreitung kann ausnahmsweise zugelassen werden
1.in Kerngebieten, Gewerbegebieten und Industriegebieten,
2.in anderen Baugebieten, soweit solche Anlagen nach § 9 Absatz 1 Nummer 4 des Baugesetzbuchs im Bebauungsplan festgesetzt sind.
(4) Bei der Ermittlung der Geschossfläche oder der Baumasse bleiben unberücksichtigt die Flächen oder Baumassen von
1.Garagengeschossen, die nach Absatz 1 nicht angerechnet werden,
2.Stellplätzen und Garagen, deren Grundflächen die zulässige Grundfläche unter den Voraussetzungen des Absatzes 3 überschreiten,
3.Stellplätzen und Garagen in Vollgeschossen, wenn der Bebauungsplan dies festsetzt oder als Ausnahme vorsieht.
(5) Die zulässige Geschossfläche oder die zulässige Baumasse ist um die Flächen oder Baumassen notwendiger Garagen, die unter der Geländeoberfläche hergestellt werden, insoweit zu erhöhen, als der Bebauungsplan dies festsetzt oder als Ausnahme vorsieht.
(1) Im Bebauungsplan kann die Bauweise als offene oder geschlossene Bauweise festgesetzt werden.
(2) In der offenen Bauweise werden die Gebäude mit seitlichem Grenzabstand als Einzelhäuser, Doppelhäuser oder Hausgruppen errichtet. Die Länge der in Satz 1 bezeichneten Hausformen darf höchstens 50 m betragen. Im Bebauungsplan können Flächen festgesetzt werden, auf denen nur Einzelhäuser, nur Doppelhäuser, nur Hausgruppen oder nur zwei dieser Hausformen zulässig sind.
(3) In der geschlossenen Bauweise werden die Gebäude ohne seitlichen Grenzabstand errichtet, es sei denn, dass die vorhandene Bebauung eine Abweichung erfordert.
(4) Im Bebauungsplan kann eine von Absatz 1 abweichende Bauweise festgesetzt werden. Dabei kann auch festgesetzt werden, inwieweit an die vorderen, rückwärtigen und seitlichen Grundstücksgrenzen herangebaut werden darf oder muss.
(1) Die überbaubaren Grundstücksflächen können durch die Festsetzung von Baulinien, Baugrenzen oder Bebauungstiefen bestimmt werden. § 16 Absatz 5 ist entsprechend anzuwenden.
(2) Ist eine Baulinie festgesetzt, so muss auf dieser Linie gebaut werden. Ein Vor- oder Zurücktreten von Gebäudeteilen in geringfügigem Ausmaß kann zugelassen werden. Im Bebauungsplan können weitere nach Art und Umfang bestimmte Ausnahmen vorgesehen werden.
(3) Ist eine Baugrenze festgesetzt, so dürfen Gebäude und Gebäudeteile diese nicht überschreiten. Ein Vortreten von Gebäudeteilen in geringfügigem Ausmaß kann zugelassen werden. Absatz 2 Satz 3 gilt entsprechend.
(4) Ist eine Bebauungstiefe festgesetzt, so gilt Absatz 3 entsprechend. Die Bebauungstiefe ist von der tatsächlichen Straßengrenze ab zu ermitteln, sofern im Bebauungsplan nichts anderes festgesetzt ist.
(5) Wenn im Bebauungsplan nichts anderes festgesetzt ist, können auf den nicht überbaubaren Grundstücksflächen Nebenanlagen im Sinne des § 14 zugelassen werden. Das Gleiche gilt für bauliche Anlagen, soweit sie nach Landesrecht in den Abstandsflächen zulässig sind oder zugelassen werden können.
(1) Zu den wesentlichen Bestandteilen eines Grundstücks gehören die mit dem Grund und Boden fest verbundenen Sachen, insbesondere Gebäude, sowie die Erzeugnisse des Grundstücks, solange sie mit dem Boden zusammenhängen. Samen wird mit dem Aussäen, eine Pflanze wird mit dem Einpflanzen wesentlicher Bestandteil des Grundstücks.
(2) Zu den wesentlichen Bestandteilen eines Gebäudes gehören die zur Herstellung des Gebäudes eingefügten Sachen.
(1) Zu den Bestandteilen eines Grundstücks gehören solche Sachen nicht, die nur zu einem vorübergehenden Zweck mit dem Grund und Boden verbunden sind. Das Gleiche gilt von einem Gebäude oder anderen Werk, das in Ausübung eines Rechts an einem fremden Grundstück von dem Berechtigten mit dem Grundstück verbunden worden ist.
(2) Sachen, die nur zu einem vorübergehenden Zwecke in ein Gebäude eingefügt sind, gehören nicht zu den Bestandteilen des Gebäudes.
Rechte, die mit dem Eigentum an einem Grundstück verbunden sind, gelten als Bestandteile des Grundstücks.
(1) Zubehör sind bewegliche Sachen, die, ohne Bestandteile der Hauptsache zu sein, dem wirtschaftlichen Zwecke der Hauptsache zu dienen bestimmt sind und zu ihr in einem dieser Bestimmung entsprechenden räumlichen Verhältnis stehen. Eine Sache ist nicht Zubehör, wenn sie im Verkehr nicht als Zubehör angesehen wird.
(2) Die vorübergehende Benutzung einer Sache für den wirtschaftlichen Zweck einer anderen begründet nicht die Zubehöreigenschaft. Die vorübergehende Trennung eines Zubehörstücks von der Hauptsache hebt die Zubehöreigenschaft nicht auf.
Dem wirtschaftlichen Zwecke der Hauptsache sind zu dienen bestimmt:
1. bei einem Gebäude, das für einen gewerblichen Betrieb dauernd eingerichtet ist, insbesondere bei einer Mühle, einer Schmiede, einem Brauhaus, einer Fabrik, die zu dem Betrieb bestimmten Maschinen und sonstigen Gerätschaften,
2. bei einem Landgut das zum Wirtschaftsbetrieb bestimmte Gerät und Vieh, die landwirtschaftlichen Erzeugnisse, soweit sie zur Fortführung der Wirtschaft bis zu der Zeit erforderlich sind, zu welcher gleiche oder ähnliche Erzeugnisse voraussichtlich gewonnen werden, sowie der vorhandene, auf dem Gut gewonnene Dünger.
(1) Ein Rechtsgeschäft, das gegen die guten Sitten verstößt, ist nichtig.
(2) Nichtig ist insbesondere ein Rechtsgeschäft, durch das jemand unter Ausbeutung der Zwangslage, der Unerfahrenheit, des Mangels an Urteilsvermögen oder der erheblichen Willensschwäche eines anderen sich oder einem Dritten für eine Leistung Vermögensvorteile versprechen oder gewähren lässt, die in einem auffälligen Missverhältnis zu der Leistung stehen.
(1) Durch den Mietvertrag wird der Vermieter verpflichtet, dem Mieter den Gebrauch der Mietsache während der Mietzeit zu gewähren. Der Vermieter hat die Mietsache dem Mieter in einem zum vertragsgemäßen Gebrauch geeigneten Zustand zu überlassen und sie während der Mietzeit in diesem Zustand zu erhalten. Er hat die auf der Mietsache ruhenden Lasten zu tragen.
(2) Der Mieter ist verpflichtet, dem Vermieter die vereinbarte Miete zu entrichten.
Modernisierungsmaßnahmen sind bauliche Veränderungen,
1. durch die in Bezug auf die Mietsache Endenergie nachhaltig eingespart wird (energetische Modernisierung),
1a. durch die mittels Einbaus oder Aufstellung einer Heizungsanlage zum Zwecke der Inbetriebnahme in einem Gebäude die Anforderungen des § 71 des Gebäudeenergiegesetzes erfüllt werden,
2. durch die nicht erneuerbare Primärenergie nachhaltig eingespart oder das Klima nachhaltig geschützt wird, sofern nicht bereits eine energetische Modernisierung nach Nummer 1 vorliegt,
3. durch die der Wasserverbrauch nachhaltig reduziert wird,
4. durch die der Gebrauchswert der Mietsache nachhaltig erhöht wird,
4a. durch die die Mietsache erstmalig mittels Glasfaser an ein öffentliches Netz mit sehr hoher Kapazität im Sinne des § 3 Nummer 33 des Telekommunikationsgesetzes angeschlossen wird,
5. durch die die allgemeinen Wohnverhältnisse auf Dauer verbessert werden,
6. die auf Grund von Umständen durchgeführt werden, die der Vermieter nicht zu vertreten hat, und die keine Erhaltungsmaßnahmen nach § 555a sind, oder
7. durch die neuer Wohnraum geschaffen wird.
(1) Die Vertragsparteien können vereinbaren, dass der Mieter Betriebskosten trägt. Betriebskosten sind die Kosten, die dem Eigentümer oder Erbbauberechtigten durch das Eigentum oder das Erbbaurecht am Grundstück oder durch den bestimmungsmäßigen Gebrauch des Gebäudes, der Nebengebäude, Anlagen, Einrichtungen und des Grundstücks laufend entstehen. Für die Aufstellung der Betriebskosten gilt die Betriebskostenverordnung vom 25. November 2003 (BGBl. I S. 2346, 2347) fort. Die Bundesregierung wird ermächtigt, durch Rechtsverordnung ohne Zustimmung des Bundesrates Vorschriften über die Aufstellung der Betriebskosten zu erlassen.
(2) Die Vertragsparteien können vorbehaltlich anderweitiger Vorschriften vereinbaren, dass Betriebskosten als Pauschale oder als Vorauszahlung ausgewiesen werden. Vorauszahlungen für Betriebskosten dürfen nur in angemessener Höhe vereinbart werden.
(3) Über die Vorauszahlungen für Betriebskosten ist jährlich abzurechnen; dabei ist der Grundsatz der Wirtschaftlichkeit zu beachten. Die Abrechnung ist dem Mieter spätestens bis zum Ablauf des zwölften Monats nach Ende des Abrechnungszeitraums mitzuteilen. Nach Ablauf dieser Frist ist die Geltendmachung einer Nachforderung durch den Vermieter ausgeschlossen, es sei denn, der Vermieter hat die verspätete Geltendmachung nicht zu vertreten. Der Vermieter ist zu Teilabrechnungen nicht verpflichtet. Einwendungen gegen die Abrechnung hat der Mieter dem Vermieter spätestens bis zum Ablauf des zwölften Monats nach Zugang der Abrechnung mitzuteilen. Nach Ablauf dieser Frist kann der Mieter Einwendungen nicht mehr geltend machen, es sei denn, der Mieter hat die verspätete Geltendmachung nicht zu vertreten.
(3a) Ein Glasfaserbereitstellungsentgelt nach § 72 Absatz 1 des Telekommunikationsgesetzes hat der Mieter nur bei wirtschaftlicher Umsetzung der Maßnahme zu tragen. Handelt es sich um eine aufwändige Maßnahme im Sinne von § 72 Absatz 2 Satz 4 des Telekommunikationsgesetzes, hat der Mieter die Kosten nur dann zu tragen, wenn der Vermieter vor Vereinbarung der Glasfaserbereitstellung soweit möglich drei Angebote eingeholt und das wirtschaftlichste ausgewählt hat.
(4) Der Vermieter hat dem Mieter auf Verlangen Einsicht in die der Abrechnung zugrundeliegenden Belege zu gewähren. Der Vermieter ist berechtigt, die Belege elektronisch bereitzustellen.
(5) Eine zum Nachteil des Mieters von Absatz 1, Absatz 2 Satz 2, Absatz 3 oder Absatz 3a abweichende Vereinbarung ist unwirksam.
(1) Haben die Vertragsparteien nichts anderes vereinbart, sind die Betriebskosten vorbehaltlich anderweitiger Vorschriften nach dem Anteil der Wohnfläche umzulegen. Betriebskosten, die von einem erfassten Verbrauch oder einer erfassten Verursachung durch die Mieter abhängen, sind nach einem Maßstab umzulegen, der dem unterschiedlichen Verbrauch oder der unterschiedlichen Verursachung Rechnung trägt.
(2) Haben die Vertragsparteien etwas anderes vereinbart, kann der Vermieter durch Erklärung in Textform bestimmen, dass die Betriebskosten zukünftig abweichend von der getroffenen Vereinbarung ganz oder teilweise nach einem Maßstab umgelegt werden dürfen, der dem erfassten unterschiedlichen Verbrauch oder der erfassten unterschiedlichen Verursachung Rechnung trägt. Die Erklärung ist nur vor Beginn eines Abrechnungszeitraums zulässig. Sind die Kosten bislang in der Miete enthalten, so ist diese entsprechend herabzusetzen.
(3) Ist Wohnungseigentum vermietet und haben die Vertragsparteien nichts anderes vereinbart, sind die Betriebskosten abweichend von Absatz 1 nach dem für die Verteilung zwischen den Wohnungseigentümern jeweils geltenden Maßstab umzulegen. Widerspricht der Maßstab billigem Ermessen, ist nach Absatz 1 umzulegen.
(4) Eine zum Nachteil des Mieters von Absatz 2 abweichende Vereinbarung ist unwirksam.
(1) Die Miete ist zu Beginn, spätestens bis zum dritten Werktag der einzelnen Zeitabschnitte zu entrichten, nach denen sie bemessen ist.
(2) Der Mieter kann entgegen einer vertraglichen Bestimmung gegen eine Mietforderung mit einer Forderung auf Grund der §§ 536a, 539 oder aus ungerechtfertigter Bereicherung wegen zu viel gezahlter Miete aufrechnen oder wegen einer solchen Forderung ein Zurückbehaltungsrecht ausüben, wenn er seine Absicht dem Vermieter mindestens einen Monat vor der Fälligkeit der Miete in Textform angezeigt hat. Eine zum Nachteil des Mieters abweichende Vereinbarung ist unwirksam.
(1) Hat der Mieter die Betriebskosten für Wärme oder Warmwasser zu tragen und stellt der Vermieter die Versorgung von der Eigenversorgung auf die eigenständig gewerbliche Lieferung durch einen Wärmelieferanten (Wärmelieferung) um, so hat der Mieter die Kosten der Wärmelieferung als Betriebskosten zu tragen, wenn
1. die Wärme mit verbesserter Effizienz entweder aus einer vom Wärmelieferanten errichteten neuen Anlage oder aus einem Wärmenetz geliefert wird und
2. die Kosten der Wärmelieferung die Betriebskosten für die bisherige Eigenversorgung mit Wärme oder Warmwasser nicht übersteigen.
Beträgt der Jahresnutzungsgrad der bestehenden Anlage vor der Umstellung mindestens 80 Prozent, kann sich der Wärmelieferant anstelle der Maßnahmen nach Nummer 1 auf die Verbesserung der Betriebsführung der Anlage beschränken.
(2) Der Vermieter hat die Umstellung spätestens drei Monate zuvor in Textform anzukündigen (Umstellungsankündigung).
(3) Die Bundesregierung wird ermächtigt, durch Rechtsverordnung ohne Zustimmung des Bundesrates Vorschriften für Wärmelieferverträge, die bei einer Umstellung nach Absatz 1 geschlossen werden, sowie für die Anforderungen nach den Absätzen 1 und 2 zu erlassen. Hierbei sind die Belange von Vermietern, Mietern und Wärmelieferanten angemessen zu berücksichtigen.
(4) Eine zum Nachteil des Mieters abweichende Vereinbarung ist unwirksam.
(1) Wird ein Mietvertrag über Wohnraum abgeschlossen, der in einem durch Rechtsverordnung nach Absatz 2 bestimmten Gebiet mit einem angespannten Wohnungsmarkt liegt, so darf die Miete zu Beginn des Mietverhältnisses die ortsübliche Vergleichsmiete (§ 558 Absatz 2) höchstens um 10 Prozent übersteigen.
(2) Die Landesregierungen werden ermächtigt, Gebiete mit angespannten Wohnungsmärkten durch Rechtsverordnung zu bestimmen. Gebiete mit angespannten Wohnungsmärkten liegen vor, wenn die ausreichende Versorgung der Bevölkerung mit Mietwohnungen in einer Gemeinde oder einem Teil der Gemeinde zu angemessenen Bedingungen besonders gefährdet ist. Dies kann insbesondere dann der Fall sein, wenn
1.die Mieten deutlich stärker steigen als im bundesweiten Durchschnitt,
2.die durchschnittliche Mietbelastung der Haushalte den bundesweiten Durchschnitt deutlich übersteigt,
3.die Wohnbevölkerung wächst, ohne dass durch Neubautätigkeit insoweit erforderlicher Wohnraum geschaffen wird, oder
4.geringer Leerstand bei großer Nachfrage besteht.
Eine Rechtsverordnung nach Satz 1 muss spätestens mit Ablauf des 31. Dezember 2029 außer Kraft treten. Sie muss begründet werden. Aus der Begründung muss sich ergeben, auf Grund welcher Tatsachen ein Gebiet mit einem angespannten Wohnungsmarkt im Einzelfall vorliegt. Ferner muss sich aus der Begründung ergeben, welche Maßnahmen die Landesregierung in dem nach Satz 1 durch die Rechtsverordnung jeweils bestimmten Gebiet und Zeitraum ergreifen wird, um Abhilfe zu schaffen.
(1) Ist die Miete, die der vorherige Mieter zuletzt schuldete (Vormiete), höher als die nach § 556d Absatz 1 zulässige Miete, so darf eine Miete bis zur Höhe der Vormiete vereinbart werden. Bei der Ermittlung der Vormiete unberücksichtigt bleiben Mietminderungen sowie solche Mieterhöhungen, die mit dem vorherigen Mieter innerhalb des letzten Jahres vor Beendigung des Mietverhältnisses vereinbart worden sind.
(2) Hat der Vermieter in den letzten drei Jahren vor Beginn des Mietverhältnisses Modernisierungsmaßnahmen im Sinne des § 555b durchgeführt, so darf die nach § 556d Absatz 1 zulässige Miete um den Betrag überschritten werden, der sich bei einer Mieterhöhung nach § 559 Absatz 1 bis 3a und § 559a Absatz 1 bis 4 ergäbe. Bei der Berechnung nach Satz 1 ist von der ortsüblichen Vergleichsmiete (§ 558 Absatz 2) auszugehen, die bei Beginn des Mietverhältnisses ohne Berücksichtigung der Modernisierung anzusetzen wäre.
§ 556d ist nicht anzuwenden auf eine Wohnung, die nach dem 1. Oktober 2014 erstmals genutzt und vermietet wird. Die §§ 556d und 556e sind nicht anzuwenden auf die erste Vermietung nach umfassender Modernisierung.
(1) Eine zum Nachteil des Mieters von den Vorschriften dieses Unterkapitels abweichende Vereinbarung ist unwirksam. Für Vereinbarungen über die Miethöhe bei Mietbeginn gilt dies nur, soweit die zulässige Miete überschritten wird. Der Vermieter hat dem Mieter zu viel gezahlte Miete nach den Vorschriften über die Herausgabe einer ungerechtfertigten Bereicherung herauszugeben. Die §§ 814 und 817 Satz 2 sind nicht anzuwenden.
(1a) Soweit die Zulässigkeit der Miete auf § 556e oder § 556f beruht, ist der Vermieter verpflichtet, dem Mieter vor dessen Abgabe der Vertragserklärung über Folgendes unaufgefordert Auskunft zu erteilen:
1. im Fall des § 556e Absatz 1 darüber, wie hoch die Vormiete war,
2. im Fall des § 556e Absatz 2 darüber, dass in den letzten drei Jahren vor Beginn des Mietverhältnisses Modernisierungsmaßnahmen durchgeführt wurden,
3. im Fall des § 556f Satz 1 darüber, dass die Wohnung nach dem 1. Oktober 2014 erstmals genutzt und vermietet wurde,
4. im Fall des § 556f Satz 2 darüber, dass es sich um die erste Vermietung nach umfassender Modernisierung handelt.
Soweit der Vermieter die Auskunft nicht erteilt hat, kann er sich nicht auf eine nach § 556e oder § 556f zulässige Miete berufen. Hat der Vermieter die Auskunft nicht erteilt und hat er diese in der vorgeschriebenen Form nachgeholt, kann er sich erst zwei Jahre nach Nachholung der Auskunft auf eine nach § 556e oder § 556f zulässige Miete berufen. Hat der Vermieter die Auskunft nicht in der vorgeschriebenen Form erteilt, so kann er sich auf eine nach § 556e oder § 556f zulässige Miete erst dann berufen, wenn er die Auskunft in der vorgeschriebenen Form nachgeholt hat.
(2) Der Mieter kann von dem Vermieter eine nach den §§ 556d und 556e nicht geschuldete Miete nur zurückverlangen, wenn er einen Verstoß gegen die Vorschriften dieses Unterkapitels gerügt hat. Hat der Vermieter eine Auskunft nach Absatz 1a Satz 1 erteilt, so muss die Rüge sich auf diese Auskunft beziehen. Rügt der Mieter den Verstoß mehr als 30 Monate nach Beginn des Mietverhältnisses oder war das Mietverhältnis bei Zugang der Rüge bereits beendet, kann er nur die nach Zugang der Rüge fällig gewordene Miete zurückverlangen.
(3) Der Vermieter ist auf Verlangen des Mieters verpflichtet, Auskunft über diejenigen Tatsachen zu erteilen, die für die Zulässigkeit der vereinbarten Miete nach den Vorschriften dieses Unterkapitels maßgeblich sind, soweit diese Tatsachen nicht allgemein zugänglich sind und der Vermieter hierüber unschwer Auskunft geben kann. Für die Auskunft über Modernisierungsmaßnahmen (§ 556e Absatz 2) gilt § 559b Absatz 1 Satz 2 und 3 entsprechend.
(4) Sämtliche Erklärungen nach den Absätzen 1a bis 3 bedürfen der Textform.
1) Während des Mietverhältnisses können die Parteien eine Erhöhung der Miete vereinbaren.
(2) Künftige Änderungen der Miethöhe können die Vertragsparteien als Staffelmiete nach § 557a oder als Indexmiete nach § 557b vereinbaren.
(3) Im Übrigen kann der Vermieter Mieterhöhungen nur nach Maßgabe der §§ 558 bis 560 verlangen, soweit nicht eine Erhöhung durch Vereinbarung ausgeschlossen ist oder sich der Ausschluss aus den Umständen ergibt.
(4) Eine zum Nachteil des Mieters abweichende Vereinbarung ist unwirksam.
(1) Die Miete kann für bestimmte Zeiträume in unterschiedlicher Höhe schriftlich vereinbart werden; in der Vereinbarung ist die jeweilige Miete oder die jeweilige Erhöhung in einem Geldbetrag auszuweisen (Staffelmiete).
(2) Die Miete muss jeweils mindestens ein Jahr unverändert bleiben. Während der Laufzeit einer Staffelmiete ist eine Erhöhung nach den §§ 558 bis 559b ausgeschlossen.
(3) Das Kündigungsrecht des Mieters kann für höchstens vier Jahre seit Abschluss der Staffelmietvereinbarung ausgeschlossen werden. Die Kündigung ist frühestens zum Ablauf dieses Zeitraums zulässig.
(4) Die §§ 556d bis 556g sind auf jede Mietstaffel anzuwenden. Maßgeblich für die Berechnung der nach § 556d Absatz 1 zulässigen Höhe der zweiten und aller weiteren Mietstaffeln ist statt des Beginns des Mietverhältnisses der Zeitpunkt, zu dem die erste Miete der jeweiligen Mietstaffel fällig wird. Die in einer vorangegangenen Mietstaffel wirksam begründete Miethöhe bleibt erhalten.
(5) Eine zum Nachteil des Mieters abweichende Vereinbarung ist unwirksam.
(1) Die Vertragsparteien können schriftlich vereinbaren, dass die Miete durch den vom Statistischen Bundesamt ermittelten Preisindex für die Lebenshaltung aller privaten Haushalte in Deutschland bestimmt wird (Indexmiete).
(2) Während der Geltung einer Indexmiete muss die Miete, von Erhöhungen nach den §§ 559 bis 560 abgesehen, jeweils mindestens ein Jahr unverändert bleiben. Eine Erhöhung nach § 559 oder § 559e kann nur verlangt werden, soweit der Vermieter bauliche Maßnahmen auf Grund von Umständen durchgeführt hat, die er nicht zu vertreten hat, es sei denn, es wurde eine Modernisierungsmaßnahme nach § 555b Nummer 1a durchgeführt. Eine Erhöhung nach § 558 ist ausgeschlossen.
(3) Eine Änderung der Miete nach Absatz 1 muss durch Erklärung in Textform geltend gemacht werden. Dabei sind die eingetretene Änderung des Preisindexes sowie die jeweilige Miete oder die Erhöhung in einem Geldbetrag anzugeben. Die geänderte Miete ist mit Beginn des übernächsten Monats nach dem Zugang der Erklärung zu entrichten.
(4) Die §§ 556d bis 556g sind nur auf die Ausgangsmiete einer Indexmietvereinbarung anzuwenden.
(5) Eine zum Nachteil des Mieters abweichende Vereinbarung ist unwirksam.
(1) Der Vermieter kann die Zustimmung zu einer Erhöhung der Miete bis zur ortsüblichen Vergleichsmiete verlangen, wenn die Miete in dem Zeitpunkt, zu dem die Erhöhung eintreten soll, seit 15 Monaten unverändert ist. Das Mieterhöhungsverlangen kann frühestens ein Jahr nach der letzten Mieterhöhung geltend gemacht werden. Erhöhungen nach den §§ 559 bis 560 werden nicht berücksichtigt.
(2) Die ortsübliche Vergleichsmiete wird gebildet aus den üblichen Entgelten, die in der Gemeinde oder einer vergleichbaren Gemeinde für Wohnraum vergleichbarer Art, Größe, Ausstattung, Beschaffenheit und Lage einschließlich der energetischen Ausstattung und Beschaffenheit in den letzten sechs Jahren vereinbart oder, von Erhöhungen nach § 560 abgesehen, geändert worden sind. Ausgenommen ist Wohnraum, bei dem die Miethöhe durch Gesetz oder im Zusammenhang mit einer Förderzusage festgelegt worden ist.
(3) Bei Erhöhungen nach Absatz 1 darf sich die Miete innerhalb von drei Jahren, von Erhöhungen nach den §§ 559 bis 560 abgesehen, nicht um mehr als 20 vom Hundert erhöhen (Kappungsgrenze). Der Prozentsatz nach Satz 1 beträgt 15 vom Hundert, wenn die ausreichende Versorgung der Bevölkerung mit Mietwohnungen zu angemessenen Bedingungen in einer Gemeinde oder einem Teil einer Gemeinde besonders gefährdet ist und diese Gebiete nach Satz 3 bestimmt sind. Die Landesregierungen werden ermächtigt, diese Gebiete durch Rechtsverordnung für die Dauer von jeweils höchstens fünf Jahren zu bestimmen.
(4) Die Kappungsgrenze gilt nicht,
1.wenn eine Verpflichtung des Mieters zur Ausgleichszahlung nach den Vorschriften über den Abbau der Fehlsubventionierung im Wohnungswesen wegen des Wegfalls der öffentlichen Bindung erloschen ist und
2.soweit die Erhöhung den Betrag der zuletzt zu entrichtenden Ausgleichszahlung nicht übersteigt.
Der Vermieter kann vom Mieter frühestens vier Monate vor dem Wegfall der öffentlichen Bindung verlangen, ihm innerhalb eines Monats über die Verpflichtung zur Ausgleichszahlung und über deren Höhe Auskunft zu erteilen. Satz 1 gilt entsprechend, wenn die Verpflichtung des Mieters zur Leistung einer Ausgleichszahlung nach den §§ 34 bis 37 des Wohnraumförderungsgesetzes und den hierzu ergangenen landesrechtlichen Vorschriften wegen Wegfalls der Mietbindung erloschen ist.
(5) Von dem Jahresbetrag, der sich bei einer Erhöhung auf die ortsübliche Vergleichsmiete ergäbe, sind Drittmittel im Sinne des § 559a abzuziehen, im Falle des § 559a Absatz 1 mit 8 Prozent des Zuschusses.
(6) Eine zum Nachteil des Mieters abweichende Vereinbarung ist unwirksam.
(1) Das Mieterhöhungsverlangen nach § 558 ist dem Mieter in Textform zu erklären und zu begründen.
(2) Zur Begründung kann insbesondere Bezug genommen werden auf
1. einen Mietspiegel (§§ 558c, 558d),
2. eine Auskunft aus einer Mietdatenbank (§ 558e),
3. ein mit Gründen versehenes Gutachten eines öffentlich bestellten und vereidigten Sachverständigen,
4. entsprechende Entgelte für einzelne vergleichbare Wohnungen; hierbei genügt die Benennung von drei Wohnungen.
(3) Enthält ein qualifizierter Mietspiegel (§ 558d Abs. 1), bei dem die Vorschrift des § 558d Abs. 2 eingehalten ist, Angaben für die Wohnung, so hat der Vermieter in seinem Mieterhöhungsverlangen diese Angaben auch dann mitzuteilen, wenn er die Mieterhöhung auf ein anderes Begründungsmittel nach Absatz 2 stützt.
(4) Bei der Bezugnahme auf einen Mietspiegel, der Spannen enthält, reicht es aus, wenn die verlangte Miete innerhalb der Spanne liegt. Ist in dem Zeitpunkt, in dem der Vermieter seine Erklärung abgibt, kein Mietspiegel vorhanden, bei dem § 558c Abs. 3 oder § 558d Abs. 2 eingehalten ist, so kann auch ein anderer, insbesondere ein veralteter Mietspiegel oder ein Mietspiegel einer vergleichbaren Gemeinde verwendet werden.
(5) Eine zum Nachteil des Mieters abweichende Vereinbarung ist unwirksam.
(1) Soweit der Mieter der Mieterhöhung zustimmt, schuldet er die erhöhte Miete mit Beginn des dritten Kalendermonats nach dem Zugang des Erhöhungsverlangens.
(2) Soweit der Mieter der Mieterhöhung nicht bis zum Ablauf des zweiten Kalendermonats nach dem Zugang des Verlangens zustimmt, kann der Vermieter auf Erteilung der Zustimmung klagen. Die Klage muss innerhalb von drei weiteren Monaten erhoben werden.
(3) Ist der Klage ein Erhöhungsverlangen vorausgegangen, das den Anforderungen des § 558a nicht entspricht, so kann es der Vermieter im Rechtsstreit nachholen oder die Mängel des Erhöhungsverlangens beheben. Dem Mieter steht auch in diesem Fall die Zustimmungsfrist nach Absatz 2 Satz 1 zu.
(4) Eine zum Nachteil des Mieters abweichende Vereinbarung ist unwirksam.
(1) Ein Mietspiegel ist eine Übersicht über die ortsübliche Vergleichsmiete, soweit die Übersicht von der nach Landesrecht zuständigen Behörde oder von Interessenvertretern der Vermieter und der Mieter gemeinsam erstellt oder anerkannt worden ist.
(2) Mietspiegel können für das Gebiet einer Gemeinde oder mehrerer Gemeinden oder für Teile von Gemeinden erstellt werden.
(3) Mietspiegel sollen im Abstand von zwei Jahren der Marktentwicklung angepasst werden.
(4) Die nach Landesrecht zuständigen Behörden sollen Mietspiegel erstellen, wenn hierfür ein Bedürfnis besteht und dies mit einem vertretbaren Aufwand möglich ist. Für Gemeinden mit mehr als 50 000 Einwohnern sind Mietspiegel zu erstellen. Die Mietspiegel und ihre Änderungen sind zu veröffentlichen.
(5) Die Bundesregierung wird ermächtigt, durch Rechtsverordnung mit Zustimmung des Bundesrates Vorschriften zu erlassen über den näheren Inhalt von Mietspiegeln und das Verfahren zu deren Erstellung und Anpassung einschließlich Dokumentation und Veröffentlichung.
(1) Ein qualifizierter Mietspiegel ist ein Mietspiegel, der nach anerkannten wissenschaftlichen Grundsätzen erstellt und von der nach Landesrecht zuständigen Behörde oder von Interessenvertretern der Vermieter und der Mieter anerkannt worden ist. Entspricht ein Mietspiegel den Anforderungen, die eine nach § 558c Absatz 5 erlassene Rechtsverordnung an qualifizierte Mietspiegel richtet, wird vermutet, dass er nach anerkannten wissenschaftlichen Grundsätzen erstellt wurde. Haben die nach Landesrecht zuständige Behörde und Interessenvertreter der Vermieter und der Mieter den Mietspiegel als qualifizierten Mietspiegel anerkannt, so wird vermutet, dass der Mietspiegel anerkannten wissenschaftlichen Grundsätzen entspricht.
(2) Der qualifizierte Mietspiegel ist im Abstand von zwei Jahren der Marktentwicklung anzupassen. Dabei kann eine Stichprobe oder die Entwicklung des vom Statistischen Bundesamt ermittelten Preisindexes für die Lebenshaltung aller privaten Haushalte in Deutschland zugrunde gelegt werden. Nach vier Jahren ist der qualifizierte Mietspiegel neu zu erstellen. Maßgeblicher Zeitpunkt für die Anpassung nach Satz 1 und für die Neuerstellung nach Satz 3 ist der Stichtag, zu dem die Daten für den Mietspiegel erhoben wurden. Satz 4 gilt entsprechend für die Veröffentlichung des Mietspiegels.
(3) Ist die Vorschrift des Absatzes 2 eingehalten, so wird vermutet, dass die im qualifizierten Mietspiegel bezeichneten Entgelte die ortsübliche Vergleichsmiete wiedergeben.
Eine Mietdatenbank ist eine zur Ermittlung der ortsüblichen Vergleichsmiete fortlaufend geführte Sammlung von Mieten, die von der Gemeinde oder von Interessenvertretern der Vermieter und der Mieter gemeinsam geführt oder anerkannt wird und aus der Auskünfte gegeben werden, die für einzelne Wohnungen einen Schluss auf die ortsübliche Vergleichsmiete zulassen.
(1) Hat der Vermieter Modernisierungsmaßnahmen im Sinne des § 555b Nummer 1, 3, 4, 5 oder 6 durchgeführt, so kann er die jährliche Miete um 8 Prozent der für die Wohnung aufgewendeten Kosten erhöhen. Im Fall des § 555b Nummer 4a ist die Erhöhung nur zulässig, wenn der Mieter seinen Anbieter von öffentlich zugänglichen Telekommunikationsdiensten über den errichteten Anschluss frei wählen kann und der Vermieter kein Bereitstellungsentgelt gemäß § 72 des Telekommunikationsgesetzes als Betriebskosten umlegt oder umgelegt hat.
(2) Kosten, die für Erhaltungsmaßnahmen erforderlich gewesen wären, gehören nicht zu den aufgewendeten Kosten nach Absatz 1; sie sind, soweit erforderlich, durch Schätzung zu ermitteln. Dabei ist der Abnutzungsgrad der Bauteile und Einrichtungen, die von einer modernisierenden Erneuerung erfasst werden, angemessen zu berücksichtigen.
(3) Werden Modernisierungsmaßnahmen für mehrere Wohnungen durchgeführt, so sind die Kosten angemessen auf die einzelnen Wohnungen aufzuteilen.
(3a) Bei Erhöhungen der jährlichen Miete nach Absatz 1 darf sich die monatliche Miete innerhalb von sechs Jahren, von Erhöhungen nach § 558 oder § 560 abgesehen, nicht um mehr als 3 Euro je Quadratmeter Wohnfläche erhöhen. Beträgt die monatliche Miete vor der Mieterhöhung weniger als 7 Euro pro Quadratmeter Wohnfläche, so darf sie sich abweichend von Satz 1 nicht um mehr als 2 Euro je Quadratmeter Wohnfläche erhöhen. Sind bei einer Modernisierungsmaßnahme, die mittels Einbaus oder Aufstellung einer Heizungsanlage zum Zwecke der Inbetriebnahme in einem Gebäude durchgeführt wird und die zu einer Erhöhung der jährlichen Miete nach Absatz 1 berechtigt, zugleich die Voraussetzungen des § 555b Nummer 1 oder Nummer 1a erfüllt, so darf sich die monatliche Miete insoweit um nicht mehr als 0,50 Euro je Quadratmeter Wohnfläche innerhalb von sechs Jahren erhöhen; die Sätze 1 und 2 bleiben unberührt.
(4) Die Mieterhöhung ist ausgeschlossen, soweit sie auch unter Berücksichtigung der voraussichtlichen künftigen Betriebskosten für den Mieter eine Härte bedeuten würde, die auch unter Würdigung der berechtigten Interessen des Vermieters nicht zu rechtfertigen ist. Eine Abwägung nach Satz 1 findet nicht statt, wenn
1. die Mietsache lediglich in einen Zustand versetzt wurde, der allgemein üblich ist, oder
2. die Modernisierungsmaßnahme auf Grund von Umständen durchgeführt wurde, die der Vermieter nicht zu vertreten hatte, es sei denn, die Modernisierungsmaßnahme erfüllt auch die Voraussetzungen des § 555b Nummer 1 oder Nummer 1a und wurde mittels Einbaus oder Aufstellung einer Heizungsanlage zum Zwecke der Inbetriebnahme in einem Gebäude durchgeführt.
(5) Umstände, die eine Härte nach Absatz 4 Satz 1 begründen, sind nur zu berücksichtigen, wenn sie nach § 555d Absatz 3 bis 5 rechtzeitig mitgeteilt worden sind. Die Bestimmungen über die Ausschlussfrist nach Satz 1 sind nicht anzuwenden, wenn die tatsächliche Mieterhöhung die angekündigte um mehr als 10 Prozent übersteigt.
(6) Eine zum Nachteil des Mieters abweichende Vereinbarung ist unwirksam.
(1) Kosten, die vom Mieter oder für diesen von einem Dritten übernommen oder die mit Zuschüssen aus öffentlichen Haushalten gedeckt werden, gehören nicht zu den aufgewendeten Kosten im Sinne des § 559.
(2) Werden die Kosten für die Modernisierungsmaßnahmen ganz oder teilweise durch zinsverbilligte oder zinslose Darlehen aus öffentlichen Haushalten gedeckt, so verringert sich der Erhöhungsbetrag nach § 559 um den Jahresbetrag der Zinsermäßigung. Dieser wird errechnet aus dem Unterschied zwischen dem ermäßigten Zinssatz und dem marktüblichen Zinssatz für den Ursprungsbetrag des Darlehens. Maßgebend ist der marktübliche Zinssatz für erstrangige Hypotheken zum Zeitpunkt der Beendigung der Modernisierungsmaßnahmen. Werden Zuschüsse oder Darlehen zur Deckung von laufenden Aufwendungen gewährt, so verringert sich der Erhöhungsbetrag um den Jahresbetrag des Zuschusses oder Darlehens.
(3) Ein Mieterdarlehen, eine Mietvorauszahlung oder eine von einem Dritten für den Mieter erbrachte Leistung für die Modernisierungsmaßnahmen stehen einem Darlehen aus öffentlichen Haushalten gleich. Mittel der Finanzierungsinstitute des Bundes oder eines Landes gelten als Mittel aus öffentlichen Haushalten.
(4) Kann nicht festgestellt werden, in welcher Höhe Zuschüsse oder Darlehen für die einzelnen Wohnungen gewährt worden sind, so sind sie nach dem Verhältnis der für die einzelnen Wohnungen aufgewendeten Kosten aufzuteilen.
(5) Eine zum Nachteil des Mieters abweichende Vereinbarung ist unwirksam.
(1) Die Mieterhöhung nach § 559 ist dem Mieter in Textform zu erklären. Die Erklärung ist nur wirksam, wenn in ihr die Erhöhung auf Grund der entstandenen Kosten berechnet und entsprechend den Voraussetzungen der §§ 559 und 559a erläutert wird. § 555c Absatz 3 gilt entsprechend.
(2) Der Mieter schuldet die erhöhte Miete mit Beginn des dritten Monats nach dem Zugang der Erklärung. Die Frist verlängert sich um sechs Monate, wenn
1. der Vermieter dem Mieter die Modernisierungsmaßnahme nicht nach den Vorschriften des § 555c Absatz 1 und 3 bis 5 angekündigt hat oder
2. die tatsächliche Mieterhöhung die angekündigte um mehr als 10 Prozent übersteigt.
(3) Eine zum Nachteil des Mieters abweichende Vereinbarung ist unwirksam.
(1) Übersteigen die für die Modernisierungsmaßnahme geltend gemachten Kosten für die Wohnung vor Abzug der Pauschale nach Satz 2 10 000 Euro nicht, so kann der Vermieter die Mieterhöhung nach einem vereinfachten Verfahren berechnen. Als Kosten, die für Erhaltungsmaßnahmen erforderlich gewesen wären (§ 559 Absatz 2), werden pauschal 30 Prozent der nach Satz 1 geltend gemachten Kosten abgezogen. § 559 Absatz 4 und § 559a Absatz 2 Satz 1 bis 3 finden keine Anwendung; dies gilt im Hinblick auf § 559 Absatz 4 nicht, wenn die Modernisierungsmaßnahme auch die Voraussetzungen des § 555b Nummer 1 oder Nummer 1a erfüllt und mittels Einbaus oder Aufstellung einer Heizungsanlage zum Zwecke der Inbetriebnahme in einem Gebäude durchgeführt wurde.
(2) Hat der Vermieter die Miete in den letzten fünf Jahren bereits nach Absatz 1 oder nach § 559 oder § 559e erhöht, so mindern sich die Kosten, die nach Absatz 1 Satz 1 für die weitere Modernisierungsmaßnahme geltend gemacht werden können, um die Kosten, die in diesen früheren Verfahren für Modernisierungsmaßnahmen geltend gemacht wurden.
(3) § 559b gilt für das vereinfachte Verfahren entsprechend. Der Vermieter muss in der Mieterhöhungserklärung angeben, dass er die Mieterhöhung nach dem vereinfachten Verfahren berechnet hat.
(4) Hat der Vermieter eine Mieterhöhung im vereinfachten Verfahren geltend gemacht, so kann er innerhalb von fünf Jahren nach Zugang der Mieterhöhungserklärung beim Mieter keine Mieterhöhungen nach § 559 oder § 559e geltend machen. Dies gilt nicht,
1. soweit der Vermieter in diesem Zeitraum Modernisierungsmaßnahmen auf Grund einer gesetzlichen Verpflichtung durchzuführen hat und er diese Verpflichtung bei Geltendmachung der Mieterhöhung im vereinfachten Verfahren nicht kannte oder kennen musste,
2. sofern eine Modernisierungsmaßnahme auf Grund eines Beschlusses von Wohnungseigentümern durchgeführt wird, der frühestens zwei Jahre nach Zugang der Mieterhöhungserklärung beim Mieter gefasst wurde.
(5) Für die Modernisierungsankündigung, die zu einer Mieterhöhung nach dem vereinfachten Verfahren führen soll, gilt § 555c mit den Maßgaben, dass
1. der Vermieter in der Modernisierungsankündigung angeben muss, dass er von dem vereinfachten Verfahren Gebrauch macht,
2. es der Angabe der voraussichtlichen künftigen Betriebskosten nach § 555c Absatz 1 Satz 2 Nummer 3 nicht bedarf.
Es wird vermutet, dass der Vermieter seine Pflichten aus dem Schuldverhältnis verletzt hat, wenn
1. mit der baulichen Veränderung nicht innerhalb von zwölf Monaten nach deren angekündigtem Beginn oder, wenn Angaben hierzu nicht erfolgt sind, nach Zugang der Ankündigung der baulichen Veränderung begonnen wird,
2. in der Ankündigung nach § 555c Absatz 1 ein Betrag für die zu erwartende Mieterhöhung angegeben wird, durch den die monatliche Miete mindestens verdoppelt würde,
3. die bauliche Veränderung in einer Weise durchgeführt wird, die geeignet ist, zu erheblichen, objektiv nicht notwendigen Belastungen des Mieters zu führen, oder
4. die Arbeiten nach Beginn der baulichen Veränderung mehr als zwölf Monate ruhen.
Diese Vermutung gilt nicht, wenn der Vermieter darlegt, dass für das Verhalten im Einzelfall ein nachvollziehbarer objektiver Grund vorliegt.
(1) Hat der Vermieter Modernisierungsmaßnahmen nach § 555b Nummer 1a durchgeführt, welche die Voraussetzungen für Zuschüsse aus öffentlichen Haushalten dem Grunde nach erfüllen, und dabei Drittmittel nach § 559a in Anspruch genommen, so kann er die jährliche Miete um 10 Prozent der für die Wohnung aufgewendeten Kosten abzüglich der in Anspruch genommenen Drittmittel erhöhen. Wenn eine Förderung nicht erfolgt, obwohl die Voraussetzungen für eine Förderung dem Grunde nach erfüllt sind, kann der Vermieter die jährliche Miete nach Maßgabe des § 559 erhöhen.
(2) § 559 Absatz 2 Satz 1 ist mit der Maßgabe anwendbar, dass Kosten, die für Erhaltungsmaßnahmen erforderlich gewesen wären, pauschal in Höhe von 15 Prozent nicht zu den aufgewendeten Kosten gehören.
(3) § 559 Absatz 3a Satz 1 ist mit der Maßgabe anwendbar, dass sich im Hinblick auf eine Modernisierungsmaßnahme nach § 555b Nummer 1a die monatliche Miete um nicht mehr als 0,50 Euro je Quadratmeter Wohnfläche innerhalb von sechs Jahren erhöhen darf. Ist der Vermieter daneben zu Mieterhöhungen nach § 559 Absatz 1 berechtigt, so dürfen die in § 559 Absatz 3a Satz 1 und 2 genannten Grenzen nicht überschritten werden.
(4) § 559 Absatz 3, 4 und 5 sowie die §§ 559b bis 559d gelten entsprechend.
(5) Eine zum Nachteil des Mieters abweichende Vereinbarung ist unwirksam.
(1) Bei einer Betriebskostenpauschale ist der Vermieter berechtigt, Erhöhungen der Betriebskosten durch Erklärung in Textform anteilig auf den Mieter umzulegen, soweit dies im Mietvertrag vereinbart ist. Die Erklärung ist nur wirksam, wenn in ihr der Grund für die Umlage bezeichnet und erläutert wird.
(2) Der Mieter schuldet den auf ihn entfallenden Teil der Umlage mit Beginn des auf die Erklärung folgenden übernächsten Monats. Soweit die Erklärung darauf beruht, dass sich die Betriebskosten rückwirkend erhöht haben, wirkt sie auf den Zeitpunkt der Erhöhung der Betriebskosten, höchstens jedoch auf den Beginn des der Erklärung vorausgehenden Kalenderjahres zurück, sofern der Vermieter die Erklärung innerhalb von drei Monaten nach Kenntnis von der Erhöhung abgibt.
(3) Ermäßigen sich die Betriebskosten, so ist eine Betriebskostenpauschale vom Zeitpunkt der Ermäßigung an entsprechend herabzusetzen. Die Ermäßigung ist dem Mieter unverzüglich mitzuteilen.
(4) Sind Betriebskostenvorauszahlungen vereinbart worden, so kann jede Vertragspartei nach einer Abrechnung durch Erklärung in Textform eine Anpassung auf eine angemessene Höhe vornehmen.
(5) Bei Veränderungen von Betriebskosten ist der Grundsatz der Wirtschaftlichkeit zu beachten.
(6) Eine zum Nachteil des Mieters abweichende Vereinbarung ist unwirksam.
(1) Macht der Vermieter eine Mieterhöhung nach § 558 oder § 559 geltend, so kann der Mieter bis zum Ablauf des zweiten Monats nach dem Zugang der Erklärung des Vermieters das Mietverhältnis außerordentlich zum Ablauf des übernächsten Monats kündigen. Kündigt der Mieter, so tritt die Mieterhöhung nicht ein.
(2) Eine zum Nachteil des Mieters abweichende Vereinbarung ist unwirksam.
Steht ein Recht mehreren gemeinschaftlich zu, so finden, sofern sich nicht aus dem Gesetz ein anderes ergibt, die Vorschriften der §§ 742 bis 758 Anwendung (Gemeinschaft nach Bruchteilen).
Im Zweifel ist anzunehmen, dass den Teilhabern gleiche Anteile zustehen.
(1) Die Verwaltung des gemeinschaftlichen Gegenstands steht den Teilhabern gemeinschaftlich zu.
(2) Jeder Teilhaber ist berechtigt, die zur Erhaltung des Gegenstands notwendigen Maßregeln ohne Zustimmung der anderen Teilhaber zu treffen; er kann verlangen, dass diese ihre Einwilligung zu einer solchen Maßregel im Voraus erteilen.
(1) Durch Stimmenmehrheit kann eine der Beschaffenheit des gemeinschaftlichen Gegenstands entsprechende ordnungsmäßige Verwaltung und Benutzung beschlossen werden. Die Stimmenmehrheit ist nach der Größe der Anteile zu berechnen.
(2) Jeder Teilhaber kann, sofern nicht die Verwaltung und Benutzung durch Vereinbarung oder durch Mehrheitsbeschluss geregelt ist, eine dem Interesse aller Teilhaber nach billigem Ermessen entsprechende Verwaltung und Benutzung verlangen.
(3) Eine wesentliche Veränderung des Gegenstands kann nicht beschlossen oder verlangt werden. Das Recht des einzelnen Teilhabers auf einen seinem Anteil entsprechenden Bruchteil der Nutzungen kann nicht ohne seine Zustimmung beeinträchtigt werden.
Jeder Teilhaber kann über seinen Anteil verfügen. Über den gemeinschaftlichen Gegenstand im Ganzen können die Teilhaber nur gemeinschaftlich verfügen.
Jeder Teilhaber ist den anderen Teilhabern gegenüber verpflichtet, die Lasten des gemeinschaftlichen Gegenstands sowie die Kosten der Erhaltung, der Verwaltung und einer gemeinschaftlichen Benutzung nach dem Verhältnis seines Anteils zu tragen.
(1) Jeder Teilhaber kann jederzeit die Aufhebung der Gemeinschaft verlangen.
(2) Wird das Recht, die Aufhebung zu verlangen, durch Vereinbarung für immer oder auf Zeit ausgeschlossen, so kann die Aufhebung gleichwohl verlangt werden, wenn ein wichtiger Grund vorliegt. Unter der gleichen Voraussetzung kann, wenn eine Kündigungsfrist bestimmt wird, die Aufhebung ohne Einhaltung der Frist verlangt werden.
(3) Eine Vereinbarung, durch welche das Recht, die Aufhebung zu verlangen, diesen Vorschriften zuwider ausgeschlossen oder beschränkt wird, ist nichtig.
Haben die Teilhaber das Recht, die Aufhebung der Gemeinschaft zu verlangen, auf Zeit ausgeschlossen, so tritt die Vereinbarung im Zweifel mit dem Tode eines Teilhabers außer Kraft.
(1) Hat der Eigentümer eines Grundstücks bei der Errichtung eines Gebäudes über die Grenze gebaut, ohne dass ihm Vorsatz oder grobe Fahrlässigkeit zur Last fällt, so hat der Nachbar den Überbau zu dulden, es sei denn, dass er vor oder sofort nach der Grenzüberschreitung Widerspruch erhoben hat.
(2) Der Nachbar ist durch eine Geldrente zu entschädigen. Für die Höhe der Rente ist die Zeit der Grenzüberschreitung maßgebend.
(1) Die Rente für den Überbau ist dem jeweiligen Eigentümer des Nachbargrundstücks von dem jeweiligen Eigentümer des anderen Grundstücks zu entrichten.
(2) Die Rente ist jährlich im Voraus zu entrichten.
(1) Fehlt einem Grundstück die zur ordnungsmäßigen Benutzung notwendige Verbindung mit einem öffentlichen Wege, so kann der Eigentümer von den Nachbarn verlangen, dass sie bis zur Hebung des Mangels die Benutzung ihrer Grundstücke zur Herstellung der erforderlichen Verbindung dulden. Die Richtung des Notwegs und der Umfang des Benutzungsrechts werden erforderlichenfalls durch Urteil bestimmt.
(2) Die Nachbarn, über deren Grundstücke der Notweg führt, sind durch eine Geldrente zu entschädigen. Die Vorschriften des § 912 Abs. 2 Satz 2 und der §§ 913, 914, 916 finden entsprechende Anwendung.
Ein Grundstück kann zugunsten des jeweiligen Eigentümers eines anderen Grundstücks in der Weise belastet werden, dass dieser das Grundstück in einzelnen Beziehungen benutzen darf oder dass auf dem Grundstück gewisse Handlungen nicht vorgenommen werden dürfen oder dass die Ausübung eines Rechts ausgeschlossen ist, das sich aus dem Eigentum an dem belasteten Grundstück dem anderen Grundstück gegenüber ergibt (Grunddienstbarkeit).
(1) Eine Sache kann in der Weise belastet werden, dass derjenige, zu dessen Gunsten die Belastung erfolgt, berechtigt ist, die Nutzungen der Sache zu ziehen (Nießbrauch).
(2) Der Nießbrauch kann durch den Ausschluss einzelner Nutzungen beschränkt werden.
Mit dem Nießbrauch an einem Grundstück erlangt der Nießbraucher den Nießbrauch an dem Zubehör nach der für den Erwerb des Eigentums geltenden Vorschrift des § 926.
Zur Bestellung des Nießbrauchs an einer beweglichen Sache ist erforderlich, dass der Eigentümer die Sache dem Erwerber übergibt und beide darüber einig sind, dass diesem der Nießbrauch zustehen soll. Die Vorschriften des § 929 Satz 2, der §§ 930 bis 932 und der §§ 933 bis 936 finden entsprechende Anwendung; in den Fällen des § 936 tritt nur die Wirkung ein, dass der Nießbrauch dem Recht des Dritten vorgeht.
Der Nießbrauch an einer beweglichen Sache kann durch Ersitzung erworben werden. Die für den Erwerb des Eigentums durch Ersitzung geltenden Vorschriften finden entsprechende Anwendung.
Der Nießbraucher kann den Zustand der Sache auf seine Kosten durch Sachverständige feststellen lassen. Das gleiche Recht steht dem Eigentümer zu.
Bei dem Nießbrauch an einem Inbegriff von Sachen sind der Nießbraucher und der Eigentümer einander verpflichtet, zur Aufnahme eines Verzeichnisses der Sachen mitzuwirken. Das Verzeichnis ist mit der Angabe des Tages der Aufnahme zu versehen und von beiden Teilen zu unterzeichnen; jeder Teil kann verlangen, dass die Unterzeichnung öffentlich beglaubigt wird. Jeder Teil kann auch verlangen, dass das Verzeichnis durch die zuständige Behörde oder durch einen zuständigen Beamten oder Notar aufgenommen wird. Die Kosten hat derjenige zu tragen und vorzuschießen, welcher die Aufnahme oder die Beglaubigung verlangt.
(1) Der Nießbraucher ist zum Besitz der Sache berechtigt.
(2) Er hat bei der Ausübung des Nutzungsrechts die bisherige wirtschaftliche Bestimmung der Sache aufrechtzuerhalten und nach den Regeln einer ordnungsmäßigen Wirtschaft zu verfahren.
(1) Der Nießbraucher ist nicht berechtigt, die Sache umzugestalten oder wesentlich zu verändern.
(2) Der Nießbraucher eines Grundstücks darf neue Anlagen zur Gewinnung von Steinen, Kies, Sand, Lehm, Ton, Mergel, Torf und sonstigen Bodenbestandteilen errichten, sofern nicht die wirtschaftliche Bestimmung des Grundstücks dadurch wesentlich verändert wird.
(1) Ist ein Wald Gegenstand des Nießbrauchs, so kann sowohl der Eigentümer als der Nießbraucher verlangen, dass das Maß der Nutzung und die Art der wirtschaftlichen Behandlung durch einen Wirtschaftsplan festgestellt werden. Tritt eine erhebliche Änderung der Umstände ein, so kann jeder Teil eine entsprechende Änderung des Wirtschaftsplans verlangen. Die Kosten hat jeder Teil zur Hälfte zu tragen.
(2) Das Gleiche gilt, wenn ein Bergwerk oder eine andere auf Gewinnung von Bodenbestandteilen gerichtete Anlage Gegenstand des Nießbrauchs ist.
(1) Der Nießbraucher erwirbt das Eigentum auch an solchen Früchten, die er den Regeln einer ordnungsmäßigen Wirtschaft zuwider oder die er deshalb im Übermaß zieht, weil dies infolge eines besonderen Ereignisses notwendig geworden ist. Er ist jedoch, unbeschadet seiner Verantwortlichkeit für ein Verschulden, verpflichtet, den Wert der Früchte dem Eigentümer bei der Beendigung des Nießbrauchs zu ersetzen und für die Erfüllung dieser Verpflichtung Sicherheit zu leisten. Sowohl der Eigentümer als der Nießbraucher kann verlangen, dass der zu ersetzende Betrag zur Wiederherstellung der Sache insoweit verwendet wird, als es einer ordnungsmäßigen Wirtschaft entspricht.
(2) Wird die Verwendung zur Wiederherstellung der Sache nicht verlangt, so fällt die Ersatzpflicht weg, soweit durch den ordnungswidrigen oder den übermäßigen Fruchtbezug die dem Nießbraucher gebührenden Nutzungen beeinträchtigt werden.
Das Recht des Nießbrauchers erstreckt sich nicht auf den Anteil des Eigentümers an einem Schatze, der in der Sache gefunden wird.
Der Nießbraucher hat für die Erhaltung der Sache in ihrem wirtschaftlichen Bestand zu sorgen. Ausbesserungen und Erneuerungen liegen ihm nur insoweit ob, als sie zu der gewöhnlichen Unterhaltung der Sache gehören.
Wird die Sache zerstört oder beschädigt oder wird eine außergewöhnliche Ausbesserung oder Erneuerung der Sache oder eine Vorkehrung zum Schutze der Sache gegen eine nicht vorhergesehene Gefahr erforderlich, so hat der Nießbraucher dem Eigentümer unverzüglich Anzeige zu machen. Das Gleiche gilt, wenn sich ein Dritter ein Recht an der Sache anmaßt.
Nimmt der Nießbraucher eines Grundstücks eine erforderlich gewordene außergewöhnliche Ausbesserung oder Erneuerung selbst vor, so darf er zu diesem Zwecke innerhalb der Grenzen einer ordnungsmäßigen Wirtschaft auch Bestandteile des Grundstücks verwenden, die nicht zu den ihm gebührenden Früchten gehören.
Nimmt der Nießbraucher eine erforderlich gewordene Ausbesserung oder Erneuerung der Sache nicht selbst vor, so hat er dem Eigentümer die Vornahme und, wenn ein Grundstück Gegenstand des Nießbrauchs ist, die Verwendung der in § 1043 bezeichneten Bestandteile des Grundstücks zu gestatten.
(1) Der Nießbraucher hat die Sache für die Dauer des Nießbrauchs gegen Brandschaden und sonstige Unfälle auf seine Kosten unter Versicherung zu bringen, wenn die Versicherung einer ordnungsmäßigen Wirtschaft entspricht. Die Versicherung ist so zu nehmen, dass die Forderung gegen den Versicherer dem Eigentümer zusteht.
(2) Ist die Sache bereits versichert, so fallen die für die Versicherung zu leistenden Zahlungen dem Nießbraucher für die Dauer des Nießbrauchs zur Last, soweit er zur Versicherung verpflichtet sein würde.
(1) An der Forderung gegen den Versicherer steht dem Nießbraucher der Nießbrauch nach den Vorschriften zu, die für den Nießbrauch an einer auf Zinsen ausstehenden Forderung gelten.
(2) Tritt ein unter die Versicherung fallender Schaden ein, so kann sowohl der Eigentümer als der Nießbraucher verlangen, dass die Versicherungssumme zur Wiederherstellung der Sache oder zur Beschaffung eines Ersatzes insoweit verwendet wird, als es einer ordnungsmäßigen Wirtschaft entspricht. Der Eigentümer kann die Verwendung selbst besorgen oder dem Nießbraucher überlassen.
Der Nießbraucher ist dem Eigentümer gegenüber verpflichtet, für die Dauer des Nießbrauchs die auf der Sache ruhenden öffentlichen Lasten mit Ausschluss der außerordentlichen Lasten, die als auf den Stammwert der Sache gelegt anzusehen sind, sowie diejenigen privatrechtlichen Lasten zu tragen, welche schon zur Zeit der Bestellung des Nießbrauchs auf der Sache ruhten, insbesondere die Zinsen der Hypothekenforderungen und Grundschulden sowie die auf Grund einer Rentenschuld zu entrichtenden Leistungen.
(1) Ist ein Grundstück samt Inventar Gegenstand des Nießbrauchs, so kann der Nießbraucher über die einzelnen Stücke des Inventars innerhalb der Grenzen einer ordnungsmäßigen Wirtschaft verfügen. Er hat für den gewöhnlichen Abgang sowie für die nach den Regeln einer ordnungsmäßigen Wirtschaft ausscheidenden Stücke Ersatz zu beschaffen; die von ihm angeschafften Stücke werden mit der Einverleibung in das Inventar Eigentum desjenigen, welchem das Inventar gehört.
(2) Übernimmt der Nießbraucher das Inventar zum Schätzwert mit der Verpflichtung, es bei der Beendigung des Nießbrauchs zum Schätzwert zurückzugewähren, so findet die Vorschrift des § 582a entsprechende Anwendung.
(1) Macht der Nießbraucher Verwendungen auf die Sache, zu denen er nicht verpflichtet ist, so bestimmt sich die Ersatzpflicht des Eigentümers nach den Vorschriften über die Geschäftsführung ohne Auftrag.
(2) Der Nießbraucher ist berechtigt, eine Einrichtung, mit der er die Sache versehen hat, wegzunehmen.
Veränderungen oder Verschlechterungen der Sache, welche durch die ordnungsmäßige Ausübung des Nießbrauchs herbeigeführt werden, hat der Nießbraucher nicht zu vertreten.
Wird durch das Verhalten des Nießbrauchers die Besorgnis einer erheblichen Verletzung der Rechte des Eigentümers begründet, so kann der Eigentümer Sicherheitsleistung verlangen.
(1) Ist der Nießbraucher zur Sicherheitsleistung rechtskräftig verurteilt, so kann der Eigentümer statt der Sicherheitsleistung verlangen, dass die Ausübung des Nießbrauchs für Rechnung des Nießbrauchers einem von dem Gericht zu bestellenden Verwalter übertragen wird. Die Anordnung der Verwaltung ist nur zulässig, wenn dem Nießbraucher auf Antrag des Eigentümers von dem Gericht eine Frist zur Sicherheitsleistung bestimmt worden und die Frist verstrichen ist; sie ist unzulässig, wenn die Sicherheit vor dem Ablauf der Frist geleistet wird.
(2) Der Verwalter steht unter der Aufsicht des Gerichts wie ein für die Zwangsverwaltung eines Grundstücks bestellter Verwalter. Verwalter kann auch der Eigentümer sein.
(3) Die Verwaltung ist aufzuheben, wenn die Sicherheit nachträglich geleistet wird.
Macht der Nießbraucher einen Gebrauch von der Sache, zu dem er nicht befugt ist, und setzt er den Gebrauch ungeachtet einer Abmahnung des Eigentümers fort, so kann der Eigentümer auf Unterlassung klagen.
Verletzt der Nießbraucher die Rechte des Eigentümers in erheblichem Maße und setzt er das verletzende Verhalten ungeachtet einer Abmahnung des Eigentümers fort, so kann der Eigentümer die Anordnung einer Verwaltung nach § 1052 verlangen.
(1) Der Nießbraucher ist verpflichtet, die Sache nach der Beendigung des Nießbrauchs dem Eigentümer zurückzugeben.
(2) Bei dem Nießbrauch an einem landwirtschaftlichen Grundstück finden die Vorschriften des § 596 Abs. 1 und des § 596a, bei dem Nießbrauch an einem Landgut finden die Vorschriften des § 596 Abs. 1 und der §§ 596a, 596b entsprechende Anwendung.
(1) Hat der Nießbraucher ein Grundstück über die Dauer des Nießbrauchs hinaus vermietet oder verpachtet, so finden nach der Beendigung des Nießbrauchs die für den Fall der Veräußerung von vermietetem Wohnraum geltenden Vorschriften der §§ 566, 566a, 566b Abs. 1 und der §§ 566c bis 566e, 567b entsprechende Anwendung.
(2) Der Eigentümer ist berechtigt, das Miet- oder Pachtverhältnis unter Einhaltung der gesetzlichen Kündigungsfrist zu kündigen. Verzichtet der Nießbraucher auf den Nießbrauch, so ist die Kündigung erst von der Zeit an zulässig, zu welcher der Nießbrauch ohne den Verzicht erlöschen würde.
(3) Der Mieter oder der Pächter ist berechtigt, den Eigentümer unter Bestimmung einer angemessenen Frist zur Erklärung darüber aufzufordern, ob er von dem Kündigungsrecht Gebrauch mache. Die Kündigung kann nur bis zum Ablauf der Frist erfolgen.
Die Ersatzansprüche des Eigentümers wegen Veränderungen oder Verschlechterungen der Sache sowie die Ansprüche des Nießbrauchers auf Ersatz von Verwendungen oder auf Gestattung der Wegnahme einer Einrichtung verjähren in sechs Monaten. Die Vorschrift des § 548 Abs. 1 Satz 2 und 3, Abs. 2 findet entsprechende Anwendung.
Im Verhältnis zwischen dem Nießbraucher und dem Eigentümer gilt zugunsten des Nießbrauchers der Besteller als Eigentümer, es sei denn, dass der Nießbraucher weiß, dass der Besteller nicht Eigentümer ist.
Der Nießbrauch ist nicht übertragbar. Die Ausübung des Nießbrauchs kann einem anderen überlassen werden.
(1) Steht ein Nießbrauch einer juristischen Person zu, so ist er nach Maßgabe der folgenden Vorschriften übertragbar:
1.Geht das Vermögen der juristischen Person auf dem Wege der Gesamtrechtsnachfolge auf einen anderen über, so geht auch der Nießbrauch auf den Rechtsnachfolger über, es sei denn, dass der Übergang ausdrücklich ausgeschlossen ist.
2.Wird sonst ein von einer juristischen Person betriebenes Unternehmen oder ein Teil eines solchen Unternehmens auf einen anderen übertragen, so kann auf den Erwerber auch ein Nießbrauch übertragen werden, sofern er den Zwecken des Unternehmens oder des Teils des Unternehmens zu dienen geeignet ist. Ob diese Voraussetzungen gegeben sind, wird durch eine Erklärung der zuständigen Landesbehörde festgestellt. Die Erklärung bindet die Gerichte und die Verwaltungsbehörden. Die Landesregierungen bestimmen durch Rechtsverordnung die zuständige Landesbehörde. Die Landesregierungen können die Ermächtigung durch Rechtsverordnung auf die Landesjustizverwaltungen übertragen.
(2) Einer juristischen Person steht eine rechtsfähige Personengesellschaft gleich.
Ein Nießbrauch kann auf Grund der Vorschrift des § 1059a weder gepfändet noch verpfändet noch mit einem Nießbrauch belastet werden.
(1) Im Falle des Übergangs oder der Übertragung des Nießbrauchs tritt der Erwerber anstelle des bisherigen Berechtigten in die mit dem Nießbrauch verbundenen Rechte und Verpflichtungen gegenüber dem Eigentümer ein. Sind in Ansehung dieser Rechte und Verpflichtungen Vereinbarungen zwischen dem Eigentümer und dem Berechtigten getroffen worden, so wirken sie auch für und gegen den Erwerber.
(2) Durch den Übergang oder die Übertragung des Nießbrauchs wird ein Anspruch auf Entschädigung weder für den Eigentümer noch für sonstige dinglich Berechtigte begründet.
Hat der bisherige Berechtigte das mit dem Nießbrauch belastete Grundstück über die Dauer des Nießbrauchs hinaus vermietet oder verpachtet, so sind nach der Übertragung des Nießbrauchs die für den Fall der Veräußerung von vermietetem Wohnraum geltenden Vorschriften der §§ 566 bis 566e, 567a und 567b entsprechend anzuwenden.
Steht ein Anspruch auf Einräumung eines Nießbrauchs einer juristischen Person oder einer rechtsfähigen Personengesellschaft zu, so gelten die Vorschriften der §§ 1059a bis 1059d entsprechend.
Trifft ein Nießbrauch mit einem anderen Nießbrauch oder mit einem sonstigen Nutzungsrecht an der Sache dergestalt zusammen, dass die Rechte nebeneinander nicht oder nicht vollständig ausgeübt werden können, und haben die Rechte gleichen Rang, so findet die Vorschrift des § 1024 Anwendung.
Der Nießbrauch erlischt mit dem Tode des Nießbrauchers. Steht der Nießbrauch einer juristischen Person oder einer rechtsfähigen Personengesellschaft zu, so erlischt er mit dieser.
Wird der Nießbrauch an einem Grundstück durch Rechtsgeschäft aufgehoben, so erstreckt sich die Aufhebung im Zweifel auf den Nießbrauch an dem Zubehör.
(1) Der Nießbrauch an einer beweglichen Sache erlischt, wenn er mit dem Eigentum in derselben Person zusammentrifft.
(2) Der Nießbrauch gilt als nicht erloschen, soweit der Eigentümer ein rechtliches Interesse an dem Fortbestehen des Nießbrauchs hat.
Zur Aufhebung des Nießbrauchs an einer beweglichen Sache durch Rechtsgeschäft genügt die Erklärung des Nießbrauchers gegenüber dem Eigentümer oder dem Besteller, dass er den Nießbrauch aufgebe.
Wird das Recht des Nießbrauchers beeinträchtigt, so finden auf die Ansprüche des Nießbrauchers die für die Ansprüche aus dem Eigentum geltenden Vorschriften entsprechende Anwendung.
(1) Besteht ein Nießbrauch an dem Anteil eines Miteigentümers, so übt der Nießbraucher die Rechte aus, die sich aus der Gemeinschaft der Miteigentümer in Ansehung der Verwaltung der Sache und der Art ihrer Benutzung ergeben.
(2) Die Aufhebung der Gemeinschaft kann nur von dem Miteigentümer und dem Nießbraucher gemeinschaftlich verlangt werden.
(3) Wird die Gemeinschaft aufgehoben, so gebührt dem Nießbraucher der Nießbrauch an den Gegenständen, welche an die Stelle des Anteils treten.
(1) Sind verbrauchbare Sachen Gegenstand des Nießbrauchs, so wird der Nießbraucher Eigentümer der Sachen; nach der Beendigung des Nießbrauchs hat er dem Besteller den Wert zu ersetzen, den die Sachen zur Zeit der Bestellung hatten. Sowohl der Besteller als der Nießbraucher kann den Wert auf seine Kosten durch Sachverständige feststellen lassen.
(2) Der Besteller kann Sicherheitsleistung verlangen, wenn der Anspruch auf Ersatz des Wertes gefährdet ist.
(1) Gegenstand des Nießbrauchs kann auch ein Recht sein.
(2) Auf den Nießbrauch an Rechten finden die Vorschriften über den Nießbrauch an Sachen entsprechende Anwendung, soweit sich nicht aus den §§ 1069 bis 1084 ein anderes ergibt.
(1) Die Bestellung des Nießbrauchs an einem Recht erfolgt nach den für die Übertragung des Rechts geltenden Vorschriften.
(2) An einem Recht, das nicht übertragbar ist, kann ein Nießbrauch nicht bestellt werden.
(1) Ist ein Recht, kraft dessen eine Leistung gefordert werden kann, Gegenstand des Nießbrauchs, so finden auf das Rechtsverhältnis zwischen dem Nießbraucher und dem Verpflichteten die Vorschriften entsprechende Anwendung, welche im Falle der Übertragung des Rechts für das Rechtsverhältnis zwischen dem Erwerber und dem Verpflichteten gelten.
(2) Wird die Ausübung des Nießbrauchs nach § 1052 einem Verwalter übertragen, so ist die Übertragung dem Verpflichteten gegenüber erst wirksam, wenn er von der getroffenen Anordnung Kenntnis erlangt oder wenn ihm eine Mitteilung von der Anordnung zugestellt wird. Das Gleiche gilt von der Aufhebung der Verwaltung.
(1) Ein dem Nießbrauch unterliegendes Recht kann durch Rechtsgeschäft nur mit Zustimmung des Nießbrauchers aufgehoben werden. Die Zustimmung ist demjenigen gegenüber zu erklären, zu dessen Gunsten sie erfolgt; sie ist unwiderruflich. Die Vorschrift des § 876 Satz 3 bleibt unberührt.
(2) Das Gleiche gilt im Falle einer Änderung des Rechts, sofern sie den Nießbrauch beeinträchtigt.
Die Beendigung des Nießbrauchs tritt nach den Vorschriften der §§ 1063, 1064 auch dann ein, wenn das dem Nießbrauch unterliegende Recht nicht ein Recht an einer beweglichen Sache ist.
Dem Nießbraucher einer Leibrente, eines Auszugs oder eines ähnlichen Rechts gebühren die einzelnen Leistungen, die auf Grund des Rechts gefordert werden können.
Der Nießbraucher einer Forderung ist zur Einziehung der Forderung und, wenn die Fälligkeit von einer Kündigung des Gläubigers abhängt, zur Kündigung berechtigt. Er hat für die ordnungsmäßige Einziehung zu sorgen. Zu anderen Verfügungen über die Forderung ist er nicht berechtigt.
(1) Mit der Leistung des Schuldners an den Nießbraucher erwirbt der Gläubiger den geleisteten Gegenstand und der Nießbraucher den Nießbrauch an dem Gegenstand.
(2) Werden verbrauchbare Sachen geleistet, so erwirbt der Nießbraucher das Eigentum; die Vorschrift des § 1067 findet entsprechende Anwendung.
Ist eine auf Zinsen ausstehende Forderung Gegenstand des Nießbrauchs, so gelten die Vorschriften der §§ 1077 bis 1079.
(1) Der Schuldner kann das Kapital nur an den Nießbraucher und den Gläubiger gemeinschaftlich zahlen. Jeder von beiden kann verlangen, dass an sie gemeinschaftlich gezahlt wird; jeder kann statt der Zahlung die Hinterlegung für beide fordern.
(2) Der Nießbraucher und der Gläubiger können nur gemeinschaftlich kündigen. Die Kündigung des Schuldners ist nur wirksam, wenn sie dem Nießbraucher und dem Gläubiger erklärt wird.
Ist die Forderung fällig, so sind der Nießbraucher und der Gläubiger einander verpflichtet, zur Einziehung mitzuwirken. Hängt die Fälligkeit von einer Kündigung ab, so kann jeder Teil die Mitwirkung des anderen zur Kündigung verlangen, wenn die Einziehung der Forderung wegen Gefährdung ihrer Sicherheit nach den Regeln einer ordnungsmäßigen Vermögensverwaltung geboten ist.
Der Nießbraucher und der Gläubiger sind einander verpflichtet, dazu mitzuwirken, dass das eingezogene Kapital der Rechtsverordnung nach § 240a entsprechend angelegt und gleichzeitig dem Nießbraucher der Nießbrauch bestellt wird. Die Art der Anlegung bestimmt der Nießbraucher.
Die Vorschriften über den Nießbrauch an einer Forderung gelten auch für den Nießbrauch an einer Grundschuld und an einer Rentenschuld.
(1) Ist ein Inhaberpapier oder ein Orderpapier, das mit Blankoindossament versehen ist, Gegenstand des Nießbrauchs, so steht der Besitz des Papiers und des zu dem Papier gehörenden Erneuerungsscheins dem Nießbraucher und dem Eigentümer gemeinschaftlich zu. Der Besitz der zu dem Papier gehörenden Zins-, Renten- oder Gewinnanteilscheine steht dem Nießbraucher zu.
(2) Zur Bestellung des Nießbrauchs genügt anstelle der Übergabe des Papiers die Einräumung des Mitbesitzes.
Das Papier ist nebst dem Erneuerungsschein auf Verlangen des Nießbrauchers oder des Eigentümers bei einer Hinterlegungsstelle mit der Bestimmung zu hinterlegen, dass die Herausgabe nur von dem Nießbraucher und dem Eigentümer gemeinschaftlich verlangt werden kann.
(1) Der Nießbraucher und der Eigentümer des Papiers sind einander verpflichtet, zur Einziehung des fälligen Kapitals, zur Beschaffung neuer Zins-, Renten- oder Gewinnanteilscheine sowie zu sonstigen Maßnahmen mitzuwirken, die zur ordnungsmäßigen Vermögensverwaltung erforderlich sind.
(2) Im Falle der Einlösung des Papiers findet die Vorschrift des § 1079 Anwendung. Eine bei der Einlösung gezahlte Prämie gilt als Teil des Kapitals.
Gehört ein Inhaberpapier oder ein Orderpapier, das mit Blankoindossament versehen ist, nach § 92 zu den verbrauchbaren Sachen, so bewendet es bei der Vorschrift des § 1067.
Der Nießbrauch an dem Vermögen einer Person kann nur in der Weise bestellt werden, dass der Nießbraucher den Nießbrauch an den einzelnen zu dem Vermögen gehörenden Gegenständen erlangt. Soweit der Nießbrauch bestellt ist, gelten die Vorschriften der §§ 1086 bis 1088.
Die Gläubiger des Bestellers können, soweit ihre Forderungen vor der Bestellung entstanden sind, ohne Rücksicht auf den Nießbrauch Befriedigung aus den dem Nießbrauch unterliegenden Gegenständen verlangen. Hat der Nießbraucher das Eigentum an verbrauchbaren Sachen erlangt, so tritt an die Stelle der Sachen der Anspruch des Bestellers auf Ersatz des Wertes; der Nießbraucher ist den Gläubigern gegenüber zum sofortigen Ersatz verpflichtet.
(1) Der Besteller kann, wenn eine vor der Bestellung entstandene Forderung fällig ist, von dem Nießbraucher Rückgabe der zur Befriedigung des Gläubigers erforderlichen Gegenstände verlangen. Die Auswahl steht ihm zu; er kann jedoch nur die vorzugsweise geeigneten Gegenstände auswählen. Soweit die zurückgegebenen Gegenstände ausreichen, ist der Besteller dem Nießbraucher gegenüber zur Befriedigung des Gläubigers verpflichtet.
(2) Der Nießbraucher kann die Verbindlichkeit durch Leistung des geschuldeten Gegenstands erfüllen. Gehört der geschuldete Gegenstand nicht zu dem Vermögen, das dem Nießbrauch unterliegt, so ist der Nießbraucher berechtigt, zum Zwecke der Befriedigung des Gläubigers einen zu dem Vermögen gehörenden Gegenstand zu veräußern, wenn die Befriedigung durch den Besteller nicht ohne Gefahr abgewartet werden kann. Er hat einen vorzugsweise geeigneten Gegenstand auszuwählen. Soweit er zum Ersatz des Wertes verbrauchbarer Sachen verpflichtet ist, darf er eine Veräußerung nicht vornehmen.
(1) Die Gläubiger des Bestellers, deren Forderungen schon zur Zeit der Bestellung verzinslich waren, können die Zinsen für die Dauer des Nießbrauchs auch von dem Nießbraucher verlangen. Das Gleiche gilt von anderen wiederkehrenden Leistungen, die bei ordnungsmäßiger Verwaltung aus den Einkünften des Vermögens bestritten werden, wenn die Forderung vor der Bestellung des Nießbrauchs entstanden ist.
(2) Die Haftung des Nießbrauchers kann nicht durch Vereinbarung zwischen ihm und dem Besteller ausgeschlossen oder beschränkt werden.
(3) Der Nießbraucher ist dem Besteller gegenüber zur Befriedigung der Gläubiger wegen der im Absatz 1 bezeichneten Ansprüche verpflichtet. Die Rückgabe von Gegenständen zum Zwecke der Befriedigung kann der Besteller nur verlangen, wenn der Nießbraucher mit der Erfüllung dieser Verbindlichkeit in Verzug kommt.
Die Vorschriften der §§ 1085 bis 1088 finden auf den Nießbrauch an einer Erbschaft entsprechende Anwendung.
(1) Ein Grundstück kann in der Weise belastet werden, dass derjenige, zu dessen Gunsten die Belastung erfolgt, berechtigt ist, das Grundstück in einzelnen Beziehungen zu benutzen, oder dass ihm eine sonstige Befugnis zusteht, die den Inhalt einer Grunddienstbarkeit bilden kann (beschränkte persönliche Dienstbarkeit).
(2) Die Vorschriften der §§ 1020 bis 1024, 1026 bis 1029, 1061 finden entsprechende Anwendung.
Der Umfang einer beschränkten persönlichen Dienstbarkeit bestimmt sich im Zweifel nach dem persönlichen Bedürfnis des Berechtigten.
(1) Eine beschränkte persönliche Dienstbarkeit ist nicht übertragbar. Die Ausübung der Dienstbarkeit kann einem anderen nur überlassen werden, wenn die Überlassung gestattet ist.
(2) Steht eine beschränkte persönliche Dienstbarkeit oder der Anspruch auf Einräumung einer beschränkten persönlichen Dienstbarkeit einer juristischen Person oder einer rechtsfähigen Personengesellschaft zu, so gelten die Vorschriften der §§ 1059a bis 1059d entsprechend.
(3) Steht einer juristischen Person oder einer rechtsfähigen Personengesellschaft eine beschränkte persönliche Dienstbarkeit zu, so ist die Dienstbarkeit übertragbar, wenn sie dazu berechtigt, ein Grundstück zu nutzen für
1. Anlagen zur Nutzung von Wasserkraft, Windenergie, solarer Strahlungsenergie, Geothermie, Umweltwärme oder Energie aus Biomasse,
2. Anlagen zur elektrochemischen Herstellung von Wasserstoff oder zur Erzeugung von Strom aus Wasserstoff,
3. Anlagen zur Fortleitung von Elektrizität, Gas, Fernwärme, Wasser, Abwasser, Öl oder Rohstoffen einschließlich aller dazugehörigen Anlagen, die der Fortleitung unmittelbar dienen,
4. Telekommunikationsanlagen,
5. Anlagen zum Transport von Produkten zwischen Betriebsstätten eines oder mehrerer privater oder öffentlicher Unternehmen oder
6. Straßenbahn- oder Eisenbahnanlagen.
Die Übertragbarkeit umfasst nicht das Recht, die Dienstbarkeit nach ihren Befugnissen zu teilen. Steht ein Anspruch auf Einräumung einer solchen beschränkten persönlichen Dienstbarkeit einer der in Satz 1 genannten Personen zu, so ist der Anspruch übertragbar. Die Vorschriften der §§ 1059b bis 1059d gelten entsprechend.
(1) Als beschränkte persönliche Dienstbarkeit kann auch das Recht bestellt werden, ein Gebäude oder einen Teil eines Gebäudes unter Ausschluss des Eigentümers als Wohnung zu benutzen. Auf dieses Recht finden die für den Nießbrauch geltenden Vorschriften der §§ 1031, 1034, 1036, des § 1037 Abs. 1 und der §§ 1041, 1042, 1044, 1049, 1050, 1057, 1062 entsprechende Anwendung.
(2) Der Berechtigte ist befugt, seine Familie sowie die zur standesmäßigen Bedienung und zur Pflege erforderlichen Personen in die Wohnung aufzunehmen.
(3) Ist das Recht auf einen Teil des Gebäudes beschränkt, so kann der Berechtigte die zum gemeinschaftlichen Gebrauch der Bewohner bestimmten Anlagen und Einrichtungen mitbenutzen.
(1) Ein Grundstück kann in der Weise belastet werden, dass derjenige, zu dessen Gunsten die Belastung erfolgt, dem Eigentümer gegenüber zum Vorkauf berechtigt ist.
(2) Das Vorkaufsrecht kann auch zugunsten des jeweiligen Eigentümers eines anderen Grundstücks bestellt werden.
(1) Ein Grundstück kann in der Weise belastet werden, dass an denjenigen, zu dessen Gunsten die Belastung erfolgt, wiederkehrende Leistungen aus dem Grundstück zu entrichten sind (Reallast). Als Inhalt der Reallast kann auch vereinbart werden, dass die zu entrichtenden Leistungen sich ohne weiteres an veränderte Verhältnisse anpassen, wenn anhand der in der Vereinbarung festgelegten Voraussetzungen Art und Umfang der Belastung des Grundstücks bestimmt werden können.
(2) Die Reallast kann auch zugunsten des jeweiligen Eigentümers eines anderen Grundstücks bestellt werden.
(1) Weist der Steuerpflichtige nach, dass der gemeine Wert der wirtschaftlichen Einheit am Bewertungsstichtag niedriger ist als der nach den §§ 179, 182 bis 196 ermittelte Wert, so ist dieser Wert anzusetzen. Für den Nachweis des niedrigeren gemeinen Werts gelten grundsätzlich die auf Grund des § 199 Abs. 1 des Baugesetzbuchs erlassenen Vorschriften.
(2) Als Nachweis des niedrigeren gemeinen Werts kann regelmäßig ein Gutachten des zuständigen Gutachterausschusses im Sinne der §§ 192 ff. des Baugesetzbuchs oder von Personen, die von einer staatlichen, staatlich anerkannten oder nach DIN EN ISO/IEC 17024 akkreditierten Stelle als Sachverständige oder Gutachter für die Wertermittlung von Grundstücken bestellt oder zertifiziert worden sind, dienen.
(3) Als Nachweis des niedrigeren gemeinen Werts kann ein im gewöhnlichen Geschäftsverkehr innerhalb eines Jahres vor oder nach dem Bewertungsstichtag zustande gekommener Kaufpreis über das zu bewertende Grundstück dienen, wenn die maßgeblichen Verhältnisse hierfür gegenüber den Verhältnissen am Bewertungsstichtag unverändert sind.
Der Heimfallanspruch des Grundstückseigentümers kann nicht von dem Eigentum an dem Grundstück getrennt werden; der Eigentümer kann verlangen, daß das Erbbaurecht einem von ihm zu bezeichnenden Dritten übertragen wird.
(1) Wird für die Bestellung des Erbbaurechts ein Entgelt in wiederkehrenden Leistungen (Erbbauzins) ausbedungen, so finden die Vorschriften des Bürgerlichen Gesetzbuchs über die Reallasten entsprechende Anwendung. Die zugunsten der Landesgesetze bestehenden Vorbehalte über Reallasten finden keine Anwendung.
(2) Der Anspruch des Grundstückseigentümers auf Entrichtung des Erbbauzinses kann in Ansehung noch nicht fälliger Leistungen nicht von dem Eigentum an dem Grundstück getrennt werden.
(3) Als Inhalt des Erbbauzinses kann vereinbart werden, daß
1.die Reallast abweichend von § 52 Abs. 1 des Gesetzes über die Zwangsversteigerung und die Zwangsverwaltung mit ihrem Hauptanspruch bestehen bleibt, wenn der Grundstückseigentümer aus der Reallast oder der Inhaber eines im Range vorgehenden oder gleichstehenden dinglichen Rechts oder der Inhaber der in § 10 Abs. 1 Nr. 2 des Gesetzes über die Zwangsversteigerung und die Zwangsverwaltung genannten Ansprüche auf Zahlung der Beiträge zu den Lasten und Kosten des Wohnungserbbaurechts die Zwangsversteigerung des Erbbaurechts betreibt, und
2.der jeweilige Erbbauberechtigte dem jeweiligen Inhaber der Reallast gegenüber berechtigt ist, das Erbbaurecht in einem bestimmten Umfang mit einer der Reallast im Rang vorgehenden Grundschuld, Hypothek oder Rentenschuld im Erbbaugrundbuch zu belasten.
Ist das Erbbaurecht mit dinglichen Rechten belastet, ist für die Wirksamkeit der Vereinbarung die Zustimmung der Inhaber der der Erbbauzinsreallast im Rang vorgehenden oder gleichstehenden dinglichen Rechte erforderlich.
(4) Zahlungsverzug des Erbbauberechtigten kann den Heimfallanspruch nur dann begründen, wenn der Erbbauberechtigte mit dem Erbbauzinse mindestens in Höhe zweier Jahresbeträge im Rückstand ist.
(1) Bodenschätze sind mit Ausnahme von Wasser alle mineralischen Rohstoffe in festem oder flüssigem Zustand und Gase, die in natürlichen Ablagerungen oder Ansammlungen (Lagerstätten) in oder auf der Erde, auf dem Meeresgrund, im Meeresuntergrund oder im Meerwasser vorkommen.
(2) Grundeigene Bodenschätze stehen im Eigentum des Grundeigentümers. Auf bergfreie Bodenschätze erstreckt sich das Eigentum an einem Grundstück nicht.
(3) Bergfreie Bodenschätze sind, soweit sich aus aufrechterhaltenen alten Rechten (§§ 149 bis 159) oder aus Absatz 4 nichts anderes ergibt:
Actinium und die Actiniden, Aluminium, Antimon, Arsen, Beryllium, Blei, Bor, Caesium, Chrom, Eisen, Francium, Gallium, Germanium, Gold, Hafnium, Indium, Iridium, Kadmium, Kobalt, Kupfer, Lanthan und die Lanthaniden, Mangan, Molybdän, Nickel, Niob, Osmium, Palladium, Phosphor, Platin, Polonium, Quecksilber, Radium, Rhenium, Rhodium, Rubidium, Ruthenium, Scandium, Schwefel, Selen, Silber, Strontium, Tantal, Tellur, Thallium, Titan, Vanadium, Wismut, Wolfram, Yttrium, Zink, Zinn, Zirkonium - gediegen und als Erze außer in Raseneisen-, Alaun- und Vitriolerzen -;
Lithium; Kohlenwasserstoffe nebst den bei ihrer Gewinnung anfallenden Gasen;
Stein- und Braunkohle nebst den im Zusammenhang mit ihrer Gewinnung auftretenden Gasen; Graphit;
Stein-, Kali-, Magnesia- und Borsalze nebst den mit diesen Salzen in der gleichen Lagerstätte auftretenden Salzen; Sole;
Flußspat und Schwerspat; Helium und Wasserstoff.
Als bergfreie Bodenschätze gelten:
1.alle Bodenschätze im Bereich des Festlandsockels und,
2.soweit sich aus aufrechterhaltenen alten Rechten (§§ 149 bis 159) nichts anderes ergibt,
a.alle Bodenschätze im Bereich der Küstengewässer sowie
b.Erdwärme aus Bohrungen ab einer Teufe von 400 Metern und die im Zusammenhang mit ihrer Gewinnung auftretenden anderen Energien.
(4) Grundeigene Bodenschätze im Sinne dieses Gesetzes sind nur, soweit sich aus aufrechterhaltenen alten Rechten (§§ 149 bis 159) nichts anderes ergibt:
1.Basaltlava mit Ausnahme des Säulenbasaltes; Bauxit; Bentonit und andere montmorillonitreiche Tone; Dachschiefer; Feldspat, Kaolin, Pegmatitsand; Glimmer; Kieselgur; Quarz und Quarzit, soweit sie sich zur Herstellung von feuerfesten Erzeugnissen oder Ferrosilizium eignen; Speckstein, Talkum; Ton, soweit er sich zur Herstellung von feuerfesten, säurefesten oder nicht als Ziegeleierzeugnisse anzusehenden keramischen Erzeugnissen oder zur Herstellung von Aluminium eignet; Traß;
2.alle anderen nicht unter Absatz 3 oder Nummer 1 fallenden Bodenschätze, soweit sie untertägig aufgesucht oder gewonnen werden.
(1) Dient der Gewässerausbau dem Wohl der Allgemeinheit, so kann bei der Feststellung des Plans bestimmt werden, dass für seine Durchführung die Enteignung zulässig ist. Satz 1 gilt für die Plangenehmigung entsprechend, wenn Rechte anderer nur unwesentlich beeinträchtigt werden. In den Fällen der Sätze 1 und 2 ist die Feststellung der Zulässigkeit der Enteignung nicht selbständig anfechtbar.
(2) Die Enteignung ist zum Wohl der Allgemeinheit zulässig, soweit sie zur Durchführung eines festgestellten oder genehmigten Plans notwendig ist, der dem Küsten- oder Hochwasserschutz dient. Abweichend von Absatz 1 Satz 1, auch in Verbindung mit Satz 2, bedarf es keiner Bestimmung bei der Feststellung oder Genehmigung des Plans. Weitergehende Rechtsvorschriften der Länder bleiben unberührt.
(3) Der festgestellte oder genehmigte Plan ist dem Enteignungsverfahren zugrunde zu legen und für die Enteignungsbehörde bindend.
(4) Im Übrigen gelten die Enteignungsgesetze der Länder.
(1) Die zuständige Behörde hat den Träger eines Vorhabens zum Küsten- oder Hochwasserschutz auf Antrag nach der Feststellung des Plans oder nach der Erteilung der Plangenehmigung in den Besitz einzuweisen, wenn
1.der Eigentümer oder Besitzer eines Grundstücks, das für das Vorhaben benötigt wird, sich weigert, den Besitz durch Vereinbarung unter Vorbehalt aller Entschädigungsansprüche dem Träger des Vorhabens zu überlassen,
2.der sofortige Beginn von Bauarbeiten aus Gründen eines wirksamen Küsten- oder Hochwasserschutzes geboten ist und
3.der Planfeststellungsbeschluss oder die Plangenehmigung vollziehbar ist.
(2) § 20 Absatz 2 bis 7 des Bundeswasserstraßengesetzes gilt entsprechend.
(3) Weitergehende Rechtsvorschriften der Länder bleiben unberührt.
Hochwasser ist eine zeitlich beschränkte Überschwemmung von normalerweise nicht mit Wasser bedecktem Land, insbesondere durch oberirdische Gewässer oder durch in Küstengebiete eindringendes Meerwasser. Davon ausgenommen sind Überschwemmungen aus Abwasseranlagen.
(1) Die zuständigen Behörden bewerten das Hochwasserrisiko und bestimmen danach die Gebiete mit signifikantem Hochwasserrisiko (Risikogebiete). Hochwasserrisiko ist die Kombination der Wahrscheinlichkeit des Eintritts eines Hochwasserereignisses mit den möglichen nachteiligen Hochwasserfolgen für die menschliche Gesundheit, die Umwelt, das Kulturerbe, wirtschaftliche Tätigkeiten und erhebliche Sachwerte.
(2) Die Risikobewertung muss den Anforderungen nach Artikel 4 Absatz 2 der Richtlinie 2007/60/EG des Europäischen Parlaments und des Rates vom 23. Oktober 2007 über die Bewertung und das Management von Hochwasserrisiken (ABl. L 288 vom 6.11.2007, S. 27) entsprechen.
(3) Die Bewertung der Hochwasserrisiken und die Bestimmung der Risikogebiete erfolgen für jede Flussgebietseinheit. Die Länder können bestimmte Küstengebiete, einzelne Einzugsgebiete oder Teileinzugsgebiete zur Bewertung der Risiken und zur Bestimmung der Risikogebiete statt der Flussgebietseinheit einer anderen Bewirtschaftungseinheit zuordnen.
(4) Die zuständigen Behörden tauschen für die Risikobewertung bedeutsame Informationen mit den zuständigen Behörden anderer Länder und Mitgliedstaaten der Europäischen Union aus, in deren Hoheitsgebiet die nach Absatz 3 maßgebenden Bewirtschaftungseinheiten auch liegen. Für die Bestimmung der Risikogebiete gilt § 7 Absatz 2 und 3 entsprechend.
(5) Die Hochwasserrisiken sind bis zum 22. Dezember 2011 zu bewerten. Die Bewertung ist nicht erforderlich, wenn die zuständigen Behörden vor dem 22. Dezember 2010
1.nach Durchführung einer Bewertung des Hochwasserrisikos festgestellt haben, dass ein mögliches signifikantes Risiko für ein Gebiet besteht oder als wahrscheinlich gelten kann und eine entsprechende Zuordnung des Gebietes erfolgt ist oder
2.Gefahrenkarten und Risikokarten gemäß § 74 sowie Risikomanagementpläne gemäß § 75 erstellt oder ihre Erstellung beschlossen haben.
(6) Die Risikobewertung und die Bestimmung der Risikogebiete nach Absatz 1 sowie die Entscheidungen und Maßnahmen nach Absatz 5 Satz 2 sind bis zum 22. Dezember 2018 und danach alle sechs Jahre zu überprüfen und erforderlichenfalls zu aktualisieren. Dabei ist den voraussichtlichen Auswirkungen des Klimawandels auf das Hochwasserrisiko Rechnung zu tragen.
(1) Die zuständigen Behörden erstellen für die Risikogebiete in den nach § 73 Absatz 3 maßgebenden Bewirtschaftungseinheiten Gefahrenkarten und Risikokarten in dem Maßstab, der hierfür am besten geeignet ist.
(2) Gefahrenkarten erfassen die Gebiete, die bei folgenden Hochwasserereignissen überflutet werden:
1.Hochwasser mit niedriger Wahrscheinlichkeit (voraussichtliches Wiederkehrintervall mindestens 200 Jahre) oder bei Extremereignissen,
2.Hochwasser mit mittlerer Wahrscheinlichkeit (voraussichtliches Wiederkehrintervall mindestens 100 Jahre),
3.soweit erforderlich, Hochwasser mit hoher Wahrscheinlichkeit.
Die Erstellung von Gefahrenkarten für ausreichend geschützte Küstengebiete und für Gebiete, in denen Überschwemmungen aus Grundwasser stammen, kann auf Gebiete nach Satz 1 Nummer 1 beschränkt werden.
(3) Gefahrenkarten müssen jeweils für die Gebiete nach Absatz 2 Satz 1 Angaben enthalten
1.zum Ausmaß der Überflutung,
2.zur Wassertiefe oder, soweit erforderlich, zum Wasserstand,
3.soweit erforderlich, zur Fließgeschwindigkeit oder zum für die Risikobewertung bedeutsamen Wasserabfluss.
(4) Risikokarten erfassen mögliche nachteilige Folgen der in Absatz 2 Satz 1 genannten Hochwasserereignisse. Sie müssen die nach Artikel 6 Absatz 5 der Richtlinie 2007/60/EG erforderlichen Angaben enthalten.
(5) Die zuständigen Behörden haben vor der Erstellung von Gefahrenkarten und Risikokarten für Risikogebiete, die auch auf dem Gebiet anderer Länder oder anderer Mitgliedstaaten der Europäischen Union liegen, mit deren zuständigen Behörden Informationen auszutauschen. Für den Informationsaustausch mit anderen Staaten gilt § 7 Absatz 3 Nummer 2 entsprechend.
(6) Die Gefahrenkarten und Risikokarten sind bis zum 22. Dezember 2013 zu erstellen. Satz 1 gilt nicht, wenn bis zum 22. Dezember 2010 vergleichbare Karten vorliegen, deren Informationsgehalt den Anforderungen der Absätze 2 bis 4 entspricht. Alle Karten sind bis zum 22. Dezember 2019 und danach alle sechs Jahre zu überprüfen und erforderlichenfalls zu aktualisieren. Dabei umfasst die Überprüfung der Karten nach Satz 2 zum 22. Dezember 2019 auch ihre Übereinstimmung mit den Anforderungen der Absätze 2 und 4.
(1) Die zuständigen Behörden stellen für die Risikogebiete auf der Grundlage der Gefahrenkarten und Risikokarten Risikomanagementpläne nach den Vorschriften der Absätze 2 bis 6 auf. § 7 Absatz 4 Satz 1 gilt entsprechend.
(2) Risikomanagementpläne dienen dazu, die nachteiligen Folgen, die an oberirdischen Gewässern mindestens von einem Hochwasser mit mittlerer Wahrscheinlichkeit und beim Schutz von Küstengebieten mindestens von einem Extremereignis ausgehen, zu verringern, soweit dies möglich und verhältnismäßig ist. Die Pläne legen für die Risikogebiete angemessene Ziele für das Risikomanagement fest, insbesondere zur Verringerung möglicher nachteiliger Hochwasserfolgen für die in § 73 Absatz 1 Satz 2 genannten Schutzgüter und, soweit erforderlich, für nichtbauliche Maßnahmen der Hochwasservorsorge und für die Verminderung der Hochwasserwahrscheinlichkeit.
(3) In die Risikomanagementpläne sind zur Erreichung der nach Absatz 2 festgelegten Ziele Maßnahmen aufzunehmen. Risikomanagementpläne müssen mindestens die im Anhang der Richtlinie 2007/60/EG genannten Angaben enthalten und die Anforderungen nach Artikel 7 Absatz 3 Satz 2 bis 4 dieser Richtlinie erfüllen.
(4) Risikomanagementpläne dürfen keine Maßnahmen enthalten, die das Hochwasserrisiko für andere Länder und Staaten im selben Einzugsgebiet oder Teileinzugsgebiet erheblich erhöhen. Satz 1 gilt nicht, wenn die Maßnahmen mit dem betroffenen Land oder Staat koordiniert worden sind und im Rahmen des § 80 eine einvernehmliche Lösung gefunden worden ist.
(5) Liegen die nach § 73 Absatz 3 maßgebenden Bewirtschaftungseinheiten vollständig auf deutschem Hoheitsgebiet, ist ein einziger Risikomanagementplan oder sind mehrere auf der Ebene der Flussgebietseinheit koordinierte Risikomanagementpläne zu erstellen. Für die Koordinierung der Risikomanagementpläne mit anderen Staaten gilt § 7 Absatz 3 entsprechend mit dem Ziel, einen einzigen Risikomanagementplan oder mehrere auf der Ebene der Flussgebietseinheit koordinierte Pläne zu erstellen. Gelingt dies nicht, so ist auf eine möglichst weitgehende Koordinierung nach Satz 2 hinzuwirken.
(6) Die Risikomanagementpläne sind bis zum 22. Dezember 2015 zu erstellen. Satz 1 gilt nicht, wenn bis zum 22. Dezember 2010 vergleichbare Pläne vorliegen, deren Informationsgehalt den Anforderungen der Absätze 2 bis 4 entspricht. Alle Pläne sind bis zum 22. Dezember 2021 und danach alle sechs Jahre unter Berücksichtigung der voraussichtlichen Auswirkungen des Klimawandels auf das Hochwasserrisiko zu überprüfen und erforderlichenfalls zu aktualisieren. Dabei umfasst die Überprüfung der vergleichbaren Pläne im Sinne von Satz 2 zum 22. Dezember 2021 auch ihre Übereinstimmung mit den Anforderungen der Absätze 2 bis 4.
(1) Überschwemmungsgebiete sind Gebiete zwischen oberirdischen Gewässern und Deichen oder Hochufern und sonstige Gebiete, die bei Hochwasser eines oberirdischen Gewässers überschwemmt oder durchflossen oder die für Hochwasserentlastung oder Rückhaltung beansprucht werden. Dies gilt nicht für Gebiete, die überwiegend von den Gezeiten beeinflusst sind, soweit durch Landesrecht nichts anderes bestimmt ist.
(2) Die Landesregierung setzt durch Rechtsverordnung
1.innerhalb der Risikogebiete oder der nach § 73 Absatz 5 Satz 2 Nummer 1 zugeordneten Gebiete mindestens die Gebiete, in denen ein Hochwasserereignis statistisch einmal in 100 Jahren zu erwarten ist, und
2.die zur Hochwasserentlastung und Rückhaltung beanspruchten Gebiete
als Überschwemmungsgebiete fest. Gebiete nach Satz 1 Nummer 1 sind bis zum 22. Dezember 2013 festzusetzen. Die Festsetzungen sind an neue Erkenntnisse anzupassen. Die Landesregierung kann die Ermächtigung nach Satz 1 durch Rechtsverordnung auf andere Landesbehörden übertragen.
(3) Noch nicht nach Absatz 2 festgesetzte Überschwemmungsgebiete sind zu ermitteln, in Kartenform darzustellen und vorläufig zu sichern.
(4) Die Öffentlichkeit ist über die vorgesehene Festsetzung von Überschwemmungsgebieten zu informieren; ihr ist Gelegenheit zur Stellungnahme zu geben. Sie ist über die festgesetzten und vorläufig gesicherten Gebiete einschließlich der in ihnen geltenden Schutzbestimmungen sowie über die Maßnahmen zur Vermeidung von nachteiligen Hochwasserfolgen zu informieren.
(1) Überschwemmungsgebiete im Sinne des § 76 sind in ihrer Funktion als Rückhalteflächen zu erhalten. Soweit überwiegende Gründe des Wohls der Allgemeinheit dem entgegenstehen, sind rechtzeitig die notwendigen Ausgleichsmaßnahmen zu treffen. Ausgleichsmaßnahmen nach Satz 2 können auch Maßnahmen mit dem Ziel des Küstenschutzes oder des Schutzes vor Hochwasser sein, die
1.zum Zweck des Ausgleichs künftiger Verluste an Rückhalteflächen getroffen werden oder
2.zugleich als Ausgleichs- oder Ersatzmaßnahme nach § 15 Absatz 2 des Bundesnaturschutzgesetzes dienen oder nach § 16 Absatz 1 des Bundesnaturschutzgesetzes anzuerkennen sind.
(2) Frühere Überschwemmungsgebiete, die als Rückhalteflächen geeignet sind, sollen so weit wie möglich wiederhergestellt werden, wenn überwiegende Gründe des Wohls der Allgemeinheit dem nicht entgegenstehen.
(1) In festgesetzten Überschwemmungsgebieten ist die Ausweisung neuer Baugebiete im Außenbereich in Bauleitplänen oder in sonstigen Satzungen nach dem Baugesetzbuch untersagt. Satz 1 gilt nicht, wenn die Ausweisung ausschließlich der Verbesserung des Hochwasserschutzes dient, sowie für Bauleitpläne für Häfen und Werften.
(2) Die zuständige Behörde kann abweichend von Absatz 1 Satz 1 die Ausweisung neuer Baugebiete ausnahmsweise zulassen, wenn
1.keine anderen Möglichkeiten der Siedlungsentwicklung bestehen oder geschaffen werden können,
2.das neu auszuweisende Gebiet unmittelbar an ein bestehendes Baugebiet angrenzt,
3.eine Gefährdung von Leben oder Gesundheit oder erhebliche Sachschäden nicht zu erwarten sind,
4.der Hochwasserabfluss und die Höhe des Wasserstandes nicht nachteilig beeinflusst werden,
5.die Hochwasserrückhaltung nicht beeinträchtigt und der Verlust von verloren gehendem Rückhalteraum umfang-, funktions- und zeitgleich ausgeglichen wird,
6.der bestehende Hochwasserschutz nicht beeinträchtigt wird,
7.keine nachteiligen Auswirkungen auf Oberlieger und Unterlieger zu erwarten sind,
8.die Belange der Hochwasservorsorge beachtet sind und
9.die Bauvorhaben so errichtet werden, dass bei dem Bemessungshochwasser nach § 76 Absatz 2 Satz 1, das der Festsetzung des Überschwemmungsgebietes zugrunde liegt, keine baulichen Schäden zu erwarten sind.
Bei der Prüfung der Voraussetzungen des Satzes 1 Nummer 3 bis 8 sind auch die Auswirkungen auf die Nachbarschaft zu berücksichtigen.
(3) In festgesetzten Überschwemmungsgebieten hat die Gemeinde bei der Aufstellung, Änderung oder Ergänzung von Bauleitplänen für die Gebiete, die nach § 30 Absatz 1 und 2 oder § 34 des Baugesetzbuches zu beurteilen sind, in der Abwägung nach § 1 Absatz 7 des Baugesetzbuches insbesondere zu berücksichtigen:
1.die Vermeidung nachteiliger Auswirkungen auf Oberlieger und Unterlieger,
2.die Vermeidung einer Beeinträchtigung des bestehenden Hochwasserschutzes und
3.die hochwasserangepasste Errichtung von Bauvorhaben.
Dies gilt für Satzungen nach § 34 Absatz 4 und § 35 Absatz 6 des Baugesetzbuches entsprechend. Die zuständige Behörde hat der Gemeinde die hierfür erforderlichen Informationen nach § 4 Absatz 2 Satz 6 des Baugesetzbuches zur Verfügung zu stellen.
(4) In festgesetzten Überschwemmungsgebieten ist die Errichtung oder Erweiterung baulicher Anlagen nach den §§ 30, 33, 34 und 35 des Baugesetzbuches untersagt. Satz 1 gilt nicht für Maßnahmen des Gewässerausbaus, des Baus von Deichen und Dämmen, der Gewässer- und Deichunterhaltung und des Hochwasserschutzes sowie des Messwesens.
(5) Die zuständige Behörde kann abweichend von Absatz 4 Satz 1 die Errichtung oder Erweiterung einer baulichen Anlage im Einzelfall genehmigen, wenn
1.das Vorhaben
a.die Hochwasserrückhaltung nicht oder nur unwesentlich beeinträchtigt und der Verlust von verloren gehendem Rückhalteraum umfang-, funktions- und zeitgleich ausgeglichen wird,
b.den Wasserstand und den Abfluss bei Hochwasser nicht nachteilig verändert,
c.den bestehenden Hochwasserschutz nicht beeinträchtigt und
d. hochwasserangepasst ausgeführt wird oder
2.die nachteiligen Auswirkungen durch Nebenbestimmungen ausgeglichen werden können.
Bei der Prüfung der Voraussetzungen des Satzes 1 sind auch die Auswirkungen auf die Nachbarschaft zu berücksichtigen. Für die Erteilung der Genehmigung gilt § 11a Absatz 4 bis 7 entsprechend, wenn es sich um eine Anlage zur Erzeugung von Energie aus erneuerbaren Quellen handelt.
(6) Bei der Festsetzung nach § 76 Absatz 2 kann die Errichtung oder Erweiterung baulicher Anlagen auch allgemein zugelassen werden, wenn sie
1.in gemäß Absatz 2 neu ausgewiesenen Gebieten nach § 30 des Baugesetzbuches den Vorgaben des Bebauungsplans entsprechen oder
2.ihrer Bauart nach so beschaffen sind, dass die Einhaltung der Voraussetzungen des Absatzes 5 Satz 1 Nummer 1 gewährleistet ist.
In den Fällen des Satzes 1 bedarf das Vorhaben einer Anzeige.
(7) Bauliche Anlagen der Verkehrsinfrastruktur, die nicht unter Absatz 4 fallen, dürfen nur hochwasserangepasst errichtet oder erweitert werden.
(8) Für nach § 76 Absatz 3 ermittelte, in Kartenform dargestellte und vorläufig gesicherte Gebiete gelten die Absätze 1 bis 7 entsprechend.
(1) In festgesetzten Überschwemmungsgebieten ist Folgendes untersagt:
1.die Errichtung von Mauern, Wällen oder ähnlichen Anlagen, die den Wasserabfluss behindern können,
2.das Aufbringen und Ablagern von wassergefährdenden Stoffen auf dem Boden, es sei denn, die Stoffe dürfen im Rahmen einer ordnungsgemäßen Land- und Forstwirtschaft eingesetzt werden,
3.die Lagerung von wassergefährdenden Stoffen außerhalb von Anlagen,
4.das Ablagern und das nicht nur kurzfristige Lagern von Gegenständen, die den Wasserabfluss behindern können oder die fortgeschwemmt werden können,
5.das Erhöhen oder Vertiefen der Erdoberfläche,
6.das Anlegen von Baum- und Strauchpflanzungen, soweit diese den Zielen des vorsorgenden Hochwasserschutzes gemäß § 6 Absatz 1 Satz 1 Nummer 6 und § 75 Absatz 2 entgegenstehen,
7.die Umwandlung von Grünland in Ackerland,
8.die Umwandlung von Auwald in eine andere Nutzungsart.
Satz 1 gilt nicht für Maßnahmen des Gewässerausbaus, des Baus von Deichen und Dämmen, der Gewässer- und Deichunterhaltung, des Hochwasserschutzes, einschließlich Maßnahmen zur Verbesserung oder Wiederherstellung des Wasserzuflusses oder des Wasserabflusses auf Rückhalteflächen, für Maßnahmen des Messwesens sowie für Handlungen, die für den Betrieb von zugelassenen Anlagen oder im Rahmen zugelassener Gewässerbenutzungen erforderlich sind.
(2) Die zuständige Behörde kann im Einzelfall Maßnahmen nach Absatz 1 Satz 1 zulassen, wenn
1.Belange des Wohls der Allgemeinheit dem nicht entgegenstehen,
2.der Hochwasserabfluss und die Hochwasserrückhaltung nicht wesentlich beeinträchtigt werden und
3.eine Gefährdung von Leben oder Gesundheit oder erhebliche Sachschäden nicht zu befürchten sind
oder wenn die nachteiligen Auswirkungen durch Nebenbestimmungen ausgeglichen werden können. Die Zulassung kann, auch nachträglich, mit Nebenbestimmungen versehen oder widerrufen werden. Bei der Prüfung der Voraussetzungen des Satzes 1 Nummer 2 und 3 sind auch die Auswirkungen auf die Nachbarschaft zu berücksichtigen.
(3) Im Falle einer unmittelbar bevorstehenden Hochwassergefahr sind Gegenstände nach Absatz 1 Nummer 4 durch ihren Besitzer unverzüglich aus dem Gefahrenbereich zu entfernen.
(4) In der Rechtsverordnung nach § 76 Absatz 2 können Maßnahmen nach Absatz 1 Satz 1 Nummer 1 bis 8 auch allgemein zugelassen werden.
(5) In der Rechtsverordnung nach § 76 Absatz 2 sind weitere Maßnahmen zu bestimmen oder Vorschriften zu erlassen, soweit dies erforderlich ist
1.zum Erhalt oder zur Verbesserung der ökologischen Strukturen der Gewässer und ihrer Überflutungsflächen,
2.zur Vermeidung oder Verringerung von Erosion oder von erheblich nachteiligen Auswirkungen auf Gewässer, die insbesondere von landwirtschaftlich genutzten Flächen ausgehen,
3.zum Erhalt oder zur Gewinnung, insbesondere Rückgewinnung, von Rückhalteflächen,
4.zur Regelung des Hochwasserabflusses,
5.zum hochwasserangepassten Umgang mit wassergefährdenden Stoffen,
6.zur Vermeidung von Störungen der Wasserversorgung und der Abwasserbeseitigung.
Festlegungen nach Satz 1 können in Fällen der Eilbedürftigkeit auch durch behördliche Entscheidungen getroffen werden. Satz 2 gilt nicht für Anlagen der Verkehrsinfrastruktur. Werden bei der Rückgewinnung von Rückhalteflächen Anordnungen getroffen, die erhöhte Anforderungen an die ordnungsgemäße land- oder forstwirtschaftliche Nutzung eines Grundstücks festsetzen, so gilt § 52 Absatz 5 entsprechend.
(6) Für nach § 76 Absatz 3 ermittelte, in Kartenform dargestellte und vorläufig gesicherte Gebiete gelten die Absätze 1 bis 5 entsprechend.
(7) Weitergehende Rechtsvorschriften der Länder bleiben unberührt.
(1) Risikogebiete außerhalb von Überschwemmungsgebieten sind Gebiete, für die nach § 74 Absatz 2 Gefahrenkarten zu erstellen sind und die nicht nach § 76 Absatz 2 oder Absatz 3 als Überschwemmungsgebiete festgesetzt sind oder vorläufig gesichert sind; dies gilt nicht für Gebiete, die überwiegend von den Gezeiten beeinflusst sind, soweit durch Landesrecht nichts anderes bestimmt ist. Für Risikogebiete außerhalb von Überschwemmungsgebieten gilt Folgendes:
1.bei der Ausweisung neuer Baugebiete im Außenbereich sowie bei der Aufstellung, Änderung oder Ergänzung von Bauleitplänen für nach § 30 Absatz 1 und 2 oder nach § 34 des Baugesetzbuches zu beurteilende Gebiete sind insbesondere der Schutz von Leben und Gesundheit und die Vermeidung erheblicher Sachschäden in der Abwägung nach § 1 Absatz 7 des Baugesetzbuches zu berücksichtigen; dies gilt für Satzungen nach § 34 Absatz 4 und § 35 Absatz 6 des Baugesetzbuches entsprechend;
2.außerhalb der von Nummer 1 erfassten Gebiete sollen bauliche Anlagen nur in einer dem jeweiligen Hochwasserrisiko angepassten Bauweise nach den allgemein anerkannten Regeln der Technik errichtet oder wesentlich erweitert werden, soweit eine solche Bauweise nach Art und Funktion der Anlage technisch möglich ist; bei den Anforderungen an die Bauweise sollen auch die Lage des betroffenen Grundstücks und die Höhe des möglichen Schadens angemessen berücksichtigt werden.
(2) Weitergehende Rechtsvorschriften der Länder bleiben unberührt.
(1) Die Errichtung neuer Heizölverbraucheranlagen in festgesetzten und vorläufig gesicherten Überschwemmungsgebieten ist verboten. Die zuständige Behörde kann auf Antrag Ausnahmen von dem Verbot nach Satz 1 zulassen, wenn keine anderen weniger wassergefährdenden Energieträger zu wirtschaftlich vertretbaren Kosten zur Verfügung stehen und die Heizölverbraucheranlage hochwassersicher errichtet wird.
(2) Die Errichtung neuer Heizölverbraucheranlagen in Gebieten nach § 78b Absatz 1 Satz 1 ist verboten, wenn andere weniger wassergefährdende Energieträger zu wirtschaftlich vertretbaren Kosten zur Verfügung stehen oder die Anlage nicht hochwassersicher errichtet werden kann. Eine Heizölverbraucheranlage nach Satz 1 kann wie geplant errichtet werden, wenn das Vorhaben der zuständigen Behörde spätestens sechs Wochen vor der Errichtung mit den vollständigen Unterlagen angezeigt wird und die Behörde innerhalb einer Frist von vier Wochen nach Eingang der Anzeige weder die Errichtung untersagt noch Anforderungen an die hochwassersichere Errichtung festgesetzt hat.
(3) Heizölverbraucheranlagen, die am 5. Januar 2018 in festgesetzten oder in vorläufig gesicherten Überschwemmungsgebieten vorhanden sind, sind vom Betreiber bis zum 5. Januar 2023 nach den allgemein anerkannten Regeln der Technik hochwassersicher nachzurüsten. Heizölverbraucheranlagen, die am 5. Januar 2018 in Gebieten nach § 78b Absatz 1 Satz 1 vorhanden sind, sind bis zum 5. Januar 2033 nach den allgemein anerkannten Regeln der Technik hochwassersicher nachzurüsten, soweit dies wirtschaftlich vertretbar ist. Sofern Heizölverbraucheranlagen wesentlich geändert werden, sind diese abweichend von den Sätzen 1 und 2 zum Änderungszeitpunkt hochwassersicher nachzurüsten.
(1) Hochwasserentstehungsgebiete sind Gebiete, in denen bei Starkniederschlägen oder bei Schneeschmelze in kurzer Zeit starke oberirdische Abflüsse entstehen können, die zu einer Hochwassergefahr an oberirdischen Gewässern und damit zu einer erheblichen Gefahr für die öffentliche Sicherheit und Ordnung führen können.
(2) Die Länder können Kriterien für das Vorliegen eines Hochwasserentstehungsgebietes festlegen. Hierbei sind im Rahmen der hydrologischen und topographischen Gegebenheiten insbesondere das Verhältnis Niederschlag zu Abfluss, die Bodeneigenschaften, die Hangneigung, die Siedlungsstruktur und die Landnutzung zu berücksichtigen. Auf Grund dieser Kriterien kann die Landesregierung Hochwasserentstehungsgebiete durch Rechtsverordnung festsetzen.
(3) In festgesetzten Hochwasserentstehungsgebieten ist zur Vermeidung oder Verringerung von Gefahren durch Hochwasser, das natürliche Wasserversickerungs- und Wasserrückhaltevermögen des Bodens zu erhalten oder zu verbessern, insbesondere durch die Entsiegelung von Böden oder durch die nachhaltige Aufforstung geeigneter Gebiete. Satz 1 gilt nicht für Anlagen der öffentlichen Verkehrsinfrastruktur.
(4) In festgesetzten Hochwasserentstehungsgebieten bedürfen folgende Vorhaben der Genehmigung durch die zuständige Behörde:
1.die Errichtung oder wesentliche Änderung baulicher Anlagen im Außenbereich, einschließlich Nebenanlagen und sonstiger Flächen ab einer zu versiegelnden Gesamtfläche von 1 500 Quadratmetern,
2.der Bau neuer Straßen,
3.die Beseitigung von Wald oder die Umwandlung von Wald in eine andere Nutzungsart oder
4.die Umwandlung von Grünland in Ackerland.
Die Genehmigung nach Satz 1 gilt als erteilt, wenn die zuständige Behörde den Antrag nicht innerhalb von sechs Monaten nach Eingang der vollständigen Antragsunterlagen ablehnt. Die zuständige Behörde kann die Frist aus wichtigem Grund um bis zu zwei Monate verlängern. Ist für das Vorhaben nach anderen Vorschriften ein Zulassungsverfahren vorgeschrieben, so hat die hierfür zuständige Behörde abweichend von Satz 1 im Rahmen dieses Zulassungsverfahrens über die Genehmigungsvoraussetzungen nach Absatz 5 im Benehmen mit der zuständigen Wasserbehörde zu entscheiden.
(5) Die Genehmigung oder sonstige Zulassung nach Absatz 4 Satz 1 oder Satz 4 darf nur erteilt werden, wenn
1.das Wasserversickerungs- oder Wasserrückhaltevermögen des Bodens durch das Vorhaben nicht beeinträchtigt wird oder
2.die Beeinträchtigung durch Maßnahmen wie das Anlegen von Wald oder die Schaffung von Rückhalteräumen im Hochwasserentstehungsgebiet angemessen ausgeglichen wird.
Für den Ausgleich nach Satz 1 Nummer 2 gilt § 77 Absatz 1 Satz 3 Nummer 2 entsprechend. Die Voraussetzungen nach Satz 1 gelten für die Zulassung von öffentlichen Verkehrsinfrastrukturvorhaben, für die ein Verfahren nach § 17 Absatz 1 des Bundesnaturschutzgesetzes durchgeführt wird, als erfüllt.
(6) In festgesetzten Hochwasserentstehungsgebieten sind bei der Ausweisung neuer Baugebiete im Außenbereich in der Abwägung nach § 1 Absatz 7 des Baugesetzbuches insbesondere zu berücksichtigen:
1.die Vermeidung einer Beeinträchtigung des Wasserversickerungs- oder Wasserrückhaltevermögens des Bodens und
2.der Ausgleich einer Beeinträchtigung durch Maßnahmen wie das Anlegen von Wald oder die Schaffung von Rückhalteräumen im Hochwasserentstehungsgebiet.
(7) Weitergehende Rechtsvorschriften der Länder bleiben unberührt.
(1) Die zuständigen Behörden veröffentlichen die Bewertung nach § 73 Absatz 1, die Gefahrenkarten und Risikokarten nach § 74 Absatz 1 und die Risikomanagementpläne nach § 75 Absatz 1. Sie fördern eine aktive Beteiligung der interessierten Stellen bei der Aufstellung, Überprüfung und Aktualisierung der Risikomanagementpläne nach § 75 und koordinieren diese mit den Maßnahmen nach § 83 Absatz 4 und § 85.
(2) Wie die zuständigen staatlichen Stellen und die Öffentlichkeit in den betroffenen Gebieten im Übrigen über Hochwassergefahren, geeignete Vorsorgemaßnahmen und Verhaltensregeln informiert und vor zu erwartendem Hochwasser rechtzeitig gewarnt werden, richtet sich nach den landesrechtlichen Vorschriften.
(1) Gefahrenkarten und Risikokarten sind so zu erstellen, dass die darin dargestellten Informationen vereinbar sind mit den nach der Richtlinie 2000/60/EG vorgelegten relevanten Angaben, insbesondere nach Artikel 5 Absatz 1 in Verbindung mit Anhang II dieser Richtlinie. Die Informationen sollen mit den in Artikel 5 Absatz 2 der Richtlinie 2000/60/EG vorgesehenen Überprüfungen abgestimmt werden; sie können in diese einbezogen werden.
(2) Die zuständigen Behörden koordinieren die Erstellung und die nach § 75 Absatz 6 Satz 3 erforderliche Aktualisierung der Risikomanagementpläne mit den Bewirtschaftungsplänen nach § 83. Die Risikomanagementpläne können in die Bewirtschaftungspläne einbezogen werden.
Können sich die Länder bei der Zusammenarbeit im Rahmen dieses Abschnitts über eine Maßnahme des Hochwasserschutzes nicht einigen, vermittelt die Bundesregierung auf Antrag eines Landes zwischen den beteiligten Ländern.
(1) Gebäude dürfen nur errichtet werden, wenn das Grundstück in angemessener Breite an einer befahrbaren öffentlichen Verkehrsfläche liegt oder wenn das Grundstück eine befahrbare, öffentlich-rechtlich gesicherte Zufahrt zu einer befahrbaren öffentlichen Verkehrsfläche hat.
(2) Ein Gebäude auf mehreren Grundstücken ist nur zulässig, wenn öffentlich-rechtlich gesichert ist, dass dadurch keine Verhältnisse eintreten können, die Vorschriften dieses Gesetzes oder aufgrund dieses Gesetzes widersprechen.
Im Sinne dieses Gesetzes ist oder sind
1. „Anbieter von Telekommunikationsdiensten“ jeder, der Telekommunikationsdienste erbringt;
2. „Anruf“ eine über einen öffentlich zugänglichen interpersonellen Telekommunikationsdienst aufgebaute Verbindung, die eine zweiseitige oder mehrseitige Sprachkommunikation ermöglicht;
3. „Anschlusskennung“ eine Rufnummer oder andere eindeutige und einmalige Zeichenfolge, die einem bestimmten Anschlussinhaber dauerhaft zugewiesen ist und die Telekommunikation über den jeweiligen Anschluss eindeutig und gleichbleibend kennzeichnet;
4. „Anwendungs-Programmierschnittstelle“ die Software-Schnittstelle zwischen Anwendungen, die von Sendeanstalten oder Diensteanbietern zur Verfügung gestellt werden, und den Anschlüssen in den erweiterten digitalen Fernsehempfangsgeräten für digitale Fernseh- und Hörfunkdienste;
5. „Auskunftsdienste“ bundesweit jederzeit telefonisch erreichbare Dienste, insbesondere des Rufnummernbereichs 118, die ausschließlich der Weitergabe von Rufnummer, Name, Anschrift sowie zusätzlichen Angaben von Endnutzern dienen; die Weitervermittlung zu einem erfragten Endnutzer oder Dienst kann Bestandteil des Auskunftsdienstes sein;
6. „Bestandsdaten“ Daten eines Endnutzers, die erforderlich sind für die Begründung, inhaltliche Ausgestaltung, Änderung oder Beendigung eines Vertragsverhältnisses über Telekommunikationsdienste;
7. „Betreiber“ ein Unternehmen, das ein öffentliches Telekommunikationsnetz oder eine zugehörige Einrichtung bereitstellt oder zur Bereitstellung hiervon befugt ist;
8. „Betreiberauswahl“ der Zugang eines Endnutzers zu den Diensten aller unmittelbar zusammengeschalteten Anbieter von öffentlich zugänglichen nummerngebundenen interpersonellen Telekommunikationsdiensten im Einzelwahlverfahren durch Wählen einer Kennzahl;
9. „Betreibervorauswahl“ der Zugang eines Endnutzers zu den Diensten aller unmittelbar zusammengeschalteten Anbieter von öffentlich zugänglichen nummerngebundenen interpersonellen Telekommunikationsdiensten durch festgelegte Vorauswahl, wobei der Endnutzer unterschiedliche Voreinstellungen für Orts- und Fernverbindungen vornehmen kann und bei jedem Anruf die festgelegte Vorauswahl durch Wählen einer Betreiberkennzahl übergehen kann;
10. „digitales Fernsehempfangsgerät“ ein Fernsehgerät mit integriertem digitalem Decoder oder ein an ein Fernsehgerät anschließbarer digitaler Decoder zur Nutzung digital übertragener Fernsehsignale, die mit Zusatzsignalen einschließlich einer Zugangsberechtigung angereichert sein können;
11. „drahtlose Breitbandnetze und -dienste“ breitbandfähige drahtlose Telekommunikationsnetze und -dienste;
12. „drahtloser Zugangspunkt mit geringer Reichweite“ eine kleine Anlage mit geringer Leistung und geringer Reichweite für den drahtlosen Netzzugang, die lizenzierte oder lizenzfreie Funkfrequenzen oder eine Kombination davon nutzt und den Nutzern einen von der Netztopologie der Festnetze oder Mobilfunknetze unabhängigen drahtlosen Zugang zu Telekommunikationsnetzen ermöglicht, die als Teil eines Telekommunikationsnetzes genutzt werden und mit einer oder mehreren das Erscheinungsbild wenig beeinträchtigenden Antennen ausgestattet sein kann;
13. „Endnutzer“ ein Nutzer, der weder öffentliche Telekommunikationsnetze betreibt noch öffentlich zugängliche Telekommunikationsdienste erbringt;
14. „Frequenzzuteilung“ die behördliche oder durch Rechtsvorschriften erteilte Erlaubnis zur Nutzung bestimmter Frequenzen unter festgelegten Bedingungen;
15. „Frequenznutzung“ jede gewollte Aussendung oder Abstrahlung elektromagnetischer Wellen zwischen 8,3 Kilohertz und 3 000 Gigahertz zur Nutzung durch Funkdienste und andere Anwendungen elektromagnetischer Wellen;
16. „Frequenzzuweisung“ die Benennung eines bestimmten Frequenzbereichs für die Nutzung durch einen oder mehrere Funkdienste oder durch andere Anwendungen elektromagnetischer Wellen, falls erforderlich mit weiteren Festlegungen;
17. „funktechnische Störung“ eine Störung, die für das Funktionieren eines Funknavigationsdienstes oder anderer sicherheitsbezogener Dienste eine Gefahr darstellt oder die einen Funkdienst, der im Einklang mit dem geltenden internationalen Recht, dem Recht der Europäischen Union oder Vorschriften dieses oder eines anderen Gesetzes betrieben wird, anderweitig schwerwiegend beeinträchtigt, behindert oder wiederholt unterbricht;
18. „gemeinsame Frequenznutzung“ der Zugang von zwei oder mehr Nutzern zu denselben Frequenzbereichen im Rahmen einer bestimmten Regelung für die gemeinsame Nutzung, der auf der Grundlage einer Allgemeinzuteilung, Einzelzuteilung oder einer Kombination davon erlaubt wurde, auch im Rahmen von Regulierungskonzepten wie dem zugeteilten gemeinsamen Zugang, der die gemeinsame Nutzung eines Frequenzbereichs erleichtern soll, einer verbindlichen Vereinbarung aller Beteiligten unterliegt und mit den in ihren Frequenznutzungsrechten festgelegten Bestimmungen über die gemeinsame Nutzung im Einklang steht, um allen Nutzern eine vorhersehbare und verlässliche Regelung für die gemeinsame Nutzung zu garantieren;
19. „Gerät“ eine Funkanlage, eine Telekommunikationsendeinrichtung oder eine Kombination von beiden;
20. „GEREK“ das Gremium Europäischer Regulierungsstellen für elektronische Kommunikation;
21. „Gruppe für Frequenzpolitik“ die beratende Gruppe für frequenzpolitische Fragen gemäß Beschluss C/2019/4147 der Kommission vom 11. Juni 2019 über die Einrichtung der Gruppe für Frequenzpolitik und zur Aufhebung des Beschlusses 2002/622/EG (ABl. C 196 vom 12.6.2019, S. 16);
22. „harmonisierte Frequenzen“ Frequenzen, für die harmonisierte Bedingungen in Bezug auf die Verfügbarkeit und die effiziente Nutzung durch technische Umsetzungsmaßnahmen gemäß Artikel 4 der Entscheidung Nr. 676/2002/EG des Europäischen Parlaments und des Rates vom 7. März 2002 über einen Rechtsrahmen für die Funkfrequenzpolitik in der Europäischen Gemeinschaft (Frequenzentscheidung) (ABl. L 108 vom 24.4.2002, S. 1) festgelegt worden sind;
23. „Internetzugangsdienst“ ein Internetzugangsdienst im Sinne der Begriffsbestimmung des Artikels 2 Absatz 2 Nummer 2 der Verordnung (EU) 2015/2120 des Europäischen Parlaments und des Rates vom 25. November 2015 über Maßnahmen zum Zugang zum offenen Internet und zu Endkundenentgelten für regulierte intra-EU-Kommunikation sowie zur Änderung der Richtlinie 2002/22/EG und der Verordnung (EU) Nr. 531/2012 (ABl. L 310 vom 26.11.2015, S. 1), die zuletzt durch die Verordnung (EU) 2018/1971 (ABl. L 321 vom 17.12.2018, S. 1) geändert worden ist;
24. „interpersoneller Telekommunikationsdienst“ ein gewöhnlich gegen Entgelt erbrachter Dienst, der einen direkten interpersonellen und interaktiven Informationsaustausch über Telekommunikationsnetze zwischen einer endlichen Zahl von Personen ermöglicht, wobei die Empfänger von den Personen bestimmt werden, die die Telekommunikation veranlassen oder daran beteiligt sind; dazu zählen keine Dienste, die eine interpersonelle und interaktive Telekommunikation lediglich als untrennbar mit einem anderen Dienst verbundene untergeordnete Nebenfunktion ermöglichen;
25. „Kennung“ einem Nutzer, einem Anschluss oder einem Endgerät zu einem bestimmten Zeitpunkt zugewiesene eindeutige Zeichenfolge, die eine eindeutige Identifizierung des Nutzers, des Anschlusses oder des Endgerätes ermöglicht;
26. „Kurzwahl-Datendienste“ Kurzwahldienste, die der Übermittlung von nichtsprachgestützten Inhalten mittels Telekommunikation dienen und die keine digitalen Dienste nach § 1 Absatz 4 Nummer 1 des Digitale-Dienste-Gesetzes sind;
27. „Kurzwahldienste“ Dienste, die die Merkmale eines Premium-Dienstes haben, jedoch eine spezielle Nummernart mit kurzen Nummern nutzen;
28. „Kurzwahl-Sprachdienste“ Kurzwahldienste, bei denen die Kommunikation sprachgestützt erfolgt;
29. „Massenverkehrsdienste“ Dienste, insbesondere des Rufnummernbereichs (0)137, die charakterisiert sind durch ein hohes Verkehrsaufkommen in einem oder mehreren kurzen Zeitintervallen mit kurzer Belegungsdauer zu einem Ziel mit begrenzter Abfragekapazität;
30. „nachhaltig wettbewerbsorientierter Markt“ ein Markt, auf dem der Wettbewerb so abgesichert ist, dass er ohne sektorspezifische Regulierung besteht;
31. „Nationale Teilnehmerrufnummern“ Rufnummern, insbesondere des Rufnummernbereichs (0)32, die für Dienste verwendet werden, die den Zugang zu öffentlichen Telekommunikationsnetzen ermöglichen und nicht an einen bestimmten Standort gebunden sind;
32. „Netzabschlusspunkt“ der physische Punkt, an dem einem Endnutzer der Zugang zu einem öffentlichen Telekommunikationsnetz bereitgestellt wird; in Netzen, in denen eine Vermittlung oder Leitwegebestimmung erfolgt, wird der Netzabschlusspunkt anhand einer bestimmten Netzadresse bezeichnet, die mit der Nummer oder dem Namen eines Endnutzers verknüpft sein kann;
33. „Netz mit sehr hoher Kapazität“ ein Telekommunikationsnetz, das entweder komplett aus Glasfaserkomponenten zumindest bis zum Verteilerpunkt am Ort der Nutzung besteht oder das zu üblichen Spitzenlastzeiten eine vergleichbare Netzleistung in Bezug auf die verfügbare Downlink- und Uplink-Bandbreite, Ausfallsicherheit, fehlerbezogene Parameter, Latenz und Latenzschwankung bieten kann; die Netzleistung kann unabhängig davon als vergleichbar gelten, ob der Endnutzer Schwankungen feststellt, die auf die verschiedenen inhärenten Merkmale des Mediums zurückzuführen sind, über das das Telekommunikationsnetz letztlich mit dem Netzabschlusspunkt verbunden ist;
34. „Nummern“ Zeichenfolgen, die in Telekommunikationsnetzen Zwecken der Adressierung dienen;
35. „Nummernart“ die Gesamtheit aller Nummern eines Nummernraums für einen bestimmten Dienst oder eine bestimmte technische Adressierung;
36. „Nummernbereich“ eine für eine Nummernart bereitgestellte Teilmenge des Nummernraums;
37. „nummerngebundener interpersoneller Telekommunikationsdienst“ ein interpersoneller Telekommunikationsdienst, der entweder eine Verbindung zu öffentlich zugeteilten Nummerierungsressourcen, nämlich Nummern nationaler oder internationaler Nummernpläne, herstellt oder die Telekommunikation mit Nummern nationaler oder internationaler Nummernpläne ermöglicht;
38. „Nummernraum“ die Gesamtheit aller Nummern, die für eine bestimmte Art der Adressierung verwendet werden;
39. „Nummernteilbereich“ eine Teilmenge eines Nummernbereichs;
40. „nummernunabhängiger interpersoneller Telekommunikationsdienst“ ein interpersoneller Telekommunikationsdienst, der weder eine Verbindung zu öffentlich zugeteilten Nummerierungsressourcen, nämlich Nummern nationaler oder internationaler Nummernpläne, herstellt noch die Telekommunikation mit Nummern nationaler oder internationaler Nummernpläne ermöglicht;
41. „Nutzer“ jede natürliche oder juristische Person, die einen öffentlich zugänglichen Telekommunikationsdienst für private oder geschäftliche Zwecke in Anspruch nimmt oder beantragt;
42. „öffentliches Telekommunikationsnetz“ ein Telekommunikationsnetz, das ganz oder überwiegend der Erbringung öffentlich zugänglicher Telekommunikationsdienste dient, die die Übertragung von Informationen zwischen Netzabschlusspunkten ermöglichen;
43. „öffentliche Versorgungsnetze“ entstehende, betriebene oder stillgelegte physische Infrastrukturen für die öffentliche Bereitstellung von
a) Erzeugungs-, Leitungs- oder Verteilungsdiensten für
aa) Telekommunikation,
bb) Gas,
cc) Elektrizität, einschließlich der Elektrizität für die öffentliche Straßenbeleuchtung,
dd) Fernwärme oder
ee) Wasser, ausgenommen Trinkwasser im Sinne des § 3 Nummer 1 der Trinkwasserverordnung in der Fassung der Bekanntmachung vom 10. März 2016 (BGBl. I S. 459), die zuletzt durch Artikel 99 der Verordnung vom 19. Juni 2020 (BGBl. I S. 1328) geändert worden ist; zu den öffentlichen Versorgungsnetzen zählen auch physische Infrastrukturen zur Abwasserbehandlung und ‑entsorgung sowie die Kanalisationssysteme;
b) Verkehrsdiensten, insbesondere Schienenwege, Straßen, Wasserstraßen, Brücken, Häfen und Flugplätze;
44. „öffentlich zugängliche Telekommunikationsdienste“ einem unbestimmten Personenkreis zur Verfügung stehende Telekommunikationsdienste;
45. „passive Netzinfrastrukturen“ Komponenten eines Netzes, die andere Netzkomponenten aufnehmen sollen, selbst jedoch nicht zu aktiven Netzkomponenten werden; hierzu zählen zum Beispiel Fernleitungen, Leer- und Leitungsrohre, Kabelkanäle, Kontrollkammern, Einstiegsschächte, Verteilerkästen, Gebäude und Gebäudeeingänge, Antennenanlagen und Trägerstrukturen wie Türme, Lichtzeichenanlagen (Verkehrsampeln) und öffentliche Straßenbeleuchtung, Masten und Pfähle; Kabel, einschließlich unbeschalteter Glasfaserkabel, sind keine passiven Netzinfrastrukturen;
46. „Persönliche Rufnummern“ Rufnummern, insbesondere des Rufnummernbereichs (0)700, durch die ein Zugang zu und von allen Telekommunikationsnetzen unter einer Rufnummer – unabhängig von Standort, Endgerät, Übertragungsart und Technologie – möglich ist;
47. „Premium-Dienste“ Dienste, insbesondere des Rufnummernbereichs (0)900, bei denen über die Telekommunikationsdienstleistung hinaus eine weitere Dienstleistung erbracht wird, die gegenüber dem Anrufer gemeinsam mit der Telekommunikationsdienstleistung abgerechnet wird und die nicht einer anderen Nummernart zuzurechnen ist;
48. „Roaming“ die Ermöglichung der Nutzung von Mobilfunknetzen anderer Betreiber außerhalb des Versorgungsbereichs des nachfragenden Mobilfunknetzbetreibers für dessen Endnutzer;
49. „Rufnummer“ eine Nummer des Nummernraums für das öffentliche Telekommunikationsnetz oder eines Nummernraums für Kurzwahldienste;
50. „Rufnummernbereich“ eine für eine Nummernart bereitgestellte Teilmenge des Nummernraums für das öffentliche Telekommunikationsnetz oder eines Nummernraums für Kurzwahldienste;
51. „Service-Dienste“ Dienste, insbesondere des Rufnummernbereichs (0)180, die bundesweit zu einem einheitlichen Entgelt zu erreichen sind;
52. „Sicherheit von Netzen und Diensten“ die Fähigkeit von Telekommunikationsnetzen und -diensten, auf einem bestimmten Vertrauensniveau alle Angriffe abzuwehren, die die Verfügbarkeit, Authentizität, Integrität oder Vertraulichkeit dieser Netze und Dienste, der gespeicherten, übermittelten oder verarbeiteten Daten oder der damit zusammenhängenden Dienste, die über diese Telekommunikationsnetze oder -dienste angeboten werden oder zugänglich sind, beeinträchtigen;
53. „Sicherheitsvorfall“ ein Ereignis, das die Verfügbarkeit, Authentizität, Integrität oder Vertraulichkeit gespeicherter, übermittelter oder verarbeiteter Daten oder der Dienste, die über Netz- und Informationssysteme angeboten werden oder zugänglich sind, beeinträchtigt;
54. „sonstige physische Infrastrukturen“ entstehende, betriebene oder stillgelegte physische Infrastrukturen einschließlich Grundstücke und der darauf befindlichen Gebäude öffentlicher Stellen oder der Kontrolle dieser unterstehende sonstige physische Infrastrukturen, die in technischer Hinsicht für die Errichtung von drahtlosen Zugangspunkten mit geringer Reichweite geeignet oder zur Anbindung solcher Zugangspunkte erforderlich sind und bei denen das Recht zur Errichtung oder Stilllegung oder zum Betrieb von der öffentlichen Stelle abgeleitet oder verliehen wird; zu diesen Infrastrukturen gehören insbesondere Straßenmobiliar, öffentliche Straßenbeleuchtung, Verkehrsschilder, Lichtzeichenanlagen, Reklametafeln und Litfaßsäulen, Bus- und Straßenbahnhaltestellen und U-Bahnhöfe;
55. „Sprachkommunikationsdienst“ ein der Öffentlichkeit zur Verfügung gestellter Telekommunikationsdienst, der das Führen aus- und eingehender Inlands- oder Inlands- und Auslandsgespräche direkt oder indirekt über eine oder mehrere Nummern eines nationalen oder internationalen Nummernplans ermöglicht;
56. „Standortdaten“ Daten, die in einem Telekommunikationsnetz oder von einem Telekommunikationsdienst verarbeitet werden und die den Standort des Endgeräts eines Nutzers eines öffentlich zugänglichen Telekommunikationsdienstes angeben;
57. „Teilabschnitt“ eine Teilkomponente des Teilnehmeranschlusses, die den Netzabschlusspunkt am Standort des Endnutzers mit einem Konzentrationspunkt oder einem festgelegten zwischengeschalteten Zugangspunkt des öffentlichen Festnetzes verbindet;
58. Teilnehmeranschluss“ der physische von Signalen benutzte Verbindungspfad, mit dem der Netzabschlusspunkt mit einem Verteilerknoten oder mit einer gleichwertigen Einrichtung in festen öffentlichen Telekommunikationsnetzen verbunden wird;
59. „Telekommunikation“ der technische Vorgang des Aussendens, Übermittelns und Empfangens von Signalen mittels Telekommunikationsanlagen;
60. „Telekommunikationsanlagen“ technische Einrichtungen, Systeme oder Server, die als Nachrichten identifizierbare elektromagnetische oder optische Signale oder Daten im Rahmen der Erbringung eines Telekommunikationsdienstes senden, übertragen, vermitteln, empfangen, steuern oder kontrollieren können;
61. „Telekommunikationsdienste“ in der Regel gegen Entgelt über Telekommunikationsnetze erbrachte Dienste, die – mit der Ausnahme von Diensten, die Inhalte über Telekommunikationsnetze und -dienste anbieten oder eine redaktionelle Kontrolle über sie ausüben – folgende Dienste umfassen:
a) Internetzugangsdienste,
b) interpersonelle Telekommunikationsdienste und
c) Dienste, die ganz oder überwiegend in der Übertragung von Signalen bestehen, wie Übertragungsdienste, die für Maschine-Maschine-Kommunikation und für den Rundfunk genutzt werden;
62. „Telekommunikationsendeinrichtung“ eine direkt oder indirekt an die Schnittstelle eines öffentlichen Telekommunikationsnetzes angeschlossene Einrichtung zum Aussenden, Verarbeiten oder Empfangen von Nachrichten oder Daten; sowohl bei direkten als auch bei indirekten Anschlüssen kann die Verbindung über elektrisch leitenden Draht, über optische Faser oder elektromagnetisch hergestellt werden; bei einem indirekten Anschluss ist zwischen Telekommunikationsendeinrichtung und Schnittstelle des öffentlichen Telekommunikationsnetzes ein Gerät geschaltet;
63. „telekommunikationsgestützte Dienste“ Dienste, die keinen räumlich und zeitlich trennbaren Leistungsfluss auslösen, sondern bei denen die Inhaltsleistung noch während der Telekommunikationsverbindung erbracht wird;
64. „Telekommunikationslinien“ unter- oder oberirdisch geführte Telekommunikationskabelanlagen, einschließlich ihrer zugehörigen Schalt- und Verzweigungseinrichtungen, Masten und Unterstützungen, Kabelschächte und Kabelkanalrohre, sowie weitere technische Einrichtungen, die für das Erbringen von öffentlich zugänglichen Telekommunikationsdiensten erforderlich sind;
65. „Telekommunikationsnetz“ die Gesamtheit von Übertragungssystemen, ungeachtet dessen, ob sie auf einer permanenten Infrastruktur oder zentralen Verwaltungskapazität basieren, und gegebenenfalls Vermittlungs- und Leitwegeinrichtungen sowie anderweitigen Ressourcen, einschließlich der nicht aktiven Netzbestandteile, die die Übertragung von Signalen über Kabel, Funk, optische und andere elektromagnetische Einrichtungen ermöglichen, einschließlich Satellitennetzen, festen, leitungs- und paketvermittelten Netzen, einschließlich des Internets, und mobilen Netzen, Stromleitungssystemen, soweit sie zur Signalübertragung genutzt werden, Netzen für Hör- und Fernsehfunk sowie Kabelfernsehnetzen, unabhängig von der Art der übertragenen Information;
66. „Überbau“ die nachträgliche Dopplung von Telekommunikationsinfrastrukturen durch parallele Errichtung, soweit damit dasselbe Versorgungsgebiet erschlossen werden soll;
67. „Übertragungsweg“ Telekommunikationsanlagen in Form von Kabel- oder Funkverbindungen mit ihren übertragungstechnischen Einrichtungen als Punkt-zu-Punkt- oder Punkt-zu-Mehrpunkt-Verbindungen mit einem bestimmten Informationsdurchsatzvermögen (Bandbreite oder Bitrate) einschließlich ihrer Abschlusseinrichtungen;
68. „umfangreiche Renovierungen“ Tief- oder Hochbauarbeiten am Standort des Endnutzers, die strukturelle Veränderungen an den gesamten gebäudeinternen passiven Telekommunikationsnetzinfrastrukturen oder einem wesentlichen Teil davon umfassen;
69. „Unternehmen“ das Unternehmen selbst oder mit ihm im Sinne des § 36 Absatz 2 des Gesetzes gegen Wettbewerbsbeschränkungen verbundene Unternehmen oder mit ihm im Sinne des § 37 Absatz 1 des Gesetzes gegen Wettbewerbsbeschränkungen zusammengeschlossene Unternehmen, unabhängig davon, ob das verbundene oder mit ihm zusammengeschlossene Unternehmen zum Zeitpunkt der Auferlegung von Verpflichtungen nach diesem Gesetz bereits gegründet war;
70. „Verkehrsdaten“ Daten, deren Erhebung, Verarbeitung oder Nutzung bei der Erbringung eines Telekommunikationsdienstes erforderlich sind;
71. „Verletzung des Schutzes personenbezogener Daten“ eine Verletzung der Datensicherheit, die zum Verlust, zur unrechtmäßigen Löschung, Veränderung, Speicherung, Weitergabe oder sonstigen unrechtmäßigen Verwendung personenbezogener Daten führt, sowie der unrechtmäßige Zugang zu diesen;
72. „vollständig entbündelter Zugang zum Teilnehmeranschluss“ die Bereitstellung des Zugangs zum Teilnehmeranschluss oder zum Teilabschnitt in der Weise, dass die Nutzung der gesamten Kapazität der Telekommunikationsnetzinfrastruktur ermöglicht wird;
73. „Warteschleife“ jede vom Nutzer eines Telekommunikationsdienstes eingesetzte Vorrichtung oder Geschäftspraxis, über die Anrufe entgegengenommen oder aufrechterhalten werden, ohne dass das Anliegen des Anrufers bearbeitet wird; dies umfasst die Zeitspanne ab Rufaufbau vom Anschluss des Anrufers bis zu dem Zeitpunkt, an dem mit der Bearbeitung des Anliegens des Anrufers begonnen wird, gleichgültig, ob dies über einen automatisierten Dialog, ein Vorauswahlmenü oder durch eine persönliche Bearbeitung erfolgt; ein automatisierter Dialog oder ein Vorauswahlmenü beginnt, sobald automatisiert Informationen abgefragt werden, die für die Bearbeitung des Anliegens erforderlich sind; eine persönliche Bearbeitung des Anliegens beginnt, sobald eine natürliche Person den Anruf entgegennimmt und bearbeitet; hierzu zählt auch die Abfrage von Informationen, die für die Bearbeitung des Anliegens erforderlich sind; als Warteschleife ist ferner die Zeitspanne anzusehen, die anlässlich einer Weiterleitung zwischen Beendigung der vorhergehenden Bearbeitung des Anliegens und der weiteren Bearbeitung vergeht, ohne dass der Anruf technisch unterbrochen wird; keine Warteschleife sind automatische Bandansagen, wenn die Dienstleistung für den Anrufer vor Herstellung der Verbindung erkennbar ausschließlich in einer Bandansage besteht;
74. „Zugang“ die Bereitstellung von Einrichtungen oder Diensten für ein anderes Unternehmen unter bestimmten Bedingungen zum Zweck der Erbringung von Telekommunikationsdiensten, auch bei deren Verwendung zur Erbringung von Diensten der Informationsgesellschaft oder Rundfunkinhaltediensten; dies umfasst unter anderem Folgendes:
a) Zugang zu Netzkomponenten, einschließlich nicht aktiver Netzkomponenten, und zugehörigen Einrichtungen, wozu auch der feste oder nicht feste Anschluss von Geräten gehören kann; dies beinhaltet insbesondere den Zugang zum Teilnehmeranschluss sowie zu Einrichtungen und Diensten, die erforderlich sind, um Dienste über den Teilnehmeranschluss zu erbringen, einschließlich des Zugangs zur Anschaltung und Ermöglichung des Anbieterwechsels des Nutzers und zu hierfür notwendigen Informationen und Daten und zur Entstörung;
b) Zugang zu physischen Infrastrukturen wie Gebäuden, Leitungsrohren und Masten;
c) Zugang zu einschlägigen Softwaresystemen, einschließlich Systemen für die Betriebsunterstützung;
d) Zugang zu informationstechnischen Systemen oder Datenbanken für Vorbestellung, Bereitstellung, Auftragserteilung, Anforderung von Wartungs- und Instandsetzungsarbeiten sowie Abrechnung;
e) Zugang zur Nummernumsetzung oder zu Systemen, die eine gleichwertige Funktion bieten;
f) Zugang zu Fest- und Mobilfunknetzen;
g) Zugang zu Zugangsberechtigungssystemen für Digitalfernsehdienste und
h) Zugang zu Diensten für virtuelle Telekommunikationsnetze;
75. „Zugangsberechtigungssysteme“ technische Verfahren oder Vorrichtungen, welche die erlaubte Nutzung geschützter Rundfunkprogramme von einem Abonnement oder einer individuellen Erlaubnis abhängig machen;
76. „Zugangspunkt zu passiven gebäudeinternen Netzkomponenten“ ein physischer Punkt innerhalb oder außerhalb des Gebäudes, der für Eigentümer und Betreiber öffentlicher Telekommunikationsnetze zugänglich ist und den Anschluss an die gebäudeinternen passiven Netzinfrastrukturen für Netze mit sehr hoher Kapazität ermöglicht;
77. „zugehörige Dienste“ diejenigen mit einem Telekommunikationsnetz oder einem Telekommunikationsdienst verbundenen Dienste, welche die Bereitstellung, Eigenerbringung oder automatisierte Erbringung von Diensten über dieses Netz oder diesen Dienst ermöglichen, unterstützen oder dazu in der Lage sind; darunter fallen unter anderem Systeme zur Nummernumsetzung oder Systeme, die eine gleichwertige Funktion bieten, Zugangsberechtigungssysteme und elektronische Programmführer sowie andere Dienste wie Dienste im Zusammenhang mit Identität, Standort und Präsenz des Nutzers;
78. „zugehörige Einrichtungen“ diejenigen mit einem Telekommunikationsnetz oder einem Telekommunikationsdienst verbundenen zugehörigen Dienste, physischen Infrastrukturen oder sonstigen Einrichtungen oder Komponenten, welche die Bereitstellung von Diensten über dieses Netz oder diesen Dienst ermöglichen, unterstützen oder dazu in der Lage sind; darunter fallen unter anderem Gebäude, Gebäudezugänge, Verkabelungen in Gebäuden, Antennen, Türme und andere Trägerstrukturen, Leitungsrohre, Leerrohre, Masten, Einstiegsschächte und Verteilerkästen;
79. „Zusammenschaltung“ ein Sonderfall des Zugangs, der zwischen Betreibern öffentlicher Telekommunikationsnetze hergestellt wird; dies mittels der physischen und logischen Verbindung öffentlicher Telekommunikationsnetze, die von demselben oder einem anderen Unternehmen genutzt werden, um Nutzern eines Unternehmens die Kommunikation mit Nutzern desselben oder eines anderen Unternehmens oder den Zugang zu den von einem anderen Unternehmen angebotenen Diensten zu ermöglichen, soweit solche Dienste von den beteiligten Parteien oder von anderen Parteien, die Zugang zum Netz haben, erbracht werden;
80. „Netz- und Informationssystem“
a) ein Telekommunikationsnetz im Sinne von Nummer 65,
b) ein Gerät oder eine Gruppe miteinander verbundener oder zusammenhängender Geräte, die einzeln oder zu mehreren auf der Grundlage eines Programms die automatische Verarbeitung digitaler Daten durchführen, oder
c) digitale Daten, die von den in den Buchstaben a und b genannten Elementen zum Zwecke ihres Betriebs, ihrer Nutzung, ihres Schutzes und ihrer Pflege gespeichert, verarbeitet, abgerufen oder übertragen werden.
(1) Boden im Sinne dieses Gesetzes ist die obere Schicht der Erdkruste, soweit sie Träger der in Absatz 2 genannten Bodenfunktionen ist, einschließlich der flüssigen Bestandteile (Bodenlösung) und der gasförmigen Bestandteile (Bodenluft), ohne Grundwasser und Gewässerbetten.
(2) Der Boden erfüllt im Sinne dieses Gesetzes
1.natürliche Funktionen als
a)Lebensgrundlage und Lebensraum für Menschen, Tiere, Pflanzen und Bodenorganismen,
b)Bestandteil des Naturhaushalts, insbesondere mit seinen Wasser- und Nährstoffkreisläufen,
c)Abbau-, Ausgleichs- und Aufbaumedium für stoffliche Einwirkungen auf Grund der Filter-, Puffer- und Stoffumwandlungseigenschaften, insbesondere auch zum Schutz des Grundwassers,
2.Funktionen als Archiv der Natur- und Kulturgeschichte sowie
3.Nutzungsfunktionen als
a)Rohstofflagerstätte,
b)Fläche für Siedlung und Erholung,
c)Standort für die land- und forstwirtschaftliche Nutzung,
d)Standort für sonstige wirtschaftliche und öffentliche Nutzungen, Verkehr, Ver- und Entsorgung.
(3) Schädliche Bodenveränderungen im Sinne dieses Gesetzes sind Beeinträchtigungen der Bodenfunktionen, die geeignet sind, Gefahren, erhebliche Nachteile oder erhebliche Belästigungen für den einzelnen oder die Allgemeinheit herbeizuführen.
(4) Verdachtsflächen im Sinne dieses Gesetzes sind Grundstücke, bei denen der Verdacht schädlicher Bodenveränderungen besteht.
(5) Altlasten im Sinne dieses Gesetzes sind
1.stillgelegte Abfallbeseitigungsanlagen sowie sonstige Grundstücke, auf denen Abfälle behandelt, gelagert oder abgelagert worden sind (Altablagerungen), und
2.Grundstücke stillgelegter Anlagen und sonstige Grundstücke, auf denen mit umweltgefährdenden Stoffen umgegangen worden ist, ausgenommen Anlagen, deren Stillegung einer Genehmigung nach dem Atomgesetz bedarf (Altstandorte),
durch die schädliche Bodenveränderungen oder sonstige Gefahren für den einzelnen oder die Allgemeinheit hervorgerufen werden.
(6) Altlastverdächtige Flächen im Sinne dieses Gesetzes sind Altablagerungen und Altstandorte, bei denen der Verdacht schädlicher Bodenveränderungen oder sonstiger Gefahren für den einzelnen oder die Allgemeinheit besteht.
(7) Sanierung im Sinne dieses Gesetzes sind Maßnahmen
1.zur Beseitigung oder Verminderung der Schadstoffe (Dekontaminationsmaßnahmen),
2.die eine Ausbreitung der Schadstoffe langfristig verhindern oder vermindern, ohne die Schadstoffe zu beseitigen (Sicherungsmaßnahmen),
3.zur Beseitigung oder Verminderung schädlicher Veränderungen der physikalischen, chemischen oder biologischen Beschaffenheit des Bodens.
(8) Schutz- und Beschränkungsmaßnahmen im Sinne dieses Gesetzes sind sonstige Maßnahmen, die Gefahren, erhebliche Nachteile oder erhebliche Belästigungen für den einzelnen oder die Allgemeinheit verhindern oder vermindern, insbesondere Nutzungsbeschränkungen.
Grundgesetz für die Bundesrepublik Deutschland
Art 125a
(1) Recht, das als Bundesrecht erlassen worden ist, aber wegen der Änderung des Artikels 74 Abs. 1, der Einfügung des Artikels 84 Abs. 1 Satz 7, des Artikels 85 Abs. 1 Satz 2 oder des Artikels 105 Abs. 2a Satz 2 oder wegen der Aufhebung der Artikel 74a, 75 oder 98 Abs. 3 Satz 2 nicht mehr als Bundesrecht erlassen werden könnte, gilt als Bundesrecht fort. Es kann durch Landesrecht ersetzt werden.
(2) Recht, das auf Grund des Artikels 72 Abs. 2 in der bis zum 15. November 1994 geltenden Fassung erlassen worden ist, aber wegen Änderung des Artikels 72 Abs. 2 nicht mehr als Bundesrecht erlassen werden könnte, gilt als Bundesrecht fort. Durch Bundesgesetz kann bestimmt werden, dass es durch Landesrecht ersetzt werden kann.
(3) Recht, das als Landesrecht erlassen worden ist, aber wegen Änderung des Artikels 73 nicht mehr als Landesrecht erlassen werden könnte, gilt als Landesrecht fort. Es kann durch Bundesrecht ersetzt werden.
(1) Ordnungswidrig handelt, wer vorsätzlich oder leichtfertig für die Vermietung von Räumen zum Wohnen oder damit verbundene Nebenleistungen unangemessen hohe Entgelte fordert, sich versprechen lässt oder annimmt.
(2) Unangemessen hoch sind Entgelte, die infolge der Ausnutzung eines geringen Angebots an vergleichbaren Räumen die üblichen Entgelte um mehr als 20 vom Hundert übersteigen, die in der Gemeinde oder in vergleichbaren Gemeinden für die Vermietung von Räumen vergleichbarer Art, Größe, Ausstattung, Beschaffenheit und Lage oder damit verbundene Nebenleistungen in den letzten sechs Jahren vereinbart oder, von Erhöhungen der Betriebskosten abgesehen, geändert worden sind. Nicht unangemessen hoch sind Entgelte, die zur Deckung der laufenden Aufwendungen des Vermieters erforderlich sind, sofern sie unter Zugrundelegung der nach Satz 1 maßgeblichen Entgelte nicht in einem auffälligen Missverhältnis zu der Leistung des Vermieters stehen.
(3) Die Ordnungswidrigkeit kann mit einer Geldbuße bis zu fünfzigtausend Euro geahndet werden.
(1) Wer die Zwangslage, die Unerfahrenheit, den Mangel an Urteilsvermögen oder die erhebliche Willensschwäche eines anderen dadurch ausbeutet, daß er sich oder einem Dritten
1. für die Vermietung von Räumen zum Wohnen oder damit verbundene Nebenleistungen,
2. für die Gewährung eines Kredits,
3. für eine sonstige Leistung oder
4. für die Vermittlung einer der vorbezeichneten Leistungen
Vermögensvorteile versprechen oder gewähren läßt, die in einem auffälligen Mißverhältnis zu der Leistung oder deren Vermittlung stehen, wird mit Freiheitsstrafe bis zu drei Jahren oder mit Geldstrafe bestraft. Wirken mehrere Personen als Leistende, Vermittler oder in anderer Weise mit und ergibt sich dadurch ein auffälliges Mißverhältnis zwischen sämtlichen Vermögensvorteilen und sämtlichen Gegenleistungen, so gilt Satz 1 für jeden, der die Zwangslage oder sonstige Schwäche des anderen für sich oder einen Dritten zur Erzielung eines übermäßigen Vermögensvorteils ausnutzt.
(2) In besonders schweren Fällen ist die Strafe Freiheitsstrafe von sechs Monaten bis zu zehn Jahren. Ein besonders schwerer Fall liegt in der Regel vor, wenn der Täter
1. durch die Tat den anderen in wirtschaftliche Not bringt,
2. die Tat gewerbsmäßig begeht,
3. sich durch Wechsel wucherische Vermögensvorteile versprechen läßt.
1) Betriebskosten sind die Kosten, die dem Eigentümer oder Erbbauberechtigten durch das Eigentum oder Erbbaurecht am Grundstück oder durch den bestimmungsmäßigen Gebrauch des Gebäudes, der Nebengebäude, Anlagen, Einrichtungen und des Grundstücks laufend entstehen. Sach- und Arbeitsleistungen des Eigentümers oder Erbbauberechtigten dürfen mit dem Betrag angesetzt werden, der für eine gleichwertige Leistung eines Dritten, insbesondere eines Unternehmers, angesetzt werden könnte; die Umsatzsteuer des Dritten darf nicht angesetzt werden.
(2) Zu den Betriebskosten gehören nicht:
1. die Kosten der zur Verwaltung des Gebäudes erforderlichen Arbeitskräfte und Einrichtungen, die Kosten der Aufsicht, der Wert der vom Vermieter persönlich geleisteten Verwaltungsarbeit, die Kosten für die gesetzlichen oder freiwilligen Prüfungen des Jahresabschlusses und die Kosten für die Geschäftsführung (Verwaltungskosten),
2. die Kosten, die während der Nutzungsdauer zur Erhaltung des bestimmungsmäßigen Gebrauchs aufgewendet werden müssen, um die durch Abnutzung, Alterung und Witterungseinwirkung entstehenden baulichen oder sonstigen Mängel ordnungsgemäß zu beseitigen (Instandhaltungs- und Instandsetzungskosten).
Betriebskosten im Sinne von § 1 sind:
1. die laufenden öffentlichen Lasten des Grundstücks, hierzu gehört namentlich die Grundsteuer;
2. die Kosten der Wasserversorgung, hierzu gehören die Kosten des Wasserverbrauchs, die Grundgebühren, die Kosten der Anmietung oder anderer Arten der Gebrauchsüberlassung von Wasserzählern sowie die Kosten ihrer Verwendung einschließlich der Kosten der Eichung sowie der Kosten der Berechnung und Aufteilung, die Kosten der Wartung von Wassermengenreglern, die Kosten des Betriebs einer hauseigenen Wasserversorgungsanlage und einer Wasseraufbereitungsanlage einschließlich der Aufbereitungsstoffe;
3. die Kosten der Entwässerung, hierzu gehören die Gebühren für die Haus- und Grundstücksentwässerung, die Kosten des Betriebs einer entsprechenden nicht öffentlichen Anlage und die Kosten des Betriebs einer Entwässerungspumpe;
4. die Kosten
a) des Betriebs der zentralen Heizungsanlage einschließlich der Abgasanlage, hierzu gehören die Kosten des zur Wärmeerzeugung verbrauchten Stroms und der verbrauchten Brennstoffe und ihrer Lieferung, die Kosten des Betriebsstroms, die Kosten der Bedienung, Überwachung und Pflege der Anlage, der regelmäßigen Prüfung ihrer Betriebsbereitschaft und Betriebssicherheit einschließlich der Einstellung durch eine Fachkraft, der Reinigung der Anlage und des Betriebsraums, die Kosten der Messungen nach dem Bundes-Immissionsschutzgesetz, die Kosten der Anmietung oder anderer Arten der Gebrauchsüberlassung einer Ausstattung zur Verbrauchserfassung sowie die Kosten der Verwendung einer Ausstattung zur Verbrauchserfassung einschließlich der Kosten der Eichung sowie der Kosten der Berechnung und Aufteilung
oder
b) des Betriebs der zentralen Brennstoffversorgungsanlage, hierzu gehören die Kosten der verbrauchten Brennstoffe und ihrer Lieferung, die Kosten des Betriebsstroms und die Kosten der Überwachung sowie die Kosten der Reinigung der Anlage und des Betriebsraums
oder
c) der eigenständig gewerblichen Lieferung von Wärme, auch aus Anlagen im Sinne des Buchstabens a, hierzu gehören das Entgelt für die Wärmelieferung und die Kosten des Betriebs der zugehörigen Hausanlagen entsprechend Buchstabe a
oder
d) der Reinigung und Wartung von Etagenheizungen und Gaseinzelfeuerstätten, hierzu gehören die Kosten der Beseitigung von Wasserablagerungen und Verbrennungsrückständen in der Anlage, die Kosten der regelmäßigen Prüfung der Betriebsbereitschaft und Betriebssicherheit und der damit zusammenhängenden Einstellung durch eine Fachkraft sowie die Kosten der Messungen nach dem Bundes-Immissionsschutzgesetz;
5. die Kosten
a) des Betriebs der zentralen Warmwasserversorgungsanlage, hierzu gehören die Kosten der Wasserversorgung entsprechend Nummer 2, soweit sie nicht dort bereits berücksichtigt sind, und die Kosten der Wassererwärmung entsprechend Nummer 4 Buchstabe a
oder
b) der eigenständig gewerblichen Lieferung von Warmwasser, auch aus Anlagen im Sinne des Buchstabens a, hierzu gehören das Entgelt für die Lieferung des Warmwassers und die Kosten des Betriebs der zugehörigen Hausanlagen entsprechend Nummer 4 Buchstabe a
oder
c) der Reinigung und Wartung von Warmwassergeräten, hierzu gehören die Kosten der Beseitigung von Wasserablagerungen und Verbrennungsrückständen im Innern der Geräte sowie die Kosten der regelmäßigen Prüfung der Betriebsbereitschaft und Betriebssicherheit und der damit zusammenhängenden Einstellung durch eine Fachkraft;
6. die Kosten verbundener Heizungs- und Warmwasserversorgungsanlagen
a) bei zentralen Heizungsanlagen entsprechend Nummer 4 Buchstabe a und entsprechend Nummer 2, soweit sie nicht dort bereits berücksichtigt sind,
oder
b) bei der eigenständig gewerblichen Lieferung von Wärme entsprechend Nummer 4 Buchstabe c und entsprechend Nummer 2, soweit sie nicht dort bereits berücksichtigt sind,
oder
c) bei verbundenen Etagenheizungen und Warmwasserversorgungsanlagen entsprechend Nummer 4 Buchstabe d und entsprechend Nummer 2, soweit sie nicht dort bereits berücksichtigt sind;
7. die Kosten des Betriebs des Personen- oder Lastenaufzugs, hierzu gehören die Kosten des Betriebsstroms, die Kosten der Beaufsichtigung, der Bedienung, Überwachung und Pflege der Anlage, der regelmäßigen Prüfung ihrer Betriebsbereitschaft und Betriebssicherheit einschließlich der Einstellung durch eine Fachkraft sowie die Kosten der Reinigung der Anlage;
8. die Kosten der Straßenreinigung und Müllbeseitigung, zu den Kosten der Straßenreinigung gehören die für die öffentliche Straßenreinigung zu entrichtenden Gebühren und die Kosten entsprechender nicht öffentlicher Maßnahmen; zu den Kosten der Müllbeseitigung gehören namentlich die für die Müllabfuhr zu entrichtenden Gebühren, die Kosten entsprechender nicht öffentlicher Maßnahmen, die Kosten des Betriebs von Müllkompressoren, Müllschluckern, Müllabsauganlagen sowie des Betriebs von Müllmengenerfassungsanlagen einschließlich der Kosten der Berechnung und Aufteilung;
9. die Kosten der Gebäudereinigung und Ungezieferbekämpfung, zu den Kosten der Gebäudereinigung gehören die Kosten für die Säuberung der von den Bewohnern gemeinsam genutzten Gebäudeteile, wie Zugänge, Flure, Treppen, Keller, Bodenräume, Waschküchen, Fahrkorb des Aufzugs;
10. die Kosten der Gartenpflege, hierzu gehören die Kosten der Pflege gärtnerisch angelegter Flächen einschließlich der Erneuerung von Pflanzen und Gehölzen, der Pflege von Spielplätzen einschließlich der Erneuerung von Sand und der Pflege von Plätzen, Zugängen und Zufahrten, die dem nicht öffentlichen Verkehr dienen;
11. die Kosten der Beleuchtung, hierzu gehören die Kosten des Stroms für die Außenbeleuchtung und die Beleuchtung der von den Bewohnern gemeinsam genutzten Gebäudeteile, wie Zugänge, Flure, Treppen, Keller, Bodenräume, Waschküchen;
12. die Kosten der Schornsteinreinigung, hierzu gehören die Kehrgebühren nach der maßgebenden Gebührenordnung, soweit sie nicht bereits als Kosten nach Nummer 4 Buchstabe a berücksichtigt sind;
13. die Kosten der Sach- und Haftpflichtversicherung, hierzu gehören namentlich die Kosten der Versicherung des Gebäudes gegen Feuer-, Sturm-, Wasser- sowie sonstige Elementarschäden, der Glasversicherung, der Haftpflichtversicherung für das Gebäude, den Öltank und den Aufzug;
14. die Kosten für den Hauswart, hierzu gehören die Vergütung, die Sozialbeiträge und alle geldwerten Leistungen, die der Eigentümer oder Erbbauberechtigte dem Hauswart für seine Arbeit gewährt, soweit diese nicht die Instandhaltung, Instandsetzung, Erneuerung, Schönheitsreparaturen oder die Hausverwaltung betrifft; soweit Arbeiten vom Hauswart ausgeführt werden, dürfen Kosten für Arbeitsleistungen nach den Nummern 2 bis 10 und 16 nicht angesetzt werden;
15. die Kosten
a) des Betriebs der Gemeinschafts-Antennenanlage, hierzu gehören die Kosten des Betriebsstroms und die Kosten der regelmäßigen Prüfung ihrer Betriebsbereitschaft einschließlich ihrer Einstellung durch eine Fachkraft, bis zum 30. Juni 2024 außerdem das Nutzungsentgelt für eine nicht zu dem Gebäude gehörende Antennenanlage sowie die Gebühren, die nach dem Urheberrechtsgesetz für die Kabelweitersendung entstehen,
oder
b) des Betriebs der mit einem Breitbandnetz verbundenen privaten Verteilanlage, hierzu gehören die Kosten des Betriebsstroms, bis zum 30. Juni 2024 außerdem die weiteren Kosten entsprechend Buchstabe a, sowie die laufenden monatlichen Grundgebühren für Breitbandanschlüsse,
oder
c) des Betriebs einer gebäudeinternen Verteilanlage, die vollständig mittels Glasfaser mit einem öffentlichen Netz mit sehr hoher Kapazität im Sinne des § 3 Nummer 33 des Telekommunikationsgesetzes verbunden ist, wenn der Mieter seinen Anbieter von öffentlich zugänglichen Telekommunikationsdiensten über seinen Anschluss frei wählen kann, hierzu gehören die Kosten des Betriebsstroms sowie ein Bereitstellungsentgelt gemäß § 72 Absatz 1 des Telekommunikationsgesetzes;
16. die Kosten des Betriebs der Einrichtungen für die Wäschepflege, hierzu gehören die Kosten des Betriebsstroms, die Kosten der Überwachung, Pflege und Reinigung der Einrichtungen, der regelmäßigen Prüfung ihrer Betriebsbereitschaft und Betriebssicherheit sowie die Kosten der Wasserversorgung entsprechend Nummer 2, soweit sie nicht dort bereits berücksichtigt sind;
17. sonstige Betriebskosten, hierzu gehören Betriebskosten im Sinne des § 1, die von den Nummern 1 bis 16 nicht erfasst sind.
Für Anlagen, die ab dem 1. Dezember 2021 errichtet worden sind, ist Satz 1 Nummer 15 Buchstabe a und b nicht anzuwenden.